2026년 하반기를 지나고 있는 지금 아시아 10개국 경제 현황을 집어볼 필요가 있습니다. 글로벌 금융 시장은 미 연준의 금리 스탠스와 엔화·원화의 기록적인 변동성, 그리고 생성형 AI가 이끄는 ‘기술 슈퍼사이클’이 격렬하게 교차하고 있습니다. 과거에는 아시아 시장을 하나의 ‘신흥국 자산군(Emerging Markets)’으로 묶어 접근하는 것이 일반적이었으나, 지금의 아시아는 완전히 다른 양상을 보이고 있습니다.
기술 혁신의 최첨단에 서서 기록적인 성장세를 보이는 국가가 있는 반면, 구조적 저성장과 부채 부담, 통화 약세라는 삼중고에 시달리는 국가가 공존하고 있습니다. 말 그대로 ‘성장률과 통화의 극단적 양극화’ 시대입니다.
오늘 포스팅에서는 대만, 베트남, 태국을 포함하여 아시아 주요 10개국(중국, 일본, 한국, 대만, 인도, 인도네시아, 태국, 베트남, 싱가포르, 필리핀)의 최신 2026년 매크로 지표(GDP, 부채, 성장률, 주요 산업)를 정밀 분석합니다. 그리고 이를 바탕으로 IT 펀더멘털에 기반한 자산 배분 전략 까지 깊이 있게 풀어내고자 합니다.
1. 2026년 아시아 주요 10개국 매크로 펀더멘털 비교
현재 아시아 각국의 경제 기초체력을 정확히 이해하기 위해 GDP 규모, 정부 부채 비율, 성장률 전망, 그리고 핵심 산업 구조를 한눈에 파악해 보겠습니다.
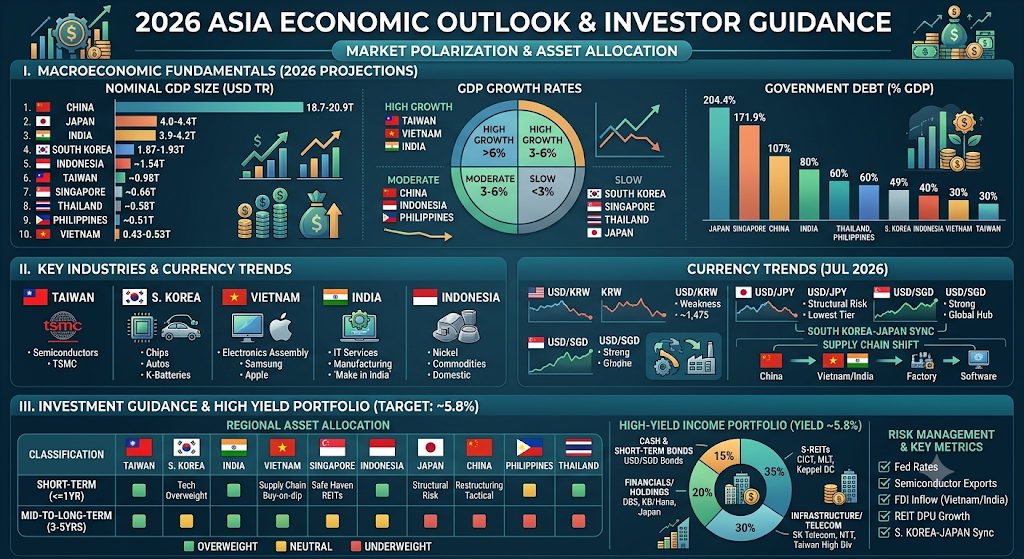
(1) 명목 GDP 및 2026년 성장률 전망
2026년 아시아 경제의 가장 큰 특징은 AI 반도체 밸류체인 보유 여부와 글로벌 공급망 재편 수혜 여부에 따라 성장률이 극단적으로 갈리고 있다는 점입니다.
| 순위 | 국가 | 명목 GDP (2026년 추정) | 2026년 경제성장률 전망 | 경제적 위상 및 성장 핵심 동력 |
| 1 | 중국 | 18.7~20.9조 달러 | 4.5% | 세계 2위. 부동산 침체 지속으로 완만한 둔화세 |
| 2 | 일본 | 4.0~4.4조 달러 | 0.6~0.7% | 선진국. 대외 수요 둔화 및 구조적 저성장 지속 |
| 3 | 인도 | 3.9~4.2조 달러 | 6.4% | 신흥국 최상위 고성장. ‘Make in India’ 및 내수 점프 |
| 4 | 한국 | 1.87~1.93조 달러 | 1.8~2.5% | 선진국. 메모리 반도체 슈퍼사이클로 2.5% 반등 |
| 5 | 인도네시아 | 약 1.54조 달러 | 4.8% 내외 | 아세안 최대 내수 시장 및 니켈 원자재 벨류체인 |
| 6 | 대만 | 약 0.98조 달러 | 7.7~9.6% | AI·TSMC 효과로 폭발적 고성장 (전망치 대폭 상향) |
| 7 | 싱가포르 | 약 0.66조 달러 | 2.0~3.0% 내외 | 아시아 최고 금융·물류 허브 및 고소득 선진경제 |
| 8 | 태국 | 약 0.58조 달러 | 2.0~3.0% 내외 | 아세안 생산기지이나 정치 불안 및 내수 부진 진통 |
| 9 | 베트남 | 약 0.43~0.53조 달러 | 6.5~7.2% | 아세안 내 최고 성장률. 글로벌 포스트 차이나 공급망 |
| 10 | 필리핀 | 약 0.51조 달러 | 5.0~6.0% 내외 | 높은 BPO(아웃소싱) 의존도 및 해외 송금 기반 내수 |
💡 매크로 핵심 포인트:
대만 주계총처는 AI 반도체 파운드리 초호황에 힘입어 2026년 성장률 전망을 당초 3.54%에서 7.71%, 나아가 최대 9.64%까지 대폭 상향 조정했습니다. 반면 한국은 반도체 호황과 내수 회복에 힘입어 2025년 1.0% 저점에서 2.5% 수준으로 완만한 반등을 나타내고 있으며, 일본은 교역조건 악화로 0.6%대의 정체를 보이고 있습니다.
(2) 국가부채(GDP 대비) 및 재정 건전성 분석
정부의 재정 여력은 경기 침체 시 방어막 역할을 하며, 통화 신뢰도와 직결됩니다.
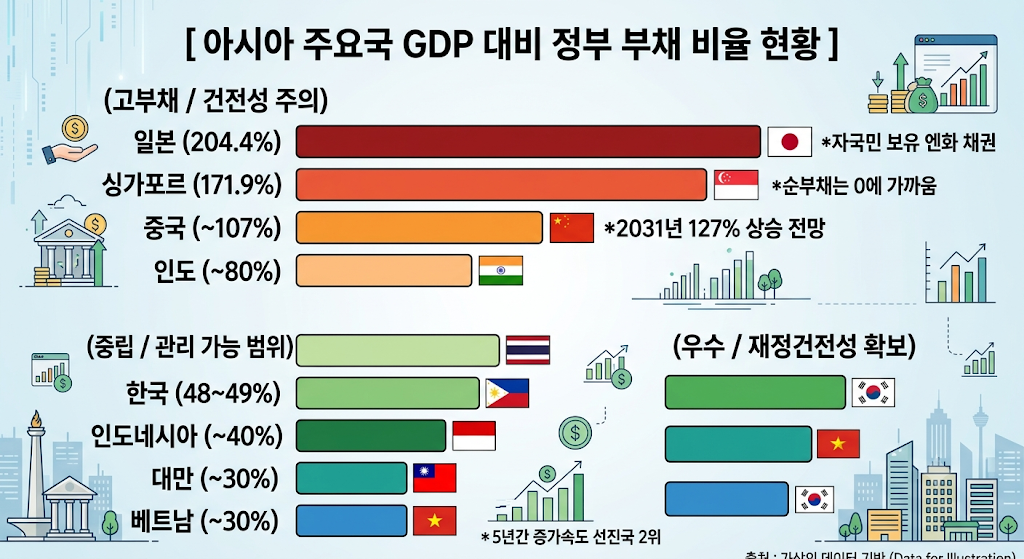
- 일본 (204.4%): 세계 최고 수준의 부채비율이지만, 국채의 대부분을 자국민 및 국채 은행이 엔화로 보유하고 있어 부도 리스크는 희박합니다. 그러나 금리 인상 시 막대한 이자 비용이 발생한다는 구조적 약점을 안고 있습니다.
- 싱가포르 (171.9%): 표면적 부채율은 높으나, 테마섹(Temasek)과 GIC 등 정부 투자기관이 보유한 금융자산이 부채를 훨씬 초과하므로 실질 순부채는 0에 가깝습니다.
- 한국 (48~49%): 절대 수치는 선진국 대비 양호하나, 지난 5년간 급등 속도가 OECD 최상위권입니다. 더욱이 가계 및 기업 등 민간 부채 비율이 높아 금리 변동에 매우 민감한 체질입니다.
- 대만·베트남·인도네시아 (~30~40%): 매우 건전한 재정 상태를 유지하고 있어, 대외 충격이 발생했을 때 정부가 적극적인 재정 정책을 펼칠 수 있는 완충 여력을 확보하고 있습니다.
2. 2026년 7월 통화 가치 동향과 산업 구조 분석
(1) 원화·엔화·동남아 통화 동향: 디커플링과 동조화의 모순
2026년 7월 현재, 아시아 통화 시장은 매우 이례적인 파동을 겪고 있습니다.
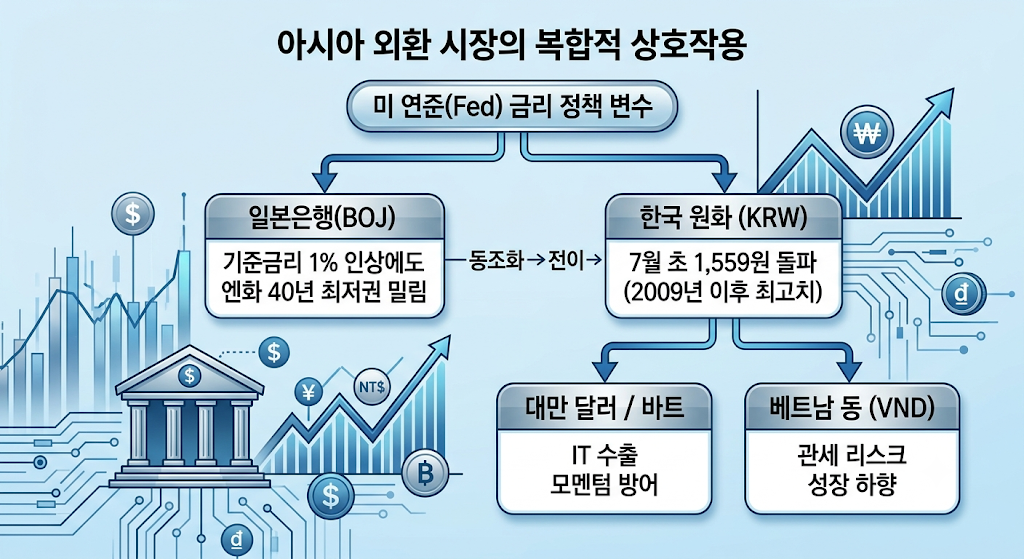
- 원화(KRW): 7월 20일 기준 달러당 1,475원대를 기록 중입니다. 최근 한 달간 4%대 강세를 나타내며 숨고르기에 들어갔으나, 7월 초 한때 1,559원까지 치솟으며 2009년 글로벌 금융위기 이후 최고치를 경신하는 불안한 흐름을 보였습니다.
- 엔화(JPY): 일본은행(BOJ)이 6월 금리를 1990년대 이후 최고 수준인 1%까지 인상했음에도 불구하고, 엔화는 오히려 40년 만의 최저권으로 추락하는 기이한 현상이 벌어졌습니다. 시장이 단순히 금리 격차뿐만 아니라 일본 경제의 구조적 재정 악화와 잠재 성장률 저하 리스크를 선반영하고 있기 때문입니다.
- 원-엔 동조화 현상: 글로벌 헤지펀드들이 한국과 일본을 단일 ‘아시아 자산군’으로 묶어 패키지 매도를 감행함에 따라, 엔화 약세가 원화 약세 압력으로 그대로 전이되는 구조적 불안이 이어지고 있습니다.
- 동남아 통화 & 베트남: 미 달러 강세에 직접적인 영향을 받고 있습니다. 특히 베트남 동(VND)화는 2025년부터 불거진 미국의 상호관세 부과 위협(최대 46%)으로 인해 수출에 타격을 입었습니다. 이로 인해 IMF는 베트남의 2026년 성장률 전망을 기존 6.01%에서 4.04%까지 일시 하향 조정하기도 했으나, 글로벌 빅테크의 공급망 이전 속도가 다시 가속화되며 반등을 시도하고 있습니다.
(2) 국가별 핵심 산업 및 교육 수준 (인적 자본)
IT 기술 애널리스트 관점에서 볼 때, 국가의 장기 성장을 결정짓는 가장 중요한 요소는 ‘산업의 고부가가치화’와 이를 뒷받침하는 ‘이공계 인적 자본’입니다.
- 한국 & 대만 (IT 하드웨어의 두 축):
- 산업: 한국(메모리 반도체, HBM, 자동차, 이차전지)과 대만(TSMC 기반 파운드리 및 첨단 패키징)은 글로벌 AI 인프라 확충의 핵심 하부구조를 독점하고 있습니다.
- 교육: 문해율 99% 이상. 대만은 차세대 반도체 계약학과 및 이공계 집중 교육이 매우 발달해 있으며, 한국은 OECD 최상위권의 고등교육 이수율을 자랑합니다.
- 인도 & 베트남 (공급망 이전에 따른 테크 생산기지):
- 산업: 인도는 세계 최고의 IT 소프트웨어 아웃소싱 및 제조업 육성(‘Make in India’)을 추진 중이며, 베트남은 삼성, 애플 협력사들이 집결한 글로벌 전자제품 조립 거점입니다.
- 교육: 인도는 전체 문해율(75~80%)은 낮지만, IIT(인도공과대)를 중심으로 매년 수십만 명의 세계급 이공계 인재를 공급합니다. 베트남은 동남아 최고 수준의 교육열(문해율 95% 이상)을 바탕으로 고급 엔지니어 인프라를 구축해 나가고 있습니다.
- 싱가포르 (금융 및 고부가가치 허브):
- 산업: 금융, 물류, 데이터센터, 바이오 정밀 제조.
- 교육: 세계 최고 수준의 아시아 금융·기술 인재가 집결하는 구조입니다.
- 인도네시아, 태국, 필리핀 (원자재 및 서비스/BPO):
- 인도네시아: 전기차 배터리의 핵심인 니켈 매장량 1위국으로, 단순 채굴을 넘어 정련 및 배터리 셀 제조까지 산업 체질을 개선 중입니다.
- 필리핀: 뛰어난 영어 구사력을 바탕으로 글로벌 콜센터 및 BPO(비즈니스 프로세스 아웃소싱) 시장을 점유하고 있으나, 제조업 기반이 약하다는 한계가 있습니다.
3. 2026년 아시아 자산별·지역별 투자 가이던스
2026년 아시아 시장은 “기술 슈퍼사이클(대만·한국)”, “공급망 재편 수혜(인도·베트남)”, “원자재 및 자산 방어(인도네시아·싱가포르)”의 3대 축으로 재편되고 있습니다.
(1) 10개국 자산 할당 전략 요약
| 분류 | 국가 | 단기 관점 (1년 이내) | 중장기 관점 (3~5년) | 핵심 자산 및 추천 테마 |
| 고성장·IT 주도 | 대만 | 비중확대 (Overweight) | 중립 (Neutral) | TSMC, AI 반도체 공급망 ETF |
| 한국 | 비중확대 (Overweight) | 비중확대 (Overweight) | HBM/메모리, 자동차, 밸류업 금융주 | |
| 공급망 수혜 | 인도 | 중립 (Neutral) | 강력 매수 (Strong Buy) | IT 서비스, 대형 인프라, 핀테크/은행 |
| 베트남 | 전략적 중립 (Tactical) | 비중확대 (Overweight) | 첨단 전자 조립, 물류, 산업단지 리츠 | |
| 선진·안정형 | 싱가포르 | 중립 (Neutral) | 비중확대 (Overweight) | 싱가포르 REITs(S-REITs), 대형 은행주 |
| 일본 | 비중축소 (Underweight) | 중립 (Neutral) | 엔저 수혜 대형 수출주, 정밀기계 | |
| 내수·원자재 | 인도네시아 | 비중확대 (Overweight) | 비중확대 (Overweight) | 니켈 밸류체인, 대형 금융, 소비재 |
| 태국 | 비중축소 (Underweight) | 전략적 중립 (Tactical) | EV 조립, 유통, 관광 | |
| 필리핀 | 중립 (Neutral) | 중립 (Neutral) | BPO, 내수 유통, 부동산 | |
| 구조조정형 | 중국 | 전략적 중립 (Tactical) | 비중축소 (Underweight) | 테크/배터리 1위 기업, 국유 고배당주 |
(2) 권역별 상세 투자 전략
① 동북아: AI 기술 사이클과 환율 리스크의 고방정식
- 대만 (Overweight ➔ Neutral):AI 서버 및 파운드리 초호황으로 단기 실적 모멘텀은 10개국 중 가장 강력합니다. 다만 중장기적으로는 TSMC에 대한 과도한 주가 쏠림과 미·중 간 지정학적 리스크, 그리고 사이클 피크아웃에 대비한 단계적 수익 실현(Take-Profit) 전략이 필요합니다.
- 한국 (Overweight ➔ Overweight):달러당 1,400원대 중후반의 고환율은 수출 대형주(반도체, 자동차)의 이익 체력을 뒷받침합니다. 정부의 ‘기업 밸류업 프로그램’ 고도화와 주주환원율 확대 움직임이 더해져, 밸류에이션(PBR) 정상화 과정에서 주가 상승(Capital Gain)과 배당 수익을 동시에 획득할 수 있는 최적의 기회를 제공합니다.
- 일본 & 중국 (Underweight/Tactical):일본은 금리 인상에도 불구하고 엔화 약세가 지속되는 구조적 결함으로 인해 개별 우량 수출주로 엄선해야 합니다. 중국은 부동산 침체와 정부 부채 증가로 인해 전면적인 지수 투자보다는 1위 테크 기업 및 고배당 국유기업 중심의 제한적 접근이 타당합니다.
② 남아시아 및 동남아 첨단기지: 공급망 이전에 따른 중장기 분할 매수
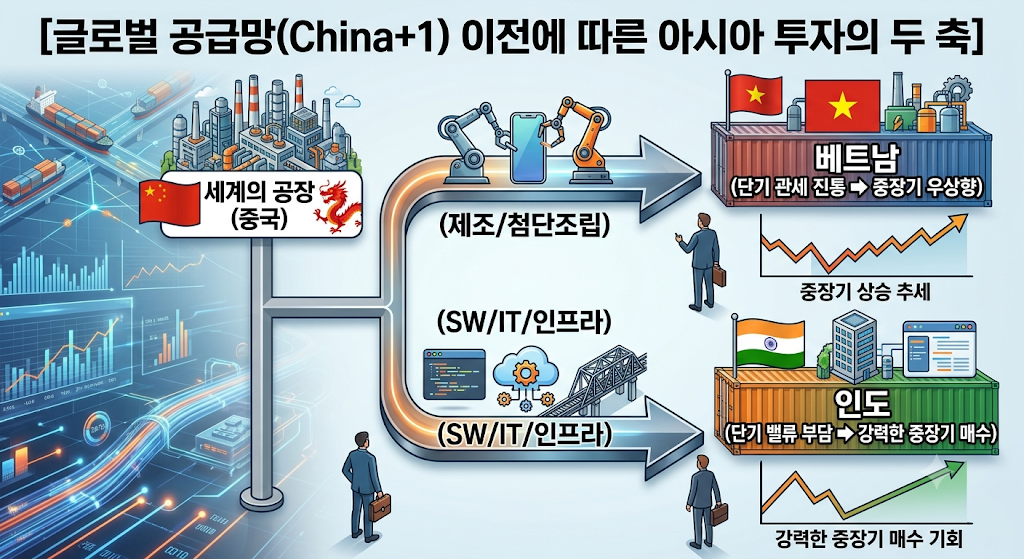
- 인도 (Strong Buy):단기적으로는 증시 멀티플이 역사적 상단에 위치해 부담스러울 수 있으나, 세계 최대의 청년 인구와 ‘Make in India’ 정책에 힘입어 중장기 성장의 가시성이 가장 높습니다. 지수 조정 시마다 비중을 늘려가는 코어(Core) 자산으로 가져가야 합니다.
- 베트남 (Overweight):미국의 관세 이슈로 단기 변동성이 확대되었으나, 우수한 인적 자원과 최저 수준의 정부 부채비율(30%대)을 갖추고 있습니다. 공급망 이전에 따른 FDI(외국인직접투자) 유입은 불가피한 대세이므로 저점 매수(Buy-on-dip) 전략이 유효합니다.
💡 최종 요약 및 한 줄 결론
2026년 아시아 시장 투자 전략의 핵심은 명확합니다.
“대만·한국의 AI 기술 슈퍼사이클과 인도의 성장 모멘텀에 올라타 시세 차익을 도모하며, 싱가포르 REITs와 한국·아시아 고배당 금융주로 구축하여 무너지지 않는 현금흐름 탑을 완성하십시오.”
거시 경제의 변동성은 늘 우리를 흔들지만, 기술에 대한 정확한 분석과 확실한 현금흐름 자산이 결합된다면 어떤 시장 상황에서도 안정적인 투자를 이어갈 수 있습니다. 여러분의 성공적인 2026년 투자를 응원합니다.
관련 기사:
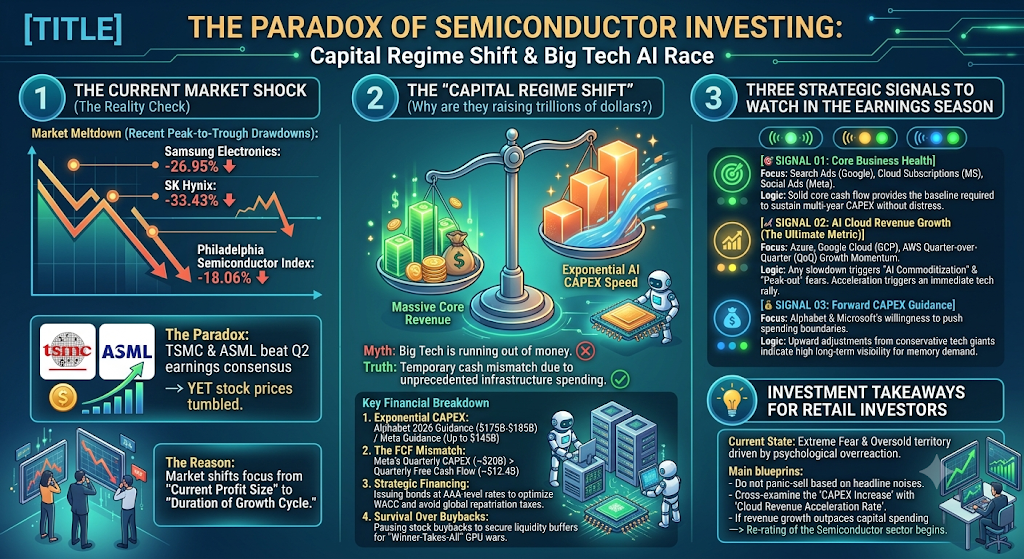
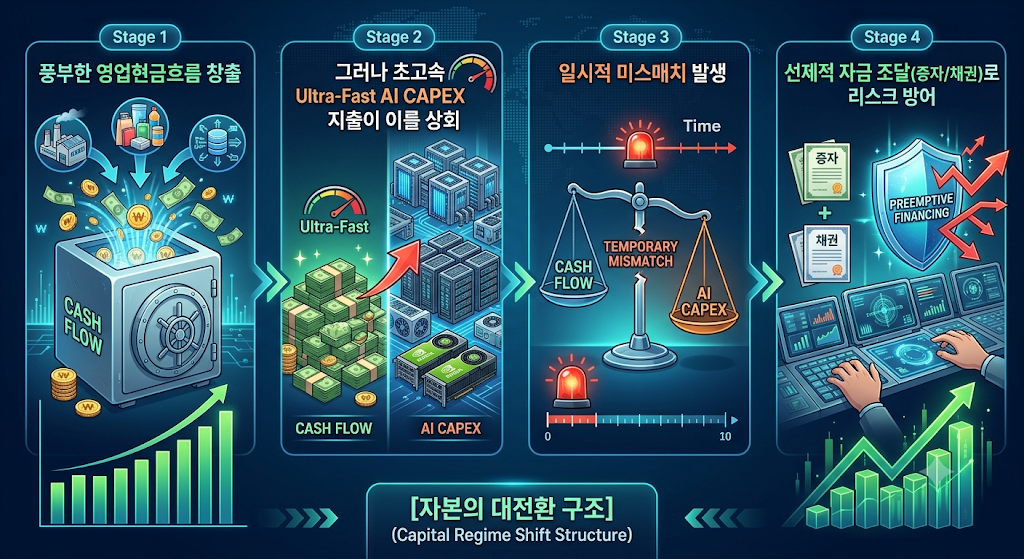
![반도체 투자의 역설: 자본 체제 전환과 빅테크 AI 경쟁 라는 제목 아래, 최근 반도체 시장의 충격 원인, 빅테크 기업들의 자금 조달 전략, 어닝 시즌의 핵심 관전 포인트, 그리고 개인 투자자를 위한 제언을 4개의 섹션으로 나누어 설명하는 테크·금융 인포그래픽입니다. 전체적으로 어두운 청록색 배경에 네온 블루, 그린, 오렌지 컬러를 활용하여 미래지향적인 데이터 대시보드 형태로 디자인되었습니다.
---
### 메인 타이틀
* **텍스트:** [TITLE] THE PARADOX OF SEMICONDUCTOR INVESTING: Capital Regime Shift & Big Tech AI Race
---
### SECTION 1: THE CURRENT MARKET SHOCK (The Reality Check) - 현재 시장의 충격
* **시각 자료:** 주가가 급락하는 꺾은선 그래프와 하락 화살표, 울고 있거나 머리를 감싸 쥔 투자자들의 일러스트. TSMC와 ASML 로고 옆에 우상향하는 그래프가 대조적으로 배치되어 있음.
* **텍스트 내용:**
* **시장 폭락 (최근 고점 대비 최대 주가 하락률):** Samsung Electronics -26.95% / SK Hynix -33.43% / Philadelphia Semiconductor Index -18.06%
* **역설 (The Paradox):** TSMC와 ASML은 2분기 어닝 컨센서스(시장 전망치)를 상회(Beat)했음에도 불구하고 주가는 오히려 폭락함.
* **원인 (The Reason):** 시장의 관심사가 '현재의 이익 규모'에서 '성장 사이클의 지속 기간'으로 이동했기 때문임.
---
### SECTION 2: THE "CAPITAL REGIME SHIFT" (Why are they raising trillions of dollars?) - 자본 체제 전환
* **시각 자료:** 천칭저울의 한쪽에는 녹색 지폐와 동전 자루('막대한 핵심 매출'), 다른 쪽에는 주황색 입방체 블록과 물줄기('기하급수적인 AI CAPEX 속도')가 놓여 있어 후자로 기울어지는 모습. 하단에는 데이터 센터 서버와 GPU 칩을 다루는 소형 로봇 일러스트가 있음.
* **텍스트 내용:**
* **오해 (Myth):** 빅테크 기업들의 돈이 바닥나고 있다. (X)
* **진실 (Truth):** 전례 없는 인프라 지출로 인한 일시적인 현금 흐름의 미스매치(불일치)이다. (O)
* **주요 재무 분석:**
1. *기하급수적 CAPEX (설비투자):* 알파벳 2026년 가이던스 ($1,750B~$1,850B) / 메타 가이던스 (최대 $1,450B)
2. *FCF (잉여현금흐름) 미스매치:* 메타의 분기별 CAPEX (~$20B)가 분기별 잉여현금흐름 (~$12.4B)을 상회함.
3. *전략적 조달:* 가중평균자본비용(WACC)을 최적화하고 글로벌 통화 송환세를 회피하기 위해 AAA 등급의 우량 채권을 발행하여 자금을 조달함.
4. *자사주 매입보다 생존 우선:* '승자독식' 구조의 GPU 전쟁에서 유동성 버퍼를 확보하기 위해 자사주 매입을 일시 중단함.
---
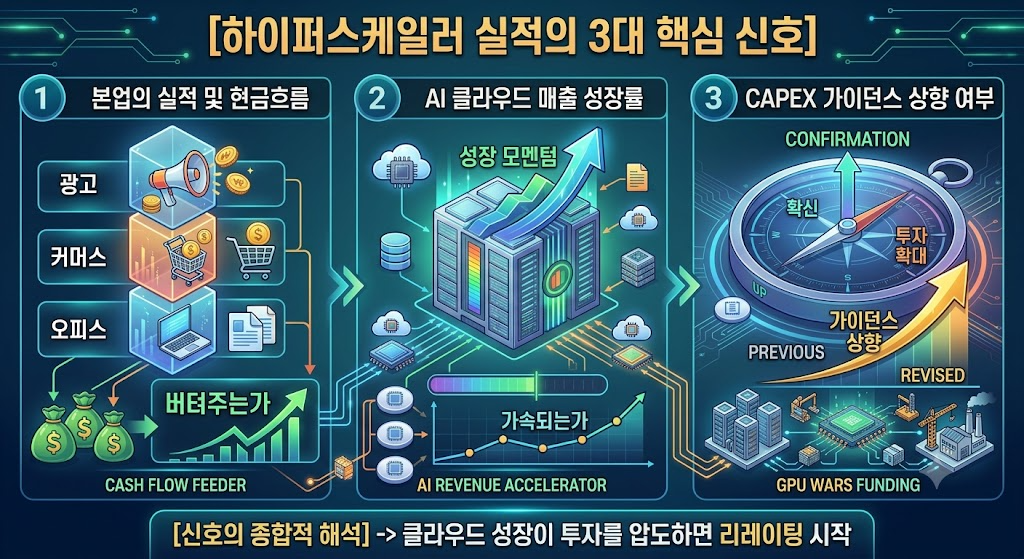
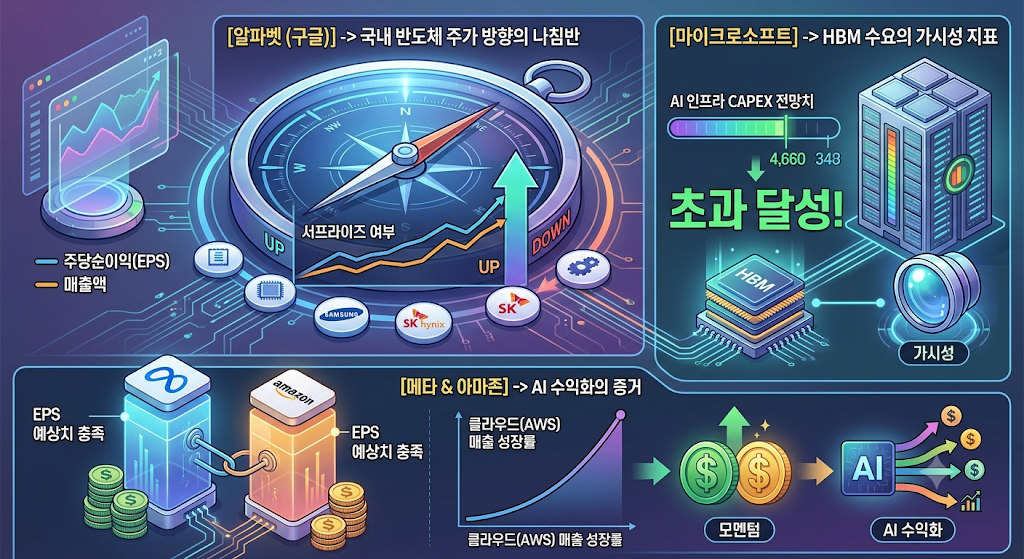
### SECTION 3: THREE STRATEGIC SIGNALS TO WATCH IN THE EARNINGS SEASON - 어닝 시즌에 주목할 3가지 전략적 신호
* **시각 자료:** 타깃, 상승 그래프, 돈자루 모양의 아이콘과 함께 신호등(초록/노랑/파랑) 형태로 시각화된 매트릭스.
* **텍스트 내용:**
* **🎯 SIGNAL 01: Core Business Health (핵심 사업의 건전성)**
* *주목 항목:* 구글의 검색 광고, 마이크로소프트의 클라우드 구독, 메타의 소셜 광고.
* *논리:* 탄탄한 핵심 비즈니스의 현금 흐름이 뒷받침되어야 재무적 고통 없이 다년간의 CAPEX를 지속할 수 있음.
* **📈 SIGNAL 02: AI Cloud Revenue Growth (AI 클라우드 매출 성장 - 궁극의 지표)**
* *주목 항목:* Azure, Google Cloud (GCP), AWS의 전분기 대비 (QoQ) 성장 모멘텀.
* *논리:* 성장이 둔화되면 'AI 범용화(Commoditization)' 및 '피크아웃(고점 통과)' 공포를 유발하지만, 가속화되면 즉각적인 테크주 랠리를 촉발함.
* **💰 SIGNAL 03: Forward CAPEX Guidance (향후 CAPEX 가이던스)**
* *주목 항목:* 알파벳과 마이크로소프트의 공격적인 지출 확대 의지.
* *논리:* 보수적인 테크 거물들의 상향 조정은 메모리 반도체 수요의 장기적 가시성이 높음을 의미함.
---
### SECTION 4: INVESTMENT TAKEAWAYS FOR RETAIL INVESTORS - 개인 투자자를 위한 시사점
* **시각 자료:** 컴퓨터 모니터 앞에서 상승하는 주가 차트를 바라보고 있는 투자자의 뒷모습과 전구 아이콘.
* **텍스트 내용:**
* **현재 상태:** 심리적 과잉 반응으로 인한 극도의 공포(Extreme Fear) 및 과매도 구간.
* **실행 가능한 청사진 (Main blueprints):**
* 헤드라인 뉴스 소음에 휘둘려 패닉 셀(투매)을 하지 말 것.
* 'CAPEX 증가율'과 '클라우드 매출 가속화 속도'를 반드시 교차 검증할 것.
* 매출 성장률이 자본 지출 속도를 추월하기 시작하면 ──> 반도체 섹터의 리레이팅(재평가)이 시작됨.](https://econoel-library.com/wp-content/uploads/2026/07/image-22.png)


![삼성전자 파운드리의 2nm 공정 전망과 글로벌 경쟁 구도를 요약한 인포그래픽 가이드 맵.
중앙의 S자형 도로 모양의 '2나노 여정(2NM Journey)' 그래픽을 중심으로 좌측에는 현재의 도전 과제(2024-2025), 우측에는 삼성의 전략적 반격(2026-2028) 내용이 시각화되어 있습니다.
[좌측 영역: 도전과 현실 (The Challenges & Reality 2024-2025)]
1. 수율 격차(Yield Gap): 삼성의 2nm 수율은 약 55% 수준으로 표시되어 있으며, TSMC의 2nm 수율은 80~90% 수준으로 시각적 막대그래프와 함께 비교되어 대형 AI 칩에서의 구조적 수율 격차를 설명합니다.
2. 점유율 격차(Market Share Divergence): 2025년 글로벌 파운드리 점유율을 나타내는 원형 차트로 TSMC 69.9%, 삼성 7.2%, 기타 22.9%를 나타내며 두 회사 간 격차가 62.7%p로 벌어졌음을 보여줍니다.
3. SMIC의 위협(SMIC Threat): 2025년 4분기 기준 5.3% 점유율에 도달하며 삼성이 지키고 있는 2위 자리를 빠르게 위협하는 중국 SMIC의 성장 그래프를 보여줍니다.
[우측 영역: 삼성의 전략적 반격 (Samsung's Strategic Counteroffensive 2026-2028)]
1. 선제적 GAA 도입(Early GAA Adoption): 3면을 제어하는 기존 구조와 달리 4면을 제어하는 삼성의 독자적인 MBCFET(Multi-Bridge-Channel FET) 3D 트랜지스터 구조 일러스트가 포함되어 있습니다. 삼성의 3나노 GAA 양산 경험이 TSMC의 2나노 GAA 첫 도입 대비 '선점자 우위(First Mover Advantage)'로 작용함을 설명합니다.
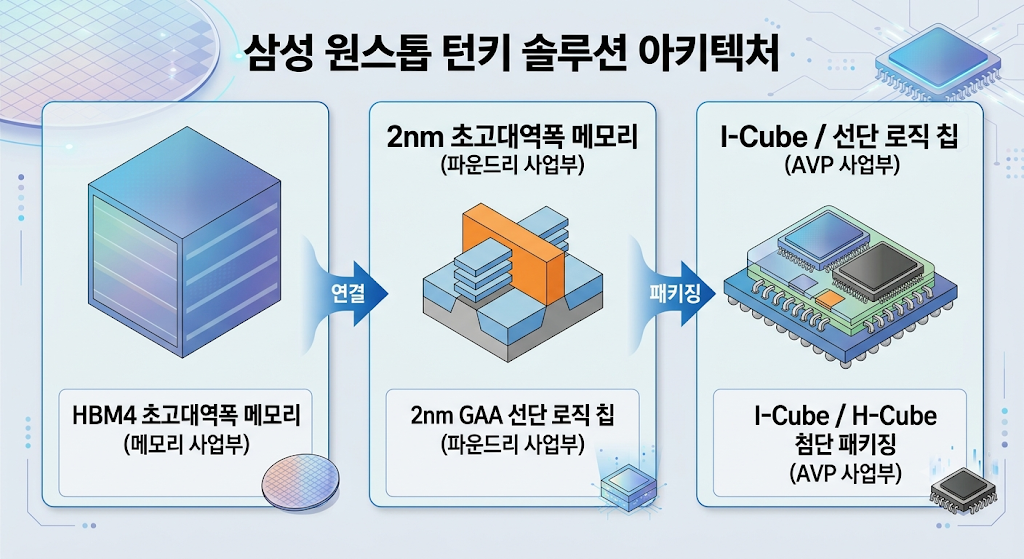
2. 턴키 솔루션 아키텍처(Turnkey Solution Architecture): HBM4 메모리 수급, 2nm 로직 칩 파운드리 생산, 그리고 어드밴스드 패키징(AVP) 단계가 단일 솔루션으로 매끄럽게 연결되는 워크플로우를 보여줍니다. AMD, 테슬라, Groq 등 AI 빅테크 고객사들과의 협력 시너지를 강조합니다.
3. 테일러 팹 및 회복 로드맵(Taylor Fab & Recovery Timeline): 아래와 같은 타임라인을 제시합니다.
- 2026년 3분기: 조기 흑자 전환 달성 (분석 전망)
- 2026년 말: 미국 테일러 팹 초도 운영 개시
- 2027년: 미국 테일러 팹 주요 고객 대상 본격 양산 시작
- 2027~2028년: 의미 있는 파운드리 시장 점유율 및 지위 회복
[하단 분석 요약 (Key Analytic Summary)]
삼성이 선제적으로 도입한 GAA 공정 노하우, 메모리-패키징 원스톱 턴키 전략, 그리고 미국 테일러 팹 투자는 2027~2028년경 강력한 반전과 회복의 모멘텀을 제공할 잠재력이 충분하지만, 가장 핵심적인 성공 열쇠는 '2nm 대면적 수율의 안정화'에 달려 있습니다.](https://econoel-library.com/wp-content/uploads/2026/07/image-13.png)


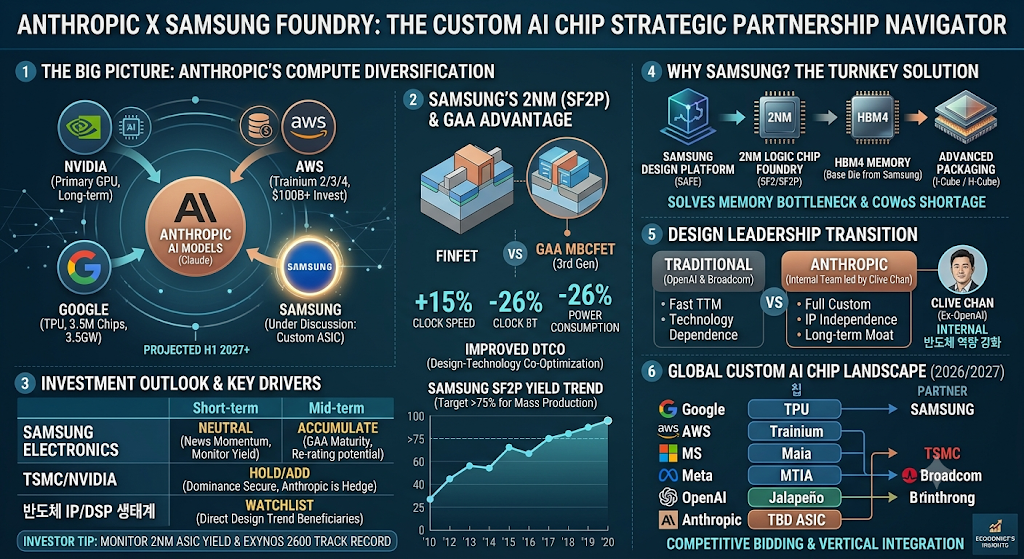
![앤트로픽 X 삼성 파운드리: 커스텀 AI 칩 전략적 파트너십 네비게이터 (인포그래픽 요약)
[이미지 구성 개요]
6개의 주요 섹션과 하단 가이드라인으로 구성된 심층 분석 인포그래픽. 앤트로픽의 컴퓨팅 인프라 다변화 전략 내에서 삼성전자와의 협력이 갖는 기술적, 재무적 의미와 글로벌 AI 칩 시장의 경쟁 구도를 보여줍니다.
[섹션 1: 거대한 그림 - 앤트로픽의 컴퓨트 다변화]
앤트로픽의 AI 모델 '클로드(Claude)'를 중심으로 한 다각적 하드웨어 수급 전략도.
엔비디아 (NVIDIA): 장기적인 주력 GPU 공급사.
AWS (아마존): 트레이니움 2, 3, 4 칩 도입 및 1,000억 달러 이상 투자 파트너.
구글 (Google): TPU 약 350만 개, 3.5GW 규모의 전력 인프라 장기 계약.
삼성 (SAMSUNG): 현재 커스텀 ASIC(맞춤형 반도체) 도입을 위한 초기 협상 중. 2027년 상반기 이후 프로젝트 가시화 예상.
[섹션 2: 삼성의 2나노 (SF2P) & GAA 경쟁 우위]
삼성 파운드리 공정 기술의 기술적 이점 및 수율 전망 차트.
트랜지스터 구조 비교: 기존 FinFET과 삼성의 3세대 GAA MBCFET 구조의 시각적 비교. GAA 도입으로 전력 누설 제어 능력 향상 강조.
FinFET 대비 GAA MBCFET의 성능 향상 수치:
클럭 속도: 15% 향상.
클럭 당 전력 소모: 26% 절감.
전체 전력 소비: 26% 절감.
DTCO (설계-공정 공동 최적화): 삼성의 SAFE 플랫폼을 통한 아키텍처 맞춤 최적화 기술 강조.
삼성 SF2P 수율 추이 및 전망 차트 (꺾은선 그래프):
Y축: 수율(0~100%), X축: 연도('10년 ~ '20년은 과거 트랙 레코드, '21년 이후 GAA 노드 전망).
핵심 메모: 대량 양산을 위한 목표 수율은 75% 이상. 현재 수율은 약 70% 도달하여 개선 추세이나 대형 AI 칩에서의 검증 필요.
[섹션 3: 투자 전망 및 핵심 동인]
투자자들을 위한 종목별 및 생태계별 투자 가이드 테이블.
삼성전자 (Samsung Electronics): 단기 '중립' (뉴스 모멘텀, 수율 모니터링 필요), 중장기 '비중 확대' (GAA 성숙 시 파운드리 체질 개선 및 재평가 기대).
TSMC / 엔비디아 (TSMC / NVIDIA): 중장기 '보유/추가 매수' (독점적 지배력 견고, 앤트로픽의 삼성 협상은 헷지용).
반도체 IP / DSP 생태계: 중장기 '관심 종목 등록' (빅테크의 자체 설계 트렌드에 따른 직접적인 수혜).
[투자자 팁 (핵심)]: 2나노 ASIC 수율 데이터와 엑시노스 2600의 시장 평가를 최우선으로 모니터링하십시오.
[섹션 4: 왜 삼성인가? 원스톱 턴키 솔루션]
삼성이 제공하는 통합 공급망의 시각적 흐름도.
프로세스: [삼성 설계 플랫폼 (SAFE)] -> [2나노 로직 칩 파운드리 (SF2/SF2P)] -> [HBM4 메모리 (삼성 자체 생산 베이스 다이)] -> [첨단 패키징 (I-Cube / H-Cube)].
[핵심 전략 효과]: TSMC 사용 시 발생하는 메모리 수급 불안정 및 패키징(CoWoS) 쇼티지 리스크를 원천 차단.
[섹션 5: 설계 리더십의 전환 (VS 구조)]
외부 파트너십과 자체 설계 전략의 비교 분석.
기존 방식 (OpenAI & 브로드컴): Custom ASIC 공동 개발. 빠른 테이프아웃(Fast TTM)이 장점이나 외부 IP 의존도가 높고 중간 마진 발생.
앤트로픽 방식 (자체 설계팀): Full Custom 설계 지향. 내부 역량 강화. 클라이브 찬(Clive Chan, 전 OpenAI 칩 프로그램 총괄) 영입을 통한 독자 아키텍처 및 IP 라이브러리 구축. 초기 리스크는 크나 장기적인 기술 참호(Moat) 형성 및 마진 최소화 전략.
[섹션 6: 글로벌 커스텀 AI 칩 지형도 (2026/2027)]
빅테크 기업들의 자체 칩 도입 전략 및 제조 파트너 비교 테이블.
구글 (Google): TPU 칩 / 제조 파트너: 삼성 (턴키) & TSMC.
AWS (아마존): 트레이니움 칩 / 제조 파트너: TSMC.
마이크로소프트 (MS): 마이아 칩 / 제조 파트너: TSMC.
메타 (Meta): MTIA 칩 / 제조 파트너: TSMC & 브로드컴 (디자인하우스).
OpenAI: 할라피뇨 칩 / 제조 파트너: 브로드컴 (디자인하우스) & TSMC.
앤트로픽 (Anthropic): TBD ASIC (자체 설계) / 제조 파트너: 삼성 (턴키 유력) & TSMC.
[핵심 테마]: 단순 위탁 생산을 넘어선 '경쟁 입찰' 및 '수직 계열화' 트렌드 심화.
[이미지 하단 및 기타 요소]
가이드라인: 냉정하게 수율 데이터와 엑시노스 2600의 평가를 추적하며 분할 매수 타이밍을 잡으십시오.
출처: '유명 경제 블로거'의 분석 및 데이터 재구성.](https://econoel-library.com/wp-content/uploads/2026/07/image-2.png)