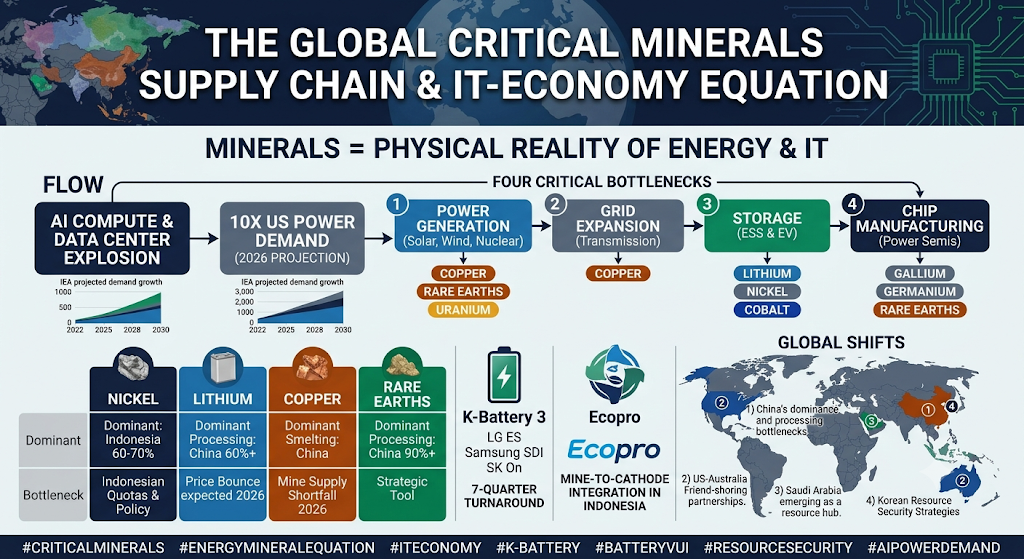
오늘은 이차전지 산업의 턴어라운드 소식과 함께, AI 혁명의 진정한 물리적 실체인 ‘핵심광물 공급망(Critical Minerals Supply Chain)’ 및 글로벌 자원 안보 지형을 심층 분석해 드립니다.
1. 7분기 만의 대반전: K-배터리 및 소재기업 실적 턴어라운드의 실체
글로벌 이차전지 산업을 짙게 드리웠던 ‘캐즘(Chasm·일시적 수요 정체)’의 암운이 마침내 걷히고 있습니다. 국내 배터리 3사인 LG에너지솔루션, 삼성SDI, SK온이 2분기 실적 발표에서 일제히 흑자 전환에 성공했습니다. 배터리 3사가 동반 흑자를 기록한 것은 전기차 캐즘이 본격화되었던 2024년 3분기 이후 무려 7분기(1년 9개월) 만의 쾌거입니다.
이러한 턴어라운드는 단순한 단기 반등이 아닙니다. 지난 2년간 혹독한 업황 속에서 추진해 온 고정비 절감, 수율 안정화, 수주 잔고의 실질적 매출 전환, 그리고 북미 첨단제조생산 세액공제(AMPC) 효과가 복합적으로 작용한 결과입니다. 하반기에도 유럽의 탄소 배출 규제 강화 및 신규 전기차 라인업 확대에 힘입어 실적 개선세는 지속될 전망입니다.
에코프로: 소재 제조사에서 ‘자원·제련 통합기업’으로의 대변신
배터리 셀 완제품 제조사뿐만 아니라, 양극재 핵심 소재 기업인 에코프로의 흑자 전환은 산업 구조적으로 훨씬 더 중요한 시사점을 제공합니다. 에코프로는 지난해 매출 약 3조 4,315억 원, 영업이익 2,332억 원을 기록하며 업황 악화를 완벽히 극복했습니다.
에코프로 실적 회복을 이끈 3대 주역은 다음과 같습니다:
- 전기차용 고니켈 양극재 판매 회복: NCM·NCA 프리미엄 양극재의 출하량 재개.
- 메탈 트레이딩 수익성 확대: 원자재 가격 변동성을 활용한 적극적인 트레이딩 수익 창출.
- 인도네시아 니켈 제련 투자 결실: 현지 제련소 투자로 저렴한 중간재(MHP)를 확보하여 원가율을 획기적으로 낮춘 전략적 성과.
2. 니켈 전쟁: 인도네시아의 자원민족주의와 고니켈 전략의 향방
배터리 성능과 원가를 결정짓는 핵심은 리튬, 니켈, 코발트 등 원재료입니다. 특히 니켈(Ni)은 고에너지 밀도 양극재(NCM, NCA)를 만드는 데 핵심 원료입니다. 주행거리가 500km 이상인 고성능 전기차일수록 니켈 함량이 80~90% 이상인 배터리를 사용하므로, 니켈 수급은 국가 및 기업의 배터리 경쟁력을 좌우합니다.
인도네시아의 자원 통제 정책 4가지
현재 글로벌 니켈 공급의 약 60~70%는 인도네시아가 주도하고 있습니다. 중국 기업들의 과도한 현지 제련소 투자와 증산으로 2024~2026년 니켈 시장은 공급 과잉 상태를 유지해 왔습니다. LFP(리튬인산철) 배터리 확대와 하이브리드(HEV) 차량 증가가 니켈 수요 성장 속도를 일부 느리게 만든 것도 사실입니다.
그러나 인도네시아 정부가 급속도로 자원민족주의를 강화하며 시장 흐름을 완전히 바꾸고 있습니다:
- 생산 쿼터(RKAB) 30% 감축: 2025년 3억 7,900만 톤에서 2026년 2억 5,000만~2억 6,000만 톤 수준으로 대폭 감축하여 가격 폭락을 막고 시장 통제권을 행사.
- 1년 단위 허가제 도입: 기존 3년 단위 광산 허가를 1년으로 단축하여 매년 생산량을 정밀 조절.
- 로열티 및 가격 체계 개편: 원광 가격 산정 방식을 개정하고 로열티를 인상하여 현지 제련업체의 생산 비용 증가 유도.
- 고부가가치화 및 환경 규제: 단순 원광 수출을 금지하고 현지에서 황산니켈·전구체까지 가공하도록 강제.
LG엔솔·삼성SDI·SK온 등 국내 배터리 제조사는 고니켈 NCM/NCA 전략을 고수하고 있습니다. 최근의 니켈 가격 하락은 배터리 원가 절감과 전기차 가격 경쟁력 향상으로 이어졌으나, 2030년 이후 장거리 전기차 수요가 재폭발할 경우 니켈 확보 전쟁이 다시 뜨겁게 달아오를 것입니다.
3. 에코프로의 인도네시아 진출: K-배터리 구조적 한계의 돌파구
국내 배터리 소재 기업들은 그동안 니켈을 국제 시장에서 단순히 구매해 전구체와 양극재를 만드는 수동적 구조였습니다. 그러나 에코프로의 인도네시아 진출은 한국 배터리 산업이 소재 제조국에서 ‘자원·소재 통합국’으로 도약하는 계기를 만들었습니다.
- 소재에서 자원으로의 전환: 인도네시아 제련소 4곳에 대한 지분 투자를 통해
[광산 → 제련(MHP) → 황산니켈 → 전구체 → 양극재]로 이어지는 완벽한 수직 계열화를 달성했습니다. 이는 일본 스미토모 마이닝, 중국 GEM·CATL이 주도하던 통합 모델에 한국 기업이 본격 진입했음을 뜻합니다. - 압도적 원가 경쟁력: 배터리 원가의 약 40%를 차지하는 양극재에서 니켈 조달 비용을 낮춰 가격 변동 위험을 최소화했습니다.
- 공급망 안정성: 2022년 니켈 가격 급등과 같은 지정학적 숏티지 파동 속에서도 안정적인 중간재를 확보할 수 있는 강력한 방어선을 구축했습니다.
4. 핵심 광물 7대 공급망 지형도 및 글로벌 밸류체인 분석
핵심 광물 공급망은 배터리, 반도체, AI, 방위산업, 신재생에너지의 기반입니다. 주요 광물별 글로벌 공급망 현황은 아래와 같습니다:
| 광물 | 주요 생산국 | 정제·가공 주도국 | 핵심 기업 | 2026년 주요 이슈 및 비고 |
| 니켈 (Ni) | 인도네시아 (60~70%) | 인도네시아 내 중국계 제련소 | 中 GEM·CATL, 日 스미토모, 韓 에코프로 | 인니 정부 2026년 생산쿼터 30% 감축 및 자원민족주의 강화 |
| 리튬 (Li) | 호주, 칠레, 중국, 아르헨티나 | 중국 (60%+ 독점) | 美 알버말, 칠레 SQM, 中 CATL, 韓 POSCO | CATL 대형 광산 재가동 등 공급 조절. 2026년 가격 반등 국면 |
| 코발트 (Co) | 콩고민주공화국 (DRC 70%+) | 중국 집중 | 中 CMOC, 화유코발트 | 미국 국방부의 비축용 코발트 입찰 재개 등 전략비축 확대 |
| 희토류 (REE) | 중국 중심 | 중국 (60~90% 독점) | 중국국영기업 중심 | 중국의 라이선스 지연 및 수출 통제 카드화. 서방 대체선 모색 |
| 구리 (Cu) | 칠레, 페루, 미국 등 | 중국 비중 높음 | 칠레 코델코, 美 프리포트, 韓 고려아연 | 대형 광산(그래스버그 등) 사고 및 차질로 2026년 공급 부족 우려 |
| 흑연 | 중국 (천연/인조 압도적) | 중국 집중 | 중국 국영·민영 다수 | 음극재 원료로 탈중국 대체 공급망 확보가 가장 어려운 품목 |
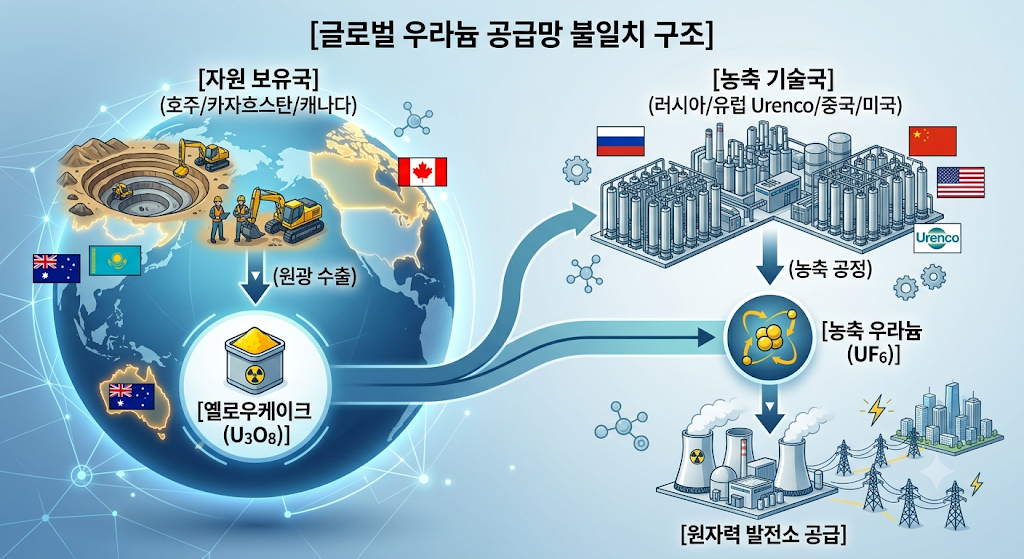
| 우라늄 (U) | 카자흐스탄, 나미비아, 캐나다 | 러시아, 프랑스, 중국 | 카자톰프롬, 佛 오라노, 캐머코 | 전 세계 원자로 50~60기 신규 건설로 향후 장기 수요 가시성 높음 |
글로벌 공급망의 4대 공통 흐름
- 중국 의존도 다변화를 위한 M&A 폭발: 정제·가공을 중국이 독점(희토류 90%, 리튬 60%+)함에 따라 2026년 글로벌 광업계는 탈중국을 위한 M&A가 폭발하고 있습니다.
- 우방국 중심 공급망 재편 (Friend-shoring): 미국은 미-호주 핵심광물 프레임워크(10억 달러 투입) 및 사우디·말레이시아·태국과의 다자 협정을 통해 탈중국망을 구축 중입니다.
- 새로운 자원 강국의 부상: 사우디아라비아가 ‘비전 2030’ 하에 5만㎢ 규모의 탐사 허가를 내주며 신흥 광물 거점으로 급부상했습니다.
- 수요 폭증: IEA 전망에 따르면 핵심광물 수요는 2022년 470만 톤에서 2030년 3,000만 톤으로 6배 이상 증가할 것입니다.
5. 한국의 대비 현황과 냉정한 한계
한국은 전기차 배터리 핵심 광물의 대중국 수입 의존도가 80~90%에 달합니다. 이에 대응해 정부와 민간은 다음과 같이 움직이고 있습니다:
- 국가자원안보 특별법 시행: 자원안보위기 대응 체계 정립, 핵심자원 비축 의무화 및 민간기업 자원 탐사·지분 투자 지원.
- 희토류 공급망 종합대책: 희토류 17종 전체를 핵심광물로 지정, 해외자원개발 융자 예산 확대(2026년 675억 원).
- 한미 협력 채널 및 FORGE 참가: 미국 내 정제 인프라 공동 투자 및 다자 협력 강화.
- 기업의 민간 공격 투자: 에코프로(인니 니켈 수직계열화), POSCO홀딩스(리튬·니켈 자산 확대), 고려아연(구리·아연 및 희소금속 제련 확장).
냉정한 한계점
인도네시아 등 제3국에 투자하더라도 현지 제련 인프라 자본의 상당수가 중국계(CATL, Tsingshan 등)로 얽혀 있어 완전한 탈중국은 구조적으로 불가능에 가깝습니다. 또한 국가 전략 비축 물량도 갑작스러운 수출 통제 시 즉각 견뎌낼 수 있는 기간에는 아직 한계가 존재합니다.
6. 통찰: ‘에너지 = 광물’ 등식과 AI 인프라의 잔혹한 생존 방정식
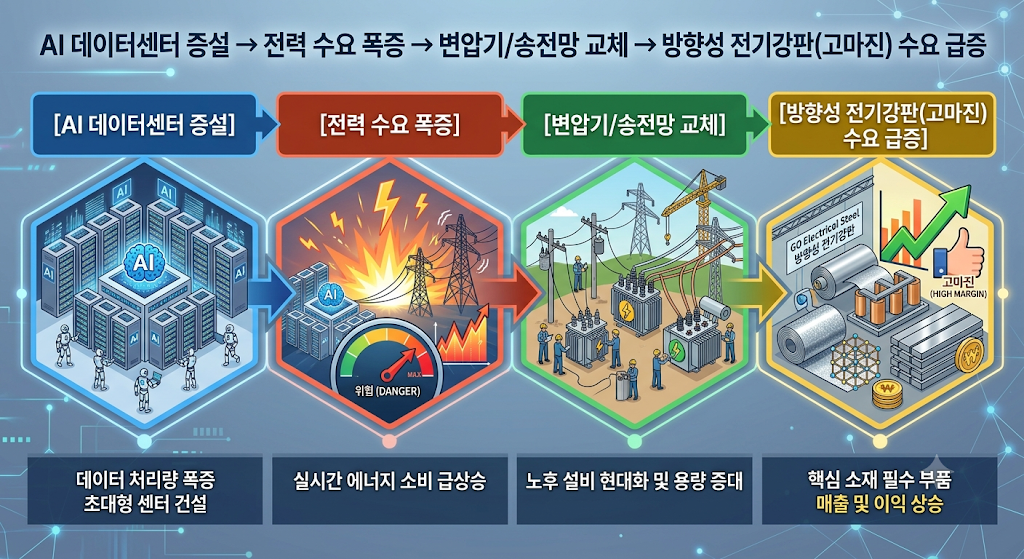
AI 시대를 관통하는 가장 본질적인 시각은 “AI 연산 수요 폭증 → 전력 수요 폭증 → 광물 수요 폭증”이라는 선순환 체계입니다. 전기를 만들고, 옮기고, 저장하는 모든 물리적 실체가 곧 광물이기 때문입니다.
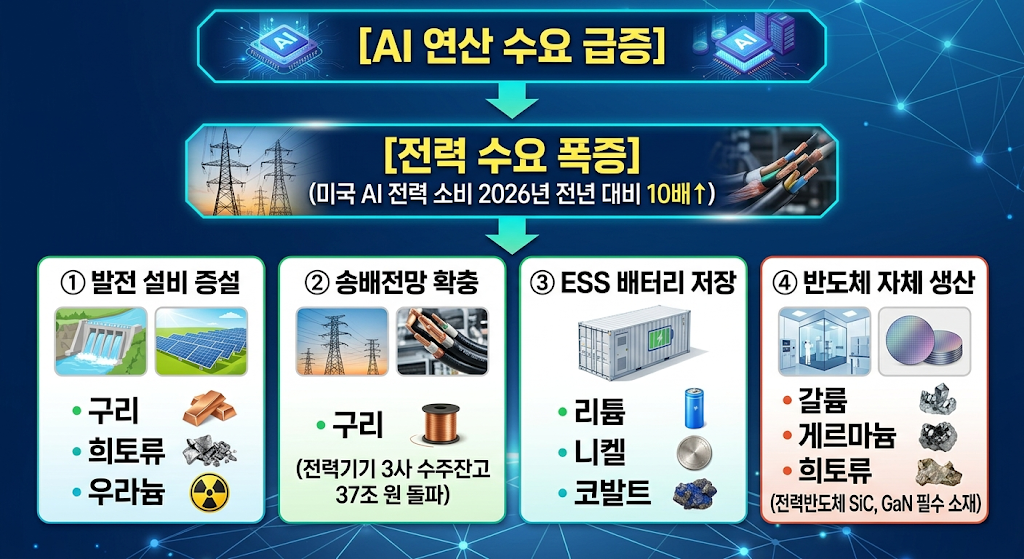
AI 데이터센터 전력망 구축과 맞물려 국내 AI 전력 핵심설비 ETF가 2026년 들어 폭발적인 수익률을 기록한 것도 이러한 매크로 흐름이 시장 가격에 반영된 결과입니다.
7. 최종 투자 전략: 단기 전술과 중장기 포트폴리오
단기적 관점 (Tactical View)
- 턴어라운드 확인: 배터리 셀 메이커의 흑자 전환과 인도네시아의 생산 쿼터 감축(30%)은 광물 및 소재 가격의 강력한 하방 방어선 역할을 합니다.
- 디커플링 수혜주: 완성품 셀 제조사보다, 자원-소재 수직계열화를 완성하여 확실한 이익률을 챙기는 에코프로, POSCO홀딩스와 같은 소재 기업 중심의 접근이 유효합니다.
중장기적 관점 (Strategic View)
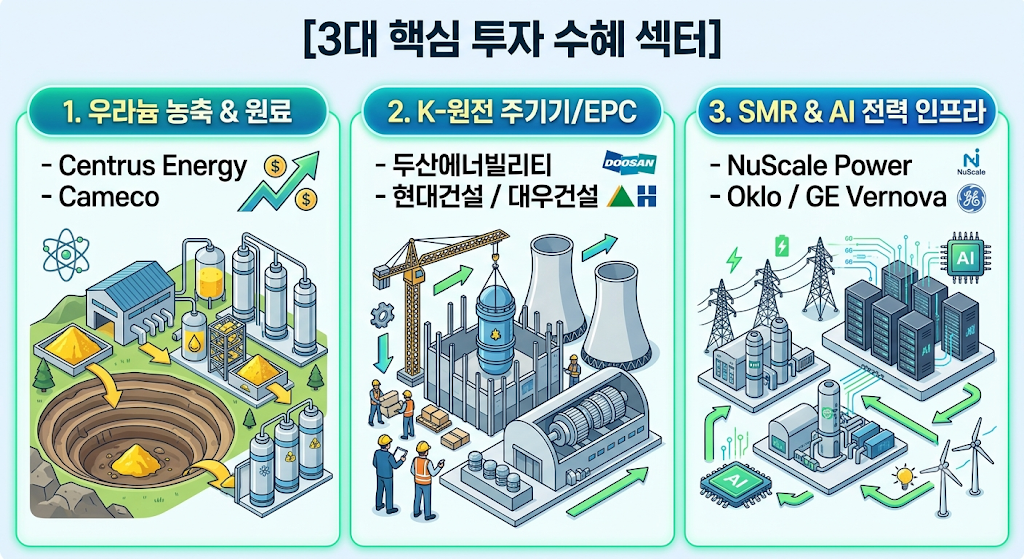
- 발전 & 송배전 (최상): 북미 전력망 교체 및 데이터센터 수요와 직접 연동되는 구리, 우라늄, 전력기기 관련주(HD현대일렉트릭, 고려아연, 우라늄 ETF).
- 에너지 저장 / ESS (중상): 광산-제련 수직계열화를 구축한 양극재 및 셀 메이커(에코프로, POSCO홀딩스, LG에너지솔루션).
- 반도체 & 칩 소재 (상): 중국 수출 통제에 맞서 차세대 전력반도체(SiC, GaN) 국산화 및 대체 소재 기술을 보유한 첨단 소재 기업.
관련 기사:
![스페이스X '스타마인드 AI' 프로젝트 분석 및 인포그래픽 대체 텍스트
[블로거의 서문]
안녕하십니까. 유명 경제 블로거입니다.
IT 인프라 산업에서 가장 큰 병목 중 하나는 데이터센터의 전력 수급과 냉각 문제입니다. 전 세계 빅테크 기업들이 원자력 발전소까지 계약하며 지상 데이터센터의 한계를 넘으려 애쓰는 지금, 일론 머스크의 스페이스X는 아예 데이터센터를 우주로 띄우겠다는 파격적인 해법을 내놓았습니다.
바로 '스타마인드 AI(StarMind AI)' 프로젝트입니다.
이 프로젝트는 단순히 위성을 띄우는 것이 아니라, 궤도 상에 대규모 AI 데이터센터를 구축하는 것을 목적으로 합니다. 성공한다면 지상의 전력, 용수, 규제 한계를 한 번에 뛰어넘는 패러다임 전환이 될 것입니다.
함께 첨부한 인포그래픽은 스타마인드 AI의 핵심 4대 구성 요소와 경제적 관점의 총평을 디테일하게 잘 보여주고 있습니다. 인포그래픽을 직접 보기 어려운 분들을 위해 경제 에디터의 시각을 담아 상세한 대체 텍스트를 작성했습니다.
[인포그래픽 대체 텍스트: 스페이스X 스타마인드 AI 딥다이브]
본 인포그래픽은 'STARMIND AI: SPACEX’S ORBITAL DATA CENTER INITIATIVE (스타마인드 AI: 스페이스X의 궤도 데이터센터 이니셔티브)'라는 제목 아래, 우주 공간을 배경으로 화려한 미래형 위성과 네 가지 핵심 요소, 그리고 경제학적 총평을 담고 있습니다.
[메인 비주얼 및 상단]
인포그래픽 상단에는 푸른 지구 곡선 위로 'STARMIND AI'라는 글자가 선명한 거대한 미래형 데이터센터 위성이 떠 있습니다. 이 위성에는 'AI1'이라는 모델명이 새겨져 있으며, 마치 심장처럼 파랗게 빛나는 AI 연산 노드가 데이터 스트림을 우주로 뿜어내고 있습니다.
[4대 핵심 구성 요소 분석]
그 아래로 핵심 미션, 전력원, 데이터 통신, 핵심 기술의 4가지 부문이 상세한 아이콘 및 설명과 함께 배치되어 있습니다.
CORE MISSION (핵심 미션)
아이콘: 위성 내부에 서버 랙이 꽉 차 있고, 그 중심에 'AI'라고 새겨진 두뇌가 빛나고 있습니다.
설명: 궤도 상에 AI 데이터센터 구축. 우주 환경에서 대규모 AI 연산 직접 처리.
일정: 'LAUNCH: ~2027 (PROTOTYPE)' (2027년 경 시제품 발사 목표)
POWER SOURCE (전력원)
아이콘: 새의 날개처럼 활짝 펼쳐진 거대한 태양광 패널 배열.
설명: 보잉 747기 동체보다 넓은 70m급 초대형 태양광 패널. 평균 출력 약 120kW, 최대 150kW급 전력 공급. 열은 우주 진공으로 방출하는 패시브 복사 냉각 방식 활용.
DATA TRANSMISSION (데이터 통신)
아이콘: 4기의 위성이 붉은색 레이저로 촘촘하게 메시(Mesh) 네트워크를 형성하고 있습니다.
설명: 기존 스타링크의 위성 간 광학 레이저 통신망을 연산 데이터 전송의 '백홀'로 활용. 현재 초당 200Gbps 수준이며, 향후 1Tbps까지 업그레이드 계획. 연산이 끝난 결과값만 지상으로 전송.
KEY TECHNOLOGY & INFRASTRUCTURE (핵심 기술 및 인프라)
아이콘: 방패 모양의 보호막 아래 'NVIDIA VERA RUBIN'이라고 쓰인 엔비디아의 차세대 GPU 칩이 빛나고 있습니다.
설명: 엔비디아의 차세대 GPU 아키텍처인 '베라 루빈(Vera Rubin)' 탑재 가능성 시사. 최첨단 미세 공정 칩을 우주 방사선으로부터 보호하기 위한 물리적 차폐(Radiation Hardening) 및 소프트웨어 차원의 TMR(삼중 다중화) 설계가 필수적.
[경제학적 시각 (ECONOMIST’S VIEW)]
인포그래픽 하단에는 돋보기로 지구본과 상승하는 경제 그래프를 관찰하는 아이콘과 함께 경제학자/투자자의 관점에서 이 프로젝트를 총평하는 섹션이 있습니다.
총평: 수송(스타십)+통신(스타링크)+AI(xAI)를 일원화한 독보적인 시스템 통합 프로젝트.
리스크 및 체크포인트: 기술적 실현 가능성을 넘어 실제 지상 데이터센터보다 저렴할지에 대한 경제성(Economic Viability), 우주 방사선으로 인한 하드웨어 수명 단축 및 교체 주기 비용, 궤도 혼잡 및 우주 쓰레기 논란, 규제 승인 불확실성.
[하단 일정표 (로드맵)]
오른쪽 하단에는 규제 승인부터 양산까지의 타임라인을 나타내는 화살표가 있습니다.
REGULATORY APPROVAL (PENDING) (규제 승인 대기 중): FCC 등 규제 당국의 심사 단계.
2027 PROTOTYPE (2027년 시제품): 첫 하드웨어(AI1) 궤도 발사 및 검증.
2027+ MASS PRODUCTION (GIGASAT) (2027년 이후 양산): 텍사스 '기가샛' 시설에서의 대량 생산.](https://econoel-library.com/wp-content/uploads/2026/08/image-13.png)


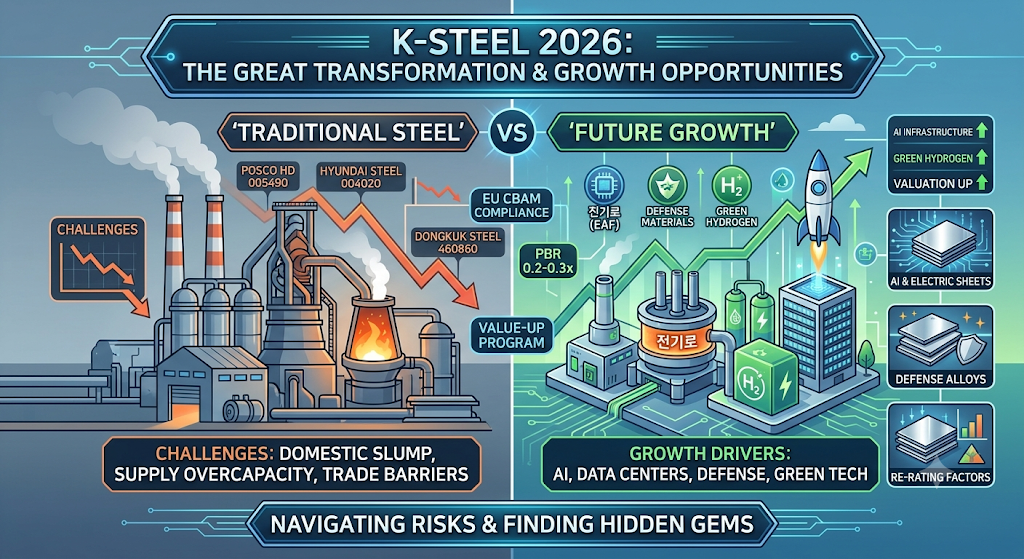
![[2026년 한국 철강산업 대전환 및 성장 기회 인포그래픽]
상단 타이틀: K-STEEL 2026: THE GREAT TRANSFORMATION & GROWTH OPPORTUNITIES (한국 철강 2026: 대전환과 성장 기회)
좌측 (TRADITIONAL STEEL - 기존 전통 철강): 고로와 연기를 내뿜는 공장 굴뚝 배경. 포스코홀딩스(005490), 현대제철(004020), 동국제강(460860) 등 주요 기업의 하락세를 나타내는 주가 그래프와 함께 내수 침체, 공급 과잉, 무역 장벽이라는 3대 위협 요인(CHALLENGES) 명시.
우측 (FUTURE GROWTH - 미래 성장 동력): 전기로(EAF), 수소 기술, AI, 방산 소재를 상징하는 아이콘과 로켓 우상향 주가 그래프. AI 데이터센터 및 변압기용 전기강판, 방산용 특수합금, 저탄소 기술을 통한 PBR(0.2~0.3배) 저평가 탈출 및 밸류에이션 상승(VALUATION UP) 모멘텀 명시.
하단 메세지: EU CBAM 준수 및 정부 밸류업 프로그램을 통한 리스크 극복과 숨은 알짜 수혜주 발굴(NAVIGATING RISKS & FINDING HIDDEN GEMS) 메시지 전달.](https://econoel-library.com/wp-content/uploads/2026/07/image-36.png)


![부동산 정책 국민 대토론회 총력 분석: 자산 시장의 대전환과 7월 말 대책 시나리오
1. 웹 표준 한 줄 대체 텍스트 (Short Alt Text)
alt="유명 경제 블로거의 IT 산업 전문 분석 및 지혜로운 투자 마스터플랜 인포그래픽"
2. 블로그 본문용 상세 설명 / 캡션 (Long Description)
[인포그래픽 구성 상세 설명]
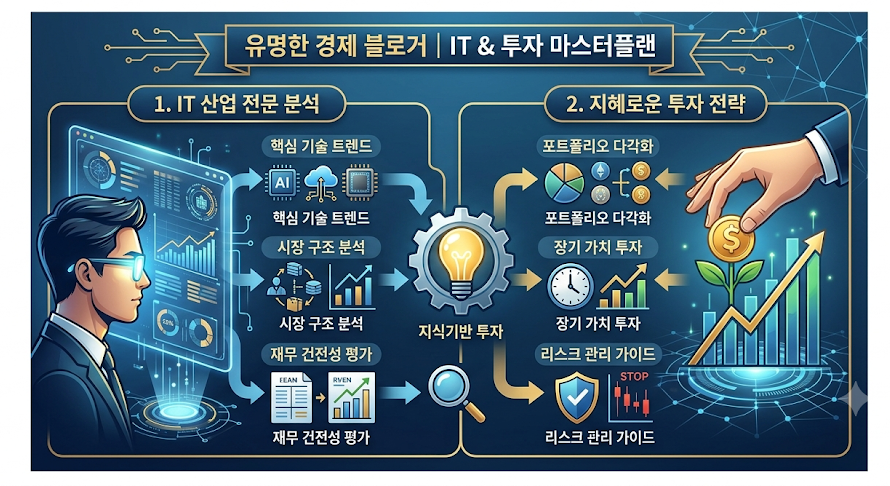
이 이미지 "유명 경제 블로거 | IT & 투자 마스터플랜"은 IT 산업 분석과 성공적인 투자 전략의 연결 고리를 직관적으로 설명하는 인포그래픽입니다.
좌측 (1. IT 산업 전문 분석):
애널리스트가 디지털 스크린을 통해 테크 데이터를 분석하는 모습이 그려져 있습니다.
핵심 기술 트렌드: AI, 클라우드, 반도체 칩 등 첨단 기술 분야를 정밀 탐색합니다.
시장 구조 분석: 데이터 기반의 시장 동향 및 산업 구조를 다각도로 평가합니다.
재무 건전성 평가: 기업 재무제표와 실적 그래프를 분석하여 기초 체력을 파악합니다.
중앙 (지식기반 투자):
분석된 데이터와 인사이트가 톱니바퀴와 전구 모형을 거쳐 실질적인 투자 지식으로 전환되는 과정을 보여줍니다.
우측 (2. 지혜로운 투자 전략):
포트폴리오 다각화: 원형 차트와 다양한 자산 아이콘을 통해 리스크를 분산합니다.
장기 가치 투자: 시계와 상승 그래프를 활용해 단기 변동성을 극복하는 가치 투자를 강조합니다.
리스크 관리 가이드: 방패 아이콘과 손절매(Stop) 지표를 통해 안정적인 자산 보호 전략을 제시합니다.
오른쪽 하단에는 새싹이 돋아나며 큰 상승 그래프로 이어지는 이미지로 자산의 지속적인 성장을 표현하고 있습니다.](https://econoel-library.com/wp-content/uploads/2026/07/image-34-edited.png)


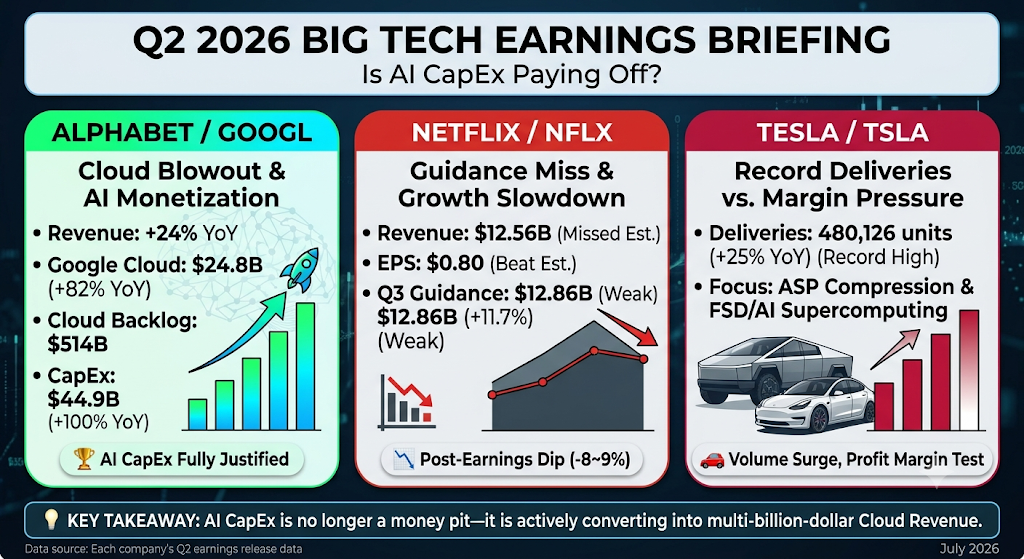
![2026년 2분기 Big Tech(알파벳, 넷플릭스,테슬라 등) 실적 총정리
Top Header:
Q2 2026 BIG TECH EARNINGS BRIEFING"Is AI CapEx Paying Off?"
Main Split Section (3 Columns):
ALPHABET (GOOGL) [Color: Bright Green / Neon Blue]
Headline: Cloud Blowout & AI Monetization
Key Data:
Revenue: +24% YoY
Google Cloud: $24.8B (+82% YoY)
Cloud Backlog: $514B
CapEx: $44.9B (+100% YoY)
Takeaway Tag: 🏆 AI CapEx Fully Justified
NETFLIX (NFLX) [Color: Red / Dark Gray]
Headline: Guidance Miss & Growth Slowdown
Key Data:
Revenue: $12.56B (Missed Est.)
EPS: $0.80 (Beat Est.)
Q3 Guidance: $12.86B (+11.7%) (Weak)
Takeaway Tag: 📉 Post-Earnings Dip (-8~9%)
TESLA (TSLA) [Color: Crimson / Metallic White]
Headline: Record Deliveries vs. Margin Pressure
Key Data:
Deliveries: 480,126 units (+25% YoY) (Record High)
Focus: ASP Compression & FSD/AI Supercomputing
Takeaway Tag: 🚗 Volume Surge, Profit Margin Test
Bottom Footer (Core takeaway):
💡 KEY TAKEAWAY: AI CapEx is no longer a money pit—it is actively converting into multi-billion-dollar Cloud Revenue.](https://econoel-library.com/wp-content/uploads/2026/07/image-31.png)