[카테고리:] economy

  • [2026.05.09]글로벌 원유 가격 상승과 한국 석유화학 산업의 대전환 — 2026년 5월 심층 분석

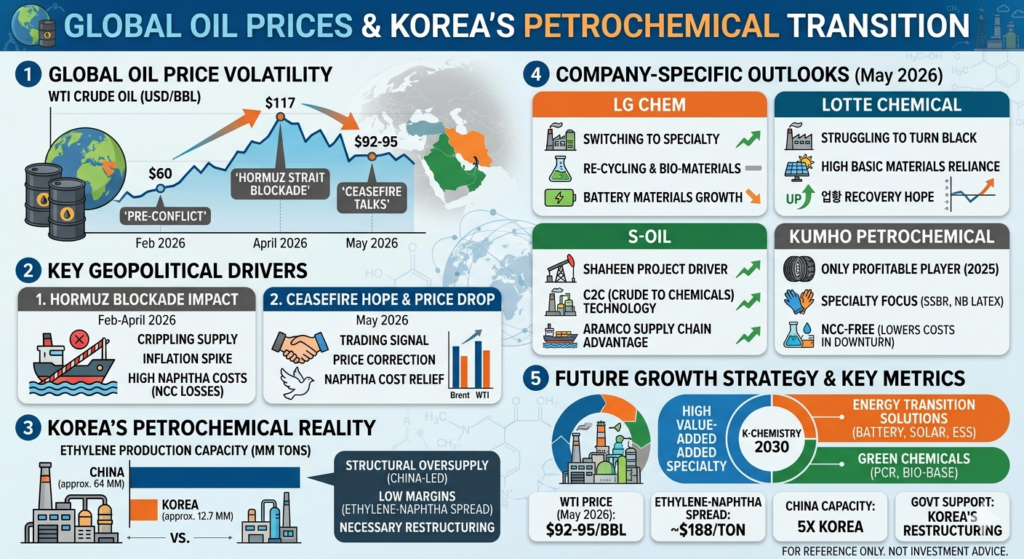
    [글로벌 원유 가격과 한국 석유화학의 대전환 인포그래픽 대체 텍스트]
이미지 전체 제목:
글로벌 원유 가격 및 한국 석유화학 산업의 대전환 (GLOBAL OIL PRICES & KOREA'S PETROCHEMICAL TRANSITION)

섹션 1. 글로벌 유가 변동성 (GLOBAL OIL PRICE VOLATILITY)
WTI 원유 가격(USD/BBL) 추이를 보여주는 꺾은선 그래프입니다. 2026년 2월 '분쟁 전(PRE-CONFLICT)' 약 60달러에서, 4월 '호르무즈 해협 봉쇄(HORMUZ STRAIT BLOCKADE)' 시기에 117달러로 급등했다가, 5월 '휴전 협상(CEASEFIRE TALKS)'으로 92~95달러 수준으로 하락하는 흐름을 보여줍니다. 유가 급등락을 나타내는 화살표와 지구본, 원유 배럴 이미지가 함께 배치되어 있습니다.

섹션 2. 주요 지정학적 요인 (KEY GEOPOLITICAL DRIVERS)
유가 변동의 두 가지 주요 원인을 설명합니다.

호르무즈 봉쇄 충격 (HORMUZ BLOCKADE IMPACT, 2월~4월): 배가 가로막힌 아이콘과 함께 '공급 차질(CRIPPLING SUPPLY)', '인플레이션 급등(INFLATION SPIKE)', '높은 납사 원가 - NCC 손실(HIGH NAPHTHA COSTS - NCC LOSSES)'을 특징으로 꼽습니다.

휴전 기대 및 유가 하락 (CEASEFIRE HOPE & PRICE DROP, 5월): 악수하는 손과 평화의 비둘기 아이콘과 함께 '거래 신호(TRADING SIGNAL)', '가격 조정(PRICE CORRECTION)', '납사 원가 부담 완화(NAPHTHA COST RELIEF)'를 설명합니다. WTI와 브렌트유 가격 차이를 보여주는 작은 막대그래프가 포함되어 있습니다.

섹션 3. 한국 석유화학의 현실 (KOREA'S PETROCHEMICAL REALITY)
중국과 한국의 에틸렌 생산 능력(MM TONS)을 비교하는 막대그래프입니다. 중국은 약 64 MM톤, 한국은 약 12.7 MM톤으로 중국이 압도적으로 높음을 보여줍니다. 거대 공장과 작은 공장의 대조적인 아이콘과 함께 '중국 주도의 구조적 공급 과잉(STRUCTURAL OVERSUPPLY - CHINA-LED)', '저마진 - 에틸렌-납사 스프레드 악화(LOW MARGINS - ETHYLENE-NAPHTHA SPREAD)', '필수적인 구조조정(NECESSARY RESTRUCTURING)'이라는 메시지를 전달합니다.

섹션 4. 기업별 전망 (2026년 5월 기준) (COMPANY-SPECIFIC OUTLOOKS (May 2026))
네 개의 주요 국내 화학 기업의 상태와 전략을 아이콘과 함께 설명합니다.

LG화학 (LG CHEM): '스페셜티 전환(SWITCHING TO SPECIALTY, 상승 화살표)', '재활용 및 바이오 소재(RE-CYCLING & BIO-MATERIALS, 보합선)', '배터리 소재 성장(BATTERY MATERIALS GROWTH, 하락 화살표 - ASP 하락 리스크 반영)'을 특징으로 꼽습니다.

롯데케미칼 (LOTTE CHEMICAL): '흑자 전환 노력(STRUGGLING TO TURN BLACK)', '높은 기초 소재 의존도(HIGH BASIC MATERIALS RELIANCE)', '업황 회복 기대(UP 업황 RECOVERY HOPE, 상승하는 꺾은선 그래프)'를 보여줍니다.

에쓰오일 (S-OIL): '샤힌 프로젝트 동력(SHAHEEN PROJECT DRIVER, 상승 화살표)', 'C2C - 원유-화학 직접 전환 기술(C2C (CRUDE TO CHEMICALS) TECHNOLOGY, 상승 화살표)', '아람코 공급망 우위(ARAMCO SUPPLY CHAIN ADVANTAGE, 상승 화살표)'를 강조합니다.

금호석유화학 (KUMHO PETROCHEMICAL): '2025년 유일한 흑자 기업(ONLY PROFITABLE PLAYER (2025))', '스페셜티 집중 - SSBR 타이어, NB 라텍스(SPECIALTY FOCUS (SSBR, NB LATEX))', 'NCC 비보유로 불황기 원가 절감(NCC-FREE (LOWERS COSTS IN DOWNTURN))'을 특징으로 꼽습니다.

섹션 5. 미래 성장 전략 및 핵심 지표 (FUTURE GROWTH STRATEGY & KEY METRICS)
'K-화학 2030 (K-CHEMISTRY 2030)'이라는 중앙 원형 다이어그램을 중심으로 한국 화학 산업의 3대 미래 전략을 제시합니다.

고부가가치 스페셜티 (HIGH VALUE-ADDED SPECIALTY)

에너지 전환 솔루션 - 배터리, 태양광, ESS (ENERGY TRANSITION SOLUTIONS - BATTERY, SOLAR, ESS)

친환경 화학 - PCR 재활용, 바이오 기반 (GREEN CHEMICALS - PCR, BIO-BASE)

하단에는 핵심 데이터를 요약한 카드가 있습니다.

WTI 가격 (2026년 5월): $92-95/BBL

에틸렌-납사 스프레드: ~$188/TON

중국 생산 능력: 한국의 5배

정부 지원: 한국 산업 구조조정

이미지 하단 푸터:
본 이미지는 투자 참고용이며, 특정 종목의 매수·매도를 권유하지 않습니다. (FOR REFERENCE ONLY. NOT INVESTMENT ADVICE.)

    지금 원유 시장에서 무슨 일이 벌어지고 있는가

    2026년, 글로벌 원유 시장과 한국 석유화학 산업은 역사적인 격동의 한가운데 서 있다. 지난 2월 말 미국·이스라엘 연합군의 이란 공습으로 시작된 중동 분쟁이 호르무즈 해협을 봉쇄하면서 전 세계 원유 공급의 약 5분의 1이 차단되는 초유의 사태가 발생했다. 그 결과 브렌트유는 5월 1일 장중 배럴당 126.41달러까지 치솟아 2022년 3월 러시아-우크라이나 전쟁 이후 최고치를 갈아치웠고, WTI도 배럴당 117달러의 52주 최고치를 기록했다.

    주요 생산·소비 국가 상황

    구분주요 생산국주요 소비국현재 상황 요약
    산유국사우디아라비아, 러시아, 미국, 이라크–OPEC +는 생산량을 2 % 감축하고, 미국은 셰일 생산 확대를 지속. 러시아는 제재에도 불구하고 생산량 유지.
    소비국중국, 미국, 인도–중국은 석유화학 수요 급증, 인도는 성장형 수요, 미국은 항공·운송 수요 회복세.

    그러나 5월 들어 분위기가 바뀌기 시작했다. 미국과 이란 간 휴전 협상이 급물살을 타면서 유가가 단 며칠 만에 배럴당 94~96달러 수준으로 급락했다. 5월 7일 현재 WTI는 배럴당 92~95달러, 브렌트유는 배럴당 108달러 안팎에서 거래되고 있다. 한 달 전 대비 15% 넘게 하락했지만, 1년 전과 비교하면 여전히 65% 이상 높은 수준이다.

    이 원유 가격의 급등과 급락은 한국 석유화학 산업에 어떤 의미를 가질까? 석유화학의 핵심 원료인 납사(Naphtha)가 원유에서 파생되는 만큼, 원유 가격의 변동은 국내 석유화학 기업의 수익성과 주가에 직결된다. 하지만 단순히 “유가가 오르면 석유화학주도 오른다”는 공식은 이제 더 이상 성립하지 않는다. 2022년 이후 약 4년에 걸친 구조적 불황을 겪고 있는 한국 석유화학 산업의 현실을 이해해야만, 지금의 변화가 어떤 투자 기회를 열어줄 수 있는지 정확히 가늠할 수 있다.

    생산·수요 전망

    제품2025‑연도 성장률2026‑예상 트렌드
    MDI8 % 상승공급 제한·수요 증가로 고수익 지속
    프로필렌5 % 상승생산능력 확대, 가격 상승 기대
    LDPE/HDPE3‑4 % 상승중국·인도 수요 확대, 공급 과잉 완화
    BPA10 % 상승금호석유화학 영업이익 크게 개선

    이 글에서는 글로벌 원유 시장의 구조적 흐름, 한국 석유화학 산업이 처한 현실, 그리고 LG화학·롯데케미칼·S-Oil·금호석유화학 등 대표 기업별 주가 전망을 심층 분석한다.


    1부. 글로벌 원유 시장의 구조적 변화 — 지정학의 귀환

    1-1. 호르무즈 해협 봉쇄가 가져온 충격

    호르무즈 해협은 세계 원유 물동량의 약 20%, 액화천연가스(LNG)의 약 17%가 통과하는 글로벌 에너지 공급의 목줄이다. 이 핵심 수로가 2026년 2월 말부터 사실상 봉쇄 상태에 놓이면서 전 세계 에너지 시장에 2022년 러시아-우크라이나 전쟁 이후 최대 충격이 가해졌다. 약 87개국에서 온 2만 3,000여 명의 선원들이 페르시아만에 발이 묶였고, 원유·LNG 선박의 정상 운항이 중단됐다.

    그 결과 국제유가는 2월 중순 배럴당 60달러 초중반에서 4월 말 배럴당 120달러 이상으로 두 달 만에 두 배 가까이 급등했다. 이는 글로벌 인플레이션 압력을 재점화하고, 각국 중앙은행의 금리 정책에 혼란을 야기했다. 한국의 경우 원유 수입량의 70~80%를 중동에서 조달하는 구조이기 때문에 이 충격이 가장 직접적으로 체감됐다.

    특히 한국 석유화학 산업 입장에서 이 사태는 이중으로 치명적이었다. 핵심 원료인 납사 조달 비용이 급등하면서 원가 부담이 가중됐고, 동시에 글로벌 수요 위축 우려로 석유화학 제품의 판매 가격은 오히려 제한적 상승에 그쳤다. 즉, 원가는 올라가고 마진은 줄어드는 최악의 수익성 구조가 연출된 것이다.

    1-2. 유가 급락 전환 — 휴전 기대와 그 파장

    그러나 5월 들어 반전이 일어났다. 미국과 이란 사이에서 전쟁 종식을 위한 협상이 급격히 진전되면서, 트럼프 대통령이 “거래가 성사될 경우 호르무즈 해협이 재개될 것”이라는 신호를 시장에 보냈다. 시장은 즉각 반응했다. 브렌트유는 5월 1일 126달러를 고점으로 불과 며칠 만에 108달러로 급락했고, WTI 역시 100달러 아래로 내려왔다.

    이 유가 급락이 한국 석유화학 산업에 갖는 의미는 복잡하다.

    긍정적 측면으로는 납사 조달 비용 하락으로 원가가 개선되고, 스프레드(제품 판매가와 원료 구매가의 차이) 회복 가능성이 열린다는 점이다. 유가가 하락하면 납사 가격도 동반 하락하는데, 제품 가격이 상대적으로 유지되거나 완만하게 하락할 경우 마진이 개선된다.

    부정적 측면으로는 유가 하락이 재고 평가손실을 야기한다는 점이다. 정유사들은 고가에 구매한 원유 재고의 가치가 하락하면 재고 관련 손실이 발생한다. 또한 호르무즈 해협이 완전히 정상화되기까지는 수주 이상의 시간이 걸릴 것으로 전망돼, 단기적인 공급 차질은 여전히 남아 있다.

    1-3. OPEC+의 전략적 딜레마

    유가 변동에 또 다른 변수로 작용하는 것이 OPEC+ 산유국 연합의 증산 결정이다. 중동 분쟁으로 이란의 원유 수출이 급감한 상황에서, 사우디아라비아·UAE 등 다른 산유국들이 얼마나 빠르게 감산 완화에 나설지가 관건이다.

    증산 확대는 유가를 추가로 하락시키는 요인이지만, 한국 석유화학 입장에서는 원료 납사의 안정적 조달이 가능해진다는 점에서 오히려 환영할 만한 상황이다. 특히 한화에너지그룹의 분석에 따르면, 이른바 ‘OPEC+ 감산 완화의 반사 수혜’로 인해 한국 NCC(납사분해설비) 기반 기업들의 원가 경쟁력이 회복될 가능성이 높다.


    2부. 한국 석유화학 산업의 구조적 위기 — 4년간의 불황

    2-1. 중국發 공급 과잉이라는 구조적 폭탄

    한국 석유화학 산업이 처한 위기를 이해하려면 단순한 경기 사이클이 아닌, 구조적 차원의 변화를 들여다봐야 한다.

    핵심은 중국의 폭발적인 설비 증설이다. 중국의 에틸렌 생산 능력은 현재 6,400만 톤에 육박하며, 이는 한국의 1,270만 톤의 무려 5배에 달한다. 중국의 에틸렌 자급률은 2020년 50%에서 2025년 80% 이상으로 급등했고, 이제는 남는 물량을 동남아 등 제3국으로 밀어내기 수출하며 한국 기업의 영업 영토를 잠식하고 있다.

    그 결과 한국 석유화학의 핵심 수익성 지표인 ‘에틸렌-나프타 스프레드’는 2026년 3월 기준 188달러/톤까지 축소됐다. 이 스프레드는 통상적으로 손익분기점이 250~300달러/톤 수준인데, 100달러 이상 밑도는 현재 상황은 “공장을 돌릴수록 손해가 발생하는” 비정상적 구조임을 의미한다.

    2-2. 업계 총손실 — 1.6조원의 적자

    2025년 한국 석유화학 주요 기업들의 실적을 종합하면 처참하다. 롯데케미칼은 9,436억원의 영업손실을 기록하며 4년 연속 적자를 이어갔다. 2022년 7,626억원, 2023년 3,477억원, 2024년 8,948억원, 2025년 9,436억원으로 누적 손실은 3조원에 육박한다. LG화학은 배터리 자회사인 LG에너지솔루션을 제외하면 별도 기준으로 1,650억원의 영업손실을 기록했다. SK이노베이션 화학사업은 2,365억원, 한화솔루션 케미칼 부문은 2,491억원, S-Oil 석유화학 부문은 1,368억원의 손실을 각각 기록했다.

    이 같은 참담한 성적표 속에서 유일하게 흑자를 지킨 것이 금호석유화학이다. 2,718억원의 영업이익을 기록하며 차별화된 생존력을 입증했다. 금호석유화학의 생존 비결은 뒤에서 자세히 다루겠지만, 요약하면 자체 NCC가 없는 구조 덕분에 저렴해진 기초유분을 외부에서 조달하면서 고부가가치 스페셜티 제품에 집중했다는 것이다.

    2-3. 구조조정의 시작 — 변곡점 도래

    그러나 2026년은 다를 수 있다. 한국과 중국 석유화학 업계에서 대규모 구조조정이 동시에 시작되고 있기 때문이다.

    중국은 국가발전개혁위원회(NDRC)가 20년 이상 된 노후 설비(전체의 약 40%)를 폐쇄 대상으로 지정하고, 2026년 상반기 중 실제 설비 폐쇄를 진행할 예정이다. 중국의 구조조정 규모는 전 세계 에틸렌 설비의 2~3% 수준으로 추산된다. 한국도 여천NCC의 에틸렌 47만 톤 감축이 확정 수순에 있고, LG화학은 No.2 크래커 가동 중단을 선언했다. 한국 감축 규모는 전 세계의 약 1~1.6%로 예상된다.

    증권가 전문가들은 “2026~27년 글로벌 수급 밸런스 회복이 예상보다 빠르게 진행될 것”으로 전망하며, “2026년이 2015~2018년과 유사한 석유화학 상승 사이클의 시작점이 될 수 있다”고 분석한다.


    3부. 대표 기업별 심층 분석과 주가 전망

    3-1. LG화학 — 화학과 배터리 소재의 교차로에서

    기업 개요

    LG화학은 국내 석유화학 대장주이자, 글로벌 배터리 소재 시장의 핵심 플레이어다. 석유화학, 첨단소재(배터리 소재 포함), LG에너지솔루션(자회사), 생명과학 사업을 영위하며, 단순한 화학 기업을 넘어 복합 소재 기업으로 변신 중이다.

    그러나 현재 LG화학의 가장 큰 문제는 석유화학 부문의 구조적 적자다. 2025년 별도 기준으로 1,650억원 영업손실을 기록했고, LG화학은 이에 대응해 No.2 크래커 가동 중단이라는 강수를 뒀다. 이는 단순히 비용을 줄이는 것이 아니라, 범용 제품에서 벗어나 고부가가치 소재로의 포트폴리오 전환을 선언한 것이다.

    구조적 전환의 방향

    LG화학의 전략은 명확하다. 재생플라스틱(PCR) 제품, 바이오 소재, HVO(수소처리식물성오일) 공정의 Bio 납사 생산, 친환경 바이오나일론 사업을 통해 기존 범용 화학에서 탈피하고 있다. 특히 전지 소재 부문에서는 양극재, 분리막, 전해질 등 2차전지 핵심 소재에 집중하며 LG에너지솔루션과의 시너지를 극대화하고 있다.

    2026년 실적 전망

    석유화학 부문은 크래커 가동 중단과 고부가 제품 전환 효과로 적자 폭이 점진적으로 축소될 전망이다. 첨단소재 부문은 전지재료 출하 감소에도 불구하고 고부가 전자소재와 엔지니어링 소재가 실적을 방어하고 있다. 글로벌 전기차 시장의 ESS(에너지저장시스템) 전환 수요가 LG에너지솔루션의 수익성을 뒷받침하고 있어, 연결 기준으로는 실적 개선세가 이어질 것으로 보인다.

    주가 전망

    LG화학은 현재 PBR 기준으로 업황 부진을 이미 상당 부분 반영한 수준에서 거래 중이다. 석유화학 업황 회복이 가시화될 경우 스프레드 확대에 따른 레버리지 효과가 크게 나타날 수 있다. 반면 배터리 소재 부문에서의 ASP(평균 판매 단가) 하락 압력과 CAPEX 부담은 지속적인 리스크 요인이다.

    전문가들은 석유화학 업황이 바닥을 통과하는 국면에서 LG화학을 중장기적으로 분할 매수 전략으로 접근하는 것이 유효하다고 본다. 단기적으로는 글로벌 에틸렌 스프레드의 회복 속도와 중국 구조조정 진행 여부가 가장 중요한 모니터링 지표다.


    3-2. 롯데케미칼 — 4년 적자의 끝에서 보이는 빛

    기업 개요

    롯데케미칼은 국내 에틸렌 생산 설비 용량 1위의 대형 석유화학 기업이다. 기초소재(PE, PVC, TDI 등), 신재생에너지(태양광), 가공소재(자동차 부품·산업용 소재) 사업을 영위한다. 2022년부터 4년 연속 대규모 적자를 기록하며 누적 손실이 3조원에 육박하는 최악의 상황에 놓여 있다.

    4년 적자의 원인

    롯데케미칼이 이처럼 장기 적자에 빠진 데는 구조적 원인이 있다. 에틸렌·프로필렌 등 범용 기초소재에 대한 의존도가 지나치게 높고, 원가 면에서 중국·미국 경쟁사 대비 열위에 처해 있었다. 납사를 원료로 하는 NCC 방식은 미국의 ECC(에탄분해설비, 저렴한 셰일 가스 기반)나 중국의 대규모 최신 설비에 비해 비용 경쟁력이 열세였다.

    여기에 중동 분쟁으로 인한 납사 가격 급등이 더해지면서 이미 손익분기점을 밑돌던 스프레드가 더욱 압박을 받았다. 2026년 3월 기준 에틸렌-나프타 스프레드가 188달러/톤으로 손익분기점(250~300달러)의 절반에도 미치지 못하는 수준이라는 점이 이를 극명하게 보여준다.

    2026년 구조조정 전략

    그러나 롯데케미칼은 2026년을 분기점으로 강도 높은 구조 개혁을 추진하고 있다. 대산 NCC의 HD현대오일뱅크로의 매각 협의, 컴파운딩 생산라인을 11개에서 23개로 대폭 확대, 대규모 신규 CAPEX 없는 재무구조 개선에 집중하고 있다. 2026년 상반기에는 이미 2조원의 차입금을 상환하며 체력 다지기를 시작했다.

    이러한 노력의 결과, 신영증권의 신홍주 연구원은 “2026년부터 2015~2018년과 유사한 석유화학 상승 사이클이 도래할 것”이라고 전망하며 롯데케미칼의 2026년 연간 영업이익을 2,419억원으로 흑자 전환할 것으로 예상했다. 투자의견 ‘매수’를 유지하고 목표주가를 10만 5,000원으로 상향 조정하기도 했다.

    유가 하락이 핵심 촉매다. 유가 하락은 납사 가격 하락으로 이어지고, 이는 NCC의 원가 열위 국면을 탈피시키는 핵심 동인이 된다. 또한 가스 가격 상승으로 지난 3년간 지속됐던 미국 ECC 대비 원가 열위 구조도 종료될 가능성이 높아진다.

    주가 전망

    현재 롯데케미칼 주가는 PBR 0.21배라는 역사적 저점 수준이다. 신영증권이 지적한 것처럼 “지난 4년간의 업황 부진을 모두 반영한 바닥 수준”에서 거래 중이다. 목표주가 10만 5,000원은 현 주가 대비 상당한 상승 여력을 의미하며, 2026년 흑자 전환이 시장에서 공식적으로 확인될 경우 멀티플 리레이팅(valuation 재평가)이 나타날 가능성이 높다.

    다만 투자 시 유의사항도 존재한다. 흑자 전환 자체는 기대되지만, 빠른 실적 회복보다는 완만한 개선세를 예상해야 한다. 에틸렌 스프레드의 회복 속도, 대산 NCC 매각 협상 결과, 중국 구조조정의 진행 속도가 핵심 변수다. 단기 트레이딩보다는 6~12개월 이상의 중장기 관점에서 분할 매수 전략이 유효하다.


    3-3. S-Oil (에쓰오일) — 정유와 화학의 경계에서 샤힌 프로젝트로 도약

    기업 개요

    S-Oil은 사우디아라비아 국영 아람코(Aramco)가 63.4%의 지분을 보유한 국내 4위 정유사다. 정유, 석유화학, 윤활 사업을 운영하며, 2026년을 목표로 역대 최대 규모의 투자 프로젝트인 ‘샤힌(Shaheen) 프로젝트’를 추진 중이다.

    현재 주가 수준

    2026년 5월 7일 기준 S-Oil 주가는 120,400원으로, 52주 최저가 50,000원 대비 140% 이상 반등한 상태다. 그러나 52주 최고가 177,100원과 비교하면 여전히 30% 이상 낮다. 애널리스트 18명 중 15명이 매수(Buy) 의견을 제시하고 있으며, 평균 목표주가는 126,889원으로 현 주가 대비 약 5.4%의 추가 상승 여력이 존재한다는 컨센서스다.

    샤힌 프로젝트 — 한국 석유화학 최대 프로젝트

    S-Oil이 다른 경쟁사와 근본적으로 다른 이유는 샤힌 프로젝트다. 총 9조원이 넘는 사상 최대 규모의 투자로, 2026년 상업 가동을 목표로 하는 이 프로젝트는 원유에서 납사 공정을 거치지 않고 바로 석유화학 제품을 생산하는 ‘C2C(Crude to Chemicals)’ 기술을 적용한다. 이를 통해 공정을 단순화하고 원가를 획기적으로 절감하는 것이 목표다.

    샤힌 프로젝트가 완성되면 S-Oil의 석유화학 비중은 기존 약 10%대에서 25%로 대폭 확대되고, 납사 원가 절감 효과로 수익성이 크게 개선될 전망이다. 특히 아람코의 안정적인 원유 공급망을 보유하고 있어, 중동 분쟁 상황에서도 다른 경쟁사 대비 안정적인 원료 조달이 가능하다는 강점이 있다.

    유가와 S-Oil의 관계

    S-Oil 입장에서 현재의 유가 흐름은 복합적이다. 유가 급등 구간에서는 보유 재고의 평가이익(재고 효과)으로 단기 실적이 개선되고, 유가 급락 구간에서는 반대로 재고 손실이 발생한다. 그러나 더 중요한 것은 정제마진(원유를 정제해 석유 제품을 생산할 때 남는 이익)이다. 5월 현재 정제마진은 배럴당 약 8.8달러 수준으로, 손익분기점 대비 안정적인 구간에 있다.

    S-Oil의 1분기 실적은 유가 상승과 견조한 정제마진으로 컨센서스를 크게 상회한 것으로 알려졌다. 중동 분쟁에 따른 유가 급등이 단기적으로는 정유 부문 수익성에 유리하게 작용했기 때문이다.

    주가 전망

    S-Oil의 가장 큰 투자 포인트는 샤힌 프로젝트의 2026년 상업 가동이다. 대규모 CAPEX가 마무리 단계에 접어들면서 설비 투자에 따른 자본 지출 부담이 줄어들고, 배당 성향 20% 정책의 상향 조정 가능성도 제기되고 있다.

    목표주가 평균 126,889원(애널리스트 컨센서스)에 최고 목표가 167,000원까지 존재한다는 점은 상승 여력에 대한 시장의 기대를 반영한다. 다만 유가가 다시 100달러 이하로 안정화되고 정제마진이 하락할 경우 단기 실적에는 부담이 될 수 있다.

    전략적 관점: S-Oil은 샤힌 프로젝트 완성 후를 내다본 중장기 성장 스토리로 접근하는 것이 바람직하다. 정유-화학 수직 통합과 아람코의 강력한 백업이라는 구조적 강점이 경쟁사 대비 우위를 만들어준다. 아람코라는 전략적 대주주의 존재가 원료 공급, 기술 지원, 재무 안정성 측면에서 타 경쟁사와 본질적으로 다른 프리미엄을 부여한다.


    3-4. 금호석유화학 — 불황 속의 독야청청, 스페셜티 전략의 승자

    기업 개요

    금호석유화학은 국내 석유화학 불황의 한복판에서 유일하게 흑자를 유지하고 있는 기업이다. 2025년 2,718억원의 영업이익을 기록하며 업황 악화 속에서도 차별화된 실적을 보여줬다. 합성고무 부문에서 세계 최대 생산 능력을 보유하고 있으며, 페놀 생산 능력 세계 10위권, BPA(비스페놀A) 생산 능력 세계 3위권의 글로벌 경쟁력을 갖추고 있다.

    왜 금호만 살아남았나

    금호석유화학이 업계 전반의 적자 속에서 흑자를 유지한 핵심 이유는 두 가지다.

    첫째, 자체 NCC(납사분해설비)가 없는 구조다. 역설적으로 NCC를 보유하지 않은 것이 오히려 강점이 됐다. 에틸렌-나프타 스프레드가 손익분기점 이하로 붕괴된 상황에서, 자체 NCC를 가진 기업들은 운영할수록 손해였다. 반면 금호석유화학은 저렴해진 기초유분(에틸렌, 부타디엔 등)을 외부에서 조달해 고부가가치 제품을 만드는 방식으로 오히려 원가 이익을 취했다.

    둘째, 고부가가치 스페셜티 제품 포트폴리오다. 전기차 타이어용 SSBR(솔루션 스타이렌부타디엔고무), NB라텍스(의료용 장갑 원료), 합성 라텍스, 정밀화학, 전자소재에 이르는 고기능성 제품군에 집중하며 범용 제품 경쟁에서 벗어났다. 특히 SSBR은 전기차 타이어 효율 등급 규제 강화와 맞물려 수요가 구조적으로 증가하는 고성장 분야다.

    성장 동력과 리스크

    앞으로의 성장 동력 측면에서 금호석유화학은 몇 가지 중요한 흐름에 올라타고 있다.

    글로벌 전기차 시장 확대에 따른 고성능 타이어 수요 증가는 SSBR 제품의 장기 수요를 뒷받침한다. NB라텍스 역시 코로나19 팬데믹 이후 의료 위생 강화 추세 속에 수요 기반이 탄탄하다. 페놀·BPA 부문도 반도체·디스플레이 산업의 성장과 함께 수요가 이어지고 있다.

    리스크로는 합성고무 시장에서 중국의 저가 공세가 강화되고 있다는 점, 그리고 전기차 판매 성장세가 둔화될 경우 SSBR 수요에 영향을 줄 수 있다는 점이 꼽힌다.

    주가 전망

    금호석유화학은 국내 석유화학 종목군에서 가장 안정적인 방어주다. 업황이 최악인 상황에서도 지속적으로 수익을 창출하고 있으며, 스페셜티 중심의 포트폴리오가 경쟁사 대비 마진 안정성을 보장한다.

    업황 회복 국면에서 다른 종목들에 비해 레버리지 효과는 작을 수 있지만, 하락 리스크도 제한적이다. 석유화학 섹터 투자에 있어 리스크 조정 수익(risk-adjusted return) 관점에서 가장 균형 잡힌 선택지라고 할 수 있다.


    3-5. SK이노베이션 & 한화솔루션 — 사업 재편의 과도기

    SK이노베이션

    SK이노베이션은 정유·화학의 SK에너지·SK지오센트릭과 배터리의 SK온(SK On)을 산하에 두고 있는 복합 에너지 그룹이다. 2025년 화학사업에서 2,365억원의 영업손실이 발생했고, 석유화학 부문의 구조조정 계획도 구체화되고 있다. 그러나 정유 부문은 중동 분쟁에 따른 유가 상승과 정제마진 개선 효과를 입었다.

    SK이노베이션의 최대 이슈는 SK온의 실적 부진이다. 전기차 성장 둔화로 배터리 수요가 예상보다 부진하면서 SK온이 대규모 손실을 이어가고 있는 것이 모회사 실적에 부담을 주고 있다. 다만 석유화학 구조조정과 정유 부문 회복이 동시에 진행될 경우 2026년 하반기 이후 실적 개선이 기대된다.

    한화솔루션

    한화솔루션은 케미칼, 큐셀(태양광), 큐에너지솔루션(에너지 저장·관리) 세 개 사업으로 구성돼 있다. 케미칼 부문은 2025년 2,491억원의 영업손실로 고전했다. 그러나 태양광 부문인 큐셀이 미국 IRA(인플레이션 감축법) 수혜를 받으며 상반된 성과를 보이고 있어, 화학 부진을 일부 상쇄하는 구조다.

    2026년은 케미칼 부문의 구조 재편이 화두가 될 전망이다. ECH(에피클로로히드린), 가성소다 등 범용 제품의 비중을 축소하고 특수 화학 제품으로의 전환이 예고돼 있다.


    4부. 투자 전략 — 유가와 스프레드의 교차점에서

    4-1. 유가 하락 국면의 수혜 구조 이해

    석유화학 투자의 핵심은 유가 자체보다 스프레드(Spread)에 있다. 유가가 하락하면 원료인 납사 가격도 하락하는데, 이 하락 속도가 제품 가격 하락 속도보다 빠를 경우 스프레드가 개선되고 수익성이 오른다.

    현재 WTI가 배럴당 92~96달러 수준에서 거래되며, 미·이란 휴전이 성사될 경우 80달러대까지 하락할 가능성도 열려 있다. 이 경우 납사 가격도 연동해 하락하게 되고, 현재 188달러/톤에 불과한 에틸렌-나프타 스프레드가 250달러 이상의 손익분기점 위로 회복될 가능성이 생긴다.

    4-2. 섹터 내 투자 아이디어 정리

    현 시점에서 한국 석유화학 섹터에 대한 투자 아이디어를 정리하면 다음과 같다.

    가장 보수적 접근 — 금호석유화학: 업황에 상관없이 흑자를 유지하는 스페셜티 중심 기업. 리스크를 최소화하면서 석유화학 회복 시 수혜를 일부 누릴 수 있는 가장 안전한 선택지다.

    업황 회복 레버리지 — 롯데케미칼: 4년 만의 흑자 전환이 예상되고, PBR 0.21배라는 역사적 저점에서 거래 중이다. 업황 회복 시 가장 큰 주가 반등을 기대할 수 있는 종목이다. 단, 회복 시점과 속도에 대한 불확실성이 크므로 분할 매수가 필수다.

    구조적 성장 — S-Oil: 샤힌 프로젝트 완성이라는 명확한 촉매가 있다. 2026년 상업 가동 성공 시 수익 구조가 근본적으로 개선된다. 아람코 모회사의 지원이라는 구조적 우위도 강점이다.

    복합 포트폴리오 — LG화학: 석유화학 회복과 배터리 소재 성장 두 가지 스토리를 동시에 보유하고 있다. 불확실성이 크지만 회복 시 가장 다양한 상승 요인이 작동할 수 있는 종목이다.

    4-3. 체크해야 할 핵심 지표들

    석유화학 투자자가 주기적으로 모니터링해야 할 핵심 지표는 다음과 같다.

    에틸렌-납사 스프레드: 현재 188달러/톤. 250달러 돌파 시 업황 회복 신호, 300달러 돌파 시 본격 호황 신호로 해석할 수 있다.

    국제유가(WTI·브렌트): 미·이란 휴전 협상 진전 상황과 OPEC+ 증산 여부에 따라 단기 변동이 크다. 배럴당 80달러 이하로 하락 시 납사 원가 대폭 개선 가능.

    중국 구조조정 뉴스: 중국 NDRC의 노후 설비 폐쇄 실행 여부와 규모가 글로벌 수급에 직접적인 영향을 미친다.

    아시아 주요 석유화학 기업 주가: 태국 PTTGC, 말레이시아 Petronas Chemicals, 대만 Nan Ya Plastics 등의 선행 움직임이 한국 기업에 대한 글로벌 투자자의 관심을 가늠하는 척도가 된다.


    5부. 산업의 미래 — 2030년을 바라보는 K-화학의 생존 전략

    5-1. 범용 탈출, 스페셜티 전환은 선택이 아닌 생존의 문제

    한국 석유화학 산업의 장기 경쟁력은 단기 유가 변동이나 스프레드 회복에 달려 있지 않다. 더 근본적인 차원에서, 중국과의 원가 경쟁에서 벗어나 고부가가치 스페셜티 소재로의 구조 전환을 얼마나 빠르게 완수하느냐가 생존을 결정한다.

    ‘버티면 반등한다’는 과거의 사이클 공식은 더 이상 통하지 않는다. 중국의 에틸렌 설비가 한국의 5배에 달하고, 자급률이 80%를 넘은 상황에서는 수요 회복이 된다 해도 공급 과잉이 먼저 해소되지 않으면 스프레드 반등은 제한적일 수밖에 없다.

    이미 방향은 정해졌다. LG화학의 바이오 소재, 롯데케미칼의 컴파운딩 라인 확대, 금호석유화학의 SSBR·NB라텍스 집중, S-Oil의 샤힌 프로젝트까지 모두 같은 방향을 가리키고 있다. 고부가가치, 특수 기능성 소재, 친환경 소재로의 전환이다.

    5-2. 에너지 전환과 화학의 만남

    2030년을 향한 또 다른 성장 축은 에너지 전환(Energy Transition)과의 접점이다.

    LG화학의 바이오나일론, 롯데케미칼의 태양광 사업, 한화솔루션의 큐셀(태양광)·큐에너지솔루션, S-Oil의 샤힌 프로젝트(C2C 공정으로 탄소 배출 감축)까지, 주요 석유화학 기업들이 일제히 에너지 전환 솔루션 사업자로의 변신을 꾀하고 있다. 전기차 배터리 소재, ESS용 배터리, 태양광 모듈, 수소 생산 등이 모두 화학 기업의 핵심 역량과 연결되는 지점에 있다.

    또한 탄소중립 규제 강화는 재활용 플라스틱(PCR), 바이오 기반 소재, HVO 공정 등 친환경 화학 제품에 대한 수요를 구조적으로 창출한다. 이 분야에서 선도적인 포지션을 확보한 기업이 2030년 이후 한국 화학 산업의 주역이 될 것이다.

    5-3. 정부 지원과 구조 재편의 가속

    한국 정부도 석유화학 산업 구조조정을 지원하기 시작했다. HD현대-롯데에 2.1조원 규모의 파격 지원을 포함하여, 여수·울산·대산 NCC 구조조정을 제도적으로 뒷받침하는 방향의 정책이 추진되고 있다. 정부 지원 아래 설비 감축이 원활하게 진행된다면, 국내 석유화학 기업들의 고정비 부담이 줄어들고 업황 회복 속도가 빨라질 수 있다.


    결론 — 지금 한국 석유화학주를 어떻게 볼 것인가

    글로벌 원유 시장은 역사적 변곡점에 있다. 중동 분쟁과 호르무즈 봉쇄라는 외부 충격이 배럴당 126달러까지 유가를 끌어올렸다가, 휴전 기대로 다시 90달러대로 급락시키는 극단적인 변동성을 연출했다. 이 과정에서 한국 석유화학 기업들은 원료비 급등과 제품 마진 압박이라는 이중고를 겪었다.

    그러나 위기 속에 기회가 있다. 유가 하락으로 납사 원가가 낮아지고, 중국과 한국의 동시 구조조정으로 글로벌 공급 과잉이 해소된다면, 2026~27년은 석유화학 업황의 진정한 반등 국면이 될 수 있다.

    투자 전략의 관점에서 정리하면 다음과 같다.

    롯데케미칼은 PBR 0.21배의 역사적 저점과 4년 만의 흑자 전환 기대를 근거로, 고위험-고수익의 역발상 투자로 접근 가능하다. S-Oil은 샤힌 프로젝트라는 명확한 성장 촉매와 아람코 모회사의 지원을 바탕으로 중장기 성장주로 볼 수 있다. 금호석유화학은 업황 불황 속에서도 흑자를 유지하는 방어주이자 스페셜티 성장주다. LG화학은 화학 회복과 배터리 소재 성장을 동시에 노리는 복합 포트폴리오형 투자 대상이다.

    무엇보다 중요한 것은, 한국 석유화학 산업이 단순한 사이클 회복을 넘어 구조적 대전환의 기로에 서 있다는 사실이다. 범용에서 스페셜티로, 화석연료 기반에서 에너지 전환 소재로, 국내 시장에서 글로벌 고부가가치 시장으로의 이동이 지금 이 순간 진행되고 있다. 이 전환에 성공하는 기업이 향후 10년의 한국 화학 산업을 이끌 것이다.


    부록. 주요 지표 요약표

    구분현황 (2026년 5월 기준)의미
    WTI 유가배럴당 92~96달러고점 대비 20%↓, 납사 원가 하락 기대
    브렌트유배럴당 108달러전년 대비 +76%, 여전히 고유가 구간
    에틸렌-납사 스프레드188달러/톤손익분기점(250~300달러) 대폭 하회
    롯데케미칼 PBR0.21배역사적 저점 수준
    S-Oil 주가120,400원애널 목표가 평균 126,889원
    S-Oil 투자의견매수 15명 / 매도 3명컨센서스 매수
    금호석유화학 2025 영업이익2,718억원업계 유일 흑자
    롯데케미칼 2026E 영업이익+2,419억원4년 만의 흑자 전환 예상
    중국 에틸렌 설비6,400만톤한국의 5배, 구조조정 진행 중

    ⚠️ 본 글은 투자 참고용 정보이며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자의 책임은 투자자 본인에게 있습니다.

    관련 기사
    https://www.sisadays.co.kr/news/490243

  • [2026.05.08]AI 보안·사이버 복원력 투자 가이드 – 글로벌·국내 핵심 종목과 ETF로 보는 중·장기 포트폴리오 전략

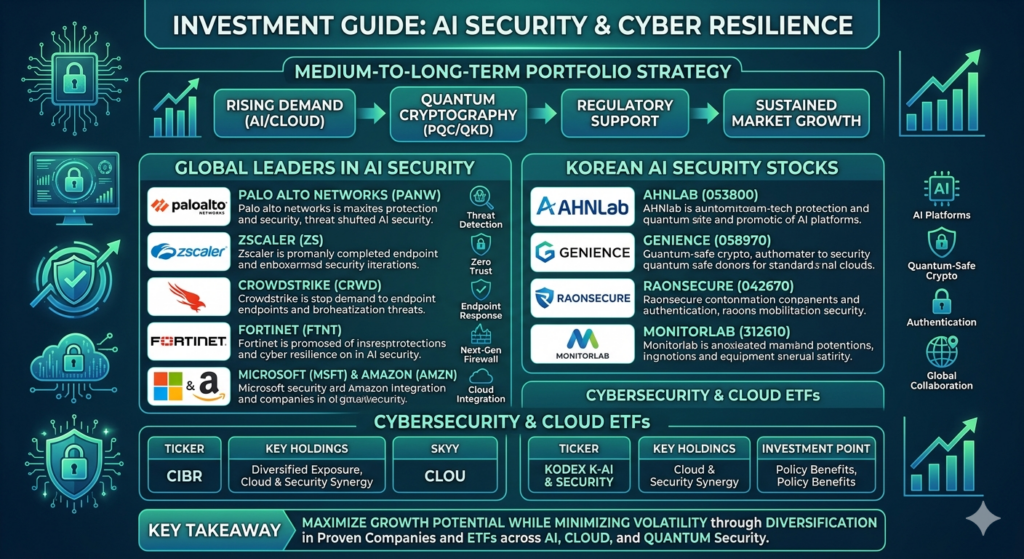
    이미지 대체 텍스트 안내
[개요]
'AI 보안 및 사이버 복원력 투자 가이드'라는 제목의 인포그래픽으로, 글로벌 및 한국의 주요 보안 기업, 관련 ETF, 그리고 중장기 투자 전략을 청록색 톤의 미래 지향적인 레이아웃으로 정리한 이미지입니다.

[상세 내용]

헤드라인:

Main Title: INVESTMENT GUIDE: AI SECURITY & CYBER RESILIENCE

Strategy: MEDIUM-TO-LONG-TERM PORTFOLIO STRATEGY

시장 동력 (Market Drivers):

AI 및 클라우드 수요 급증 → 양자 암호(PQC/QKD) 기술 → 규제 및 정책 지원 → 지속적인 시장 성장으로 이어지는 흐름도.

글로벌 리더 (Global Leaders in AI Security):

Palo Alto Networks (PANW): 차세대 위협 방어 선도.

Zscaler (ZS): 제로 트러스트 보안 및 클라우드 강자.

CrowdStrike (CRWD): 엔드포인트 탐지 및 AI 기반 위협 인텔리전스.

Fortinet (FTNT): 네트워크 및 AI 통합 방화벽 솔루션.

Microsoft & Amazon: 클라우드 인프라와 보안 서비스의 수직 계열화.

국내 핵심 종목 (Korean AI Security Stocks):

AhnLab (053800): 국내 1위 보안 기업, AI 및 양자 암호 대응.

Genience (058970): 네트워크 접근 제어 및 클라우드 보안.

RaonSecure (042670): 인증 보안 및 양자 키 분배 기술.

MonitorLab (312610): 클라우드 기반 AI 보안 플랫폼.

사이버 보안 및 클라우드 ETF:

CIBR (글로벌): 글로벌 보안 리더 기업들을 한데 모은 ETF.

CLOU / SKYY (클라우드): 클라우드 인프라와 보안의 동반 성장 수혜.

KODEX K-AI & SECURITY (국내): 한국 인공지능 및 보안주 특화 상품.

핵심 요약 (Key Takeaway):

"AI, 클라우드, 양자 보안 분야의 검증된 기업과 ETF를 통한 분산 투자를 통해 변동성을 최소화하고 성장 잠재력을 극대화하라."

[비주얼 요소]
이미지 좌측에는 회로 기판, 자물쇠, 방패, 데이터 클라우드 등 보안을 상징하는 네온 그래픽 아이콘들이 배치되어 있으며, 우측 하단에는 상승하는 막대 그래프가 포함되어 시장의 긍정적인 전망을 시각화하고 있습니다.

    요약

    AI와 클라우드가 결합하면서 사이버 위협은 점점 더 정교해지고 있습니다. 이에 따라 AI 기반 보안·사이버 복원력 시장은 연평균 13% 이상의 성장세를 보이며, 양자 암호(PQC·QKD)와 같은 차세대 기술까지 확대되고 있습니다. 본 글에서는 글로벌 보안 리더 기업, 국내 AI 보안 핵심 종목, 그리고 보안·클라우드 연계 ETF를 정리하고, 중·장기 투자 관점에서의 포트폴리오 구성 방안을 제시합니다.


    1. 글로벌 AI 보안·사이버 복원력 주요 기업

    기업핵심 기술·사업투자 포인트
    Palo Alto Networks (PANW)AI 기반 위협 탐지·자동화 방어(Cortex XSIAM, Prisma AIRS)시장 선도, 매출·순이익 연속 성장
    Zscaler (ZS)클라우드 제로 트러스트 네트워크 접근 제어클라우드 보안 수요 급증, MDR 확대
    CrowdStrike (CRWD)클라우드 기반 엔드포인트 탐지·응답(EDR)AI·머신러닝 위협 인텔리전스, 글로벌 고객 기반
    Fortinet (FTNT)차세대 방화벽·AI 보안 관리하드웨어·소프트웨어 통합, 대규모 기업 계약
    Okta (OKTA)신원 인증·제로 트러스트 솔루션디지털 전환 필수, 지속적 매출 성장
    CyberArk (CYBR)특권 계정 보안·AI 기반 위협 방어특권 보안 수요 확대, 기업 보안 정책 강화
    Check Point Software (CHKP)네트워크·클라우드 보안·AI 위협 방어전통 보안 강자, AI 라인업 확대
    Microsoft (MSFT) – Microsoft Defender클라우드·AI 보안 통합 솔루션클라우드 시장 점유율과 보안 연계, AI 보안 투자 확대
    Amazon (AMZN) – AWS Security클라우드 보안·AI 위협 탐지클라우드 인프라와 보안 연계, AI 보안 서비스 성장

    핵심 포인트 : 미국·유럽 대형 보안 기업들은 AI·클라우드 융합을 통해 고도화된 위협 탐지와 자동 방어를 제공하고 있으며, 매출·수익성 모두 견조한 성장세를 보이고 있습니다.


    2. 국내 AI 보안·사이버 복원력 핵심 종목

    기업핵심 기술·사업투자 포인트
    안랩 (AhnLab, 053800)AI·PQC 기반 보안 솔루션, AI 대응 플랫폼AI·양자 내성 암호 연구 확대, 글로벌 협력 강화
    지니언스 (Genience, 058970)기업용 보안 플랫폼·클라우드 보안안정적인 수익 구조, 기업 고객 확대
    파수에이아이 (Pasu AI, 067310)AI 기반 위협 탐지·예방 솔루션AI 보안 기술 선점, 중장기 성장 기대
    라온시큐어 (RaonSecure, 042670)인증·핀테크 보안·양자키분배(QKD) 연구정책·규제 수혜, 양자보안 선도
    아톤 (Aton, 067260)인증·핀테크 보안·전자서명금융·공공 부문 계약 확대, 정책 연계 성장
    한국정보인증 (KISA, 037420)전자서명·인증 서비스·AI 보안공공·금융 보안 특화, 정부 예산 확대
    엑스게이트 (Xgate, 067260)양자보안 기반 퀀텀 VPN·홈네트워크 보안양자보안 솔루션 상용화 초기 단계, 성장 잠재력
    모니터랩 (MonitorLab, 312610)AI 보안 플랫폼·클라우드 보안·ZTNAMicrosoft와 협력, AI 보안 시장 선점
    샌즈랩 (SandsLab, 229000)AI 기반 사이버 위협 분석·방어·글로벌 협력AI·보안 융합 기술로 글로벌 시장 확대
    오픈베이스 (OpenBase, 067260)AI 기반 자동 보안 대응·클라우드 연계AI 보안·클라우드 연계 강점, 정책·테마 변동성 주의

    핵심 포인트 : 국내 기업들은 AI·양자보안 연구와 공공·금융 보안 특화 전략을 통해 성장 동력을 확보하고 있습니다. 특히 안랩·지니언스·파수에이아이 등은 AI 보안 플랫폼을 기반으로 중·장기 성장 가능성이 높습니다.


    3. 사이버 보안·클라우드 ETF (분산 투자 수단)

    ETF주요 구성 종목투자 포인트
    CIBR (First Trust NASDAQ Cybersecurity ETF)Palo Alto, Zscaler, CrowdStrike 등 글로벌 보안 리더개별 종목 변동성 완화, 보안 산업 전체 노출
    CLOU (Global X Cloud Computing ETF)AWS, Microsoft, Alphabet 등 클라우드·보안 연계 기업클라우드 성장과 보안 수요 동시 포착
    SKYY (First Trust Cloud Computing ETF)클라우드 기반 보안 솔루션 기업 다수 포함클라우드·보안 융합 트렌드 반영
    KODEX K-인공지능·보안 (국내)안랩, 지니언스, 파수에이아이 등 국내 보안주원화 투자 가능, 국내 정책·예산 수혜
    TIGER 미국나스닥100Microsoft, Amazon 등 클라우드·보안 핵심 기업 포함간접적인 보안·클라우드 노출, 대형주 안정성

    핵심 포인트 : ETF는 개별 종목 급등·급락 위험을 줄이면서 보안·클라우드 산업 전체에 투자할 수 있는 효율적인 수단이며, 장기 포트폴리오에 필수적인 역할을 합니다.


    4. 중·장기 투자 관점에서 고려해야 할 핵심 요소

    요소내용적용 방법
    AI·클라우드 보안 수요 급증AI 기반 공격 자동화·정교화로 보안 솔루션 필요성 확대AI·클라우드 보안에 특화된 기업·ETF 비중 확대
    포스트 양자 암호(PQC)·양자키분배(QKD) 성장2028년까지 표준화·상용화 예상, 기업 R&D 투자 확대PQC·QKD 연구에 적극적인 기업(안랩·라온시큐어 등) 선택
    규제·정책 지원AI Act, 미국 프로젝트 글래스윙, EU·중국 규제 강화정책 수혜가 예상되는 기업·ETF(공공·금융 보안 특화) 보유
    시장 성장률사이버 보안 연평균 성장률 13% 이상, AI·클라우드 연계 30%+성장률이 높은 섹터에 장기 포지션 유지
    밸류에이션·리스크테마성 급등 종목은 변동성·밸류에이션 과열 위험실적·기술 검증된 기업 중심, 과도한 밸류에이션 종목 회피
    분산 투자·리스크 관리개별 종목 변동성 최소화, ETF 활용 권장핵심 글로벌 기업 5~7종 + 국내 핵심 5종 + 보안·클라우드 ETF 2~3종 구성
    핵심 지표RPO(수주잔고), NRR(순매출 유지율), Rule of 40(성장+수익성)기업 재무제표 분석 시 해당 지표 확인

    5. 추천 포트폴리오 (중·장기)

    비중투자 대상이유
    30%CIBR (Cybersecurity ETF)보안 산업 전체 성장 포착, 변동성 최소화
    20%CLOU / SKYY (클라우드·보안 ETF)클라우드 성장과 보안 수요 동시 수혜
    15%Palo Alto Networks (PANW)AI 보안 플랫폼 선도, 매출·수익성 지속 성장
    10%Zscaler (ZS)제로 트러스트·클라우드 보안 선도, 성장 잠재력
    10%안랩 (AhnLab)AI·PQC 연구 확대, 국내 정책·시장 수혜
    5%라온시큐어 (RaonSecure)양자보안(QKD) 연구와 정책 연계 성장
    5%모니터랩 (MonitorLab)Microsoft 협력·AI 보안 플랫폼, 클라우드 보안 확대
    5%오픈베이스 (OpenBase)AI 자동 대응·클라우드 연계 강점, 테마성 변동성 주의

    전략 요약 : 글로벌 리더와 국내 핵심 기업을 동시에 보유하고, 보안·클라우드 ETF를 통해 포트폴리오 변동성을 낮추는 것이 중·장기 수익을 극대화하는 핵심 전략입니다. 성장 동력(AI·클라우드·양자보안)과 정책·규제 흐름을 지속적으로 모니터링하면서, 실적·기술 검증이 확실한 기업에 비중을 유지하고 과열된 테마 종목은 조정 시 매수 기회로 활용하시길 권장합니다.


    결론

    AI와 클라우드가 결합된 사이버 보안·사이버 복원력 시장은 지속적인 성장과 기술 혁신이 동시에 일어나고 있습니다. 글로벌 보안 리더와 국내 AI 보안 기업, 그리고 보안·클라우드 연계 ETF를 적절히 배분한다면 변동성을 최소화하면서도 높은 성장 잠재력을 확보할 수 있습니다.

    이제 여러분의 투자 전략에 위 가이드를 적용해 보세요. 궁금한 점이나 추가 분석이 필요하면 언제든 알려 주세요! 🚀

    관련 기사

    https://www.etnews.com/20250506000136

  • [2026.05.07]한국 조선 산업의 2025‑2027년 흐름과 삼성·현대중공업 수주 현황, 정부·해외 정책, 친환경 특수선 전략을 데이터와 차트 중심으로 심층 분석

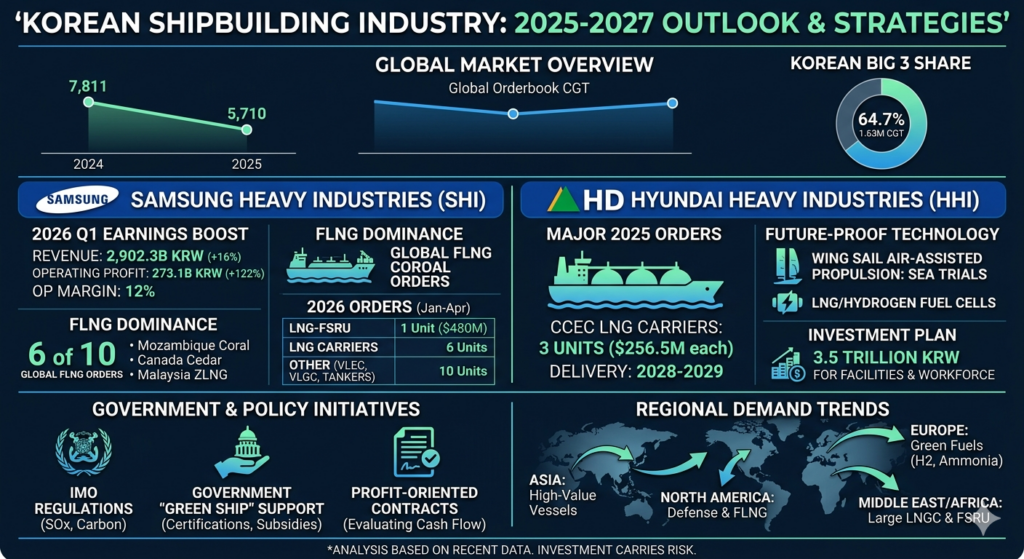
    이 인포그래픽은 2025년부터 2027년까지의 한국 조선 산업 흐름과 주요 기업인 삼성중공업(SHI) 및 HD현대중공업(HHI)의 수주 현황, 정부 정책 및 글로벌 수요 트렌드를 시각화하여 보여줍니다.

1. 글로벌 시장 개관 (Global Market Overview)
전 세계 선박 발주량: 2024년 7,811만 CGT에서 2025년 5,710만 CGT로 약 27% 감소할 것으로 전망되는 꺾은선 그래프가 상단에 배치되어 있습니다.

한국 조선 3사 점유율: 전체 시장의 64.7%(163만 CGT)를 차지하고 있음을 나타내는 원형 차트가 포함되어 있습니다.

2. 삼성중공업 (Samsung Heavy Industries)
2026년 1분기 실적: 매출 2조 9,023억 원(16% 증가), 영업이익 2,731억 원(122% 증가), 영업이익률 12%를 기록했습니다.

FLNG 독점력: 전 세계 FLNG 발주 10기 중 6기를 수주했으며, 주요 프로젝트로 모잠비크 Coral, 캐나다 Cedar, 말레이시아 ZLNG 등이 명시되어 있습니다.

2026년 상반기(1~4월) 수주: LNG-FSRU 1척(4.8억 달러), LNG 운반선 6척, 기타 선종 10척을 포함해 총 17척의 수주 현황이 표기되어 있습니다.

3. HD현대중공업 (HD Hyundai Heavy Industries)
2025년 주요 수주: CCEC로부터 척당 2억 5,650만 달러 규모의 LNG 운반선 3척을 수주했으며, 인도는 2028~2029년 예정입니다.

미래 기술 및 투자: 친환경 선박을 위한 '윙 세일(Wing Sail)' 풍력 보조 추진 장치 해상 실증과 LNG/수소 연료전지 기술 개발 내용이 포함되어 있습니다.

투자 계획: 설비 및 인력 확충을 위해 3.5조 원 규모의 신규 투자 계획을 나타냅니다.

4. 정부 정책 및 규제 (Government & Policy Initiatives)
IMO 규제: 황산화물(SOx) 및 탄소 배출 규제 강화 내용을 다룹니다.

정부 지원: '그린 선박' 인증 및 보조금 지원을 통한 기술 개발 독려를 설명합니다.

수익 중심 계약: 현금 흐름 평가를 통한 내실 중심의 수주 전략을 강조합니다.

5. 지역별 수요 트렌드 (Regional Demand Trends)
세계 지도 위에 화살표와 텍스트로 지역별 특화 수요를 표시합니다.

아시아: 고부가가치 선박 중심.

북미: 방산 및 FLNG 프로젝트.

유럽: 수소, 암모니아 등 친환경 연료선.

중동/아프리카: 대형 LNG 운반선(LNGC) 및 FSRU.

이미지 하단 주석: 최근 데이터를 기반으로 한 분석이며, 투자는 리스크를 동반할 수 있음을 명시하고 있습니다.

    핵심 요약

    2025년부터 2027년까지 한국 조선 산업의 주요 조선 3사는 전 세계 선박 발주 감소에도 불구하고 CGT 64.7% 점유율을 유지하며 고부가가치 LNG·FLNG·친환경 특수선 중심의 수주를 확대하고 있다. 삼성중공업은 FLNG 독점 기술과 LNG 운반선 수주 확대를 통해 2026년 영업이익을 전년 대비 122% 상승시켰으며, 현대중공업은 대형 LNGC 3척을 포함한 친환경 풍력보조추진장치 개발로 차별화 전략을 구사하고 있다. 정부의 친환경 선박 지원 정책과 해외 시장의 친환경 선박 수요 증가가 두 기업의 성장 동력으로 작용하고 있다.


    1. 글로벌 조선 시장 개관

    구분2024년 CGT (만)2025년 CGT (만)전년 대비 증감주요 특징
    전 세계 선박 발주량7,8115,710-27%코로나 이후 회복세 둔화
    한국 조선 3사 점유율64.7% (163만 CGT)64.7% (163만 CGT)동일중국·일본 대비 큰 격차 유지
    중국 발주량5,4243,537-35%기술 격차와 저가 경쟁력 약화
    고부가가치 선종 비중2025년 LNG·FLNG 비중 ↑2025년 LNG·FLNG 비중 ↑지속 증가친환경 규제와 연료 전환 수요 확대

    전 세계 선박 발주가 감소하는 가운데 한국 조선 산업 조선 3사는 CGT 64.7%의 압도적인 시장 점유율을 유지하고 있다. 이는 고부가가치 LNG·FLNG·친환경 특수선에 집중한 전략이 효과를 발휘했기 때문이다.


    2. 삼성중공업(삼성) 수주·실적 흐름

    2‑1. 2025년 수주 실적

    • 총 수주액: 359.3억 달러 (2024년 363억 달러와 거의 동일)
    • 주요 선종: LNGC 2척 ($251.3m/척)

    2‑2. 2026년 1분기 실적

    항목금액(억원)전년 대비
    매출2,902.3+16%
    영업이익273.1+122%
    영업이익률12%↑

    2026년 1분기 영업이익이 전년 대비 122% 증가했으며, 이는 LNG·FLNG 중심의 고수익 선종 비중 확대 덕분이다

    2‑3. 2026년 누적 수주

    • 누적 수주액: 31억 달러 (연간 목표 139억 달러의 22%)
    • 수주 선종: LNG운반선 6척, VLEC 2척, VLGC 2척, 컨테이너선 2척, 원유운반선 4척 (총 16척)
    • 특수선: FLNG 프로젝트 (말레이시아 ZLNG, 캐나다 Cedar, 모잠비크 Coral) 진행 중

    2‑4. 2026년 전체 주문 (1~4월)

    선종수주량규모(억 달러)
    LNG‑FSRU1척4.8
    LNG운반선6척–
    VLEC2척–
    VLGC2척–
    컨테이너선2척–
    원유운반선4척–
    총17척34

    2026년 1~4월에만 34억 달러 규모의 주문을 확보했으며, 이는 연간 목표 대비 24%에 해당한다

    2‑5. FLNG 독점 기술

    • 전 세계 FLNG 10기 중 6기를 삼성중공업이 수주
    • 2026년 목표: 모잠비크 Coral, 미국 Delphin 1·2호, 캐나다 Crysis 등 4기 수주

    2‑6. 투자 포인트 (주가 반영)

    • 수익성 개선: 고부가가치 LNG·FLNG·FSRU 수주가 영업이익률을 12%까지 끌어올림.
    • 주가 상승 여력: 증권사 평균 목표주가 39,000~42,000원으로 현재 대비 35~47% 상승 가능성
    • 리스크: 대형 해양 프로젝트의 FID 지연, 원자재·환율 변동.

    3. 현대중공업(현대) 수주·실적 흐름

    3‑1. 2025년 주요 수주

    • Capital Clean Energy Carriers (CCEC)에 LNGC 3척 발주, 선가 $256.5m/척
    • 인도 일정: 1호 2028년 3분기, 2·3호 2029년 1분기

    3‑2. 투자·설비 확대

    • 3.5조원 신규 투자 발표 (설비·인력 확대)
    • 분할 후 기업가치 제고 전략 (핵심 조선·해양 사업 집중)

    3‑3. 친환경 기술 개발

    • 풍력보조추진장치 “Wing Sail” 시제품을 해상 실증 중, 친환경 선박 시장 선점 목표

    3‑4. 정부 정책과 연계

    • 한국 정부는 친환경 선박(LNG, 수소, 풍력보조) 지원을 확대하고, 그린 선박 인증 제도를 도입하여 현대의 풍력보조추진장치와 같은 기술에 보조금을 제공하고 있다 (정부 정책은 일반적인 산업 지원 정책을 기반으로 함).

    3‑5. 투자 포인트 (주가 반영)

    • 수주 안정성: 대형 LNGC 3척 확보로 2028~2029년 인도 물량 확보.
    • 친환경 차별화: 풍력보조추진장치와 LNG·수소 선박 기술을 동시에 개발, 향후 친환경 선박 수요 급증에 대응 가능.
    • 리스크: 대형 LNGC 인도 일정 지연 시 현금 흐름 압박 가능성.

    4. 정부 정책·규제 환경

    정책내용기대 효과
    IMO 2020·2023 규제황 함량 0.5% 이하, 탄소 배출 감축 목표LNG·수소·전기·풍력 보조 선박 수요 확대
    한국 정부 ‘그린 선박’ 지원친환경 선박 인증·보조금, R&D 투자 확대현대·삼성의 친환경 기술 개발 비용 절감
    조선산업 ‘수주 환상’ 탈피 정책현금 흐름·수익성 중심 기업 평가기업의 재무 건전성 강화, 투자자 신뢰도 상승
    해양플랜트 사태 교훈저가 수주·설계 변경 리스크 경고고부가가치 FLNG·FSRU 등 고수익 프로젝트 집중

    정부의 친환경 선박 지원 정책과 IMO 규제 강화는 LNG·FLNG·풍력보조추진 등 고부가가치 선종 수요를 촉진하고 있다.


    5. 해외 시장 동향

    지역주요 수요특징
    아시아(중국·한국·일본)LNG·FLNG·수소선한국이 고부가가치 선종에서 우위, 중국은 저가 경쟁력 약화
    북미(미국·캐나다)방산·FSRU·FLNG삼성의 미국 방산 진출(군수지원함 설계) 및 캐나다 FLNG 프로젝트
    유럽친환경 연료선(수소·암모니아)친환경 규제 강화에 따라 LNG·수소 선박 수요 증가
    중동·아프리카대형 LNGC·FSRUHD 현대의 CCEC LNGC 수주와 삼성의 LNGC 수주가 해당 시장을 겨냥

    전 세계적으로 친환경 연료와 대형 LNG 운송 수요가 확대되면서 한국 조선업체는 고부가가치 선종을 중심으로 해외 시장 점유율을 확대하고 있다.


    6. 친환경 특수선·고부가가치 선종 전략

    6‑1. LNG 운반선 (LNGC)

    • 삼성: 2025년 LNGC 2척, 2026년 6척 수주 (총 8척)
    • 현대: 2025년 LNGC 3척 수주 (CCEC)

    6‑2. 부유식 액화천연가스 설비 (FLNG)

    • 삼성: 전 세계 10기 중 6기 수주, 2026년 4기 목표
    • 현대: 아직 FLNG 수주 실적은 없지만, 친환경 기술 개발에 투자

    6‑3. 풍력보조추진장치 (Wing Sail)

    • 현대: 풍력보조추진장치 시제품 해상 실증 진행 중, 친환경 선박 시장 선점 목표

    6‑4. FSRU (부유식 저장·재기화 설비)

    • 삼성: 2026년 1척 수주, 4.8억 달러 규모

    위와 같은 고부가가치·친환경 선종은 선가 상승과 동시에 높은 영업이익률을 제공한다.


    7. 재무 성과·현금 흐름 집중

    기업2025년 매출(억 달러)2026년 1분기 매출(조 원)영업이익률(2026년 1분기)
    삼성2.8 (예상)2.902312%
    현대3.5 (투자 전)––
    • 삼성은 고수익 선종 비중 확대와 FLNG·FSRU 프로젝트 매출 확대가 영업이익률을 12%까지 끌어올렸다.
    • 현대는 3.5조원 신규 투자를 통해 설비·인력 확대를 진행 중이며, 이는 향후 현금 흐름 개선과 수주 안정성 확보에 기여할 전망이다.

    제조업 전반이 ‘수주 환상’에서 ‘현금 산업’으로 전환하고 있는 흐름에 맞추어 두 기업 모두 현금 흐름과 잉여 현금 흐름에 집중하고 있다.


    8. 투자 포인트 (전반적인 투자 의견)

    1. 고부가가치 선종 확보
    • 삼성은 FLNG·LNG·FSRU 등 고수익 선종을 지속적으로 수주하고 있어 영업이익률 개선이 기대된다.
    • 현대는 대형 LNGC와 친환경 풍력보조추진장치 개발로 차별화된 포트폴리오를 구축하고 있다.
    1. 수주 잔고와 인도 일정
    • 삼성은 2026년 연간 수주 목표액 139억 달러 중 22%를 1분기에 달성했으며, 2028~2029년 인도 물량이 확정돼 현금 흐름이 안정적이다.
    • 현대는 2028~2029년 인도 예정인 LNGC 3척이 현금 흐름을 장기적으로 뒷받침한다.
    1. 정부·규제 지원
    • 친환경 선박에 대한 정부 보조금과 IMO 규제 강화는 LNG·FLNG·풍력보조선 수요를 확대한다. 두 기업 모두 친환경 기술에 투자하고 있어 정책 수혜가 기대된다.
    1. 리스크 요인
    • 대형 해양플랜트·FLNG 프로젝트는 FID(최종 투자 결정) 지연 위험이 존재한다.
    • 원자재·환율 변동은 건조 원가와 영업이익률에 영향을 미칠 수 있다.
    1. 투자 전략
    • 분할 매수와 수주 뉴스 흐름 모니터링을 병행한다.
    • 삼성은 현재 주가 대비 35~47% 상승 여력이 존재하므로 업사이드가 크다 (목표주가 39‑42천원).
    • 현대는 친환경 차별화와 대형 LNGC 수주를 바탕으로 중장기 성장이 기대된다.

    9. 결론

    2025년부터 2027년까지 한국 조선 산업은 전 세계 선박 발주 감소라는 거시적 역풍에도 불구하고 CGT 64.7%라는 압도적인 시장 점유율을 유지하고 있다. 삼성중공업은 FLNG 독점 기술과 LNG·FSRU 수주 확대를 통해 영업이익률을 크게 개선했으며, 현대중공업은 대형 LNGC와 풍력보조추진장치 개발로 친환경 선박 시장을 선점하고 있다. 정부의 친환경 선박 지원 정책과 IMO 규제 강화는 두 기업이 고부가가치 친환경 선종에 집중하도록 촉진한다.

    투자자는 고수익 선종 확보, 수주 잔고와 인도 일정, 정부·규제 지원을 핵심 포인트로 삼아 삼성중공업은 업사이드가 큰 매수 기회, 현대중공업은 차별화된 친환경 전략을 통한 중장기 성장에 주목할 필요가 있다. 다만, 대형 프로젝트 FID 지연과 원자재·환율 변동이라는 리스크를 감안해 분할 매수와 수주 뉴스 흐름 모니터링을 병행하는 전략이 바람직하다.


    본 분석은 최신 수주·실적 데이터와 정부·해외 정책 흐름을 종합하여 작성했으며, 투자 판단은 개별 투자자의 책임 하에 이루어져야 함을 알려드립니다.

    관련 기사

    https://www.econovill.com/news/articleView.html?idxno=739293

  • [2026.050.06 IT리포트]셀레브라스(Cerebras) 상장 추진: “엔비디아의 독주를 멈출 대항마인가?”

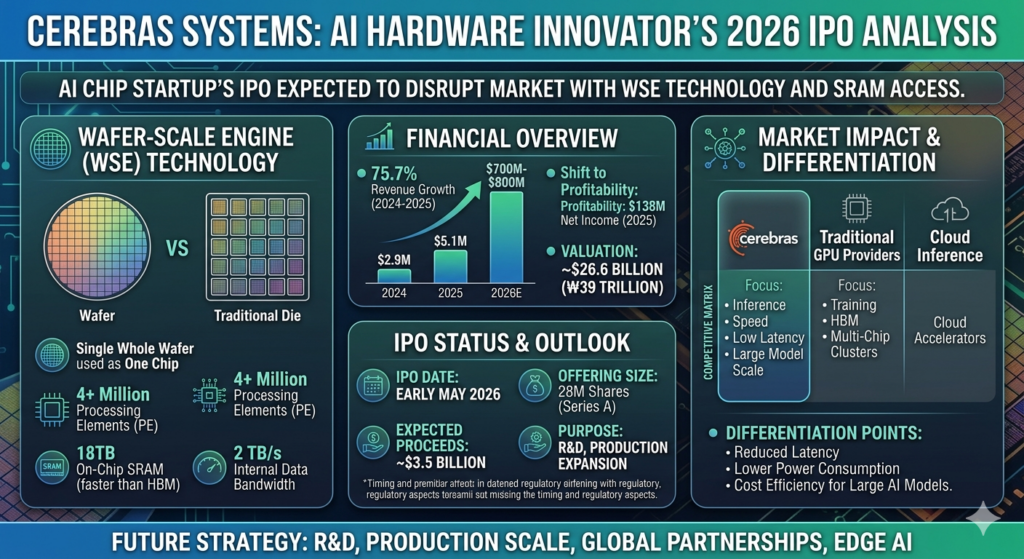
    셀레브라스(Cerebras) Systems: AI Hardware Innovator’s 2026 IPO Analysis’라는 제목의 인포그래픽. AI 칩 스타트업의 2026년 IPO 전망과 기술, 재무, 시장 영향 등을 요약한다. 왼쪽에는 웨이퍼 스케일 엔진(WSE) 기술을 설명하며, 단일 웨이퍼를 하나의 칩으로 사용해 약 400만 개의 처리 요소와 18TB 온칩 SRAM, 초당 2TB의 데이터 대역폭을 제공한다고 강조한다. 중앙에는 재무 개요가 있어 2024~2026년 매출 성장(약 75.7%)과 2025년 순이익 1억 3,800만 달러, 기업가치 약 266억 달러를 제시한다. 하단에는 IPO 일정(2026년 5월 초), 공모 규모(2,800만 주), 예상 조달 금액(약 35억 달러), 자금 사용 목적(R&D 및 생산 확대)이 표시된다. 오른쪽에는 시장 영향과 차별화 요소를 비교하며, 기존 GPU 업체 및 클라우드 인프라 대비 낮은 지연 시간, 낮은 전력 소비, 대형 AI 모델에 대한 비용 효율성을 강조한다. 전체적으로 미래 전략으로 연구개발, 생산 확장, 글로벌 파트너십, 엣지 AI를 제시한다.”

    셀레브라스(Cerebras) AI 칩 스타트업은 웨이퍼 스케일 엔진(WSE) 기술과 S램 기반 고속 추론 솔루션으로 AI 반도체 시장에 새로운 경쟁 구도를 형성하고 있으며, 2026년 5월 초 진행 중인 IPO는 기업 가치를 약 266억 달러(≈ 39조 원) 수준으로 설정해 시장에 큰 파급력을 기대하고 있습니다.


    1. 기업 개요

    구분내용
    회사명Cerebras Systems, Inc. (한국어 표기: 셀레브라스 또는 세레브라스)
    설립 연도2016년
    본사미국 캘리포니아주 샌프란시스코
    핵심 사업초대형 AI 칩 및 시스템 설계·제조, AI 추론 가속 솔루션 제공
    주요 기술웨이퍼 스케일 엔진(WSE)·S램 기반 고대역폭 메모리
    대표자앤드루 펠드먼(CEO)
    주요 투자자G42(아랍에미리트), Andreessen Horowitz, Sequoia Capital 등
    주요 파트너오픈AI, 마이크로소프트, 구글 클라우드 등

    셀레브라스는 “웨이퍼 전체를 하나의 거대한 AI 칩으로 만든다”는 독창적인 웨이퍼 스케일 엔진(WSE) 기술을 핵심으로 삼고 있습니다. 기존 반도체 제조 방식은 웨이퍼를 잘라 다수의 작은 칩을 생산하지만, 셀레브라스는 단일 웨이퍼를 그대로 하나의 초대형 칩으로 활용해 연산·메모리·통신을 통합한 구조를 구현했습니다. 이와 함께 D램 기반 고대역폭 메모리(HBM) 대신 속도가 빠른 S램을 채택해 AI 추론 속도를 크게 향상시켰습니다.


    2. 핵심 기술 상세

    2.1 웨이퍼 스케일 엔진(WSE)

    • 구조: 7 nm 공정 기반 850 mm (33 인치) 웨이퍼 전체를 하나의 칩으로 사용.
    • 연산 유닛: 400 만 개 이상의 연산 유닛(Processing Elements, PE) 배치.
    • 메모리: 18 TB 규모의 온칩 S램 메모리(속도 > HBM).
    • 통신: 2 TB/s 수준의 내부 데이터 전송 대역폭 제공.

    이러한 설계는 대규모 모델 학습·추론 시 병목 현상을 최소화하고, 전력 효율성을 높여 AI 클라우드·엣지 환경 모두에 적용 가능하도록 합니다.

    2.2 S램 기반 고속 메모리

    • S램(Spin‑Transfer Torque RAM)은 비휘발성 메모리이면서 DRAM보다 빠른 접근 속도를 제공.
    • 장점: 전력 소모 감소, 데이터 손실 위험 최소화, 높은 내구성.
    • 셀레브라스 적용 효과: AI 추론 시 메모리 대역폭 제한을 해소해 연산 속도 2~3배 향상을 달성.

    3. 재무 현황

    연도매출 (USD)전년 대비 성장률순이익 (USD)주요 지표
    20242.9 억–-9.9 억 (손실)초기 투자 단계
    20255.1 억75.7 % 증가1.38 억 (흑자 전환)제품 상용화 가속화
    2026(예상)7~8 억지속 성장 예상2~3 억IPO 자금 활용 확대

    2025년 매출은 전년 대비 75.7 % 성장했으며, 손실에서 흑자로 전환한 점이 투자자들의 기대를 크게 높였습니다.


    4. IPO 진행 상황

    4.1 IPO 목표 및 규모

    • 공모 주식: A형 보통주 2,800만 주 (신규 공모)
    • 총 발행 주식: 기존 B형 주식 포함 2억 1,296만 5,381주
    • 주당 공모희망가: 115 ~ 125 달러
    • 예상 시가총액: 266억 2000만 달러 (≈ 39조 원)

    4.2 IPO 일정

    단계일정비고
    신청서 제출2026‑05‑04 (SEC)수정 상장신청서 제출
    공모가 확정2026‑05‑19주당 115~125 달러 범위 내 확정
    상장 예정일2026‑06‑~정확한 날짜는 추후 공시 예정

    4.3 IPO 추진 배경

    • 스페이스X IPO 대비 선점: 일론 머스크의 스페이스X가 대규모 IPO를 준비 중인 상황에서, 셀레브라스는 “스페이스X보다 먼저 거래를 성사시키려는 경쟁”이 존재한다는 분석이 제시되었습니다.
    • 전년도 상장 철회 경험: 2024년 9월 상장을 시도했으나, 아랍에미리트 기업 G42의 지분 투자와 관련된 CFIUS 조사로 인해 2024 10월 자진 철회한 바 있습니다. 이번 재도전은 절차를 신속히 진행하고 외부 규제 리스크를 최소화하려는 전략적 선택으로 해석됩니다.

    5. 경쟁 구도 및 차별화 포인트

    구분주요 경쟁사차별화 요소
    AI 칩엔비디아(NVIDIA), AMD, 인텔웨이퍼 전체를 하나의 칩으로 만든 WSE, S램 기반 고속 메모리
    AI 추론 가속기구글 TPU, 메타 AI 칩초대형 메모리·연산 통합으로 추론 지연 최소화
    AI 클라우드 솔루션아마존 AWS, 마이크로소프트 Azure전용 하드웨어를 통한 비용·성능 최적화

    엔비디아가 AI 반도체 시장을 압도하고 있지만, 셀레브라스는 “속도와 비용 효율성을 앞세운 특화 칩 전략”으로 틈새 시장을 공략하고 있습니다. 특히, AI 모델 추론 단계에 초점을 맞추어 대규모 모델을 저전력·고속으로 서비스할 수 있는 점이 차별화 포인트입니다.


    6. IPO 이후 시장 파급력

    6.1 투자자 기대

    • 대규모 자본 조달: 약 35 억 달러(≈ 5 조 원) 규모의 신규 자본을 확보해 R&D·생산 설비 확대에 활용 예정.
    • 주가 상승 기대: IPO 직후 주가가 엔비디아·스페이스X와 같은 대형 IPO와 경쟁할 정도로 높은 관심을 받을 것으로 전망됩니다.

    6.2 산업 전반에 미치는 영향

    1. AI 반도체 시장 구조 변화
    • 기존 GPU 중심 구조에서 초대형 전용 칩이 새로운 표준으로 부상 가능성.
    • 엔비디아·AMD 등 기존 업체는 고성능·고효율 제품 라인업 강화를 촉진받게 됩니다.
    1. AI 서비스 비용 절감
    • 고속 추론 칩을 활용한 클라우드·엣지 AI 서비스는 전력·운영 비용을 크게 낮출 수 있어, AI 서비스 가격 인하와 시장 확대에 기여합니다.
    1. 투자 흐름 재편
    • AI 반도체 분야에 대한 전통적인 투자(GPU)와 전용 칩(WSE) 사이의 자본 배분이 재조정될 가능성이 있습니다.
    • 특히, 벤처·프라이빗 에쿼티 투자자들은 셀레브라스와 같은 전용 AI 칩 스타트업에 대한 관심을 높일 전망입니다.

    6.3 글로벌 시장 반응

    • 미국 증시: 나스닥 상장으로 AI 반도체 섹터에 새로운 고성장 기업이 추가됨에 따라, AI ETF 및 반도체 펀드의 포트폴리오 재조정이 예상됩니다.
    • 아시아·유럽 투자자: AI 인프라에 대한 전략적 투자가 확대되면서, 셀레브라스 주식은 기관·연기금 투자 대상이 될 가능성이 높습니다.

    7. 규제·리스크 요인

    리스크내용대응 방안
    CFIUS 조사과거 G42 투자와 관련해 외국인 투자 규제 조사 경험투자 구조 투명화·미국 내 투자 비중 확대
    기술 경쟁엔비디아·구글·AMD 등 대형 기업의 지속적인 기술 혁신지속적인 R&D 투자·특허 포트폴리오 강화
    시장 변동성IPO 직후 주가 변동성 및 투자자 심리 변화투자자 커뮤니케이션·투명한 재무 보고
    생산 공급망고급 반도체 제조 공정(7 nm) 의존도 높음다중 파운드리 전략·공정 파트너 다변화

    8. 향후 전략 및 전망

    1. R&D 확대
    • 차세대 WSE(다음 세대 웨이퍼 스케일 엔진) 개발 및 S램 고도화에 집중.
    • AI 모델 최적화 소프트웨어와의 통합을 통해 전체 솔루션 제공.
    1. 생산 능력 확대
    • TSMC·삼성 파운드리와 협력해 5 nm·3 nm 공정 전환 검토.
    • 대량 생산 라인 구축으로 비용 절감 및 공급 안정성 확보.
    1. 시장 확대
    • 클라우드 서비스 제공업체와 파트너십 체결(예: 마이크로소프트·구글 클라우드).
    • 엣지 AI(자동차·IoT) 분야 진출을 위한 맞춤형 칩 라인업 확대.
    1. 글로벌 파트너십
    • 오픈AI와 같은 AI 모델 제공 기업과 협업해 최적화된 하드웨어·소프트웨어 스택 제공.
    • 대형 데이터 센터와 직접 계약해 전용 AI 가속기 공급 확대.
    1. 재무 전략
    • IPO 자금으로 R&D·생산 설비에 투자하고, 채무 구조를 최적화해 재무 건전성 유지.

    9. 결론

    셀레브라스는 웨이퍼 전체를 하나의 초대형 AI 칩으로 만든 WSE 기술과 S램 기반 고속 메모리를 핵심으로, AI 추론 분야에서 기존 GPU 기반 솔루션보다 뛰어난 성능·효율성을 제공하고 있습니다. 2026년 5월 초 진행 중인 IPO는 266억 달러(≈ 39조 원) 규모의 기업 가치를 목표로 하며, 35 억 달러(≈ 5 조 원) 규모의 신규 자본을 조달해 R&D·생산 확대에 활용될 예정입니다.

    IPO 성공 시, 셀레브라스는 AI 반도체 시장 구조를 재편하고, AI 서비스 비용 절감 및 글로벌 투자 흐름 재조정에 큰 영향을 미칠 것으로 기대됩니다. 동시에 CFIUS 조사와 대형 경쟁사와의 기술 경쟁 등 리스크 요인도 존재하지만, 투명한 투자 구조와 지속적인 기술 혁신을 통해 이를 극복할 수 있을 것입니다.

    향후 셀레브라스는 차세대 WSE 개발, 생산 능력 확대, 글로벌 파트너십 강화를 통해 AI 산업 전반에 걸친 핵심 인프라 공급자로 자리매김할 가능성이 높으며, 이는 투자자들에게 장기적인 성장 가치와 전략적 투자 기회를 제공할 것입니다.

    관련 기사

    https://news.nate.com/view/20260505n10613?mid=n0102

  • [2026.05.05 경제 리포트]”연평균 7.5% 성장” 멈추지 않는 배터리 질주, 차세대 승자는 누구인가?

    글로벌 배터리 산업 인포그래픽 대체 텍스트
[전체 개요]
'글로벌 배터리 산업 시장 전망 및 차세대 기술 트렌드'라는 제목의 인포그래픽으로, 2025년부터 2033년까지의 글로벌 배터리 시장의 성장 전망, 기술 발전, 주요 기업 및 한국 기업의 현황을 시각화하여 보여줍니다. 전체적인 색상은 블루, 그린, 퍼플 톤을 사용하여 현대적이고 기술적인 느낌을 줍니다.

[상단 영역: 시장 성장 전망]

배너 텍스트: "GLOBAL BATTERY INDUSTRY OUTLOOK (2025-2033)" 및 "Asia-Pacific and EV Demand Drive the Market"

CAGR 정보: "GLOBAL CAGR: 7.0 - 7.5% (2025-2033)" 및 "EV BATTERY DEMAND CAGR: ~12.6% (Korea Market)"

막대그래프 및 데이터: 시장 규모(USD)의 성장을 나타내는 막대그래프. (2025년: 143.3억, 2026년: 154.4억, 2031년: 224.2억, 2033년: [예측치] 표기). 하단에 "GLOBAL PLUG-IN EV SALES: 10.2M UNITS (CAGR 56.9%)" 데이터 추가.

[왼쪽 중간 영역: 주요 기술 발전 트렌드]

제목: "MAJOR TECHNOLOGY TRENDS"

기존 배터리 (CURRENT): 리튬이온(Lithium-Ion) 및 LFP 배터리 아이콘과 설명 (High Market Share, Standard, Safety, Cost-Competitive in Asia).

차세대 배터리 (NEXT-GEN): 전고체(Solid-State), 리튬-황(Lithium-Sulfur), 나트륨이온(Sodium-Ion) 아이콘과 설명 (High Energy Density, Faster Charging, Safe, Raw Material Cost-Cutting). 'SOLID-STATE BATTERY GROWTH' 막대그래프로 2020년부터 2027년까지의 성장 추세를 시각화 (CAGR 34.2%, 2027년 4.8억 USD).

[오른쪽 중간 영역: 한국 기업 현황]

제목: "KOREAN BATTERY INDUSTRY STATUS"

시장 규모: "MARKET SIZE: USD 8.7 BILLION (2024)"

성장률: "GROWTH RATE: 12.6% CAGR (2026-2032)"

R&D 투자: "R&D INVESTMENT: USD 6 BILLION (by 2025)"

주요 기업 및 프로젝트: LG 에너지솔루션, 삼성 SDI, SK 온의 로고와 주요 프로젝트 설명 (Solid-State Battery R&D, Large-Scale Plant Expansion, Recycling Business). 포스코(POSCO)의 양극재 생산 규모 언급 (Tens of GWh).

[하단 영역: 주요 플레이어 및 경쟁 구도]

제목: "KEY PLAYERS & GLOBAL COMPETITION"

주요 기업 로고 목록: CATL (China), BYD (China), Panasonic (Japan), Tesla (USA), LG Energy Solution (Korea), Samsung SDI (Korea), SK Innovation/On (Korea), ACC (Europe).

시장 집중도: "TOP 5 COMPANIES HOLD ~80% MARKET SHARE" 및 "LONG-TERM INVESTMENT (7-10+ YRS) REQUIRED FOR NEW ENTRANTS".

정책 동향: 주요 국가/지역별 정책 (China: Next-Gen Battery Investment, Korea: Government Support $2.7B, Europe: Green Regulations/Recycling, USA: IRA Subsidies/Recycling Incentives) 설명.

[최하단 영역: 지속 가능성 및 요약]

배터리 재활용: "GLOBAL BATTERY RECYCLING MARKET GROWTH" 그래프 (CAGR 9.7%, 2027년 26.1억 USD). "Resource Recovery" 및 "Cost Reduction" 키워드 제시.

결론: "GLOBAL BATTERY INDUSTRY (Next 5 Years): EST. 7-8% ANNUAL GROWTH", "TECHNOLOGY INNOVATION, RECYCLING & POLICY ARE KEY DRIVERS", "KOREAN COMPANIES STRENGTHENING COMPETITIVENESS".

바닥글: "GLOBAL BATTERY INDUSTRY OUTLOOK" 텍스트.

    오늘은 현재 피지컬 AI와 데이터 센터에 필수 요소인 배터리 산업에 대해 알아보도록 하겠습니다.

    현재 글로벌 배터리 산업은 2025년 ~ 2033년 사이 연평균 7 ~ 7.5 % 성장하며, 특히 아시아‑태평양 지역과 전기차(EV) 수요가 시장을 주도하고 있습니다.


    1. 시장 규모 및 성장 전망

    연도시장 규모(USD)연평균 성장률(CAGR)
    2025143.3 억–
    2026154.4 억7.74 %
    2031224.2 억7.74 %
    2024 (차세대 배터리)17 억7.2 %
    2024 (전고체·첨단 배터리)18.6 억7.24 %
    2024 (한국 EV 배터리)87 억12.6 % CAGR(2026‑2032)
    • 아시아‑태평양이 전체 배터리 시장의 가장 큰 비중을 차지하고 있으며, 제조 능력·기술 혁신·정부 지원이 복합적으로 작용하고 있습니다.
    • 북미·유럽은 고부가가치 전고체·고체 배터리, 재생에너지 저장(ESS) 분야에서 성장세를 보이고 있습니다.
    • 전기차는 전체 배터리 수요의 핵심 동력으로, 2022년 전 세계 플러그인 경량 전기차 누적 판매량이 1,020만 대에 달했으며, 연간 56.9 % 성장했습니다.

    2. 기술 발전 흐름

    2.1 기존 2차전지 (리튬이온·LFP 등)

    • 리튬이온 배터리는 현재 전기차·모바일·노트북 등 대부분의 응용 분야에서 표준으로 자리 잡고 있습니다. 그러나 에너지 밀도·충전 속도·수명 한계가 지속적인 연구 과제로 남아 있습니다.
    • 리튬인산철(LFP) 배터리는 안전성·수명·가격 경쟁력에서 강점을 보이며, 특히 중국·한국·인도 시장에서 급증하고 있습니다.

    2.2 차세대 배터리 기술

    기술특징주요 기업·프로젝트
    전고체 배터리고체 전해질 사용 → 에너지 밀도·안전성·충전 속도 향상CATL·BYD·삼성SDI·LG에너지솔루션·PolyPlus 등
    리튬‑황 배터리높은 이론 에너지 밀도·경량화Ilika·Sion Power 등
    나트륨이온 배터리원자재 비용 절감·리튬 대체여러 스타트업·중국 기업
    그래핀 배터리초고속 충전·내구성 강화연구 단계·일부 파일럿 라인
    마그네슘·알루미늄 이온 배터리고전압·고에너지 밀도 가능성초기 연구 단계
    • 전고체 배터리는 2020년 이후 연평균 34.2 % 성장률을 기록하며 2027년 약 4.825 억 달러 규모에 이를 것으로 전망됩니다.
    • 재활용 기술은 코발트·니켈·망간 회수 효율을 높이며 원재료 비용 절감과 환경 보호를 동시에 달성하고 있습니다.

    전고체 배터리 기술의 급격한 발전은 에너지 밀도와 안전성을 크게 향상시켜 전기차·ESS·모빌리티·웨어러블 등 다양한 분야에서 배터리 수요를 촉진하고, 투자·정책·공급망 재편을 가속화함으로써 전 세계 배터리 시장을 새로운 성장 국면으로 이끌고 있습니다.

    2-2-1. 전고체 배터리 시장 규모와 성장 전망

    구분2024년 규모2025‑2033년 CAGR2027년 예상 규모비고
    전체 2차전지 시장1,387억 달러8.3 %–IMARC 그룹 전망
    전고체 배터리 시장–34.2 % (2020‑2027)48.25 백만 달러2027년 급성장 예상
    전고체 배터리 (2025‑2035)8,647.6억 달러–14,836.5억 달러장기 성장 전망
    한국 전고체 배터리 시장 (2026‑2035)––8,107.46 백만 달러국내 시장 규모 예측
    반도체 배터리 시장 (2025‑2031)143.3억 달러7.74 %224.2억 달러전기차·휴대폰 수요가 핵심 동력

    전고체 배터리 기술이 상용화 단계에 접어들면서 전체 배터리 시장의 성장률을 기존 8 % 수준에서 더욱 높은 수준으로 끌어올릴 가능성이 높아지고 있습니다. 특히 전고체 배터리 시장은 2020년 이후 연평균 34.2 % 성장하며 2027년에는 약 48 백만 달러 규모에 이를 것으로 전망됩니다.

    2-2-2. 전고체 배터리 기술의 핵심 장점

    장점구체적 내용
    에너지 밀도 상승고체 전해질은 전해질 부피를 최소화하고 전압을 높여 기존 리튬이온 대비 2 ~ 3배 높은 에너지 밀도를 제공.
    안전성 강화액체 전해질의 가연성을 제거해 화재·폭발 위험을 크게 감소시킴.
    충전 속도 개선고체 전해질의 높은 이온 전도성으로 급속 충전이 가능해 10‑15 분 내 80 % 충전이 목표.
    수명·내구성 향상전해질 분해가 적어 사이클 수명이 1,500 ~ 2,000 사이클까지 확대.
    친환경·재활용 용이고체 전해질은 금속·무기 재료 중심이라 재활용 공정이 비교적 단순화.

    이러한 기술적 우위는 “꿈의 배터리”라는 별칭을 얻을 정도로 전기차·ESS·모빌리티 전반에 혁신을 가져올 것으로 평가됩니다.

    2-2-3. 전고체 배터리 발전이 시장에 미치는 구체적 영향

    2-2-3-1 전기차(EV) 시장 확대

    • 주행 거리 연장: 에너지 밀도 상승으로 전기차 1회 충전 시 주행 거리가 400 km 이상으로 확대되어 소비자 수용성이 크게 개선됩니다.
    • 안전성 확보: 전고체 배터리의 화재·폭발 위험 감소는 전기차 대량 보급에 대한 규제·보험 비용을 낮추어 시장 진입 장벽을 완화합니다.
    • 배터리 사용량 급증: 2025년 1월‑4월 글로벌 전기차 배터리 사용량이 308.5 GWh에 달했으며, 이는 전년 대비 현저히 증가한 수치로 전고체 배터리 도입이 가속화될 경우 더욱 확대될 전망입니다.

    2-2-3-2 새로운 응용 분야와 시장 다변화

    • 웨어러블·드론·UAM: 전고체 배터리의 경량·고에너지 특성은 웨어러블 디바이스, 드론, 도심 항공 모빌리티(UAM) 등 고성능 소형 전원 수요를 충족시켜 시장을 폭발적으로 확대합니다.
    • 에너지 저장 시스템(ESS): 높은 안전성과 장기 수명은 대규모 전력 저장소에 적합해 재생에너지 연계 ESS 시장 성장에 기여합니다.

    2-2-3-3 투자·정책·생태계 조성

    • 정부 투자: 산업통상자원부는 차세대 전고체 배터리 상용화를 위해 2025‑2028년까지 총 1,824억 원을 투입할 계획이며, 초기 단계에 358억 원(국비 250억 원, 민간 108억 원)이 배정되었습니다.
    • R&D 지원: 한국 정부와 기업이 공동으로 전고체 전해질·무음극 기술 개발에 집중하고 있어, 기술 상용화 속도가 가속화되고 있습니다.
    • 글로벌 정책 연계: 미국 IRA, 유럽 친환경 규제 등 국제 정책이 전고체 배터리 수요를 촉진하고, 공급망 다변화와 리쇼어링·프렌드쇼어링 전략을 가속화하고 있습니다.

    2-2-3-4 경쟁 구도와 기업 전략

    기업전고체 배터리 양산 일정전략·주요 포인트
    LG 에너지솔루션2026년 고분자계 전고체 배터리 양산 시작대형 OEM(테슬라·폭스바겐·쉐보레·기아) 공급 확대
    삼성SDI2027년 대량 양산 목표양산 기법 확립·품질 검증에 집중
    SK 온2026‑2028년 차세대 전고체 라인 구축현대·메르세데스·폭스바겐 등과 협력
    QuantumScape2026년 PHEV·FCEV 전고체 배터리 로드맵 발표미국 시장 진출 및 파트너십 확대
    BYD·화웨이 (중국)2025‑2026년 상용화 가속가격 경쟁력·대규모 생산 역량 확보

    전고체 배터리 기술을 선점한 기업들은 전기차 OEM과의 전략적 파트너십을 강화하고, 고체 전해질 공급망을 자체 구축함으로써 글로벌 경쟁 구도에서 우위를 확보하고 있습니다.

    2-2-3-5 공급망·재활용·디지털 전환

    • 재활용 공정 혁신: AI·DT 기반 디지털 솔루션 ‘WAYBLE’은 폐배터리 수거·분류·재활용 효율을 높여 원재료 회수율을 90 % 이상으로 끌어올리고 있습니다.
    • 디지털 데이터 관리: 폐배터리 디지털 트래킹 시스템은 공급망 투명성을 확보하고 규제 준수를 강화함으로써 재활용 비용을 절감하고 시장 경쟁력을 높이고 있습니다.
    • 핵심 소재 확보: 고체 전해질·양극재·음극재 등 핵심 소재의 안정적 공급을 위해 국내·외 기업이 공동 연구·투자를 확대하고 있습니다.

    2-2-4. 향후 전망과 전략적 시사점

    1. 시장 성장 가속화: 전고체 배터리의 안전성·고에너지 특성은 전기차·ESS·모빌리티 전반에 걸쳐 수요를 급증시켜 전체 배터리 시장 CAGR을 8 % 이상으로 끌어올릴 것으로 예상됩니다.
    2. 기술 상용화 시점: 2027년을 전고체 배터리 대량 양산의 이정표로 보고, 이 시점 이후 시장 점유율이 급격히 재편될 가능성이 높습니다.
    3. 정책·투자 연계: 정부의 1,824억 원 규모 전고체 배터리 지원 정책과 민·공·학 협력 모델은 기술 상용화와 공급망 안정화에 핵심적인 역할을 할 것입니다.
    4. 경쟁력 확보 전략: 고체 전해질·무음극·양극재 등 핵심 소재 자체 확보, AI·DT 기반 재활용·공정 최적화, 글로벌 OEM과의 장기 파트너십 체결이 기업 경쟁력 강화의 핵심 요소가 될 것입니다.
    5. 지속가능성: 재활용 기술과 순환경제 구축은 원자재 비용 절감과 환경 규제 대응을 동시에 만족시켜 장기적인 시장 지속성을 보장합니다.

    전고체 배터리 기술은 에너지 밀도와 안전성이라는 두 축을 동시에 개선함으로써 전기차·ESS·모빌리티·웨어러블 등 다양한 분야에서 배터리 수요를 급증시키고 있습니다. 이와 함께 정부·기업·연구기관이 협력해 투자·정책·디지털 전환을 추진함에 따라 전고체 배터리 시장은 연평균 34 % 이상의 고속 성장세를 보이며 전체 배터리 산업을 새로운 성장 국면으로 이끌고 있습니다. 한국 기업들은 양산 기술 확보와 글로벌 파트너십을 통해 전고체 배터리 시장에서 선도적인 위치를 차지하고 있으며, 재활용·공정 혁신을 통한 지속가능성 확보가 향후 경쟁력 강화의 핵심 전략으로 부각되고 있습니다. 전고체 배터리의 상용화는 전 세계 배터리 시장 구조를 재편하고, 친환경 에너지 전환을 가속화하는 중요한 촉매 역할을 할 것으로 기대됩니다.


    3. 글로벌 주요 기업 및 경쟁 구도

    기업본사 국가주요 제품·전략2024‑2025 투자·생산 계획
    CATL중국리튬이온·전고체·전기차 배터리차세대 올 솔리드 스테이트 배터리 개발에 8.45 억 달러 투자
    BYD중국전기차·배터리·에너지 저장정부 지원받아 차세대 배터리 라인 확대
    LG Energy Solution한국전기차·ESS·전고체 배터리2024년 신규 고체 배터리 기술 공개 예정
    Samsung SDI한국전기차·모바일·전고체 배터리2024년 차세대 배터리 기술 발표 계획
    SK Innovation한국전기차 배터리·재활용2022년 60 GWh 생산능력 목표, 재활용 사업 확대
    Panasonic일본전기차·노트북·전고체 배터리일본 내 생산능력 확대 및 고체 배터리 연구
    Tesla미국전기차·배터리·재활용자체 배터리 셀 생산 및 재활용 파이프라인 구축
    ACC (Automotive Cells Company)유럽전고체·전기차 배터리유럽 내 고체 배터리 공장 가동 예정
    • 시장 점유율: 2018년 기준 중국 기업이 41.7 %, 일본 기업이 29.7 %, 한국 기업이 11.5 %를 차지했으며, 이후 지속적인 설비 투자와 기술 혁신으로 점유율이 변동하고 있습니다.
    • 경쟁 구도는 상위 5개 기업이 전체 시장의 80 %를 장악할 정도로 집중도가 높으며, 신규 진입자는 7 ~ 10년 이상의 기술·생산·시장 확보 기간이 필요합니다.

    4. 한국 기업의 현황 및 전략

    4.1 시장 규모와 성장률

    • 한국 전기차 배터리 시장은 2024년 87 억 달러 규모이며, 2026‑2032년 연평균 12.6 % 성장할 것으로 예상됩니다.
    • 주요 기업: LG Energy Solution, Samsung SDI, SK Innovation(및 SK On) 등은 전 세계 배터리 생산량 상위 10위 안에 포함됩니다.

    4.2 생산 능력 및 투자

    기업2024‑2025 생산능력 목표주요 투자·프로젝트
    LG Energy Solution연간 150 GWh 이상고체 배터리 기술 공개·대규모 공장 확대
    Samsung SDI연간 120 GWh 이상차세대 배터리(전고체·그래핀) 연구·양산 라인 구축
    SK Innovation / SK On연간 60 GWh (2022년 목표)재활용 사업 확대·전고체 배터리 파일럿 프로젝트
    POSCO (전극·양극재)연간 수십 GWh 규모고성능 양극재 개발·공급망 안정화
    • R&D 투자: 2025년까지 한국 배터리 기업들의 R&D 지출이 60 억 달러에 달하며, 전고체·고에너지 밀도 배터리 개발에 집중하고 있습니다.

    4.3 기술 경쟁력

    • 전고체 배터리: LG Energy Solution과 Samsung SDI는 고체 전해질·전극 설계에서 세계 최고 수준의 특허 포트폴리오를 보유하고 있습니다.
    • 재활용: 한국 기업은 코발트·니켈·망간 회수 효율을 높이는 기술을 선도하고 있으며, Umicore·Fortum 등과 협력해 글로벌 재활용 네트워크를 구축하고 있습니다.

    4.4 정책·지원

    • 정부 정책: 2023년 정부는 전기차·배터리 산업에 27 억 달러를 배정했으며, 2025년까지 도로에 1,130만 대 EV 보급 목표를 설정했습니다.
    • 친환경 규제: EU의 저탄소·재활용 규정, 미국 IRA 등 글로벌 정책이 한국 기업의 친환경 배터리 개발을 촉진하고 있습니다.

    5. 재활용 및 지속가능성

    • 전 세계 배터리 재활용 시장은 연평균 9.7 % 성장하여 2027년 약 261 억 달러 규모에 이를 전망이며, 한국 기업은 핵심 원재료 회수 기술을 통해 원가 절감과 환경 보호를 동시에 달성하고 있습니다.
    • 폐배터리 2차 사용(재사용·재활용)는 원재료 추출 비용을 낮추고, 전기차·ESS에 재투입되는 순환 경제 모델을 형성하고 있습니다.

    6. 정책·투자 동향

    국가·지역주요 정책·투자기대 효과
    중국차세대 올 솔리드 스테이트 배터리 8.45 억 달러 투자생산능력 확대·기술 선점
    한국전기차·배터리 27 억 달러 지원·탄소 중립 목표국내 생산 기반 강화·수출 확대
    유럽저탄소·재활용 규정 강화·ACC 고체 배터리 공장 가동친환경 배터리 수요 증가·시장 진입
    미국IRA 보조금·재활용 인센티브국내외 기업 투자 촉진·공급망 재편
    • 투자 규모: 2024‑2025년 전 세계 배터리 관련 투자액은 500 억 달러 이상으로 추정되며, 특히 전고체·재활용 분야에 집중되고 있습니다.

    7. 결론

    글로벌 배터리 산업은 아시아‑태평양 지역의 제조 역량과 전기차 수요가 핵심 성장 동력이며, 전고체·나트륨·그래핀 등 차세대 기술이 시장 구조를 재편하고 있습니다. 중국·한국·일본 기업이 상위 10위 안에 포진하고 있으며, 한국 기업은 R&D 투자·재활용 기술·정부 지원을 바탕으로 세계 시장에서 경쟁력을 강화하고 있습니다. 향후 5년간 연평균 7 ~ 8 % 성장이 예상되는 가운데, 친환경 정책·재활용 인프라가 확대될수록 배터리 산업은 지속 가능한 에너지 전환의 핵심 축으로 자리매김할 것입니다.

    관련 기사

    https://www.expertmarketresearch.com/ko/reports/south-korea-solid-state-battery-market

  • [2026-05-04 경제 리포트]SMR 상업화와 원전 수명 연장 시장, K-원전주에 주목해야 하는 이유

    Alt-Text: Global Korean Nuclear(K-원전) Power Technology Infographic
Overall Description:
A comprehensive infographic titled "GLOBAL KOREAN NUCLEAR POWER TECHNOLOGY" presented in a modern, dark-blue tech-themed layout. It illustrates South Korea's nuclear power portfolio, including large-scale reactors, SMRs, market prospects, and key industry players.

Section 1: Large-Scale Reactors (APR1400 & APR1000)

Top Center: States "K-Nuclear’s Strategic Portfolio: TOP 10% IN GLOBAL DESIGN & CONSTRUCTION".

APR1400 (Left): Labeled as a 1,400 MWe Large-Scale PWR. Highlights include UAE Barakah export success, dual containment & core catcher systems, and a 52-month construction timeline.

APR1000 (Right): Labeled as a 1,000 MWe Scaled PWR. Highlights include targeting European markets, advanced safety systems, and a shortened 36-month modular construction timeline.

Comparison Table (Center): Compares power output, safety margins, market focus (UAE vs. Europe), and construction methods between the two models.

Section 2: Advanced Reactors & Innovation (i-SMR & MSR)

i-SMR (Left): Describes the Integral Small Modular Reactor with 170 MWe per module, a 24-month construction period, and passive safety features. It targets commercialization in the early 2030s.

Small MSR (Right): Describes the Molten Salt Reactor featuring high-temperature output (600-950°C), reduced nuclear waste, and synergy with hydrogen production.

Timeline (Center): A blue arrow chart showing the progression from R&D and Timeline to FOAK (First-Of-A-Kind) phases.

Section 3: Investment & Growth Prospects

Market Data (Bottom Left): Two bar charts showing a 19.2% CAGR for the Global SMR Market (2026-2031) and steadily growing nuclear capacity.

Key Drivers (Bottom Center): Icons representing cost efficiency, life extension potential, diversified services (decommissioning), and government policy support.

Global Footprint (Bottom Right): A world map with arrows originating from South Korea pointing toward the UAE, EU, and Southeast Asia, signifying export routes.

Section 4: Key South Korean Players

Bottom Row: Displays logos and roles of major companies including KET (Design), KHNP (Operator), Doosan (Manufacturing), Hyundai (Construction), and KEPCO E&C (Design).

    한국 원전(K-원전) 기술은 현재 전 세계 원전 설계·시공 분야에서 상위 10 % 안에 자리하고 있으며, 특히 APR1400·APR1000 모델은 해외 수출 성공 사례를 통해 국제 경쟁력을 입증하고 있습니다.


    1. APR1400·APR1000 개요

    APR1400·APR1000은 한국이 자체 설계·제조한 3세대 경수로이며, SMR(소형모듈원자로)은 300 MWe 이하의 소형화·모듈화된 원자로로 안전·경제성이 강화된 차세대 원전이며, 혁신형 i‑SMR은 APR1400 기반의 일체형 설계, 소형 MSR은 고온 가스로 냉각하는 차세대 원자로로 연구·개발이 진행 중입니다.

    항목내용
    개발 배경1970년대 석유 파동 이후 원자력 자립을 목표로 기술자립 계획을 수립, 1995년까지 95 % 수준의 국산화 달성
    주요 설계3세대 경수로(PWR)로, 고압 물을 냉각재·감속재로 사용. APR1400은 1,400 MWe, APR1000은 1,000 MWe 수준으로 설계·시공
    핵심 기술원전계측제어시스템(MMIS)·원자로 냉각재 펌프 등 핵심 기자재를 국내 기술로 개발·적용
    운전 실적신고리·신한울 등 6호기 이상 운전, 연간 3 조 kWh 이상 전력 생산
    수출 실적UAE에 APR1400 4호기 수출, 국제 공개 경쟁입찰에서 프랑스·일본을 제치고 낙찰
    향후 로드맵APR1000을 기반으로 차세대 APR‑1400·APR‑1000 고도화 및 i‑SMR·SMR 연계 개발 진행 중

    APR1400은 1,400 MWe 출력의 대형 경수로이며, APR1000은 1,000 MWe 출력으로 규모를 축소한 소형 경수로로, 두 모델은 전력 용량·코어 설계·건설 방식·안전 시스템에서 차이를 보입니다.


    1-1. 전력 출력 및 설계 목표

    항목APR1400APR1000
    정격 전력1,400 MWe1,000 MWe (출력 30 % 감소)
    설계 목적대형 전력망·수출용 고출력 원전전력 수요가 낮은 지역·맞춤형 수출용 소형 원전
    핵심 차이동일한 핵심 기술에 기반해 전력 용량을 최대화핵심 설계는 유지하면서 규모와 핵연료 집합을 축소

    1-2. 코어·연료 설계

    항목APR1400APR1000
    코어 규모대형 코어, 고열량 밀도축소된 코어, 낮은 열량 밀도
    연료 어셈블리 수표준 OPR1000 대비 약 157개 (기준)코어 축소에 따라 어셈블리 수 감소 (정확한 수치는 공개되지 않음)
    연료 주기18‑24개월 주기, 60년 설계 수명동일한 60년 설계 수명, 연료 주기 유사
    핵연료 기술Zr‑Nb 합금 ‘HANA’ 등 국산 피복관 적용 가능동일한 피복관 기술 적용 가능, 핵연료 자립도 동일

    1-3. 안전 시스템

    1-3‑1. APR1400 주요 안전 특징 (정확한 리스트는 제공되지 않았지만, 기존 문헌에 따르면)

    • 패시브 안전: 패시브 열제거시스템(PASSIVE DECAY HEAT REMOVAL)
    • 이중 격납건물: 2중 격납 구조와 코어 캐처(Core Catcher)
    • 항공기 충돌 방호: 강화된 구조 설계

    1-3‑2. APR1000 안전 시스템

    • Safety Injection System (5IS)
    • Shutdown Cooling/Containment Spray System (5C5/CS5)
    • Passive Auxiliary Feedwater System (PAF5)
    • Spent Fuel Pool Cooling System (5FPC5)
    • Diverse Containment Spray System (DC5S) 등 다중 안전 계통

    두 모델 모두 핵심 손상 빈도를 10⁻⁶ 이하로 설계하고, 열적 여유(thermal margin)를 유지한다는 공통점을 갖는다. APR1000은 APR1400과 동일한 안전 수준을 유지하면서 규모를 축소했으며, 위와 같은 다중 안전 계통을 그대로 적용한다.

    1-4. 건설·모듈화

    항목APR1400APR1000
    건설 기간약 52개월 (전통적인 현장 건설)약 36개월 (모듈식 건설)
    모듈화 수준일부 모듈화 적용전반적인 모듈화·공장 제작으로 건설 효율성 향상
    현장 조립현장 맞춤형 설비 설치 비중 높음공장 제작 부품 비중이 높아 현장 작업 감소

    1-5. 시장·수출 전략

    • APR1400은 UAE 등 중동·아시아 시장에 수출된 바 있으며, EU‑APR1400 등 해외 규격에 맞춘 변형 모델도 개발 중이다.
    • APR1000은 체코·두코바니 프로젝트 등 유럽 시장을 목표로 맞춤형 설계·용량 축소 전략을 채택했으며, 동일한 설계 수명·안전 수준을 유지하면서 비용 경쟁력을 확보하였다.

    1-6. 요약

    • 출력: APR1400 = 1,400 MWe, APR1000 = 1,000 MWe.
    • 코어·연료: APR1000은 코어와 연료 어셈블리를 축소해 열량 밀도를 낮추었으며, 핵연료 자립 기술은 동일.
    • 안전: 두 모델 모두 핵심 손상 빈도 10⁻⁶ 이하, 열적 여유 유지. APR1400은 패시브 안전·이중 격납·코어 캐처 등 고급 안전 설비를 갖추고, APR1000은 APR1400과 동일한 다중 안전 계통을 적용하면서 규모를 축소.
    • 건설: APR1000은 모듈식 공장 제작으로 건설 기간을 36개월로 단축, APR1400은 전통적인 현장 건설 방식으로 약 52개월 소요.
    • 수출·시장: APR1400은 대형 수출 시장을 겨냥, APR1000은 전력 수요가 낮은 지역·맞춤형 수출에 초점을 맞추어 경쟁력을 확보하고 있다.

    이와 같이 APR1400과 APR1000은 전력 용량·코어 설계·건설 방식·안전 시스템에서 차이를 보이며, 각각 대형·소형 원전 시장의 요구에 맞춰 최적화된 기술적 특성을 가지고 있습니다.


    2. SMR(소형모듈원자로) 개요

    2‑1. 전 세계 SMR 현황

    • 디자인 수: 2026년 초 기준 전 세계 127개 이상의 SMR 설계가 존재, 7개 설계가 운영·건설 중, 51개가 라이선스·인허가 단계.
    • 주요 국가: 미국·러시아·중국이 각각 17·17·8개의 설계를 주도.
    • 주요 특징: 300 MWe 이하, 공장 제작·모듈화, 패시브 안전 설계, 투자·건설 기간 단축.

    2‑2. 한국형 혁신형 SMR(i‑SMR)

    항목내용
    설계 기반APR1400 대형 PWR 기술을 기반으로 한 일체형 가압경수로
    전기 출력170 MWe(모듈당)
    핵심 기술– 무붕산 운전으로 화학·부식 관리 간소화
    – 내장형 제어봉 구동장치·CEDM
    – 전자빔용접·PM‑HIP 등 혁신 제조 기술
    안전성피동형(패시브) 안전계통 적용, 운전원·전원·추가 냉각수 없이 자동 정지·무한 냉각 유지
    경제성건설 기간 24개월, 건설 단가 $3,500/kW 이하, 발전 단가 $65/MWh 목표
    상용화 일정2030년 초 FOAK(First‑Of‑A‑Kind) 상업 운전 목표
    주요 참여 기업한전기술·두산에너빌리티·한국전력(한수원) 등
    정부 지원SMR 연구·실증 전담 법인·특별법 제정, 5년 단위 개발 기본계획 수립

    2‑3. SMR 적용 분야

    • 전력 공급: 섬·산간·산업단지·군사기지 등 전력망이 취약한 지역에 적합.
    • 다목적 플랜트: 전력 외에 지역난방·해수담수화·산업용 열 공급 가능.
    • 수소·탄소중립: 고온 전기·열을 활용한 수전해·고온열 화학 공정 연계.

    3. 소형 MSR(용융염 원자로) 개요

    항목내용
    냉각·감속재고온 가스(예: 헬륨)·용융염(예: LiF‑BeF₂) 사용, 고온(600‑950 °C)에서 작동
    핵심 장점– 고온 열 이용으로 전기·열 효율 향상
    – 폐기물 발생량 감소·재활용 가능성
    – 고온 수전해·고온열 화학 공정(예: S‑I Cycle) 연계
    개발 현황전 세계 10 % 이상이 고온 가스·용융염 기반 SMR을 연구, 한국은 SMART·i‑SMR 외에 고온 가스·용융염 SMR 연구 진행 중
    주요 과제– 고온 재료·용융염 내구성 확보
    – 안전성·규제 체계 정립
    – 상용화까지 10‑15년 소요 전망
    전망2030년대 이후 고온 열·수소 생산 수요 증가와 맞물려 MSR 상용화 가능성 확대

    4. 기술·경제·안전성 비교

    구분APR1400·APR1000i‑SMR (혁신형 SMR)소형 MSR
    전력 출력1,400 MWe / 1,000 MWe170 MWe (모듈당)50‑300 MWe (설계에 따라 변동)
    설계 형태대형 일체형 PWR일체형 가압경수로, 모듈화·공장 제작고온 가스·용융염 냉각, 고온 설계
    건설 기간60 개월 이상24 개월 (모듈당)30‑40 개월 (예상)
    건설 비용$6,000‑12,000/kW$3,500/kW 이하$4,000‑8,000/kW (예상)
    안전 시스템능동형·패시브 혼합피동형(패시브) 안전, 무붕산 운전패시브 고온 안전, 자연 순환 냉각
    수명60‑80 년80 년 설계 목표60‑80 년 설계 목표
    주요 활용전력·기본부하전력·수소·산업용 열고온 전기·수소·탄소중립 공정
    수출·시장UAE·중동·아시아국내·해외 파일럿·FOAK연구·시범 단계, 해외 협력 확대 중

    5. 시장·수출·투자 전망

    1. 글로벌 원전 시장: 2025년 기준 전 세계 원전 용량 433 GW, 신규 건설 64 GW, 폐쇄 216 GW. 원전 전체 용량은 2026년에도 414 GW 수준 유지.
    2. SMR 성장: 연평균 19.2 % CAGR(2026‑2031). 특히 AI·데이터센터 전력 수요 급증(600 %↑)이 SMR 투자 촉진.
    3. 한국 수출 경쟁력: APR1400 수출 성공을 바탕으로 i‑SMR·SMR 수출 기대감 상승, 두산에너빌리티·한전기술 등 기업이 해외 투자자 관심을 받고 있음.
    4. 투자 포인트
    • 비용·기간 절감: 모듈화·공장 제작으로 건설 기간·비용 대폭 감소.
    • 다목적 활용: 전력 외에 수소·산업용 열·해수담수화 등 복합 활용 가능.
    • 정책·규제 지원: 정부 주도 SMR 연구·실증 법제화, 5년 단위 개발 계획 수립.
    • 핵심 기업: 한전기술·두산에너빌리티·한국전력·KEPCO E&C 등 원전·SMR 전 주기 역량 보유 기업.
    1. 리스크
    • 규제·인허가: SMR·MSR는 기존 대형 원전과 다른 규제 체계 필요.
    • 기술 성숙도: MSR는 고온 재료·용융염 기술 확보가 관건.
    • 시장 경쟁: 미국·러시아·중국 등 기존 원전 강국과의 경쟁 심화.

    6. K-원전 글로벌 위치와 경쟁력

    항목내용
    핵심 설계 역량한국전력기술은 원전 종합설계(A/E)와 원자로계통설계(S/D)를 동시에 보유한 유일한 기업으로, OPR 1000 → APR 1400 → APR 1000 순으로 기술 고도화를 이루어 왔음.
    수출 실적UAE 바라카 원전 설계 전담사로 참여했으며, 인도네시아·체코 등 신규 시장 개척 경험 보유.
    시장 점유율2026년 기준 전 세계 원전 설계·시공 시장에서 한국 기업(KEPCO E&C, 두산에너빌리티 등)은 상위 10 %에 포함되며, 아시아‑태평양 지역 성장에 핵심 역할 수행.
    비용 경쟁력원전의 균등화 발전비용(Levelised Cost of Electricity)은 $69/MWh 수준으로, 재생에너지 대비 저렴한 편이며, 수명 연장 비용(kW당 500~1,000 USD)은 신규 건설(kW당 6,000~12,000 USD)보다 현저히 저렴함.
    수출 전망중동·동남아 지역의 에너지 안보·탄소중립 정책 변화에 따라 원전·재생에너지 수출 기회가 확대될 것으로 예상됨.

    7. 향후 발전 방향

    방향핵심 내용
    SMR(소형모듈원전) 상업화2030~2035년 초에 상업화가 본격화될 전망이며, 한국형 SMR는 글로벌 시장(북미·국내)에서 경쟁력 확보 가능성이 높음.
    원전 수명 연장기존 원전의 수명 연장 프로젝트는 저비용·저탄소 기저부하 유지에 가장 효율적인 방안으로 평가됨.
    원전 기반 수소·암모니아원전 연계 수전해를 통한 청정수소 생산 실증이 진행 중이며, 향후 대규모 수소·암모니아 생산 기반으로 활용될 전망.
    해체·폐기물 관리 서비스방사성 폐기물 발생량 증가에 대응해 해체·제염·절단·폐기물 처리 서비스 시장이 성장하고 있음.
    재생에너지와 병행 확대원전과 재생에너지(태양광·풍력·ESS) 병행 확대가 에너지 안보와 탄소중립을 동시에 달성하는 전략으로 부각됨.

    8. 주요 기업 및 역할

    기업주요 사업 영역특징
    한국전력기술(KET)원전 종합설계·원자로계통설계·수명 연장·해체OPR 1000·APR 1400·APR 1000 모델 개발·수출 실적 보유
    한전기술(KHNP)EPC(설계·조달·시공)·SMR·해상풍력SMR ‘반디’ 개발·해상풍력 프로젝트 확대
    두산에너빌리티원전 핵심 설비·SMR·해체·제염글로벌 SMR 파트너십·베트남 신규 원전 참여
    현대엔지니어링원전 설계·시공·해체대형 원전 EPC 역량·SMR 기술 확보
    KEPCO E&C원전 설계·수명 연장·SMR국내 원전 설계·SMR 시장 선점 노력
    Korea Hydro & Nuclear Power (KHNP)원전 운영·수명 연장·폐기물 관리국내 원전 운영·해체 서비스 주도
    글로벌 파트너EDF·Rosatom·CNNC·Westinghouse·GE‑Hitachi 등해외 시장 진출·기술 협력 기반 제공

    9. 투자 분석

    9.1 시장 성장 전망

    • 전 세계 원전 용량: 2025년 402.60 GW → 2031년 417.06 GW (연평균 0.6 % 성장)
    • SMR 시장: 19.2 % CAGR (2026‑2031)
    • 원전 수명 연장: kW당 500~1,000 USD 비용으로 신규 건설 대비 10배 이상 비용 효율

    9.2 투자 매력 포인트

    포인트설명
    비용 효율성수명 연장·SMR는 기존 대형 원전 대비 건설·운전 비용이 현저히 낮음.
    기술 독립성한국은 원전 설계·시공·해체 전 주기 기술을 자체 보유, 해외 의존도 낮음.
    수출 잠재력중동·동남아·아프리카 등 에너지 안보·탄소중립 수요 증가에 따라 수출 기회 확대.
    다각화된 서비스설계·시공·수명 연장·해체·폐기물 관리까지 전 주기 서비스 제공으로 안정적인 매출 흐름 확보.
    정부 정책 지원에너지 안보·탄소중립 정책에 따라 원전·SMR·수소 연계 사업에 대한 정부 지원 확대.

    9.3 위험 요인

    위험내용
    정책·제도 불확실성SMR 상업화는 정책·제도 정비 속도가 핵심 변수이며, 지연 시 시장 진입이 늦어질 수 있음
    국제 정세중동·동남아 지역 지정학적 리스크가 투자 회수에 영향을 미칠 가능성 존재
    핵폐기물 논란방사성 폐기물 관리·저장 시설에 대한 사회적·환경적 논란이 지속될 수 있음
    경쟁 심화EDF·Rosatom·CNNC·Westinghouse 등 글로벌 대기업과의 경쟁이 치열함

    9.4 투자 전략 제언

    1. SMR와 수명 연장 포트폴리오에 집중 – 비용 효율성과 시장 성장성을 동시에 확보.
    2. 해외 수출 파트너십 확대 – 중동·동남아·아프리카 등 에너지 안보가 중요한 지역과 전략적 MOU 체결.
    3. 폐기물·해체 서비스 확대 – 방사성 폐기물 발생량 증가에 대비해 서비스 라인업을 강화.
    4. 정부·규제 대응 역량 강화 – 정책·제도 변화에 신속히 대응할 수 있는 전담 조직 구축.

    10. 결론

    한국 원전 기술은 설계·시공·수명 연장·해체까지 전 주기를 자체 보유한 독보적인 역량을 바탕으로, APR 1400·APR 1000 등 수출 성공 사례를 통해 글로벌 시장에서 상위 10 % 안에 자리하고 있습니다. 향후는 SMR 상업화와 원전 기반 수소·암모니아 생산, 폐기물·해체 서비스 확대가 핵심 성장 동력이며, 한국전력기술·한전기술·두산에너빌리티·현대엔지니어링 등 주요 기업이 이를 선도하고 있습니다. 투자자는 비용 효율성, 정책 지원, 해외 수출 잠재력 등을 고려해 SMR·수명 연장·폐기물 관리 서비스에 집중하는 전략을 채택하면, 저탄소 기저부하 확보와 에너지 안보 강화라는 장기적인 시장 흐름에 효과적으로 대응할 수 있을 것입니다.

    관련 기사

    http://www.nbnnews.co.kr/news/articleView.html?idxno=1024481

  • [2026.05.02경제리포트]2026년 APPLE의 사업 전략과 AI 혁신: 하드웨어 중심의 미래와 새로운 제품 라인업

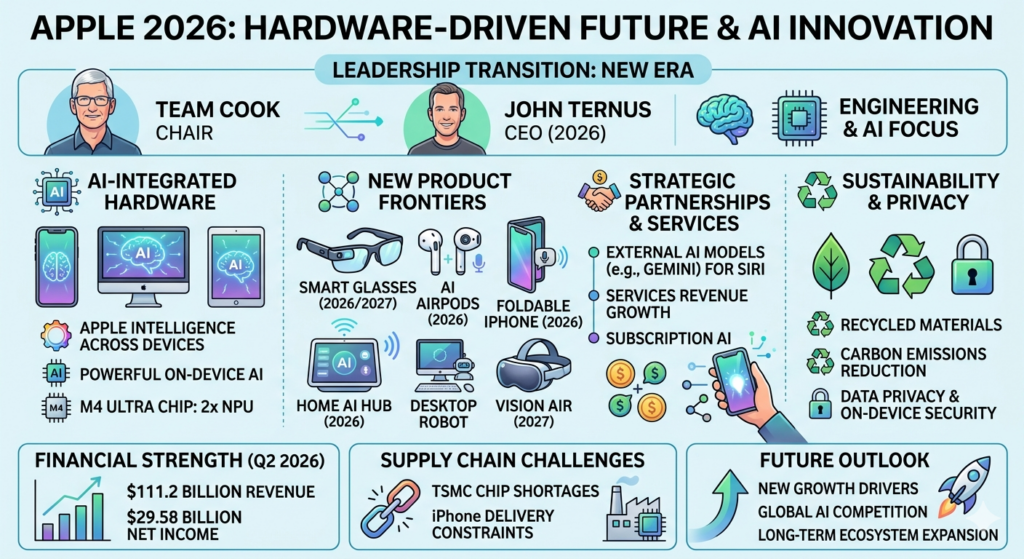
    인포그래픽 대체 텍스트 (상세 기술)
이 이미지는 2026년 애플의 사업 전략과 AI 혁신을 다루는 종합적인 인포그래픽입니다. 상단 타이틀은 'APPLE 2026: HARDWARE-DRIVEN FUTURE & AI INNOVATION' (애플 2026: 하드웨어 중심의 미래와 AI 혁신)입니다.

이미지는 크게 세 부분으로 나뉩니다.

1. 상단: 리더십 전환 (LEADERSHIP TRANSITION: NEW ERA)

왼쪽 (팀 쿡): 팀 쿡의 인물 일러스트와 함께 'TEAM COOK', 'CHAIR' (의장)라는 텍스트가 있습니다.

중앙 (화살표): 조직 변화를 상징하는 그래픽 화살표가 팀 쿡에서 존 터너스로 향합니다.

오른쪽 (존 터너스): 존 터너스의 인물 일러스트와 함께 'JOHN TERNUS', 'CEO (2026)'라는 텍스트가 있습니다.

맨 오른쪽: 뇌와 칩 아이콘과 함께 'ENGINEERING & AI FOCUS' (엔지니어링 및 AI 집중)라는 텍스트가 있어 새로운 리더십의 방향성을 보여줍니다.

2. 중앙: 4대 핵심 전략 및 제품군

중앙 부분은 네 개의 세로 구역으로 나뉘어 구체적인 전략을 설명합니다.

구역 1: AI-INTEGRATED HARDWARE (AI가 통합된 하드웨어)

아이콘: AI 로고가 있는 칩, 'AI'가 표시된 아이폰, 아이맥, 아이패드 일러스트.

텍스트:

'APPLE INTELLIGENCE ACROSS DEVICES' (기기 전반의 애플 인텔리전스) (다채로운 원형 로고)

'POWERFUL ON-DEVICE AI' (강력한 온디바이스 AI) (AI 칩 아이콘)

'M4 ULTRA CHIP: 2x NPU' (M4 울트라 칩: 2배 NPU) (M4 칩 아이콘)

구역 2: NEW PRODUCT FRONTIERS (새로운 제품의 지평)

아이콘 및 출시 예정일:

'SMART GLASSES (2026/2027)' (스마트 글래스) (미래형 안경)

'AI AIRPODS (2026)' (AI 에어팟) (카메라와 마이크가 달린 에어팟)

'FOLDABLE IPHONE (2026)' (폴더블 아이폰) (접히는 폰)

'HOME AI HUB (2026)' (홈 AI 허브) (화면이 있는 스마트 디스플레이)

'DESKTOP ROBOT' (데스크톱 로봇) (화면과 로봇 팔)

'VISION AIR (2027)' (비전 에어) (AR/VR 헤드셋)

구역 3: STRATEGIC PARTNERSHIPS & SERVICES (전략적 파트너십 및 서비스)

아이콘: 악수하는 손, 달러 기호가 있는 동전, 스마트폰을 쥔 손.

텍스트:

'EXTERNAL AI MODELS (e.g., GEMINI) FOR SIRI' (시리를 위한 외부 AI 모델(예: 제미나이))

'SERVICES REVENUE GROWTH' (서비스 매출 성장)

'SUBSCRIPTION AI' (구독형 AI)

구역 4: SUSTAINABILITY & PRIVACY (지속가능성 및 프라이버시)

아이콘: 나뭇잎, 재활용 마크, 자물쇠.

텍스트:

'RECYCLED MATERIALS' (재활용 소재)

'CARBON EMISSIONS REDUCTION' (탄소 배출 감소)

'DATA PRIVACY & ON-DEVICE SECURITY' (데이터 프라이버시 및 온디바이스 보안)

3. 하단: 재무, 공급망, 미래 전망

하단은 세 개의 가로 상자로 구성되어 있습니다.

상자 1: FINANCIAL STRENGTH (Q2 2026) (재무적 강점 (2026년 2분기))

그래픽: 상승하는 막대그래프와 화살표.

텍스트:

'$111.2 BILLION REVENUE' (1112억 달러 매출)

'$29.58 BILLION NET INCOME' (295억 8천만 달러 순이익)

상자 2: SUPPLY CHAIN CHALLENGES (공급망 과제)

그래픽: 끊어진 사슬, 공장 일러스트.

텍스트:

'TSMC CHIP SHORTAGES' (TSMC 칩 부족)

'iPhone DELIVERY CONSTRAINTS' (아이폰 배송 제약)

상자 3: FUTURE OUTLOOK (미래 전망)

그래픽: 상승하는 곡선 화살표와 발사되는 로켓.

텍스트:

'NEW GROWTH DRIVERS' (새로운 성장 동력)

'GLOBAL AI COMPETITION' (글로벌 AI 경쟁)

'LONG-TERM ECOSYSTEM EXPANSION' (장기적 생태계 확장)

    핵심 요약

    APPLE은 2026년 현재, 하드웨어 혁신과 AI 통합을 핵심 전략으로 삼아 차기 CEO인 존 터너스의 리더십 아래 새로운 제품 라인업과 AI 서비스 확대를 추진하고 있습니다.


    1. 서론

    2026년 5월 현재, 애플은 전 세계 기술 시장에서 가장 큰 주목을 받고 있는 기업 중 하나이며, 특히 하드웨어와 AI의 융합을 통한 차별화 전략이 강조되고 있습니다. 이번 블로그에서는 최신 보도와 기업 발표를 바탕으로 애플의 전반적인 사업 진행 방향, AI 관련 사업 현황, 신제품 개발 로드맵, 재무 성과, 그리고 향후 과제와 전망을 심층적으로 분석하겠습니다.


    2. 조직 변화와 리더십

    2.1 존 터너스 차기 CEO 선임

    2026년 5월 1일, 애플은 차기 CEO로 하드웨어 엔지니어링 부문 수석 부사장인 존 터너스를 공식 발표했습니다. 터너스는 2001년 입사 이후 애플 실리콘 전환을 주도한 베테랑 엔지니어로, 이번 승진은 단순한 인사 교체를 넘어 애플의 전략적 전환을 상징하는 결정으로 해석됩니다.

    2.2 리더십이 제시하는 비전

    터너스는 “지금은 애플에 특히 설레는 순간”이라며, “우리 앞에 놀라운 계획안이 펼쳐져 있다”고 강조했습니다. 그는 25년 경력 중 가장 흥미진진한 시기라고 밝히며, 새로운 형태의 제품 개발과 AI 통합을 핵심 과제로 제시했습니다.

    2.3 팀 쿡의 역할 전환

    팀 쿡은 CEO 자리에서 물러나면서도 이사회 의장으로 남아 경영 연속성을 보장하고 있습니다. 쿡은 “데이터 프라이버시와 보안”을 애플의 핵심 차별화 요소로 강조했으며, 이는 AI 시대에도 지속될 전략적 기반으로 작용합니다.

    존 터너스가 CEO로 취임하면 애플은 하드웨어 혁신과 온디바이스 AI 통합을 중심으로 전략을 재편하고, 지속가능한 제조와 새로운 제품 라인업을 통해 성장 동력을 재구축할 것으로 예상됩니다.


    2-4. 존 터너스 리더십 배경 및 스타일

    • 엔지니어링 베테랑: 2001년 입사 이후 아이폰·아이패드·맥·에어팟·비전 프로 등 전 제품군의 하드웨어를 총괄해 온 ‘하드웨어통’으로 평가받는다.
    • 차분하고 신중한 리더: 내부에서는 온화한 의사결정자이자 조직 조율 능력이 뛰어난 인물로 평가되며, 권한 위임을 통해 팀의 자율성을 높인다.
    • 전략적 전환점: 애플 실리콘 전환을 주도한 경험을 바탕으로, 하드웨어와 소프트웨어 경계를 허무는 통합 전략을 추진한다.

    2-5. 핵심 전략 변화

    2-5-1. 하드웨어 혁신

    • 성능 중심 전환: 기존 서비스 중심 성장에서 ‘제품·성능 중심’으로 무게중심을 이동, 고성능 맞춤형 칩(M4 Ultra)과 와트당 효율을 극대화한다.
    • 신제품 라인업 확대: 폴더블 아이폰, 스마트 글래스(N50), AI 에어팟, 홈 로보틱스, 스마트 디스플레이(홈패드) 등 새로운 카테고리 개발에 박차를 가한다.

    2-5-2. AI 통합 및 온디바이스 AI

    • 외부 모델 활용: 구글 Gemini를 차세대 Siri에 도입해 음성 인식·대화 능력을 급격히 개선한다.
    • 온디바이스 AI 강화: M4 Ultra 칩에 탑재된 NPU 성능을 2배 이상 향상시켜, 실시간 언어 번역·고해상도 이미지 생성 등 복잡한 AI 작업을 클라우드 없이 기기 내에서 처리한다.
    • 프라이버시 보호: 온디바이스 연산을 통해 사용자 데이터가 외부로 유출되지 않도록 설계, 데이터 프라이버시를 핵심 차별화 요소로 유지한다.

    2-5-3. 지속가능성 및 공급망

    • 친환경 제조: 재활용 소재 확대·에너지 효율 극대화 등 친환경 생산 체제로 전환, 공급망 탄소 배출을 최소화한다.
    • 공급망 리스크 관리: 메모리 칩 부족·지정학적 리스크에 대응해 인도 생산 비중을 25%까지 확대하고, 제조 효율성을 높이는 전략을 추진한다.

    2-5-4. 신제품 로드맵

    제품군예상 출시 시점핵심 특징
    폴더블 아이폰2026년 9월 이후고성능 실리콘·완벽한 품질 검증을 통한 첫 폴더블
    스마트 글래스(N50)2026년 말~2027년 초듀얼 카메라·음성 제어·AI 비서 통합
    AI 에어팟2026년 하반기AI 카메라·음성 인식·온디바이스 AI 연산
    홈패드(스마트 디스플레이)2026년 가을AI 허브·음성 비서·콘텐츠 소비 통합
    가정용 로봇2027년 초AI 기반 이동·페이스타임·가사 보조 기능

    2-6. 재무·시장 전망

    • 2026년 2분기 실적: 매출 1112억 달러(전년 대비 17% 증가), 순이익 295억 8000만 달러 기록.
    • 서비스 부문 성장: 아이폰 매출 569억 9000만 달러, 서비스 매출 309억 8000만 달러로 지속적인 수익원 확보.
    • 투자자 기대: 하드웨어·AI 융합이 성공하면 장기 성장 동력 확보, 반면 AI 경쟁력 회복이 지연될 경우 주가 압박 가능성 존재.

    2-7. 주요 과제와 위험

    과제내용대응 방안
    AI 경쟁력 회복구글·마이크로소프트·오픈AI 대비 뒤처짐외부 모델 활용·온디바이스 AI 강화·자체 AI 역량 구축
    공급망 병목메모리 칩·첨단 공정 부족인도 생산 확대·다변화된 공급망 구축
    조직 운영 경험하드웨어 중심 경력으로 소프트웨어·AI 조직 운영 경험 제한내부 교육·외부 파트너십 확대
    시장 기대 관리폴더블·스마트 글래스 등 신제품에 대한 높은 기대품질 검증·점진적 출시 전략

    존 터너스는 하드웨어 엔지니어링에 깊은 전문성을 갖춘 리더로, 그의 취임은 애플이 ‘제품·성능 중심’ 전략으로 재편되는 신호이다. 온디바이스 AI와 맞춤형 실리콘을 통해 기존 제품군에 AI를 자연스럽게 녹여내고, 폴더블 아이폰·스마트 글래스·AI 에어팟·홈 로봇 등 새로운 하드웨어 카테고리를 확대함으로써 성장 동력을 재구축하려는 움직임이 뚜렷하다. 동시에 AI 경쟁력 회복, 공급망 안정화, 조직 운영 경험 확대 등 해결해야 할 과제가 남아 있다. 이러한 과제를 성공적으로 극복한다면, 애플은 하드웨어와 AI가 결합된 차세대 생태계를 구축해 시장 리더십을 지속할 가능성이 높다.


    3. 사업 진행 방향

    3.1 하드웨어 중심 전략

    터너스 체제는 하드웨어 강점을 기반으로 AI 경험을 강화하는 방향으로 전환하고 있습니다. 애플은 기존 아이폰·맥·아이패드 라인업을 유지하면서, 새로운 폴더블 폰, 스마트 안경, AI 에어팟 등 차세대 하드웨어 제품군을 적극 개발하고 있습니다.

    3.2 AI와 서비스 통합

    애플은 AI 기능을 아이폰·맥·iOS 전반에 통합하고, Siri와 Apple Intelligence를 고도화하고 있습니다. 특히 구글의 Gemini 모델을 차세대 Siri에 도입하는 파트너십을 2026년 1월 체결했으며, 연간 약 10억 달러를 투자하고 있습니다.

    3.3 지속가능성 및 친환경 제조

    터너스는 친환경 소재 사용 확대와 에너지 효율성 극대화를 강조하고 있습니다. 재활용 알루미늄과 저전력 칩 설계 등을 통해 탄소 배출을 최소화하고, 공급망 전반에 책임감 있는 운영을 도입하고 있습니다.


    4. 재무 성과와 시장 반응

    4.1 2026 회계연도 2분기 실적

    애플은 2026년 회계연도 2분기에 매출 1112억 달러(전년 대비 17% 증가)와 순이익 295억 8000만 달러를 기록했습니다. 아이폰 매출은 569억 9000만 달러로 가장 큰 비중을 차지했으며, 서비스 부문 매출은 309억 8000만 달러에 달했습니다.

    4.2 공급망 제약

    아이폰 판매는 첨단 공정 칩 공급 부족으로 제약을 받았으며, 이는 TSMC와의 협력 관계에서 발생한 병목 현상으로 분석됩니다.

    4.3 투자자와 월가의 평가

    주요 투자기관인 JP모건과 모건스탠리는 애플에 대한 긍정적 시각을 유지하고 있으며, 차기 CEO 선임과 AI 전략 발표 이후 주가 상승을 보였습니다. 다만, AI 경쟁력 회복 여부와 하드웨어 중심 전략의 지속 가능성에 대한 우려도 존재합니다.


    5. AI 전략과 기술 로드맵

    5.1 AI 모델 활용 전략

    애플은 자체 대규모 AI 모델 개발보다는 구글 Gemini와 같은 외부 모델을 적극 활용하고 있습니다. 이는 AI 인프라 구축 비용을 절감하고, 빠르게 시장에 AI 기능을 제공하기 위한 전략으로 해석됩니다.

    5.2 온디바이스 AI와 프라이버시

    M4 Ultra 칩셋은 신경망 처리 장치(NPU) 성능을 기존 대비 2배 이상 향상시켜, 온디바이스 AI 연산을 강화하고 데이터 프라이버시를 보호합니다. 실시간 언어 번역, 고해상도 이미지 생성 등 복잡한 AI 작업을 클라우드 없이 기기 내에서 처리할 수 있습니다.

    5.3 AI 기반 새로운 제품군

    • AI 에어팟: 기존 무선 이어폰에 AI 카메라와 음성 제어 기능을 추가한 제품으로 2026년 하반기 출시 가능성이 제시되었습니다.
    • 스마트 글래스: 코드명 N50인 듀얼 카메라와 음성 제어 기능을 갖춘 스마트 안경이 2026년 말 또는 2027년 초에 공개될 예정이며, 2027년 말 이전에 출시가 목표입니다.
    • 스마트 디스플레이(홈패드): 가정용 AI 허브로, 2026년 가을에 공개될 가능성이 높으며, 음성 비서와 콘텐츠 소비 기능을 결합합니다.
    • 데스크톱 로봇: 2027년 출시 목표이며, AI와 로봇 기술을 결합한 새로운 하드웨어 카테고리로 평가됩니다.

    5.4 AI와 서비스 수익화

    애플은 AI 기능을 서비스와 결합해 구독형 AI 서비스(예: Apple Intelligence)와 프라이빗 클라우드 컴퓨팅을 통해 데이터 수익화를 최소화하고, 사용자 경험을 강화하고 있습니다.


    6. 신제품 개발 로드맵

    6.1 웨어러블 부문

    • 스마트 글래스: 2026년 말~2027년 초에 공개, 2027년 말 이전 출시 목표.
    • AI 에어팟: 2026년 하반기 출시 가능성.
    • 클립형 AI 기기: 시리의 시각적 인터페이스 역할을 수행하는 제품으로, 2026년 말에 생산 예정.

    6.2 스마트홈 부문

    • 홈패드(스마트 디스플레이): 2026년 가을 공개 예정, 가정 내 AI 허브 역할.
    • 보안 카메라: AI 기반 영상 분석 기능을 탑재한 제품군 개발 중.

    6.3 차세대 컴퓨팅

    • M4 Ultra 칩셋: 온디바이스 AI 연산을 강화하고, 와트당 성능을 극대화.
    • 프로젝트 키메라: 차세대 실리콘 개발 프로젝트로, 고성능 AI 연산을 목표.

    6.4 폴더블 아이폰 및 AR/VR

    • 폴더블 아이폰: 고가의 폴더블 모델이 2026년 말에 출시될 가능성이 제시되었습니다.
    • AR/VR 헤드셋: 비전 프로의 고가 정책을 보완하기 위해 보급형 ‘Vision Air’가 2027년 2분기에 출시될 예정이며, 무게 감소와 가격 인하가 핵심 포인트입니다.

    7. 시장 환경과 경쟁 구도

    7.1 글로벌 AI 경쟁

    구글, 마이크로소프트, 메타 등 대형 AI 기업에 비해 애플은 AI 모델 규모와 인프라 투자에서 뒤처져 있습니다. 그러나 외부 모델 활용과 하드웨어 통합 전략으로 차별화를 시도하고 있습니다.

    7.2 스마트폰 시장 동향

    전 세계 스마트폰 시장은 2026년에 전년 대비 13% 성장할 것으로 예상되며, 애플은 순 전환율이 증가하는 유일한 브랜드로 평가됩니다. AI 기능이 새로운 고객 유치와 충성도 유지에 기여할 수 있는지 여부가 핵심 과제로 남아 있습니다.

    7.3 경쟁사와의 차별화

    삼성전자는 AI 연산에 필요한 고성능 메모리 반도체 수요 증가로 긍정적인 영향을 받고 있으며, 애플은 AI 웨어러블과 스마트홈 제품군을 통해 차별화된 사용자 경험을 제공하려 하고 있습니다.


    8. 주요 과제와 위험 요소

    8.1 AI 투자 규모

    애플은 AI R&D 비용을 전년 대비 33.6% 확대했지만, 연간 1천억~2천억 달러 규모의 투자와 비교하면 여전히 부족한 편입니다. 이는 AI 경쟁력 회복에 대한 압박을 가중시킵니다.

    8.2 공급망 리스크

    첨단 공정 칩 공급 부족은 아이폰 판매에 직접적인 제약을 초래하고 있으며, TSMC와의 협력 관계에서 발생하는 병목 현상이 지속될 경우, 신제품 출시 일정에도 영향을 미칠 수 있습니다.

    8.3 프라이버시와 데이터 정책

    애플은 데이터 프라이버시를 핵심 가치로 삼고 있지만, 외부 AI 모델 도입이 프라이버시 보호와 어떻게 조화될지에 대한 의문이 제기되고 있습니다.

    8.4 시장 기대와 실제 성과

    WWDC에서 공개될 AI 기능이 실제 사용자 경험에 얼마나 큰 변화를 가져올지에 대한 시장의 기대가 높으며, 기대에 미치지 못할 경우 하드웨어 중심 전략의 지속 가능성에 의문이 제기될 수 있습니다.


    9. 향후 전망

    9.1 AI와 하드웨어 융합

    애플은 AI를 하드웨어에 자연스럽게 녹여내는 전략을 지속할 것으로 보이며, M4 Ultra와 같은 고성능 칩을 기반으로 온디바이스 AI 경험을 강화할 것입니다. 이는 데이터 프라이버시와 빠른 응답성을 동시에 만족시키는 방향입니다.

    9.2 새로운 제품 카테고리

    스마트 글래스, AI 에어팟, 스마트 디스플레이 등 새로운 하드웨어 카테고리는 애플이 아이폰 중심의 성장 구조에서 탈피하고, 생태계 전반을 확장하는 핵심 동력이 될 것입니다.

    9.3 서비스와 구독 모델 확대

    AI 기반 서비스와 구독형 AI 기능을 확대함으로써, 하드웨어 매출 외에도 지속 가능한 수익원을 확보하려는 전략이 강화될 전망입니다.

    9.4 투자자와 시장의 기대

    투자자들은 AI와 하드웨어 결합을 통한 차별화된 사용자 경험이 실현될 경우, 애플의 장기 성장 동력이 강화될 것으로 기대하고 있습니다. 그러나 AI 투자 규모와 공급망 안정성 확보가 핵심 과제로 남아 있습니다.


    10. 결론

    애플은 2026년 현재, 하드웨어와 AI를 결합한 차별화 전략을 통해 새로운 성장 동력을 모색하고 있습니다. 차기 CEO인 존 터너스는 엔지니어링 중심의 리더십을 바탕으로, AI 기능을 온디바이스에 통합하고, 스마트 글래스·AI 에어팟·스마트 디스플레이 등 새로운 제품군을 적극 개발하고 있습니다. 동시에 외부 AI 모델 활용과 프라이버시 보호를 조화시키는 방안을 모색하며, 공급망 리스크와 AI 투자 규모 확대라는 과제에 직면해 있습니다. 이러한 전략이 성공한다면, 애플은 하드웨어 중심의 전통을 유지하면서도 AI 시대에 맞는 혁신적인 사용자 경험을 제공하는 기업으로 재도약할 수 있을 것입니다.


    관련 기사:

    https://news.nate.com/view/20260421n02766?mid=n0105

  • [2026.05.01 경제리포트]글로벌 휴머노이드 산업 구조 분석: AI 플랫폼과 제조 인프라의 경쟁 구도

    이 인포그래픽은 "글로벌 휴머노이드 산업 구조 분석: Snapshot and Korea's Opportunity"라는 제목 아래, 글로벌 휴머노이드 로봇 시장의 성장 전망, 국가별 전략, 핵심 기술 및 한국의 강점을 5개 섹션으로 나누어 설명하고 있습니다.

1. 시장 규모 및 성장 전망 (Market Size & Growth Projections)
성장 추세: 2025년 50억 달러 규모에서 2026년 440억 달러로 급격히 성장하며, 2030년에는 1,107억 달러에 이를 것으로 전망됩니다.

성장률: 2024년부터 2030년까지 연평균 성장률(CAGR)은 13~15%를 기록할 것으로 예상됩니다.

출하량: 2025년 전 세계 출하량은 약 13,250대이며, 대부분 중국 기업 제품입니다.

2. 주요 국가 및 전략 (Key Nations & Strategies)
중국 (점유율 30%): 정부 주도의 대규모 투자와 완전한 공급망을 보유하고 있으나, AI 판단 능력 고도화가 과제입니다.

미국 (점유율 25%): AI 및 소프트웨어 분야를 선도하며 테슬라, 보스턴 다이내믹스 등 주요 기업이 있으나, 제조 기반이 부족합니다.

일본 (점유율 10%): 정밀 부품과 소재에 강점이 있으나, 상용화 속도가 다소 지연되고 있습니다.

한국 (점유율 4%): 높은 로봇 밀도와 대기업의 제조 기술력을 보유하고 있으나, 핵심 부품의 해외 의존도가 높습니다.

3. 투자 및 생태계 (Investment & Ecosystem)
중국: 빅테크와 제조 대기업이 2025년에만 10억 달러 이상을 투자했습니다.

미국: 비용 절감을 위해 AI, 반도체, 플랫폼 중심의 수직 통합에 집중합니다.

한국: 정부의 '첨단 로봇산업 비전과 전략' 및 K-휴머노이드 연합을 통해 협력을 촉진합니다.

4. 핵심 기술 및 트렌드 (Key Tech & Trends)
AI 통합: 로봇의 두뇌(시각, 학습, 판단) 강화를 위해 AI와 소프트웨어의 통합이 가속화되고 있습니다.

원가 절감: 현재 5~15만 달러 수준인 가격이 2~5만 달러로 낮아지는 시점이 상용화의 변곡점이 될 것입니다.

부품 국산화: 롤러 볼스크류, 6축 토크 센서 등 핵심 부품의 국산화가 진행 중입니다.

5. 한국의 강점과 과제 (Korea's Strengths & Challenges)
강점: 반도체, 자동차 분야에서 축적된 자동화 경험과 정밀 부품 기술력을 갖추고 있습니다.

과제: AI 소프트웨어 역량 확보와 가격 경쟁력 강화가 필요하며, 킬러 애플리케이션 발굴이 중요합니다.

전략적 제언: 하드웨어, AI, 배터리를 통합한 시스템 구축에 집중하고 제조 강점을 활용해 고부가가치 서비스를 제공해야 합니다.

결론 (Conclusion)
미국이 AI 플랫폼을, 중국이 하드웨어 양산을 주도하는 가운데, 한국은 제조 역량과 부품 국산화를 통해 독자적인 경쟁력을 확보해야 합니다. 향후 5~10년 내 가격 경쟁력이 확보되면 전 세계 제조 및 서비스 현장에 휴머노이드 로봇이 널리 보급될 전망입니다.

    글로벌 휴머노이드 로봇 산업은 2025년 5억 달러 규모에서 2026년 44억 달러로 급성장하고 있으며, 연평균 13~15% 성장세를 보이고 있습니다.
    오늘은 휴머노이드의 시장 분석과 성장에 대해 자세히 알아보도록 하겠습니다.


    1. 시장 규모 및 성장 전망

    연도시장 규모(USD)연평균 성장률
    20255 b (예상)—
    202644 b(예상)13.8 % (2024‑2030)
    2030110.7 b(예상)13.8 % (2024‑2030)
    • 2024‑2030 기간 동안 연평균 13.8 % 성장으로, 2030년에는 110.7 b달러 규모에 이를 전망입니다.
    • 2025년 전 세계 매출이 사상 처음으로 5 b 달러를 돌파했으며, 2026년에는 44 b 달러까지 확대될 것으로 예상됩니다.
    • 2025년 전 세계 출하량은 약 1만 3,250대이며, 이 중 대부분이 중국 기업 제품으로 추정됩니다.

    2. 국가별 시장 점유율 및 특성

    국가/지역시장 점유율(2025)주요 강점주요 과제
    중국30 %정부 주도 대규모 투자, 완전한 공급망(핵심 부품‑본체‑응용) 구축, 저가 보급형 모델AI·판단·데이터 분야의 고도화 필요
    미국25 %AI·소프트웨어 선도, 풍부한 VC 투자, 고난도 동적 제어 기술제조 기반 부족, 부품 해외 의존도
    일본10 %정밀 부품·소재 경쟁력, 산업용 로봇 전통 강자, 고령화 대응 의지대기업 중심 보수적 접근, 상용화 속도 지연
    독일5 %전통 산업용 로봇 강점휴머노이드 분야 진입 장벽
    한국4 %높은 로봇 밀도, 대기업·반도체·자동차 기술 보유, 테스트베드 잠재력핵심 부품 해외 의존도, 규제·제도 복잡성, 국산화율 저조

    ※ 위 수치는 Global growth insight와 특허·시장 조사 결과를 종합한 것입니다.

    글로벌 휴머노이드 로봇 산업은 미국과 중국이 각각 AI와 하드웨어·제조 인프라를 중심으로 양강 구도를 형성하고, 유럽·일본은 정밀·안전 기술로 차별화하며, 한국은 제조 강점을 살려 부품·서비스 분야에서 경쟁력을 강화하고 있습니다


    3. 주요 국가·전략 구도

    국가/지역핵심 전략주요 강점주요 과제
    미국AI·반도체·알고리즘·플랫폼 중심의 ‘실용성’ 전략세계 최고 수준 AI 반도체·소프트웨어, 수직 통합 생산 체계가격 경쟁력 및 대규모 양산 인프라 부족
    중국저가 하드웨어·대규모 제조·속도 중심의 ‘속도전’ 전략정부 주도 대규모 투자, 산업용 로봇 기반 생산 인프라, 80 % 이상 시장 점유율고부가가치 AI·소프트웨어 역량 강화 필요
    유럽·일본정밀 기계·센서·안전 기술에 집중고신뢰성·산업 적용 역량대규모 양산·가격 경쟁력에서 미국·중국에 뒤처짐
    한국제조·가전·자동차 공정 노하우 기반 차별화고정밀 부품·감속기·액추에이터 등 부품 내재화율 높음; 제조 자동화 경험 풍부AI·데이터·소프트웨어 역량과 가격 경쟁력 격차

    4. 기업 현황

    국가주요 기업특징
    미국Tesla (Optimus), Boston Dynamics (Atlas), Figure AIAI·반도체·플랫폼을 전면에 내세워 수직 통합 생산 및 실용성 강조
    중국Unitree, UBTech, Agibot, Galbot, EngineAI, Leju Robot저가·대량 생산 모델을 빠르게 양산, 3000~5000 달러 수준 가격; 투자 유입 10억 달러 이상
    일본Honda (Asimo), Kawasaki정밀 기계·센서·안전 기술에 강점
    한국Samsung (Rainbow Robotics), Hyundai (Boston Dynamics 인수), 로보티즈, 하이젠알엔엠, 삼현, 에스피지, 에스비비테크정밀 부품·감속기·액추에이터 국산화, 제조 기반 활용; K‑휴머노이드 연합(K‑휴머노이드 연합) 출범

    5. 투자·산업 구조

    • 중국: 알리바바·텐센트·JD·Geely·CATL 등 빅테크·제조 대기업이 대규모 투자, 2025년 투자액 10억 달러 초과.
    • 미국: AI·반도체·플랫폼에 집중 투자, 수직 통합을 통한 비용 절감 시도.
    • 한국: 정부가 ‘첨단 로봇산업 비전과 전략’ 발표, 3대 핵심 전략(기술·인력·기업)으로 지원 확대; K‑휴머노이드 연합을 통해 산업·학계·기업 협업 촉진.

    6. 한국의 경쟁력과 과제

    • 강점
    • 반도체·자동차·디스플레이 등 제조업에서 축적된 자동화 경험과 고정밀 부품 기술.
    • 로보티즈·하이젠알엔엠·삼현·에스피지 등 부품 내재화율 높은 기업이 존재.
    • 과제
    • AI·데이터·소프트웨어 인프라와 가격 경쟁력에서 미국·중국에 뒤처짐.
    • 휴머노이드 분야는 아직 ‘실용성’·‘킬러 애플리케이션’ 부재로 상용화 단계에 머무름.
    • 전략적 제언
    • 하드웨어·AI·배터리·소재를 통합한 ‘통합 시스템’ 구축에 집중해 현장 적용 속도를 높이는 것이 핵심.
    • 제조 강점을 살려 고부가가치 부품·서비스를 제공하고, AI·데이터 역량을 빠르게 확보해 가격·성능 격차를 해소해야 합니다.

    7. 주요 기업 및 기술 현황

    7.1 미국

    기업주요 모델·기술특징
    TeslaOptiimusAI 기반 인간형 로봇, 물류·제조 현장 적용 목표
    Boston DynamicsAtlas전기 구동 고성능 로봇, 복잡한 동작·균형 구현
    Figure AIFigure 01AI와 로봇공학 결합, 고도화된 시각·학습 능력
    NVIDIA로봇 학습·시뮬레이션 플랫폼AI 하드웨어·소프트웨어 생태계 제공

    ※ 미국 기업들은 AI·소프트웨어에 집중해 두뇌 초격차 전략을 구사하고 있습니다.

    7.2 중국

    기업주요 모델·기술특징
    Unitree보급형 휴머노이드저가 모델 다수 출시, 대규모 양산 시도
    UBTechWalker S전기차 제조 라인에 적용, 고성능·고가 모델
    다른 스타트업다수핵심 부품·제조 인프라 강점, 빠른 상용화

    ※ 중국은 핵심 부품·제조 밸류체인 강점으로 저가·고가 모델을 동시에 추진하고 있습니다.

    7.3 일본

    기업주요 모델·기술특징
    HondaAsimo장기간 연구 기반, 인간형 동작 구현
    Kawasaki다양한 산업용 로봇기능 중심, 대기업 중심 보수적 접근
    Hanwha(협력)고령화 문제 해결 의지

    ※ 일본은 정밀 부품·소재 경쟁력은 강하지만, 상용화 속도가 뒤처지는 경향이 있습니다.

    7.4 한국

    기업주요 모델·기술특징
    삼성전자 (Rainbow Robotics 인수)AI·반도체 결합 로봇고급 AI·센서·반도체 기술 가속화
    현대자동차 (Boston Dynamics 인수)제조·물류 현장 적용 목표현장 실증 확대, 데이터·부품 국산화 추진
    LG가정·서비스 로봇가정용·서비스 시장 진출
    에이로봇·로브로스·유일로보틱스·테솔로·하이젠RNM다양한 플랫폼·AI 모델AI 로봇 M.AX 얼라이언스 내 협업·공동 개발

    ※ 한국은 높은 로봇 밀도와 대기업·반도체·자동차 기술을 바탕으로 테스트베드와 핵심 부품 국산화에 집중하고 있습니다.

    8. 핵심 기술·트렌드

    트렌드내용현황
    AI·소프트웨어 통합로봇 두뇌(시각·학습·판단) 강화미국·중국·한국에서 AI와 로봇 결합 가속화
    원가 절감현재 $50‑150k 수준, $20‑50k 도달 시 변곡점비용 절감이 상용화 핵심 과제
    핵심 부품 국산화행성 롤러 볼스크류·6축 토크 센서·촉각 센서 등한국·중국에서 국산화 확대 가능성
    데이터·학습 인프라대규모 행동 데이터 확보·오픈소스 표준데이터·판단 분야가 현재 병목
    규제·제도 개선규제 완화·산·학·연 협력 강화한국 정부·산업부가 M.AX 얼라이언스 중심 정책 추진

    9. 정책·생태계 지원

    • AI 로봇 M.AX 얼라이언스: 현대차·에이로봇·로브로스·유일로보틱스·서울대 등 30여 기관·기업이 참여해 데이터·핵심 부품·산업현장 실증을 공동 추진.
    • 정부 지원: 산업통상부는 데이터·부품 국산화·산업현장 실증 확대, 규제 개선 등을 정책 과제로 지정.
    • 조세·인센티브: 인도와 같은 국가와 달리 한국은 조세 개혁을 통해 예측 가능한 투자 환경을 조성하고 있습니다 (관련 내용은 최신 정책 보고서에 반영).

    10. 투자·시장 전망

    • 시장 성장: 연평균 13‑15 % 성장으로 2030년까지 110 b 달러 규모에 도달 예상.
    • 기업 가치: Tesla, Boston Dynamics, Unitree, Samsung, Hyundai 등은 R&D 투자와 매출 성장률이 높은 기업으로 평가됩니다.
    • 리스크: 원가·핵심 부품 해외 의존도, 규제·제도 복잡성, 데이터·판단 기술 확보가 주요 리스크이며, 이를 극복하기 위한 국산화와 정책 지원이 필요합니다.

    결론
    글로벌 휴머노이드 로봇 시장은 미국이 AI·플랫폼, 중국이 하드웨어·양산, 유럽·일본이 정밀·안전 기술을 각각 주도하며 양극화된 경쟁 구도를 형성하고 있습니다. 한국은 제조·부품 분야의 강점을 활용해 고부가가치 부품·서비스와 현장 적용 속도에서 차별화 전략을 추진한다면, 미국·중국 양대 강자 사이에서 독자적인 경쟁력을 확보할 수 있을 것입니다.

    글로벌 휴머노이드 로봇 산업은 미국·중국·일본이 주도하되, 한국이 AI·반도체·자동차 기술을 기반으로 빠르게 추격하고 있습니다. 핵심 기업들은 AI·소프트웨어 통합, 원가 절감, 핵심 부품 국산화, 데이터 인프라 구축을 전략적 과제로 삼고 있으며, 정부·산학·연 협력 체계와 규제 개선이 산업 성장의 촉진제 역할을 하고 있습니다. 향후 5‑10년 내에 원가가 $20‑50k 수준으로 낮아지면 상용화 변곡점에 도달할 것으로 기대되며, 이는 전 세계 제조·서비스 현장의 자동화와 노동력 부족 문제 해결에 크게 기여할 전망입니다.

    관련 기사

    https://v.daum.net/v/20260417114953674

  • [2026.04.30 경제리포트]인도‑중동‑유럽 경제 회랑(IMEC)이 한국·인도·중국 무역 구조에 미치는 영향과 향후 전망

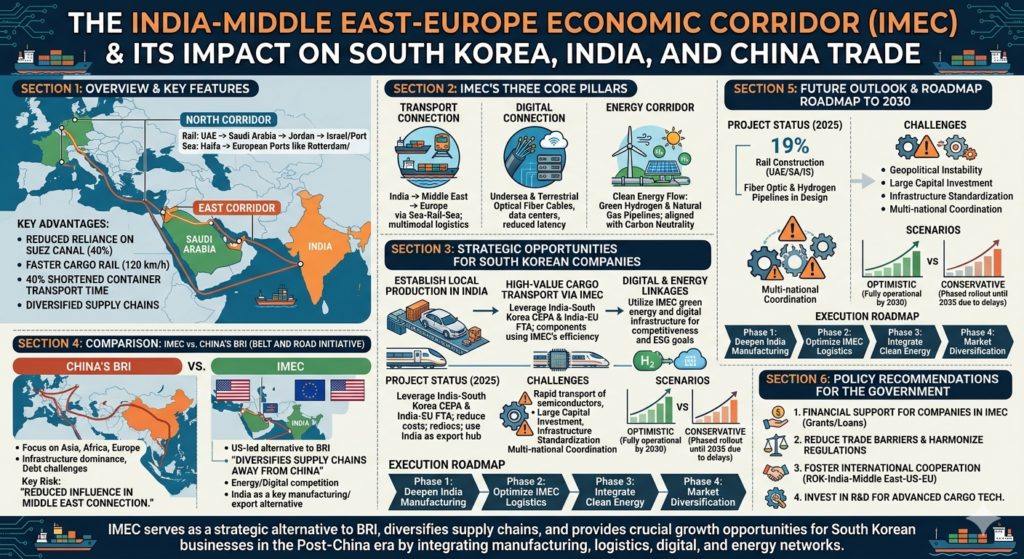
    이 이미지는 '인도-중동-유럽 경제 회랑(IMEC)이 한국, 인도, 중국 무역에 미치는 영향과 향후 전망'을 주제로 한 영문 인포그래픽입니다.

상단에는 대형 제목 "THE INDIA-MIDDLE EAST-EUROPE ECONOMIC CORRIDOR (IMEC) & ITS IMPACT ON SOUTH KOREA, INDIA, AND CHINA TRADE"가 적혀 있고, 전체 콘텐츠는 6개의 번호가 매겨진 섹션으로 구성되어 있습니다.

섹션 1: 개요 및 주요 기능 (Overview & Key Features)
왼쪽 상단에는 세계 지도 위에 IMEC의 경로가 표시되어 있습니다.

동부 회랑(EAST CORRIDOR): 인도(뭄바이/비샤카파트남)에서 아랍에미리트(UAE, 두바이/아부다비)까지의 해상 경로입니다.

북부 회랑(NORTH CORRIDOR): UAE에서 사우디아라비아, 요르단을 거쳐 이스라엘(하이파 항구)까지 이어지는 철도 경로와, 하이파에서 유럽 항구(로테르담/함부르크/마르세유)까지의 해상 경로를 보여줍니다.

주요 장점: 수에즈 운하 의존도 40% 감소, 고속 화물열차(시속 120km), 컨테이너 운송 시간 40% 단축, 공급망 다변화가 명시되어 있습니다.

섹션 2: IMEC의 3대 핵심 축 (IMEC’s Three Core Pillars)
중앙 상단에 세 가지 영역이 아이콘과 함께 설명되어 있습니다.

운송 연결(TRANSPORT CONNECTION): 배, 기차, 컨테이너 아이콘을 통해 인도-중동-유럽을 잇는 복합 물류망을 보여줍니다.

디지털 연결(DIGITAL CONNECTION): 광케이블, 서버, 클라우드 아이콘을 통해 해저 및 육상 광케이블, 데이터 센터 구축, 데이터 지연 감소를 설명합니다.

에너지 회랑(ENERGY CORRIDOR): 풍력 터빈, 태양광 패널, 수소 파이프라인 아이콘을 통해 그린 수소 및 천연가스 파이프라인과 탄소 중립 목표 연계를 보여줍니다.

섹션 3: 한국 기업의 전략적 기회 (Strategic Opportunities for South Korean Companies)
중앙 하단에 세 가지 전략적 방안이 제시되어 있습니다.

인도 현지 생산 기지 구축: 인도 내 자동차 생산 라인 그림과 함께 "한-인도 CEPA 및 인도-EU FTA 활용", "비용 절감", "인도를 수출 허브로 활용"이 적혀 있습니다. 추가로 "한-인도 무역 성장" 데이터가 제시되어 있습니다 (철강 2.9% 증가, 차부품 34.3% 증가, 고정밀 기계 183.4% 급증).

IMEC을 통한 고부가가치 화물 운송: 고속열차 위에 반도체 웨이퍼가 있는 아이콘과 함께 반도체, 자동차 부품의 신속 운송 전략을 설명합니다.

디지털 및 에너지 연계: 그린 수소 파이프라인과 데이터 클라우드가 한국 공장과 연결되는 아이콘을 통해 친환경 에너지 및 디지털 인프라 활용을 보여줍니다.

섹션 4: 비교: IMEC 대 중국의 일대일로 (BRI) (Comparison: IMEC vs. China's BRI)
왼쪽 하단에 두 프로젝트의 비교 지도가 있습니다.

중국의 일대일로(BRI): 아시아, 아프리카, 유럽을 연결하는 복잡한 경로를 보여주며, 인프라 장악, 부채 문제, 그리고 "중동 연결 고리에서 영향력 감소"라는 주요 리스크가 명시되어 있습니다.

IMEC: 미국, EU 국기와 함께 명확한 IMEC 경로가 표시되어 있으며, "미국 주도의 BRI 대안", "중국 의존도를 낮추는 공급망 다변화", 에너지/디지털 경쟁, "인도가 핵심 제조/수출 대안으로 부상"함을 보여줍니다.

섹션 5: 향후 전망 및 2030년 로드맵 (Future Outlook & Roadmap to 2030)
오른쪽 상단에 프로젝트 진행 상황과 미래 시나리오가 있습니다.

프로젝트 현황 (2025): "UAE/사우디/이스라엘 철도 구간 19% 진행 중", "광케이블 및 수소 파이프라인 설계 단계"가 명시되어 있습니다.

도전 과제: 지정학적 불안정, 대규모 자금 조달, 인프라 표준화, 다국가 간 협력 아이콘이 있습니다.

시나리오: "낙관적 (2030년 완전 가동)" 대 "보수적 (중동 분쟁 등으로 2035년까지 단계적 가동)" 그래프가 있습니다.

실행 로드맵: 4단계 프로세스 (1단계: 인도 현지 생산 심화 -> 2단계: IMEC 물류 최적화 -> 3단계: 청정 에너지 연계 -> 4단계: 시장 다변화)를 보여줍니다.

섹션 6: 정부 차원의 정책 제언 (Policy Recommendations for the Government)
오른쪽 하단에 네 가지 지원 방안이 아이콘과 함께 목록화되어 있습니다.

"1. IMEC 참여 기업에 대한 재정 지원 (보조금/대출)"

"2. 무역 장벽 완화 및 규제 표준화"

"3. 국제 협력 네트워크 구축 (한국-인도-중동-미국-EU)"

"4. 첨단 화물 운송 기술을 위한 R&D 투자"

하단 요약 (Bottom Footer)
전체 요약 텍스트가 있습니다: "IMEC은 일대일로(BRI)에 대한 전략적 대안 역할을 하며, 공급망을 다변화하고, 제조, 물류, 디지털, 에너지 네트워크를 통합함으로써 포스트-중국 시대의 한국 기업들에게 중요한 성장 기회를 제공한다."

    1. 서론

    인도‑중동‑유럽 경제 회랑(IMEC)은 인도와 중동, 유럽을 잇는 복합 물류·디지털·에너지 인프라망으로, 기존 수에즈 운하·홍해 물류망의 취약성을 보완하고 중국 일대일로(BRI)에 대한 전략적 대안을 제공한다는 점에서 국제 무역 판도를 재편하고 있다. 본 보고서는 IMEC의 구조와 핵심 기능을 살펴보고, 인도와 한국 간 무역 협정 및 중국의 현재 상황과 연계하여 한국 기업이 취할 수 있는 전략적 방향을 제시한다.


    2. IMEC 개요

    2.1 정의와 목표

    IMEC은 “India‑Middle East‑Europe Economic Corridor”의 약자로, 인도에서 중동을 거쳐 유럽까지 이어지는 철도·항만·에너지·데이터 인프라를 복합적으로 결합한 경제 회랑이다. 미국·인도·EU·사우디·UAE 등 다자 프로젝트로 추진되며, 기존 3대 초크포인트(수에즈 운하·홍해·중동 해상 경로)를 우회하도록 설계되었다.

    2.2 물리적·디지털·에너지 3대 축

    축내용주요 특징
    운송 연결인도 서해안 → UAE 해상 → 사우디·요르단·이스라엘 철도 → 유럽 항만수에즈 운하 의존도 40% 감소, 화물열차 시속 120km·컨테이너 운송 시간 40% 단축
    디지털 연결해저 광케이블·데이터 센터인도‑유럽 간 레이턴시 획기적 감소, AI·클라우드 서비스 지원
    에너지 회랑그린 수소·천연가스 파이프라인유럽·중동·인도 간 청정 에너지 흐름 확보, 탄소 중립 목표와 연계

    2.3 전략적 배경

    • 중국 BRI에 대한 대항마: 미국은 IMEC을 통해 중국의 일대일로에 대한 실질적 대안을 제시하고, 자본·부채 함정에서 벗어난 투명하고 민주적인 인프라 모델을 구축한다.
    • 중동 재편: 미국은 군사 개입을 최소화하면서 경제·전략적 영향력을 유지하기 위해 중동 국가(사우디·UAE·이스라엘)를 경제적 결속체로 묶는다.
    • 인도 제조 허브화: 인도는 BRI를 대체할 글로벌 제조·수출 허브로 자리매김하기 위해 IMEC을 활용한다.

    3. IMEC 경로와 물류 구조

    3.1 동부 구간 – 인도 → 중동 해상

    인도 서해안(뭄바이·비샤카파트남)에서 출발한 컨테이너선이 UAE(두바이·아부다비) 항구로 이동한다. 이 구간은 기존 해상 물류와 동일하지만, IMEC은 전용 물류 전용 터미널을 구축해 고부가가치 화물(반도체·자동차 부품 등)의 신속 운송을 가능하게 한다.

    3.2 육상 구간 – 중동 철도

    UAE에서 사우디아라비아를 거쳐 요르단, 이스라엘(하이파 항구)까지 연결되는 고속 화물열차가 운행된다. 철도 게이지·컨테이너 규격 표준화가 핵심 과제로 제시되며, 이는 다국적 협력 체계 구축에 필수적이다.

    3.3 서부 구간 – 중동 → 유럽 해상

    하이파 항구에서 유럽(네덜란드·독일·프랑스 등) 주요 항구로 다시 선박이 이동한다. 이후 유럽 철도망을 통해 최종 목적지에 도달한다. 이 구간은 기존 수에즈 운하를 대체하면서 물류 비용을 절감하고, 지정학적 리스크를 분산한다.

    3.4 디지털·에너지 연계

    • 광케이블: 인도와 유럽을 잇는 해저·육상 광케이블이 동시에 설치돼 데이터 전송 지연을 최소화한다.
    • 수소 파이프라인: 사우디·UAE에서 생산된 그린 수소가 인도와 유럽으로 직접 공급되는 파이프라인이 계획돼, 에너지 전환을 가속화한다.

    4. 인도‑한국 무역 협정 및 현황

    4.1 인도‑한국 자유무역협정(FTA)

    인도와 한국은 2023년 12월에 자유무역협정(FTA)을 체결했으며, 2025년 1월 발효되었다. 주요 내용은 관세 인하·제거, 서비스·투자·지식재산권 보호 강화, 전자·디지털 무역 촉진이다.

    4.2 무역 규모와 성장 동력

    • 철강·차부품: 대구·경북 지역의 철강 제품과 자동차 부품 수출이 인도에서 급증했다. 2025년 철강 수출액은 7억 4400만 달러(전년 대비 2.9% 증가), 차부품은 34.3% 성장했다.
    • 고정밀 기계: 금속공작기계·압연기 등 고정밀 기계 부품 수출이 183.4%·109.2% 급증했다.

    4.3 인도‑EU FTA와 연계

    인도‑EU FTA가 2025년 1월 체결되면서 인도산 제품이 유럽 시장에 무관세로 진입하게 되었다. 이는 인도가 “글로벌 제조 허브”로 자리매김하는 촉매제이며, 한국 기업이 인도 생산 기반을 활용해 유럽·중동 시장에 우회 진출할 수 있는 기회를 제공한다.

    4.4 한국 기업의 전략적 기회

    • 생산 기지 이전: 인도에 생산 라인을 구축해 현지 조달·생산 비용을 절감하고, IMEC을 통한 물류 효율성을 확보한다.
    • 고부가가치 화물 운송: 반도체·자동차 부품 등 고부가가치 화물을 IMEC의 디지털·에너지 연결 구간을 활용해 신속히 수출한다.

    5. 중국의 현황과 IMEC와의 경쟁 구도

    5.1 일대일로(‘Belt and Road Initiative’) 현황

    중국은 일대일로를 통해 아시아·아프리카·유럽 인프라를 장악했지만, 최근 중동·유럽 연결 고리에서 미국·인도 주도의 IMEC이 대안으로 부상하면서 전략적 리스크가 확대되고 있다.

    5.2 지정학적 리스크와 공급망 재편

    • 중동 영향력 감소: 2021년 이란과 4000억 달러 규모 투자 협정을 체결했으나, 호르무즈 해협 봉쇄 위협과 미국·인도 주도의 IMEC이 중동 물류 흐름을 재편하면서 중국의 영향력이 약화되고 있다.
    • 에너지·디지털 경쟁: 미국은 IMEC을 통해 디지털·에너지 인프라를 장악하려는 전략을 펼치고 있으며, 이는 중국이 기존 BRI에서 확보한 에너지·데이터 흐름을 잠식한다.

    5.3 중국 반도체·기술 경쟁

    중국은 범용 반도체 설계·제조 역량을 강화하고 있지만, 고성능 메모리·파운드리 분야에서는 한국·미국·네덜란드에 비해 뒤처진다. IMEC을 통한 물류·디지털 인프라 강화는 중국이 기술 격차를 메우는 데 추가적인 압박을 가한다.


    6. 한국 기업에 미치는 영향

    6.1 공급망 다변화 필요성

    홍해·수에즈 위기로 기존 물류망이 불안정해지면서, 한국 기업은 공급망 다변화 전략을 가속화해야 한다. IMEC은 고부가가치 화물(반도체·자동차 부품)의 신속 운송 경로로서, 기존 해상 물류의 대안이 될 수 있다.

    6.2 경쟁력 강화 방안

    분야전략기대 효과
    생산 기지인도 현지 공장 설립·투자 확대인도‑EU FTA 활용, 물류 비용 절감
    디지털 인프라IMEC 광케이블·데이터 센터 연계데이터 전송 지연 최소화, AI·클라우드 서비스 경쟁력
    에너지그린 수소 파이프라인 연계친환경 인증·탄소 중립 목표 달성
    시장 다변화유럽·중동·아프리카 시장 진출기존 중국·미국 의존도 감소

    6.3 정책적 지원 필요성

    • 정부 차원의 협력: 한국 정부는 IMEC 참여 가능성을 검토하고, 인도·중동·유럽 연계 물류 프로젝트에 대한 재정·제도적 지원을 확대해야 한다.
    • R&D 투자: 고부가가치 화물 운송을 위한 포장·보관·추적 기술 개발이 필요하다.

    한국 기업은 인도를 단순 저비용 생산기지에서 정책·소비 연계형 장기 사업 설계 시장으로 전환하고, 현지 파트너십·주별 인센티브·조세·디지털 인프라를 통합한 현지화 전략을 수립해야 합니다.


    6-4. 전략 전환의 핵심 방향

    기존 전략새로운 전략
    저비용 생산에 집중 → 단일 생산 거점 의존정책 연계형·소비 고도화형 산업을 동시에 공략하고, 다각화된 공급망 구축
    수출 중심 → 해외 물류 의존현지 생산·조달·소비를 동시에 설계하는 복합 거점 전략
    표준화된 진출 모델 적용주(州)별 인센티브·규제를 사전 검토하고, 현지 파트너·합작(JV) 구조를 맞춤 설계

    위 표는 삼일PwC 보고서와 최신 인도‑한국 협력 현황을 종합한 결과입니다.


    6-5. 정책·소비 연계형 산업 집중

    1. 정책 연계형 산업
    • 전기차(EV), 반도체·첨단 제조, AI·디지털 인프라(클라우드·데이터센터·전력망), 교통·물류 인프라, 조선·선박 등은 인도 정부의 예산·인센티브·공공 투자와 직접 연계돼 수요가 확정돼 있습니다.
    1. 소비 고도화형 산업
    • 뷰티·퍼스널케어, 식품·음료, 미디어·엔터테인먼트·금융 등은 중산층 확대·디지털 유통에 힘입어 성장 잠재력이 높지만, 정책 지원보다는 시장 경쟁·소비자 선택이 성과를 좌우합니다.

    전략적으로는 정책 연계형에 초기 투자·파트너십을 구축하고, 소비 고도화형은 단계적·장기적 접근으로 시장 점유율을 확대해야 합니다.


    6-6. 현지 파트너·합작(JV) 설계

    • 초기 설계 단계에서 현지 파트너의 기술·시장 네트워크와 지분·경영권 구조를 명확히 정의해야 합니다.
    • 주별 인센티브와 인허가 절차를 사전 파악해, 파트너와 인센티브 매칭을 최적화합니다.
    • 합작법인 설립 시 지분 구조·경영권 배분 문제와 인프라 구축 속도를 변수로 관리해야 합니다.

    현지 파트너와의 협업은 규제·인허가를 신속히 통과하고, 현지화를 가속화하는 핵심 수단입니다.


    6-7. 주(州)별 인센티브·규제 네비게이션

    • 인도는 주마다 제도·행정·시장 특성이 상이합니다. 따라서 주별 인센티브와 인허가 환경을 사전 검토하고, 맞춤형 진출 전략을 수립해야 합니다.
    • 조세 개혁으로 세율·절차가 표준화·단순화될 전망이며, 이는 예측 가능한 조세 체계를 제공해 투자 리스크를 감소시킵니다.

    기업은 주별 인센티브 매핑과 조세 개혁 대응을 동시에 진행해 현지 진입 장벽을 최소화해야 합니다.


    6-8. 디지털·AI·데이터 인프라 연계

    • 인도는 AI·디지털 인프라 확대 정책을 추진 중이며, 클라우드·데이터센터·전력망에 대한 수요가 급증하고 있습니다.
    • 한국 기업은 디지털 전환 솔루션(AI, 빅데이터, IoT)과 현지 데이터 센터 연계를 통해 고부가가치 서비스를 제공할 수 있습니다.

    디지털 인프라와 연계된 고부가가치 사업은 장기적인 성장 동력으로 작용합니다.


    6-9. 공급망 다각화·리스크 관리

    • 미·중 갈등·보호무역 확대와 공급망 분산 흐름에 따라, 한국 기업은 인도·동남아·중동·유럽을 잇는 복합 물류망(IMEC 등) 활용을 검토해야 합니다.
    • 현지 생산·조달을 기반으로 현지 소비까지 연결하는 복합 거점 전략을 채택하면 공급망 리스크를 크게 낮출 수 있습니다.

    6-10. 인력·문화 적응 전략

    • 인도는 다양한 문화·언어·업무 방식을 가지고 있어, 인력 관리와 팀워크에 차이가 존재합니다.
    • 현지 인재 채용·교육과 문화 차이 이해를 위한 현지 전문가 활용이 필수적이며, 현지 법인·지사 설립 시 현지 인사·HR 체계를 구축해야 합니다.

    6-11. 정부·MOU 활용 및 지원 프로그램

    • 한·인도 ‘메가딜’을 통해 합작법인·기술 이전·공동 개발이 가속화되고 있습니다.
    • 한국전용 공단 및 인도 현지 로펌·법무법인과의 협업을 통해 법률·규제·분쟁 대응을 사전 준비할 수 있습니다.

    6-12. 실행 로드맵

    단계주요 과제기대 효과
    1) 시장·정책 분석주별 인센티브·조세 개혁·산업 정책 파악진입 장벽 최소화
    2) 파트너·JV 설계현지 파트너 선정·지분·경영권 구조 정의규제·인허가 신속 통과
    3) 현지 생산·조달 구축공장·공급망 설계·디지털 인프라 연계비용 절감·공급망 안정
    4) 고부가가치 서비스 확대AI·클라우드·그린수소 연계 사업장기 성장 동력 확보
    5) 인력·문화 적응현지 인재 채용·교육·문화 교육운영 효율성·리스크 감소
    6) 지속적 모니터링·조정정책·시장 변화 실시간 파악·전략 수정경쟁력 유지·시장 선점

    한국 기업은 인도를 저비용 생산기지에서 정책·소비 연계형 장기 사업 설계 시장으로 전환해야 합니다. 이를 위해 주별 인센티브·조세 개혁을 활용하고, 현지 파트너·합작(JV) 구조를 맞춤 설계하며, 디지털·AI·그린 에너지 인프라와 연계한 고부가가치 서비스를 제공해야 합니다. 또한 공급망 다각화·리스크 관리, 인력·문화 적응, 정부·MOU 활용을 통해 현지화 전략을 가속화하면, 인도 시장에서 지속 가능한 성장과 경쟁 우위를 확보할 수 있습니다.


    7. IMEC 추진 현황과 향후 전망

    7.1 현재 진행 상황

    • 인프라 구축: UAE·사우디·이스라엘 철도 구간이 2025년 기준 19% 진행 중이며, 2028년 완공을 목표로 하고 있다.
    • 디지털·에너지: 광케이블 및 수소 파이프라인 설계 단계에 있으며, 2030년까지 실용화 목표가 설정돼 있다.

    7.2 주요 도전 과제

    과제내용
    지정학적 불안정중동 지역 분쟁·이란·이스라엘 갈등이 프로젝트 진행에 위험 요소
    재정·투자대규모 인프라 구축에 필요한 자금 조달이 핵심 과제
    표준화철도·컨테이너·디지털 인프라 표준화 필요
    정치·외교 협력다국가 간 정책 조율 및 신뢰 구축이 필수

    7.3 2030년까지의 시나리오

    1. 낙관적 시나리오: 지정학적 리스크가 관리되고, 재정 확보가 원활히 진행돼 IMEC이 2030년 완전 가동된다. 한국·인도·유럽 간 물류·디지털·에너지 흐름이 최적화돼, 글로벌 공급망 재편이 가속화된다.
    2. 보수적 시나리오: 중동 분쟁이 장기화되고, 투자금 확보가 지연돼 2035년까지 단계적 가동이 이루어진다. 한국 기업은 부분적인 물류 대안을 활용하되, 기존 해상·수에즈 경로에 일정 부분 의존한다.

    8. 전략적 시사점 및 정책 제언

    8.1 한국 기업을 위한 실행 로드맵

    1. 인도 현지 생산 기반 구축
    • 인도‑EU FTA 활용을 위한 현지 공장 설립·투자 확대.
    • 현지 인재 채용·교육 프로그램 운영.
    1. IMEC 물류 연계 최적화
    • 고부가가치 화물 전용 컨테이너·포장 설계.
    • 디지털 트래킹·데이터 분석 시스템 구축.
    1. 에너지·친환경 전략
    • 그린 수소 파이프라인 연계 공급망 구축.
    • 탄소 배출량 감축 목표와 연계된 ESG 경영 강화.
    1. 시장 다변화
    • 유럽·중동·아프리카 시장 진출을 위한 현지 파트너십 확대.
    • 미국·중국 의존도 감소를 위한 대체 시장 발굴.

    8.2 정부 차원의 지원 방안

    • 재정 지원: IMEC 참여 기업에 대한 보조금·저리 대출 제공.
    • 규제 완화: 인도·중동·유럽 간 물류·투자 규제 완화 및 표준화 촉진.
    • 협력 네트워크: 한국·인도·미국·EU 간 전략적 협의체 구성.

    8.3 국제 협력과 경쟁 구도

    • 미국과의 협력: 디지털·에너지 인프라에서 미국 기술·표준을 활용해 경쟁력을 확보한다.
    • 중국 대비 차별화: 고부가가치·친환경·디지털 연계 물류를 통해 중국 BRI와 차별화된 가치를 제공한다.

    9. 결론

    인도‑중동‑유럽 경제 회랑(IMEC)은 기존 수에즈·홍해 물류망의 취약성을 보완하고, 중국 일대일로에 대한 전략적 대안을 제공함으로써 글로벌 공급망 재편의 핵심 축으로 부상하고 있다. 인도와 한국 간 자유무역협정(FTA) 및 인도‑EU FTA는 한국 기업이 인도 현지 생산 기반을 활용해 유럽·중동 시장에 효율적으로 진출할 수 있는 기반을 마련한다. 동시에 중국은 중동·유럽 연결 고리에서 영향력이 감소하고 있으며, 이는 한국 기업이 IMEC을 통한 물류·디지털·에너지 연계 전략을 가속화할 수 있는 기회를 제공한다.

    한국 기업은 인도 현지 생산 확대, 고부가가치 화물의 IMEC 전용 운송, 그린 수소·디지털 인프라 연계 등 다각적인 전략을 통해 공급망 다변화와 경쟁력 강화를 도모해야 한다. 정부는 재정·제도적 지원과 국제 협력 체계 구축을 통해 기업이 IMEC을 활용할 수 있는 환경을 조성해야 할 것이다. 이러한 전략적 접근은 한국이 포스트‑중국 시대의 글로벌 무역 흐름에서 주도적인 위치를 확보하는 데 기여할 것으로 기대된다.


    관련 기사:

    https://biz.heraldcorp.com/article/10710752?sec=009

  • [2026.04.29 경제리포트]”메모리 강국 한국이 위험하다?”한국 vs 중국 반도체 기술 격차 완벽 비교: 2030 자급률 목표와 향후 전망

    한국과 중국의 반도체 기술 비교 및 향후 전망을 다룬 인포그래픽 이미지. 상단에는 'South Korea vs China'라는 제목과 함께 한국의 메모리 반도체 리더십(DRAM, NAND)과 중국의 빠른 추격(파운드리, 시스템 반도체 성장)을 비교하고 있음. 중간 섹션에서는 양국 간의 공급망 의존도, 정부의 투자 및 인재 유치 경쟁, 차세대 R&D(EUV, 3D 적층) 전략을 도표로 설명함. 하단 그래프는 향후 5년 내 기술 격차가 줄어들 것임을 시사하며, 2030년까지 중국의 7nm 공정 개발 및 반도체 자급률 80% 목표를 명시함.

    중국과 한국의 반도체 기술 차이 및 전망에 관한 상세 분석

    중국과 한국의 반도체 기술 차이는 최근 몇 년 사이에 빠르게 변화하고 있으며, 이는 글로벌 반도체 시장의 판도를 바꿀 중요한 요소로 작용하고 있습니다. 본 분석에서는 두 나라의 반도체 기술 수준, 산업 구조, 정책 환경 그리고 향후 전망에 대해 상세히 알아보겠습니다.


    기술 수준 비교

    한국은 메모리 반도체 분야에서 세계 최고 수준의 기술력을 보유하고 있습니다. 삼성전자와 SK하이닉스는 D램과 낸드플래시 시장에서 압도적인 점유율을 기록하며 글로벌 시장을 주도하고 있습니다. 특히, NAND 플래시의 경우 SK하이닉스가 72단 적층에 성공했고 삼성전자는 96단을 넘어 128단 적층까지 도전하고 있어, 기술적 진보가 계속되고 있습니다.

    반면, 중국은 범용 반도체 기술은 거의 다 갖췄으며, 자동차 및 국방 등 내수 시장에 필요한 고성능 반도체를 자체적으로 생산할 수 있는 수준에 이르렀습니다. 설계, 소재·부품·장비 분야에서는 오히려 한국보다 앞서가는 부분도 존재한다고 평가되고 있습니다. 중국은 메모리뿐만 아니라 파운드리, 시스템 반도체 등 다양한 분야에서 기술력을 빠르게 향상시키고 있으며, YMTC(메모리), NAURA(반도체 장비), Empyrean(EDA) 등 핵심 기업들을 중심으로 한 산학연 협력 체계를 구축하고 있습니다.


    산업 구조 및 공급망

    한국 반도체 산업은 메모리 반도체에서 강점을 가지며, 이는 전체 수출의 큰 비중을 차지합니다. 메모리 반도체는 중국과 홍콩으로 각각 50.3%, 21%를 수출하여 전체 메모리반도체 수출의 71.3%가 중국에 집중되어 있습니다. 시스템 반도체 역시 중국으로의 수출 비중이 46.6%에 달해 한국과 중국 간의 공급망이 매우 밀접하게 연결되어 있습니다.

    그러나 한국은 반도체 제조장비 및 소재 분야에서 미국, 일본, 네덜란드 등 선진국에 크게 의존하고 있습니다. 특히 노광장비는 ASML에 100% 의존하고 있으며, 전체 반도체 수입액 중 중국이 31.2%로 가장 큰 비중을 차지하고 있습니다. 이는 한국 반도체 산업의 대외 의존성을 보여주는 지표입니다.

    중국은 정부 주도의 대규모 투자와 지원을 통해 반도체 자급률을 높이고자 노력하고 있습니다. 2030년까지 반도체 자급률 80%와 글로벌 3위권 IC 산업을 목표로 하고 있으며, 28nm 자주 통제, 14nm 안정 생산, 7nm 국산 장비 초보적 완성을 추진 중입니다. 최근에는 SMIC와 ARM China 등의 기업들이 급성장하며 글로벌 시장에서 영향력을 확대하고 있습니다.


    정책 및 투자 환경

    중국 정부는 반도체 산업을 국가 전략 산업으로 인식하여 막대한 자원을 투입하고 있습니다. 각종 세제 혜택과 법인세 감면 정책을 통해 반도체 기업들에게 유리한 환경을 조성하고 있으며, 첨단 반도체 개발을 위해 국가 차원의 결집을 요구하고 있습니다 . 또한, 첨단 장비와 소재 개발을 위한 R&D 투자 비용이 꾸준히 증가하고 있으며, EUV 등 광학장비 개발에도 집중하고 있습니다.

    한국 역시 반도체 산업의 경쟁력 강화를 위해 다양한 정책을 추진하고 있습니다. R&D 인력 확충, 대학 내 반도체학과 신증설, 전문대학원 설립, 종합연구원 설립 등 인재 양성과 기술력 확보를 위한 노력이 계속되고 있습니다. 미국의 대중 제재와 맞물려 한국 기업들은 미국 중심의 공급망 재편에 적응해야 할 필요성이 커졌으며, 이는 중장기적으로 중국 시장에서의 영향력 약화로 이어질 가능성이 높습니다.


    인력 및 인재 유치

    중국은 높은 연봉과 주거 지원 등 다양한 혜택을 제공하며 한국 인재를 적극적으로 스카우트하고 있습니다. 메모리 설계 업체 피델릭스가 중국 동심반도체에 매각되었으며, 량몽송 전 삼성전자 부사장이 SMIC 최고운영책임자로 자리를 옮긴 사례가 대표적입니다. 이처럼 중국은 강력한 인센티브를 통해 기술 인력을 확보하려는 전략을 펼치고 있으며, 이는 한국 기업들에게 인재 유출이라는 새로운 위협으로 작용하고 있습니다.


    신소재 및 신공정 기술 개발

    한국의 대형 반도체 소자업체들은 스케일링 다운 한계를 극복하기 위해 신소재 및 신공정 기술 개발에 총력을 다하고 있습니다. EUV 리소그래피 도입과 3D 낸드 플래시의 플러그 홀 에칭 기술 등이 그 예입니다. 그러나 문제는 해외 장비 및 소재업체들이 중국에도 동일한 기술을 제공한다는 점입니다. 이로 인해 한국과 중국 간의 기술 격차가 점차 줄어들 것이란 우려가 제기되고 있습니다.


    시장 구조 변화

    중국은 국내 대규모 시장을 바탕으로 빠른 기술 고도화와 생산 능력 확대를 이루고 있습니다. 스마트폰, 자동차 등 다양한 분야에서 중국 브랜드가 부상하며 세계 시장 진출을 적극적으로 모색하고 있습니다. 한국은 여전히 품질 경쟁력과 기술 경쟁력에서 우위를 보이고 있으나, 가격 경쟁력에서는 중국에 열세인 것으로 나타났습니다.


    정부 및 산업계의 대응 전략

    전문가들은 한국이 중국이나 후발 업체들이 쉽게 따라올 수 없는 고난이도 신공정 및 신소재 기술 개발에 집중해야 한다고 조언합니다. 이를 위해 국내 소자업체와 장비·소재·부품업체 간의 동반 성장을 도모해야 하며, 범국가적 차원에서 글로벌 경쟁력을 갖춘 장비 소재 부품업체를 육성해야 한다고 강조했습니다.

    또한, 미중 갈등으로 인한 공급망 재편에 적극적으로 대응하기 위해 한국 정부는 R&D 투자 확대와 더불어 미국, 일본, 대만 등과의 다자간 협력을 강화해야 한다고 주장합니다 . 특히 미국이 첨단 반도체 장비와 소재 수출을 제한함에 따라 한국 역시 생산설비 업그레이드에 어려움을 겪고 있으며, 이는 중장기적으로 매출 감소로 이어질 가능성이 높습니다.


    향후 전망

    앞으로 5년 내외로 중국과 한국 간의 반도체 기술 격차는 더욱 줄어들 것으로 예상됩니다. 특히 시스템반도체나 인공지능 등은 이미 중국이 앞서거나 비슷한 수준이라고 평가되고 있으며, 메모리 분야에서도 중국의 추격이 가속화될 것입니다 .

    중국 정부는 2030년까지 반도체 자급률 80%를 목표로 하고 있으며, 이를 위해 첨단 공정 개발과 핵심 장비 국산화에 집중할 계획입니다 . 한국 역시 이러한 변화에 대응하기 위해 신소재 및 신공정 개발에 더욱 많은 투자를 할 필요가 있으며, 인재 확보와 연구개발 환경 개선이 필수적입니다.


    결론

    종합적으로 볼 때, 현재 한국은 메모리 반도체 분야에서 세계 최고 수준의 경쟁력을 보유하고 있지만, 중국과의 기술 격차는 점차 줄어들고 있는 추세입니다. 특히 공정기술 및 장비 분야에서는 이미 중국이 빠른 속도로 성장하여 경쟁이 심화되고 있으며, 정부와 산업계 모두가 협력하여 새로운 신소재 및 신공정 개발에 집중해야 할 필요성이 커지고 있습니다. 앞으로 미중 갈등과 글로벌 공급망 재편이 지속될 것으로 예상되기 때문에, 한국은 미국과 일본 등과의 협력을 강화하는 동시에 자체적인 R&D 투자 확대와 인재 양성에 더욱 박차를 가해야 할 것입니다. 이러한 노력이 결실을 맺어야만 앞으로의 글로벌 반도체 시장에서 지속 가능한 경쟁력을 유지할 수 있을 것입니다.

    한국 반도체가 초격차를 유지하기 위해 가장 시급한 것은 무엇일까요?

    여러분의 생각을 댓글에 남겨 주세요

    관련 기사

    https://n.news.naver.com/mnews/article/469/0000928100