[태그:] HD현대일렉트릭

  • [2026.08.25] 엔비디아 그록3(Groq3) LPX 랙 양산과 AI 반도체 패러다임의 대전환: SRAM vs HBM 구조 분석 및 밸류체인 투자 전략

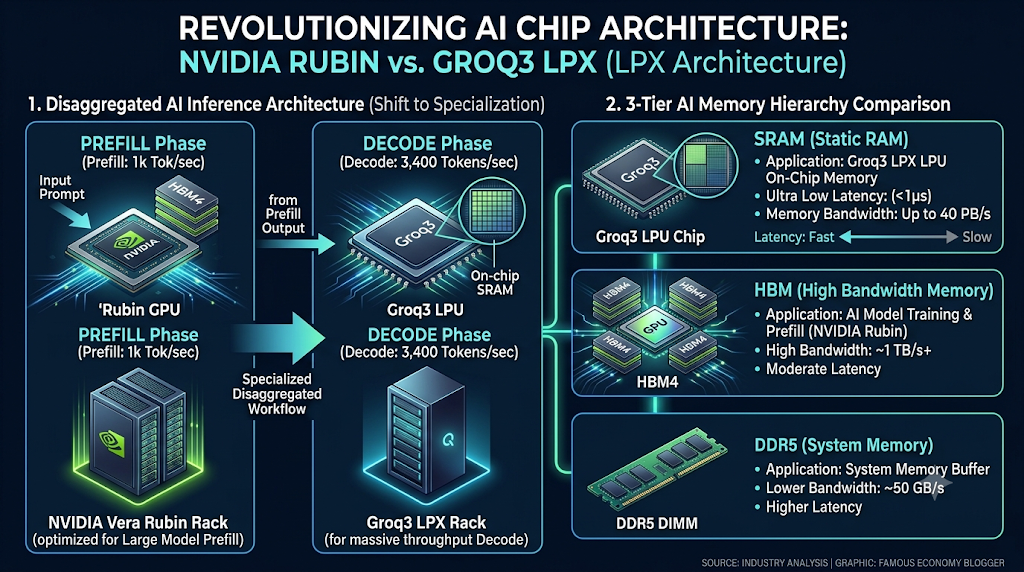
    엔비디아 그록랙 구조
디스어그리게이티드 추론 구조 (Disaggregated AI Inference Architecture)

Rubin GPU (HBM4): 입력 데이터 분석 및 문맥 파악을 전담하는 Prefill 단계

Groq3 LPU (On-chip SRAM): 초당 3,400 토큰 생성을 전담하는 초저지연 Decode 단계

3단계 메모리 계층 구조 비교 (3-Tier Memory Hierarchy)

SRAM: Ultra Low Latency / 40 PB/s Bandwidth (실시간 순차 토큰 생성)

HBM: High Bandwidth / Large Capacity (학습 및 병렬 연산)

DDR5: System Memory Buffer (대용량 KV 캐시 및 백업)

디자인 톤앤매너: 글로벌 테크 및 금융 분야에 어울리는 다크 네이비 & 네온 블루/그린 아키텍처 비주얼로 완성되었습니다.

    📌 엔비디아 그록3 LPX Executive Summary

    1. 역대 최대 라이선스 계약의 상용화: 엔비디아가 200억 달러(약 27조 원) 규모의 라이선스 계약으로 확보한 그록(Groq) 기술 기반 ‘그록3 LPX’ 랙 양산에 돌입했습니다. 네오클라우드 네비우스(Nebius) 데이터센터에 베라 CPU, 루빈 GPU와 함께 첫 배치되며 올해 말 가동됩니다.
    2. 추론 시장의 게임 체인저 (Disaggregated Architecture): 프롬프트 입력(Prefill)은 고성능 GPU(루빈)가, 실시간 응답 토큰 생성(Decode)은 초저지연 SRAM 기반 LPU(그록3)가 분담하는 ‘디스어그리게이티드(분산) 추론’이 본격 적용됩니다.
    3. 압도적인 초저지연 성능: Gemma 4 31B 모델(10만 토큰 컨텍스트) 기준 초당 3,400 토큰을 처리하며, 경쟁사 대비 최대 4배 빠른 반응성을 확보하여 실시간 AI 코딩 및 에이전트 서비스의 핵심으로 부상했습니다.
    4. 투자의 패러다임 변화: ‘GPU + HBM’ 단일 공식에서 벗어나 SRAM, 비메모리 OSAT/테스트, 대면적 FC-BGA 기판, CPO(광반도체), 데이터센터 전력 인프라 중심으로 수혜주 밸류체인이 이동합니다.

    1. 서론: AI 데이터센터 시장의 미세 균열과 대변혁의 시작

    AI 반도체 시장을 수년간 지배해 온 패러다임은 명확했습니다. “더 커다란 GPU에 더 넓은 대역폭의 HBM(고대역폭 메모리)을 부착하여 거대한 단일 클러스터로 묶는다.” 이 공식은 거대언어모델(LLM)의 사전 학습(Training) 및 대규모 컨텍스트 입력 처리에는 최적의 성능을 발휘해 왔습니다.

    하지만 AI 시장의 중심축이 단순 모델 개발과 학습을 넘어 실질적인 상용 서비스, 즉 ‘AI 에이전트(AI Agent)’, ‘실시간 자율 코딩’, ‘초저지연 대화형 AI’ 형태의 추론(Inference) 단계로 빠르게 이동함에 따라 기존 GPU 단일 구조의 치명적인 한계가 드러나기 시작했습니다.

    가장 큰 문제는 바로 ‘디코드(Decode) 단계에서의 메모리 병목 현상’입니다. AI 모델이 응답 토큰을 하나씩 순차적으로 생성할 때, GPU 내부 연산기(ALU)는 일거리가 부족해 노놀 정도로 놀고 있는 반면, 외부 메모리에서 파라미터 가중치를 지속적으로 읽어오는 과정에서 거대한 연산 지연(Latency)이 발생합니다. 이는 곧 서비스 운영 비용의 증가와 사용자 경험의 저하로 직결됩니다.

    이러한 상황에서 글로벌 AI 반도체 대장주인 엔비디아(NVIDIA)가 마침내 파격적인 카드를 꺼내 들었습니다. 지난해 12월 사상 최대 규모인 200억 달러(약 27조 원)를 들여 인수한 초저지연 추론 칩 스타트업 ‘그록(Groq)’의 기술을 마침내 자사의 차세대 데이터센터 플래그십 아키텍처인 ‘베라 루빈(Vera Rubin)’ 플랫폼의 전용 추론 가속 랙인 ‘그록3 LPX(Groq3 LPX)’ 형태로 상용화 및 본격 양산에 들어갔다고 공식 발표했습니다.

    2. 엔비디아의 결단: 200억 달러 거래의 결실, 그록3 LPX 양산 본격화

    엔비디아는 네오클라우드(Neo Cloud) 주요 공급업체인 네비우스(Nebius)의 데이터센터를 시작으로 그록3 LPX 랙 배치를 개시했다고 밝혔습니다. 이번 배치는 엔비디아의 차세대 CPU인 ‘베라(Vera)’ 및 차세대 flagship GPU인 ‘루빈(Rubin)’과 함께 병렬 결합 형태로 이루어지며, 올해 말 본격적인 가동을 앞두고 있습니다.

    엔비디아 최고경영자(CEO) 젠슨 황(Jensen Huang)은 지난 3월 베라루빈 및 그록3 LPX 공개 행사에서 다음과 같이 선언한 바 있습니다.

    “코딩 및 초저지연 애플리케이션을 위해 마련된 데이터센터 공간의 최소 4분의 1(25%)을 그록 랙에 할당하고, 나머지 75%는 100% 베라루빈 NVL72 GPU 시스템으로 채울 것입니다.”

    이는 단순한 단일 칩 세일즈가 아니라 데이터센터 전체 공간과 전력 배분을 철저히 워크로드 성격에 맞춰 재구성하겠다는 의지입니다.

    💡 엔지니어링 인사이트: 왜 네오클라우드 네비우스인가?

    네비우스와 같은 네오클라우드 업체들은 기존 빅테크(Hyperscaler)와 달리 최신 AI 추론 워크로드를 유연하게 수용하고, 토큰당 최고 단가를 매길 수 있는 프리미엄 API 서비스(Token Factory)를 서비스화하는 데 집중합니다. 디온 해리스 엔비디아 AI 인프라 책임자가 언급했듯, 초저지연 토큰 생성 능력은 코딩 에이전트, 실시간 음성 통화 API 등에서 사용자에게 고가의 프리미엄 서비스 요금을 부과할 수 있는 핵심 차별화 요소가 됩니다.

    3. 그록3 LPX 랙의 기술 스펙 및 하드웨어 구성 심층 분석

    엔비디아가 공개한 그록3 LPX 랙의 실제 하드웨어 스펙은 반도체 엔지니어링 관점에서 대단히 파격적인 수치들로 가득 차 있습니다. 정밀 검증된 칩 단위 및 랙 단위의 세부 하드웨어 명세는 다음과 같습니다.

    3.1. LPU 칩 단위 vs LPX 랙 단위 하드웨어 스펙 비교

    그록의 핵심 가속기인 LPU(Language Processing Unit)는 고속 연산 장치와 온칩 SRAM이 1:1로 밀접하게 결합된 특수 목적용 반도체(ASIC)입니다. 1개의 LPU 칩에는 500메가바이트(MB)의 SRAM이 고밀도로 적층되어 있으며, 칩 내부 대역폭은 초당 150테라바이트(TB/s)에 달합니다. 엔비디아는 이 LPU 칩 256개를 단일 LPX 랙 안에 상호 초연결망으로 집적시켰습니다.

    구분 항목칩(LPU) 1개 단위랙(LPX) 전체 (256개 LPU)기술적 의의 및 비고
    SRAM 용량 (On-chip)500 MB128 GB외부 DRAM 경유 없이 칩 내에서 초고속 처리
    SRAM 내부 대역폭150 TB/s40 PB/s (40,000 TB/s)지연시간(Latency)을 피코초(ps) 수준으로 축소
    스케일업(Scale-up) 대역폭2.5 TB/s640 TB/s256개 칩을 단일 논리 메모리로 묶는 상호연결망
    DDR5 보조 시스템 메모리–12 TB대규모 컨텍스트 및 KV 캐시 오프로드 백업용

    ※ 기사에 언급된 “5억 MB SRAM”은 오기이며, 실제 스펙은 칩당 500MB, 랙 전체(256개 칩) 기준 128GB SRAM이 정확한 수치입니다.

    128GB라는 용량이 숫자로만 보면 HBM(수 TB 단위) 대비 작아 보일 수 있으나, 초당 40페타바이트(PB/s)라는 압도적인 대역폭이 조합됨으로써 순차 토큰 생성 속도에서 비교 불가능한 성능을 발휘하게 됩니다.

    3.2. 벤치마크 성능: Gemma 4 31B 및 실시간 작업에서의 성능 혁신

    독립 AI 벤치마크 평가 기관인 아티피셜 애널리시스(Artificial Analysis)의 최신 테스트 결과에 따르면, 그록3 LPX 랙 시스템에서 Gemma 4 31B 모델을 100,000(10만) 토큰의 컨텍스트 환경에서 실행했을 때, 초당 3,400 출력 토큰(Tokens/sec)이라는 처리 속도를 기록했습니다.

    이는 현재 시장에 존재하는 어떠한 동일 규모 GPU 클러스터 랙과 비교해도 최대 4배 이상 빠른 응답성(Responsiveness)입니다. 인간이 1초에 읽을 수 있는 글자 수가 대략 10~20 토큰 수준임을 감안할 때, 초당 3,400 토큰은 인간의 인지 속도를 완전히 초월한 수치이며, 대규모 소스 코드를 실시간으로 분석하고 수정안을 즉시 반환해야 하는 ‘에이전틱 AI 코딩 워크로드’에서 절대적인 위력을 발휘합니다.

    4. 데이터센터 아키텍처의 격변: 디스어그리게이티드(Disaggregated) 추론의 등장

    4.1. 베라 루빈(Vera Rubin) 모듈식 랙 생태계에서의 위치

    그록3 LPX 랙은 독립 제품이 아니라 엔비디아가 새롭게 제시하는 베라 루빈(Vera Rubin) 랙 스케일 토탈 인프라를 구성하는 5가지 핵심 목적별 랙 중 하나로 완벽히 통합 배치됩니다.

    • 베라루빈 NVL72 GPU 랙: 대규모 연산 및 모델 학습, 입력 프리필(Prefill) 전담
    • 베라 CPU 랙: 데이터센터 전체 관리, 오케스트레이션 및 파이프라인 스케줄링
    • 그록3 LPX 추론 가속 랙: 초저지연 디코드(Decode) 및 순차 토큰 생성 전담
    • 블루필드-4 STX 스토리지 랙: 데이터 초고속 I/O 및 보안 오프로드
    • 스펙트럼-6 SPX 이더넷 랙: 랙 간 초고속 데이터 통신 네트워크 제어

    이 시스템을 구동하기 위해 엔비디아는 베라 CPU, 루빈 GPU, NVLink 6 스위치, ConnectX-9 SuperNIC, BlueField-4 DPU, Groq3 LPU, 그리고 실리콘 포토닉스 기반 Spectrum-X CPO 스위치 등 총 7종의 신규 반도체 칩을 동시 양산 체제로 전환시켰습니다.

    4.2. 기존 동종 GPU 클러스터 vs 신규 디스어그리게이티드 구조 비교

    기존 AI 데이터센터는 동일한 동종(Homogeneous) GPU를 촘촘히 배열하고, 이 GPU 클러스터가 입력 데이터 처리(Prefill)와 출력 토큰 생성(Decode)을 순차적으로 모두 수행하는 방식이었습니다.

    🔄 워크로드 분리(Disaggregation)의 핵심 메커니즘

    LLM 추론 워크로드는 크게 두 단계로 나뉩니다.

    1. Prefill (프리필) 단계: 수천~수십만 자의 프롬프트를 한 번에 읽고 컴퓨팅하는 단계. 대규모 병렬 연산력과 고용량 메모리(HBM)가 필수적이므로 루빈 GPU가 전담합니다.
    2. Decode (디코드) 단계: 앞선 문맥을 바탕으로 단어를 한 개씩 순차적으로 생성해 나가는 단계. 연산량 자체는 적지만 매 토큰 생성마다 메모리 가중치를 읽어와야 하므로 초저지연 메모리 대역폭(SRAM)이 핵심입니다. 이를 그록 LPU가 전담합니다.

    기존에는 비싼 HBM과 수천 개의 Tensor core를 갖춘 GPU가 디코드 단계에 묶여 있으면서 메모리 병목 때문에 연산 자원을 90% 이상 놀리는 극심한 비효율이 발생했습니다. 엔비디아는 프리필과 디코드를 물리적인 랙 수준에서 분리하여, “각 작업 특성에 가장 완벽히 부합하는 프로세서와 메모리를 배치하는 분산 아키텍처”로 변혁을 완료했습니다.

    5. 메모리 반도체 3대 매체(SRAM vs HBM vs DDR5)의 역할 및 특성 비교

    AI 가속기에 사용되는 대표적인 3가지 메모리 반도체 매체의 물리적·구조적 차이점을 이해해야 향후 반도체 주식 투자의 방향성을 잡을 수 있습니다.

    구분 항목SRAM (Static RAM)HBM (High Bandwidth Memory)DDR5 (System DRAM)
    시스템 내 주요 역할LPU 온칩 초저지연 캐시/메모리GPU 대규모 병렬 연산 메인 메모리랙 단위 대용량 KV 캐시 보조 버퍼
    적용 시스템 예시그록3 LPX (칩당 500MB / 랙당 128GB)루빈, 블랙웰 NVL72 GPU 등그록3 LPX 랙 (랙당 12TB)
    대역폭 (Bandwidth)극상 (랙당 40 PB/s)상 (초당 수 TB/s 수준)중 (초당 수백 GB/s 수준)
    지연시간 (Latency)최저 (수 피코~나노초 이하)보통 (DRAM 특성상 SRAM보다 느림)높음 (버스 통신 지연 존재)
    비용 및 단가극도로 비쌈 (트랜지스터 6개/Bit)고가 (TSV 적층 및 첨단 패키징)상대적 저렴 (면적 대비 용량 큼)
    집적도 및 용량 한계매우 낮음 (칩당 MB 단위 제한)높음 (수십~수백 GB 단위)극대 (TB~PB 단위 확장 용이)

    5.1. SRAM: 그록 LPU의 초저지연을 가능케 하는 무기

    SRAM은 1비트의 데이터를 저장하는 데 6개의 트랜지스터(6T)를 사용합니다. 전원이 공급되는 동안 커패시터 재충전(Refresh) 동작이 필요 없으므로 반응 속도가 비약적으로 빠릅니다. 그록 LPU는 외부 메모리 인터페이스를 거치지 않고, 칩 내부(On-chip) 연산기 바로 옆에 SRAM을 배치하여 데이터 전송 지연시간을 제로에 가깝게 줄였습니다.

    단점은 셀 면적이 너무 커서 칩 하나의 실리콘 다이에 탑재할 수 있는 용량이 500MB 수준에 불과하다는 점입니다. 엔비디아와 그록은 이 한계를 256개의 칩을 640TB/s 초고속 초연결 망(Scale-up Interconnect)으로 묶어 랙 전체를 하나의 128GB 대형 논리 SRAM 풀로 구현함으로써 극복했습니다.

    5.2. HBM: 여전한 학습 및 대규모 데이터의 왕좌

    HBM은 DRAM 다이를 수직으로 8층, 12층, 16층 쌓아 올린 후 TSV(관통실리콘비아)로 연결한 초고속 메모리입니다. 대용량 파라미터를 한 번에 올려놓고 병렬 연산을 퍼부을 수 있어 학습(Training)과 대규모 프롬프트 입력(Prefill)에는 대체 불가능한 핵심 매체입니다. 그러나 DRAM의 근본적인 한계인 억세스 레이턴시(Latency)가 존재하므로, 토큰을 1개씩 만들어내는 순차 디코드 과정에서는 대역폭 소모 대비 효율이 급격히 떨어지는 현상이 발생합니다.

    5.3. DDR5: 대용량 백업 스토리지 및 파라미터 오프로드

    그록3 LPX 랙에 설치된 12TB의 DDR5는 실시간 토큰 생성에 직접 참전하기보다는, 128GB SRAM 범위를 넘어서는 대규모 모듈 가중치나 이전 대화 문맥(KV Cache) 데이터를 임시 보존하고 필요시 SRAM으로 고속 교체(Swapping)해 주는 백업 창고 역할을 담당합니다.

    6. 빅테크 진영 간 랙 단위(Rack-Scale) 아키텍처 대격돌: 엔비디아 vs AMD

    AI 반도체 전쟁은 단품 칩 판매에서 데이터센터 전체를 랙 단위로 패키징하여 공급하는 ‘랙 스케일 시스템 경쟁’으로 격화되었습니다. 특히 AMD 역시 반도체 스타트업 세레브라스(Cerebras)와 손을 잡고 이에 강력히 맞서고 있습니다.

    비교 항목엔비디아 연합 (Vera Rubin NVL72 + Groq3 LPX)AMD + 세레브라스 연합 (Helios + CS-4 랙)
    핵심 칩 구성Rubin GPU 72개 + Vera CPU 36개 + Groq3 LPU 256개MI300X/MI350X GPU 랙 + Cerebras CS-4 (WSE-3T) 3개
    온칩 SRAM 용량128 GB (Groq LPX 랙 기준)132 GB (CS-4 랙 기준)
    SRAM 대역폭40 PB/s (초당 40,000 TB)129.6 PB/s (초당 129,600 TB)
    HBM 총 용량 및 대역폭20.7 TB (HBM4) / 1,580 TB/s13.8 TB ~ 20.7 TB (HBM3e/4) / 380~580 TB/s
    DDR5 확장성12 TB (랙 내부 버퍼)최대 1.2 PB (MemoryX 단일 주소 매핑)
    상용화 실사례 및 속도네비우스 (초당 3,400 토큰 / Gemma 4 31B)오픈AI 울트라패스트 모드 (초당 750 토큰)

    6.1. SRAM 대역폭 관점에서의 분석

    AMD와 세레브라스 연합은 거대한 단일 실리콘 웨이퍼 전체를 하나의 칩으로 만드는 ‘웨이퍼 스케일 엔진(WSE-3T)’을 사용합니다. 수치상 SRAM 대역폭이 129.6 PB/s에 달해 엔비디아+그록(40 PB/s)을 앞섭니다. 하지만 세레브라스 방식은 단일 웨이퍼 수율 문제와 수리성, 열관리 난이도가 극도로 높습니다. 반면 엔비디아+그록 조합은 모듈식 디스어그리게이션 구조를 채택하여 생산 수율과 인프라 확장성, NVLink 수평 생태계와의 통합 운용성에서 훨씬 뛰어난 고객 편의성을 제공합니다.

    6.2. HBM 대역폭 관점에서의 분석

    학습 및 대규모 가중치 처리의 핵심인 HBM 대역폭에서는 차세대 HBM4를 선제 적용한 엔비디아 베라 루빈(1,580 TB/s)이 AMD 헬리오스 랙을 큰 폭으로 앞서고 있습니다. 결국 두 공룡 모두 “HBM(대용량) + SRAM(초저지연) + DDR5(백업)”라는 3단계 하이브리드 메모리 아키텍처로 수렴하고 있음을 확인할 수 있습니다.

    7. 파운드리 및 공급망(Supply Chain)의 구조적 재편

    엔비디아의 그록3 LPX 랙 상용화는 반도체 파운드리 생태계에도 거대한 지각변동을 일으키고 있습니다. 바로 파운드리 이원화(Dual Sourcing)입니다.

    🌐 공급망 리스크 분산 전략

    기존 엔비디아의 주력 GPU(블랙웰, 루빈)는 전량 대만 TSMC의 첨단 공정과 CoWoS 패키징에 의존하고 있습니다. 그러나 그록3 LPU 칩은 삼성전자 파운드리(평택/테일러 4nm 공정)가 전량 생산을 맡고 있습니다. 엔비디아는 M&A 및 기술 라이선스 방식을 통해 포트폴리오를 다변화하는 동시에, TSMC에 몰려 있던 첨단 공정 병목 리스크를 삼성전자 파운드리로 분산시키는 고도의 전략을 펼치고 있습니다.

    이는 삼성전자 파운드리 사업부에 단비와 같은 가동률 상승 및 기술 검증의 기회를 제공하며, 대만 외 지정학적 리스크에 대비하려는 글로벌 빅테크들에게 매우 중요한 이원화 이정표가 될 것입니다.

    8. 유명 경제 블로거의 투자 가이드: 수혜주 심층 분석 및 포트폴리오 전략

    주식 투자 관점에서 엔비디아의 그록3 LPX 양산 소식은 명확한 시그널을 던지고 있습니다. 기존 “AI 반도체 = 무조건 HBM 관련주”라는 단순한 투자의 공식이 깨지고 있다는 점입니다.

    8.1. 단기적 관점 (6개월 ~ 1년): 확실한 밸류체인 직수혜주 모멘텀

    단기적으로는 모멘텀이 확실한 파운드리 디자인하우스, 고다층 PCB, FC-BGA 기판, 비메모리 OSAT 및 전력 인프라 기업으로의 수급 쏠림이 가시화될 것입니다.

    ① 삼성전자 파운드리 생태계 (DSP / 디자인하우스)

    • 삼성전자 (005930): 그록3 LPU 4나노 위탁생산을 전담하며 파운드리 가동률 상승 및 턴어라운드 계기 마련. 초기 그록 지분 투자자로서 투자 자산 가치 재평가 유효.
    • 가온칩스 / AD테크놀로지 / 세미파이브: 삼성 파운드리 핵심 DSP 라인업으로, 글로벌 빅테크들의 추론용 ASIC 및 LPU 개발 주문 증가에 따른 직접적 실적 수혜.

    ② 고다층 PCB 및 고부가가치 패키지 기판 (FC-BGA)

    • 이수페타시스 (007660): 랙 단위 초고속 통신(Spectrum-6, NVLink) 가동에 따라 초고다층 MLB(Multi-Layer Board) PCB 수요 폭발.
    • 삼성전기 (009150): SRAM 기반의 초고밀도 다이가 256개 탑재되는 LPX 랙 및 베라루빈 랙용 대면적, 고층수 FC-BGA 공급 확대로 강력한 리레이팅 기대.

    ③ 비메모리 OSAT 및 특화 테스트 소켓

    • ISC (095070) / 리노공업 (058470) / 두산테스나 (131970): 기존 HBM 단순 메모리 검사 장비와 달리, 고주파·저지연 LPU/ASIC 칩을 검사하기 위한 초고속 테스트 소켓 및 외주 테스트(OSAT) 수요 급증.

    ④ 데이터센터 전력 및 신호 인프라

    • HD현대일렉트릭 (267260) / LS ELECTRIC (010120): 랙당 전력 소모량이 수십~수백 kW 단위로 폭증함에 따라, 반도체 아키텍처 변혁과 무관하게 강력한 단기 및 중기 실적 모멘텀 유지.

    8.2. 중장기적 관점 (1년 ~ 3년): AI 시장 재편에 따른 전략적 엑시트 & 재배치

    구분주요 대상 종목 / 분야중장기 영향 및 대응 투자 전략
    기존 HBM 독점 밸류체인SK하이닉스, 한미반도체 등[리스크 관리] HBM 수요가 당장 줄지는 않으나, “HBM 없이는 AI가 불가능하다”는 고평가 프리미엄 약화. 반등 시 비중 축소 전략 유효.
    첨단 패키징 & CPO (광반도체)에스티아이, 이오테크닉스, 제너셈 등[비중 확대] 랙당 640TB/s ~ 129.6PB/s 대역폭 감당을 위한 실리콘 포토닉스(CPO) 및 2.5D/3D 패키징 장비 필수화.
    ASIC 파운드리 & IP삼성전자 파운드리 및 가온칩스[비중 확대] 빅테크들의 자체 ASIC 및 추론용 LPU 채택 확대에 따른 TSMC 대안으로서의 가치 상승.

    8.3. 모델 포트폴리오 가이던스 (Portfolio Allocation)

    📊 추천 포트폴리오 비중 배분

    • 단기 트레이딩 섹터 (비중 30~40%): 삼성전기, 이수페타시스, ISC, 가온칩스 중심 구성. 엔비디아 및 AMD의 랙 양산 가동 실적 및 네비우스 데이터센터 매출이 가시화되는 시점까지 주가 모멘텀 극대화 전략.
    • 중장기 롱(Long) 섹터 (비중 40~50%): 삼성전자(메모리 단점 상쇄 및 파운드리 대반격 수혜), HD현대일렉트릭/LS ELECTRIC(전력망 독점력).
    • HBM 편중 종목 리스크 헤지 (비중 10~20% 축소 유도): HBM 단일 모멘텀으로 PBR 멀티플이 과도하게 상승한 고평가 장비주는 실적 발표 시점마다 이익 실현 후 비메모리/ASIC 테스터 및 CPO 수혜주로의 교체 매매 권장.

    9. 결론: AI 반도체 2.0 시대, 투자자가 가져야 할 자세

    엔비디아의 그록3 LPX 랙 본격 양산 선언은 단순한 신제품 출시 뉴스에 그치지 않습니다. 이는 AI 반도체 시장이 ‘GPU 단일 독주 시대(AI 1.0)’에서 ‘이종 가속기 결합 및 디스어그리게이티드 추론 시대(AI 2.0)’로 완벽히 진화했음을 알리는 거대한 분수령입니다.

    입력 데이터 처리(Prefill)와 출력 토큰 생성(Decode)이 분리되고, HBM과 SRAM, DDR5가 각자의 위치에서 최적의 연산 효율을 극대화하는 시대입니다.

    투자자 여러분 역시 과거의 성공 방정식이었던 “HBM 일변도” 관성에서 벗어나, 초저지연 SRAM 생태계, 대면적 FC-BGA 기판, 비메모리 특화 테스트 소켓, 그리고 CPO 및 전력 인프라라는 차세대 밸류체인으로 유연하게 시선을 넓혀야 할 때입니다.

    변화의 흐름을 가장 먼저 읽고 하드웨어 구조의 본질을 파악하는 자만이 거친 기술주의 파도 속에서 지속 가능한 압도적 수익률을 쟁취할 수 있을 것입니다.

    관련 기사:
    https://n.news.naver.com/mnews/article/293/0000089490

  • [2026.06.23] 2026 대한민국 재생에너지 패러다임 시프트: 그리드 병목을 뚫어낼 기술 혁신과 투자 바이블

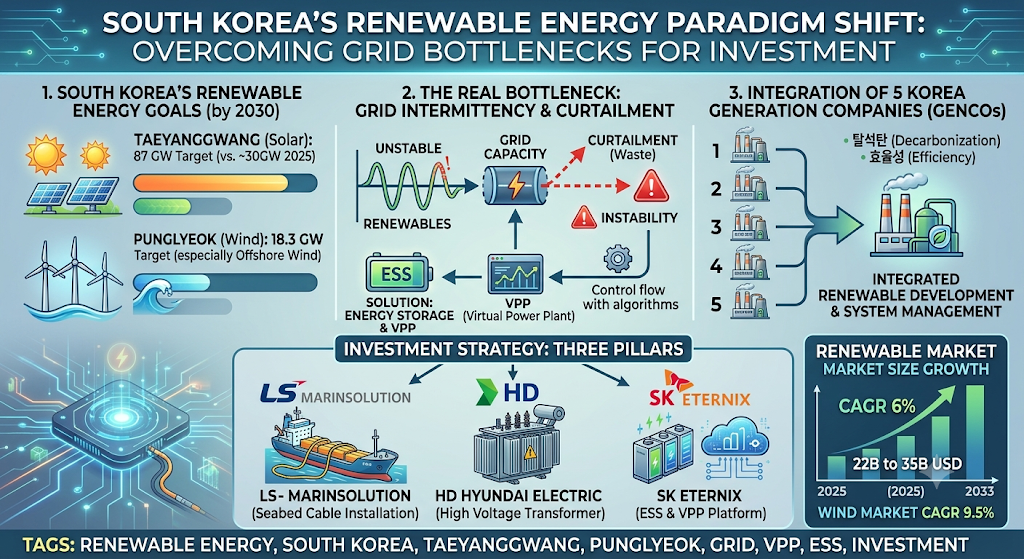
    대한민국의 재생에너지 패러다임 전환과 투자 전략을 다룬 종합 영문 인포그래픽 이미지. 
상단 타이틀은 'SOUTH KOREA'S RENEWABLE ENERGY PARADIGM SHIFT: OVERCOMING GRID BOTTLENECK FOR INVESTMENT'이다. 

본문은 크게 4가지 섹션으로 구성되어 있다:

1. 'SOUTH KOREA'S RENEWABLE ENERGY GOALS (by 2030)': 태양광(TAEYANGGWANG)의 2030년 목표치 87GW(2025년 약 30GW 대비)와 풍력(PUNGLYEOK)의 18.3GW 목표치를 시각적인 그래프와 태양광 패널, 풍력 터빈 아이콘으로 보여준다.
2. 'THE REAL BOTTLENECK: GRID INTERMITTENCY & CURTAILMENT': 신재생에너지의 불안정한 전력 주파수 그래프가 그리드 용량(Grid Capacity) 한계에 부딪혀 출력제어(Curtailment) 및 계통 불안정(Instability)으로 이어지는 병목 현상 메커니즘을 다이어그램으로 표현했다. 이에 대한 기술적 해결책으로 ESS(에너지저장장치)와 VPP(가상발전소) 알고리즘 제어 흐름이 화살표로 연결되어 있다.
3. 'INTEGRATION OF 5 KOREA GENERATION COMPANIES (GENCOs)': 화력발전 중심의 5개 발전 자회사가 하나로 합쳐져 '탈석탄(Decarbonization)'과 '효율성(Efficiency)'을 달성하고, 신재생에너지 개발 및 시스템 관리를 통합 수행하는 일원화 구조를 발전소 아이콘과 흐름도로 나타냈다.
4. 'INVESTMENT STRATEGY: THREE PILLARS & MARKET GROWTH': 하단에는 그리드 병목을 해결할 핵심 투자 기업 3곳이 소개되어 있다. 
   - LS마린솔루션(LS MARINSOLUTION): 해저 케이블 포설선 일러스트와 함께 'Seabed Cable Installation' 역량 설명.
   - HD현대일렉트릭(HD HYUNDAI ELECTRIC): 초고압 변압기 일러스트와 함께 'High Voltage Transformer' 역량 설명.
   - SK이터닉스(SK ETERNIX): ESS 배터리 및 클라우드 인프라 일러스트와 함께 'ESS & VPP Platform' 역량 설명.
우측 하단에는 2025년 220억 달러에서 2033년 350억 달러로 성장(연평균 성장률 CAGR 6%)하는 한국 재생에너지 시장 규모와 풍력 시장의 CAGR 9.5% 성장을 보여주는 우상향 막대그래프가 배치되어 있다.

맨 아래쪽에는 'TAGS: RENEWABLE ENERGY, SOUTH KOREA, TAEYANGGWANG, PUNGLYEOK, GRID, VPP, ESS, INVESTMENT'라는 문구가 포함되어 있다.

    1. 서론: 명분과 실리가 충돌하는 재생에너지 시장의 본질

    2026년 현재, 글로벌 자본시장과 산업 생태계에서 가장 뜨겁게 맞부딪히는 화두는 단연 재생에너지(Renewable Energy)입니다. 탄소중립과 RE100이라는 거대한 인류세적 명분(Top-down)과, 당장 고금리 기조 속에서 프로젝트 파이낸싱(PF)의 경제성을 맞춰야 하는 자본의 냉혹한 실리(Bottom-up)가 정면으로 충돌하고 있기 때문입니다.

    현재 대한민국 재생에너지 산업의 기술적 실체, 구조적 병목, 그리고 그 안에서 도출되는 명확한 투자 나침반을 제시합니다.

    단순히 “지구가 아프니 친환경 기업에 투자하자”는 식의 감상적 접근은 철저히 배제합니다. 본 포스팅은 기술적 진입장벽과 전력망(Grid)의 물리적 한계를 파고들어, 다가올 에너지 패러다임 전환기에서 ‘진짜 돈을 버는 길목’을 지키는 투자 전략을 SEO 최적화 형식으로 심층 분석합니다.

    2. 대한민국 재생에너지 정책 및 시장 환경 개황

    대한민국 정부가 발표한 ‘2030 재생에너지 100GW 계획’의 핵심은 탑다운 형태의 강력한 인프라 드라이브입니다. 기후에너지환경부의 로드맵에 따르면 국내 태양광 설비 용량은 2030년까지 무려 87GW로 확대되며, 풍력발전 역시 18.3GW 달성을 목표로 삼고 있습니다.

    구분2025년 누적 (추정)2030년 정부 목표신규 필요 설비 용량
    태양광 (Solar)30 GW87 GW57 GW
    풍력 (Wind)저조 (해상 0.12 GW)18.3 GW약 18 GW

    시장 규모 예측 및 성장률 (CAGR)

    한국 재생에너지 시장의 전체 파이는 2025년 약 220억 달러 규모에서 2033년 350억 달러 규모로 성장이 전망되며, 연평균 성장률(CAGR)은 약 6%에 달합니다. 특히 해상풍력 중심의 풍력 시장은 2024년 17억 달러에서 2033년 42억 달러로 연평균 9.5%의 고성장이 예견되어 있어, 자본시장의 이목이 쏠리고 있습니다.

    3. 태양광 밸류체인 정밀 분석: 탠덤 셀 혁신과 업스트림 역학

    태양광 산업은 현재 ‘물리적 한계 효율 돌파’라는 하드웨어 스택 기술 혁신과 ‘글로벌 공급망(Anti-China) 재편’이라는 무역 역학이 복합적으로 작용하는 구간입니다.

    3.1. 페로브스카이트 탠덤 셀(Tandem Cell): 2029 상용화의 기술적 본질

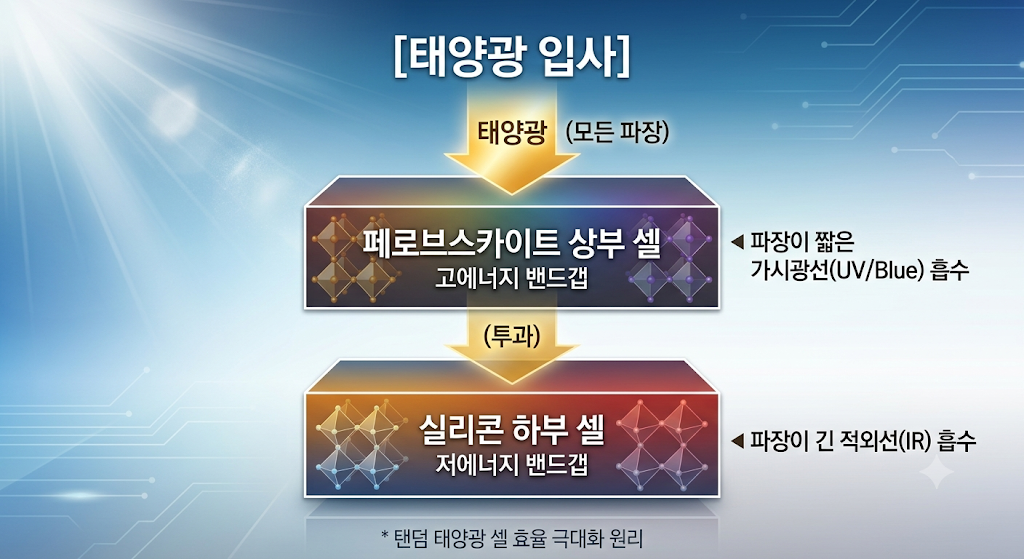
    현재 범용으로 쓰이는 실리콘 태양광 셀은 물리적 한계 효율인 쇼클리-퀘이서 한계(Shockley-Queisser Limit) 가 약 33.7%에 묶여 있습니다. 상용 모듈 기준으로는 $20\sim22\%$ 수준이 한계치입니다. 한화큐셀(한화솔루션 큐셀부문)이 사활을 걸고 2029년 상용화를 목표로 개발 중인 페로브스카이트 탠덤 셀은 이 한계를 깨기 위한 이종 접합(Heterojunction) 하드웨어 스택 기술입니다.

    • 메커니즘: 빛의 파장대별 흡수 특성이 다른 두 물질을 적층 구조로 배열합니다. 상부의 페로브스카이트 레이어는 단파장(가시광선 영역)의 빛을 흡수하고, 상부를 투과한 장파장(적외선 영역)의 빛은 하부의 실리콘 레이어가 흡수하는 복층 제어 구조입니다. 이를 통해 이론적 한계 효율을 $44\%$ 대까지 끌어올릴 수 있습니다.
    • 엔지니어링 병목 (Stability & Encapsulation): 하드웨어 아키텍트 관점에서 핵심은 소재의 취약성 극복입니다. 페로브스카이트는 열, 수분, 자외선에 노출되면 유기물 구조가 물리적으로 빠르게 분해되는 치명적인 약점이 있습니다. 2029년 상용화의 진정한 승부처는 상부 레이어의 야외 내구성을 기존 실리콘 수준인 25년 보증 수명으로 유지시키는 고도화된 물질 봉지(Encapsulation) 공정 기술 및 박막 증착 균일도 확보입니다.

    3.2. 업스트림(Upstream) 공급망과 원가 제어

    태양광의 원료가 되는 폴리실리콘 가공 부문은 과거 중국 기업들이 정부 보조금을 업고 치킨게임을 주도해 초토화되었던 영역입니다. 그러나 미국의 중국산 규제(UFLPA 등)가 강화되면서 판도가 급변했습니다.

    OCI홀딩스는 미국 외 지역(말레이시아 등)에서 친환경 수력발전을 기반으로 폴리실리콘을 생산하며 독보적인 비(非)중국산 프리미엄 지위를 획득했습니다. 대규모 인프라를 가동하는 잉곳 성장(Ingot Growing) 공정 특성상, 소비되는 전력의 변동성을 제어하는 소프트웨어 알고리즘과 웨이퍼 가공 단가를 낮추는 스마트 팩토리 자동화가 향후 업스트림 경쟁력의 핵심 변수가 될 것입니다.

    4. 해상풍력 밸류체인 정밀 분석: 거대 하드웨어와 기계 제어의 한계

    해상풍력(Offshore Wind)은 지구상에서 인류가 건설하는 가장 거대한 ‘회전 기계 장치’입니다. 축구장 면적에 달하는 블레이드가 바다 한가운데서 회전하며 발생하는 물리적 응력을 제어하는 일은 극악의 엔지니어링 난이도를 자랑합니다.

    4.1. 터빈과 타워: 대형화(Scale-up) 패러다임과 피로 파괴

    풍력 발전은 블레이드(날개) 직경의 제곱에 비례하여 발전량이 증가하기 때문에, 무조건 크게 만드는 ‘대형화’가 곧 원가 경쟁력입니다.

    • 두산에너빌리티의 10MW급 해상풍력 터빈: 국내 최초로 10MW 인증을 획득하며 독자 기술력을 입증했습니다. 10MW 이상의 초대형 기기 영역에서는 로터 직경만 200m를 상회합니다.
    • 씨에스윈드의 타워 용접 기술: 바다 위 150m 상공에서 수백 톤의 나셀과 블레이드가 회전할 때, 타워 구조물이 받는 모멘트 하중은 상상을 초월합니다. 용접 부위의 미세한 결함이 거대한 재앙으로 이어지는 피로 파괴(Fatigue Failure)를 방지하기 위해, 씨에스윈드는 세계 최고 수준의 자동화 용접 및 비파괴 검사 기술력을 보유하고 있습니다.
    • 기계 제어 소프트웨어: 거대한 회전체의 진동과 해상의 불규칙한 돌풍을 실시간으로 상쇄하기 위해 블레이드의 각도를 조절하는 피치 제어(Pitch Control) 및 나셀의 방향을 틀어주는 요 제어(Yaw Control) 능동형 알고리즘 국산화가 시급한 과제입니다.

    4.2. 해저케이블과 하부구조물 생태계

    • 초고압 직류송전(HVDC) 해저케이블: 먼바다의 해상풍력 단지에서 생산된 기가와트(GW)급 전력을 육지로 수송할 때, 교류(AC) 송전은 커패시턴스 성분으로 인한 송전 손실이 극심합니다. 이를 해결하는 것이 LS마린솔루션과 LS에코에너지가 다루는 HVDC 기술입니다. 극도의 수압과 해수 전해질 환경에서 절연 성능을 완벽히 유지하는 고분자 소재 공학의 결정체입니다.
    • 하부구조물(Substructure): 고정식 자켓(Jacket) 구조물부터 먼바다 깊은 수심에 띄우는 부유식(Floating) 하부구조물까지, SK오션플랜트 등 국내 조선·해양 플랜트 기반 기업들이 글로벌 탑티어 공급망을 장악하고 있습니다.

    5. 계통 연계(Grid) 병목과 한전 발전 5사 통합의 기술적 실체

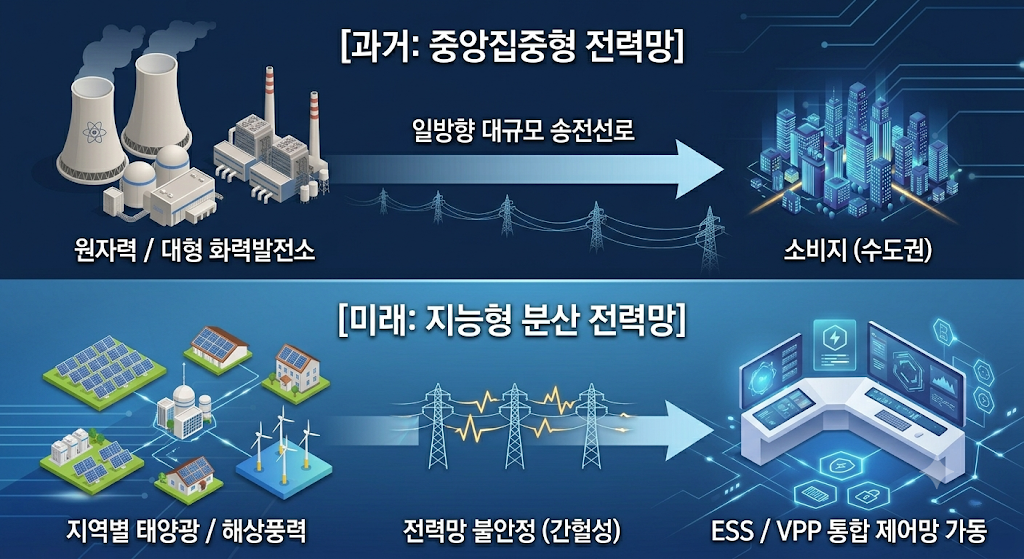
    대한민국 재생에너지 생태계에서 가장 뼈아픈 아킬레스건은 발전기 제조 기술이 아닙니다. 바로 생산된 전기를 실어 나를 도로, 즉 전력망(Grid)의 용량 부족과 간헐성(Intermittency) 문제입니다.

    5.1. 전력망의 물리적 한계와 출력제어(Curtailment)

    태양광과 풍력은 인간이 출력 보증을 제어할 수 없는 간헐적 에너지원입니다. 날씨가 너무 좋아 전력이 과잉 생산되면 전력망의 주파수($60\text{ Hz}$) 붕괴로 이어져 전력계통 전체가 다운되는 블랙아웃(Blackout) 위험이 발생합니다.

    출력제어(Curtailment) 현상이란?

    계통 과부하를 막기 위해 멀쩡히 돌아가는 태양광 발전 인버터나 풍력 터빈의 가동을 강제로 중단시키는 조치입니다. 현재 제주도와 호남 지역에서는 전기가 남아돌아 빈번한 출력제어가 발생하고 있으며, 이는 디벨로퍼들의 마진을 직접적으로 훼손하는 투자 리스크입니다.

    5.2. 한전 산하 발전 5사(남동·중부·서부·남부·동서) 통합의 진짜 이유

    최근 화력발전 중심의 한전 산하 5개 자회사를 다시 하나로 통합하는 구조개편 방안이 급부상하고 있습니다. 이는 단순한 정무적 조직 개편이 아닌, 에너지 패러다임 전환을 위한 계통 아키텍처 통합 작업으로 해석해야 합니다.

    1. 자본력의 결집과 대형 프로젝트 파이낸싱(PF): 멀티 기가와트급 해상풍력 단지 개발에는 수조 원의 자본이 투입됩니다. 쪼개진 개별 화력발전사의 재무 체력으로는 해외 메이저 오프쇼어 디벨로퍼(에퀴노르 등)와 동등한 협상을 하거나 PF를 일으키기 어렵습니다. 하나의 거대 공기업으로 합쳐야 자본 집중도가 생깁니다.
    2. 그리드 제어권의 단일화 및 선로 효율화: 5개 발전사가 각자 산발적으로 재생에너지를 개발하면, 한전의 송전망 접속 권한(Grid Connection)을 두고 자기들끼리 병목을 일으킵니다. 통합법인이 출범하면 “가동 중단되는 노후 석탄발전소의 기존 초고압 송전선로 인프라를 그대로 대규모 해상풍력 그리드 연계선로로 흡수·전환”하는 대형 아키텍처 설계를 일사천리로 밀어붙일 수 있습니다. 중복 R&D를 줄이고 가상발전소(VPP) 및 분산 제어 시스템(DCS)의 표준을 확립하는 계기가 될 것입니다.

    6. 자본의 길목을 지키는 핵심 기업 3선 분석

    병목(Bottleneck)이 심각한 시장일수록, 그 병목을 해결하는 해결사 주식의 독점력은 막강해집니다. 자본의 효율성과 가시성이 가장 높은 Top-pick 3개 기업을 엄선하여 계량적 시각과 기술적 관점으로 해부합니다.

    6.1. LS마린솔루션 (코스닥 060370)

    “막힌 바닷길을 뚫는 해저 그리드의 독점적 포클레인”

    📌 기술적 실체 및 핵심 경쟁력

    해저케이블 시공은 단순히 케이블을 바다에 떨어뜨리는 작업이 아닙니다. 강한 조류와 수중 변수를 통제하며 해저 수미터 아래로 정확하게 선로를 매설하는 해저 포설선(Cable Layer) 운용 능력이 핵심 진입장벽입니다. 동사는 국내 유일의 초대형 해저케이블 포설선(GL2060 등) 및 매설선 자산을 확보하고 있습니다.

    모회사인 LS전선이 초고압 해저케이블을 제조하고, LS마린솔루션이 이를 받아 바다 밑에 시공하는 완벽한 수직계열화(Turn-key) 아키텍처를 완성했습니다. 글로벌 발주처 입장에서는 리스크를 일원화할 수 있는 가장 선호하는 구조입니다.

    📊 Valuation & Risk

    • Up (성장 모멘텀): 동해안 원전 전력의 전력망 연계 및 서남해 해상풍력 본격화 시 고마진 시공 물량을 사실상 독점합니다. 이미 수주잔고는 역사적 상단에 위치해 있으며, 대만·베트남 등 아시아 해상풍력 벨트로의 확장이 가시화되고 있습니다.
    • Down (리스크 요인): 전방 산업인 해상풍력 단지의 인허가 지연이나 민원 발생 시 착공 스케줄이 밀리며 분기별 매출 인식 시점이 이격될 가능성이 있습니다.

    6.2. HD현대일렉트릭 (코스피 267260)

    “그리드 과부하를 막는 초고압 변전 인프라의 글로벌 지배자”

    📌 기술적 실체 및 핵심 경쟁력

    신재생에너지가 계통에 무분별하게 유입될 때 주파수와 전압의 변동성을 제어하여 변전소 터짐이나 전력 품질 저하를 막아주는 설비가 바로 초고압 변압기(765kV 등) 및 송배전 기기입니다. 이는 고도의 신뢰성이 요구되어 신규 업체가 쉽게 진입할 수 없는 레퍼런스 중심의 시장입니다.

    현재 북미와 유럽의 노후 전력망 교체 주기와 재생에너지 발전소 신설 주기가 맞물리며 글로벌 전력기기 시장은 극심한 공급 부족(Shortage) 상태입니다. 동사는 뛰어난 설계 마진과 납기 준수 능력으로 글로벌 빅 바이어들의 러브콜을 한몸에 받고 있습니다.

    📊 Valuation & Risk

    • Up (성장 모멘텀): 향후 3~4년 치의 백로그(수주잔고)가 고단가 믹스로 채워져 있어 실적의 가시성이 자본시장 전체에서 가장 뚜렷합니다. 제조업으로서는 이례적인 수준의 높은 영업이익률(OPM)을 지속 구가하고 있습니다.
    • Down (리스크 요인): 주가가 미래 가치를 일정 부분 선반영해 밸류에이션 멀티플이 과거 밴드 상단에 위치해 있다는 점이 단기 수급상 부담일 뿐, 업황의 꺾임 시그널은 감지되지 않습니다.

    6.3. SK이터닉스 (코스피 478620)

    “간헐성 리스크를 플랫폼 수익으로 치환하는 소프트웨어 아키텍트”

    📌 기술적 실체 및 핵심 경쟁력

    단순히 친환경 발전소를 짓고 끝내는 EPC 업자가 아닙니다. 국내 최대 규모의 ESS(에너지저장장치, 약 800MWh) 자산을 직접 운영하며 재생에너지의 치명적 약점인 ‘간헐성’과 ‘출력제어’를 비즈니스 모델로 승화시킨 국내 유일의 상장 신재생 디벨로퍼입니다.

    출력제어 명령으로 전기가 남아돌아 전력 가격이 급락할 때, 자사 ESS에 전력을 싼값에 충전(충전 비용 절감)하고, 전력 수요가 폭증하는 피크 타임에 계통에 비싸게 방전하는 전력 차익 거래(Arbitrage) 시스템을 구축 중입니다. 나아가 산발적인 재생에너지원들을 AI 알고리즘으로 묶어 하나의 발전소처럼 통합 제어하는 가상발전소(VPP) 플랫폼의 선두 주자입니다.

    📊 Valuation & Risk

    • Up (성장 모멘텀): 향후 한전 발전 5사 통합 및 한국 전력 시장 구조 개편(실시간 전력시장, 가격입찰제 도입 등)이 단행될수록 동사의 분산 제어 소프트웨어 아키텍처 가치는 천정부지로 치솟을 것입니다. 단순 자산 보유 기업에서 플랫폼 기술 기업으로의 리레이팅 요건을 갖췄습니다.
    • Down (리스크 요인): 대규모 ESS 사이트 구축에 따른 초기 대규모 자본 지출(CAPEX)로 인해 재무제표상 부채 비율 관리가 필요하며, 국내 전력 시장의 제도적 선진화 속도가 지연될 경우 성장 탄력이 일시 둔화될 수 있습니다.

    7. 결론

    대한민국 재생에너지 투자의 핵심 승부처는 ‘속도조절’과 ‘공간의 확장’입니다. 국내의 제도적 한계(입찰상한가 규제)와 그리드 포화 현상은 단기적으로 순수 발전 디벨로퍼들의 마진을 압박할 것입니다.

    따라서 지연될지도 모르는 먼 미래의 발전소 자체에 자본을 100% 묶어두는 것은 하책입니다. 그 병목을 해결하기 위해 국가와 글로벌 빅테크들이 지금 당장 돈을 집행해야만 하는 인프라 보강 부문에 포트폴리오의 절반 이상을 먼저 탑승시키는 것이 현명한 자본가의 움직임입니다.

    [30년차 애널리스트 추천 재생에너지 자산 배분 비중]
    
    ■ 계통 인프라 / 송배전 기자재  ────────────────────> 50%
      (HD현대일렉트릭, LS마린솔루션 - 확정된 고마진 수주 기반)
    
    ■ 업스트림 / 원자재 공급망    ──────────> 20%
      (OCI홀딩스 - 비중국 프리미엄 및 저평가 밸류에이션)
    
    ■ 기술 혁신 / VPP 플랫폼       ──────────────> 30%
      (SK이터닉스, 한화솔루션 - 중장기 패러다임 시프트 업사이드)
    

    인프라의 물리적 뼈대를 구축하는 기업들(HD현대일렉트릭, LS마린솔루션)을 포트폴리오의 단단한 베이스캠프로 삼아 안정적인 현금 흐름과 실적 모멘텀을 확보하십시오. 이후 정부의 발전공기업 기능 개편안이 확정되고 분산에너지 활성화 특별법의 효력이 본격화되는 신호에 발맞추어, SK이터닉스와 같은 소프트웨어 아키텍처 기업 및 한화솔루션의 탠덤 셀 마일스톤을 체크하며 비중을 점진적으로 확대하는 스텝 바이 스텝(Step-by-step) 압축 대응을 추천합니다.

    기술의 실체를 송곳처럼 꿰뚫어 보고 자본의 흐름을 리스크 관리 프레임에 얹는다면, 다가오는 에너지 대전환기는 당신의 계좌를 한 단계 리레이팅시키는 가장 강력한 메가트렌드가 될 것입니다.

    관련기사

    https://www.donga.com/news/Inter/article/all/20260617/134127434/1

  • [2026.06.18]AI 전력망 병목과 투자 분석 가이드

    AI 전력망 병목과 투자분석 가이드
[전체 타이틀]
"SOUTH KOREA’S POWER GRID BOTTLENECK: RISKS AND SOLUTIONS FOR AI & SEMICONDUCTORS (대한민국 전력망 병목현상: AI 및 반도체 산업의 위기와 솔루션) - 

이 인포그래픽은 대한민국 전력망의 구조적 위기, 미래 수요 폭발, 엔지니어적/시장적 해결책, 그리고 관련 핵심 수혜 기업들의 전망을 총 4개의 섹션으로 나누어 시각화한 자료입니다.

[섹션 1] THE CURRENT CRISIS: POWER MISMATCH (현재의 위기: 전력 불균형)
대한민국 지도가 그려져 있으며, 전력 생산지와 소비지의 지리적 불균형을 화살표와 아이콘으로 표현하고 있습니다.

지역적 불균형 (Regional Imbalance): 호남/남서부 지역의 태양광 발전 아이콘과 부산/동해안 지역의 원전 및 화력 발전소 아이콘이 표시되어 있습니다. 이 지방의 풍부한 발전 설비에서 생산된 전력이 수도권(서울)의 대형 빌딩군(고소비 지역)으로 이동해야 하지만, 중앙의 붉은색 '병목현상(BOTTLENECK)' 표시와 대형 'X' 기호에 막혀 있습니다.

출력제어 (Generation Curtailment): 전력망이 포화 상태(Full Grid)에 도달하여 발전 설비가 충분함에도 발전기를 강제로 멈춰야 하는 모순을 공장 가동 중단 아이콘으로 묘사했습니다.

HVDC(초고압 직류송전) 지연: 동해안에서 수도권으로 이어지는 초고압 직류송전선로 건설 사업이 주민 반대(Opposition) 등으로 인해 당초 계획보다 현저히 지연되고 있음을 송전탑 일러스트와 함께 설명합니다.

[섹션 2] FUTURE DEMAND EXPLOSION (BY 2030) (미래 전력 수요의 폭발적 증가)
AI 칩셋과 데이터센터 서버 랙의 일러스트와 함께 급증하는 전력 요구량을 그래프로 보여줍니다.

용인 반도체 클러스터 (Yongin Semiconductor Cluster): 단일 산단에서만 총 15GW의 전력이 필요하며, 이는 대한민국 전체 피크 전력 수요의 15% 이상을 차지합니다. 특히 삼성전자와 SK하이닉스가 정상 가동을 위해 추가로 6GW의 전력을 조기 확보해야 함을 강조합니다.

AI 데이터센터 (AI IDC): 엔비디아 H100, B200 등 고성능 AI 가속기가 탑재된 서버 랙은 '에너지 블랙홀'로 묘사됩니다.

과거 클라우드 서버 랙: 랙당 5~10kW 소모

현재/미래 AI·LLM 서버 랙: 랙당 40~100kW 소모 (전력 밀도가 최대 10배 이상 폭증함을 VS 그래프로 시각화)

[섹션 3] PROPOSED ENGINEER & MARKET SOLUTIONS (엔지니어 및 시장의 해결책)
위기를 돌파하기 위한 4가지 핵심 인프라 솔루션을 번호 순서대로 제시합니다.

분산형 에너지 SMR (Distributed Energy - Small Modular Reactor): 산업단지 인근에 안전하고 유연하게 배치하여 장거리 송전탑 리스크를 원천 차단하는 소형 모듈 원전 설비의 일러스트입니다.

데이터센터 냉각 혁신 - 액체 냉각 (IDC Cooling Revolution - Liquid Cooling): 서버를 전기가 통하지 않는 특수 절연 액체에 통째로 담그는 '액침 냉각(Immersion Cooling)' 탱크 일러스트입니다. 기존 공랭식(Air Cooling)의 한계를 지적하며, 냉각 전력을 20~30% 아낄 수 있는 필수 부대시설임을 설명합니다.

기가와트급 초대형 ESS (Giga-Watt Scale Energy Storage Systems): 야간의 유휴 전력을 저장했다가 피크 타임에 방출하여 전력망의 부하를 하드웨어적으로 완충(Buffer)해 주는 대형 컨테이너형 배터리 저장 장치 일러스트입니다.

국가 주도의 전력 고속도로 지하화 (State-Led Grid Highway Undergrounding): 주민 반대를 극복하기 위해 초고압 HVDC 케이블을 땅속이나 해저(Subsea)로 다이렉트로 매설하는 토목 공사 현장의 단면도 일러스트입니다.

[섹션 4] KEY MARKET PLAYERS & OUTLOOK (핵심 기업 분석 및 투자 전망)
자본시장에서 가장 주목받는 4대 기업의 로고와 핵심 투자 포인트를 정리한 섹션입니다.

A. HD현대일렉트릭 (HD HYUNDAI ELECTRIC): 초고압 변압기 주도주, 북미 시장의 울트라 초고압 수요 견조, 친환경 제품을 통한 유럽 시장 확대로 추가적인 멀티플 상승 가능.

B. LS일렉트릭 / LS지주사 (LS ELECTRIC / LS HOLDINGS): 해저 및 지중화 케이블 시장의 독점적 지위, 전력망 현대화 및 지중화 본격화에 따른 장기 수주 잔고 성장성 확보.

C. 두산에너빌리티 (DOOSAN ENERBILITY): 글로벌 SMR(소형 모듈 원전)의 실질적인 파운드리 대장주, 국내 반도체 산단 및 IDC 배후 SMR 도입 논의 시 강력한 수혜.

D. 한국전력 (KEPCO): 국제 유가 안정에 따른 재무 구조 안정화 집중, 경기 방어주 및 배당주 관점의 접근 유효, 국가적 자본지출(CAPEX) 부담 완화를 위한 정부 지원 필요.

[하단 투자 제언 요약]
"전력 인프라 투자는 단순한 경기 순환형 자본지출이 아니라 구조적 패러다임 변화(Structural Bull)입니다. 단기적인 피크아웃 우려는 시기상조이며, 조정 시 비중 확대(Overweight on Corrections) 전략이 유효합니다."

    최근 미디어를 장식하고 있는 대한민국 전력망 관련 기사들이 중요하게 다루고 있는 내용은 바로 ‘전력(Power)’과 ‘열(Cooling)’입니다.

    지금 대한민국이 직면한 전력망 문제는 단순한 공공 인프라 구축의 지연이 아닙니다. 이는 한국의 핵심 먹거리인 IT 및 반도체 산업의 생사(生死)를 가를 골든타임의 문제이자, 자본시장 관점에서는 전력 인프라 섹터의 구조적 패러다임 시프트(Structural Shift)를 의미합니다. 과거의 전력 투자가 경기 순환형(Cyclical) 자본지출에 불과했다면, 지금의 AI·반도체 발 전력 부족은 기업들의 멀티플(Valuation Multiple)을 근본적으로 상향시키는 강력한 촉매제입니다.

    현재 전력망의 기술적 한계, 향후 폭발할 전력 수요, 필수 부대시설(솔루션), 그리고 관련 핵심 수혜주들의 주가 전망 및 포트폴리오 전략까지 완벽하게 분석해 드리겠습니다.

    1. 현재 대한민국 전력 부족 및 송전 시설의 기술적·구조적 분석

    현재 대한민국 전력 계통이 직면한 가장 큰 모순은 “발전소는 밑에(지방) 있고, 전기를 쓰는 주체는 위에(수도권) 있다”는 점입니다. 이 단순하면서도 치명적인 지리적·구조적 불균형이 대한민국 첨단 산업의 발목을 잡고 있습니다.

    ① 동해안·호남의 유휴 전력 고립과 ‘출력제어’의 모순

    동해안의 원자력 발전소와 대규모 화력발전, 그리고 호남 지역의 광활한 태양광 발전 설비 등 대한민국 자체의 발전 설비 용량은 수치상으로 부족하지 않습니다. 문제는 이 발전소들에서 생산된 거대한 에너지를 정작 전력이 절실한 수도권 고부가가치 산업단지로 보낼 ‘통로(송전망)’가 완전히 꽉 막혀 있다는 점입니다.

    발전기를 아무리 돌려도 전기를 보낼 선로가 없다 보니, 발전소 가동을 강제로 멈추는 ‘출력제어(Curtailment)’가 빈번하게 발생하고 있습니다. 이는 국가적인 에너지 낭비일 뿐만 아니라, 단기적으로 한국전력의 전력 구입 비용 구조를 왜곡시키고 중장기적으로 수도권 산업단지의 전력 단가를 상승시키는 치명적인 경제적 손실을 야기합니다.

    ② HVDC(초고압 직류송전) 도입 지연이 초래한 치명타

    이 문제를 해결하기 위해 추진 중인 핵심 사업이 바로 기사에서 언급된 ‘동해안~신가평’, ‘동해안~동서울’ 송전선로 노선입니다. 이 노선들은 일반적인 교류(AC)가 아닌 HVDC(High Voltage Direct Current, 초고압 직류송전) 기술을 채택하고 있습니다.

    💡 왜 장거리 송전에는 직류(DC)인가?

    우리가 흔히 쓰는 교류(AC)는 장거리 송전 시 선로의 저항과 정전용량으로 인해 전력 손실이 매우 크고, 전력망 전체의 안정도(위상각)를 해칩니다. 반면, 수백 km 떨어진 발전소에서 대량의 전력을 보낼 때는 전력 손실이 극도로 적고 선로 유도 장해가 없는 직류(DC) 송전이 필수적입니다. 하드웨어 관점에서 HVDC는 전력 고속도로의 핵심 인프라입니다.

    그러나 대한민국 전력망의 구원투수가 되어야 할 이 핵심 HVDC 사업들이 지역 주민들의 반대, 환경 영향 평가, 지자체의 인허가 지연 등으로 인해 당초 계획보다 평균 5년 이상 지연되었습니다. 그 결과 동해안의 깨끗하고 저렴한 원전 전력이 위에서 시들어가는 수도권 첨단 산단으로 올라오지 못하는 동동발전(東電東滯) 현상이 지속되고 있습니다.

    ③ BT(건설 후 이전) 방식 도입의 기술적·경영학적 의미

    정부가 기존 한국전력 주도의 독점적 송전망 건설 체제에서 벗어나, 민간 자본을 활용한 BT(Build-Transfer, 건설 후 이전) 방식을 전격 도입하려는 배경에는 ‘소프트웨어적 유연성’이 자리 잡고 있습니다.

    공공기관인 한전은 경직된 규정, 예타(예비타당성조사) 절차, 국정감사 및 배임 우려 등으로 인해 주민 보상 협상이나 민원 해결에 적극적이고 유연하게 대처하기가 구조적으로 어렵습니다. 반면, 민간 기업은 당장 들어가는 보상 비용이 다소 높더라도, 협상 프로세스를 획기적으로 단축하여 ‘시간 비용(Time Cost)’을 아끼는 창의적인 갈등 조율이 가능합니다.

    자본시장 관점에서 이 BT 방식의 도입은 단기적으로 건설·토목 및 민간 발전사들에게 거대한 수주 모멘텀이 되겠지만, 장기적으로는 송전 이용료 인상으로 이어져 IT 제조 기업들의 고정비 부담을 가중시킬 수 있는 양날의 검이기도 합니다.

    2. 향후 필요 전력량 분석: AI와 반도체가 촉발한 폭발적 수요

    정부가 추진 중인 경기 용인 반도체 클러스터에 최종적으로 필요한 전력은 총 15GW(기가와트)에 달합니다. 이 15GW라는 숫자가 지닌 하드웨어적, 경제적 무게감을 체감하기 쉽게 풀어드리겠습니다.

    ① 원전 15기 규모의 전력, 단일 산단이 흡수하다

    대한민국 전체의 최고 전력 수요(피크 타임)는 보통 극심한 여름철이나 겨울철에 약 90~100GW 수준에서 형성됩니다. 즉, 용인 반도체 산단 하나가 대한민국 전체 전력의 15% 이상을 혼자서 집어삼킨다는 뜻입니다. 최첨단 1.4나노, 2나노 이하 초미세 공정을 수행하는 반도체 공장(Fab)은 노광장비(EUV) 한 대당 수 메가와트(MW)의 전력을 상시 소모하기 때문입니다.

    현재 삼성전자와 SK하이닉스는 당장 공장 가동을 위해 이 중 최소 6GW의 전력을 추가로 조기 확보해야 정상적인 램프업(생산량 확대)이 가능합니다. 이 전력이 적기에 공급되지 않는다면 수백조 원을 투입한 최첨단 팹이 거대한 고철로 전락할 위험이 있습니다.

    대한민국 전체 피크 전력: [▒▒▒▒▒▒▒▒▒▒▒▒▒▒▒▒▒▒▒▒] (약 90~100GW)
    용인 산단 필요 전력:     [███] (15GW, 전체의 15% 이상 소모)
    

    ② AI 데이터센터(IDC)의 전력 폭증: 에너지 블랙홀의 등장

    반도체 공장뿐만 아니라, 클라우드 및 AI 서비스를 뒷받침하는 데이터센터(IDC)는 이제 ‘전기 먹는 하마’를 넘어 ‘에너지 블랙홀’이 되었습니다. 엔비디아(NVIDIA)의 H100, B200, 그리고 차세대 울트라 AI 가속기가 가득 찬 랙(Rack)의 전력 밀도는 과거와 차원이 다릅니다.

    • 기존 일반 클라우드 서버 랙(Rack) 하나: 약 5kW ~ 10kW 소모
    • 거대언어모델(LLM) 학습용 AI 서버 랙 하나: 약 40kW ~ 100kW 소모

    과거에는 축구장 크기의 데이터센터 전체가 쓰던 전력을, 이제는 몇 개의 AI 서버 방이 전부 소모해 버립니다. 인프라 관점에서 전력 공급이 단 1초라도 불안정해지면, LLM 학습 중이던 데이터 셋의 체크포인트가 깨지고 수십억 원의 연산 비용이 증발합니다. 전력 인프라의 안정성이 곧 국가 AI 경쟁력의 척도가 된 이유입니다. 만약 15GW의 공급이 지연된다면, 글로벌 빅테크 기업들은 대한민국을 AI 인프라 투자 대상국에서 가장 먼저 제외할 것입니다.

    3. 미래를 구원할 필수 부대시설 및 테크니컬 솔루션 제언

    초고압 송전선로를 신설하는 데 평균 5년에서 12년이 걸리는 현 상황에서, 당장 내년 상반기부터 2030년까지 순차적으로 가동될 반도체 공장의 시계를 맞추려면 하드웨어 아키텍처를 다각화하듯 대안 인프라와 부대시설을 동시다발적으로 구축해야 합니다. 엔지니어로서 제시하는 4가지 필수 솔루션은 다음과 같습니다.

    첫째, 분산형 에너지원 ‘SMR(소형 모듈 원전)’ 도입의 제도화

    중앙집중형 전력망(지방 발전 $\rightarrow$ 수도권 송전)의 한계를 극복하는 가장 완벽한 해법은 전력이 필요한 산업단지 바로 옆에 발전소를 짓는 ‘분산형 전원’입니다. 그 중심에 SMR(Small Modular Reactor, 소형 모듈 원전)이 있습니다.

    SMR은 대형 원전에 비해 부지 선정이 매우 유연하고, 배관 없이 원자로 핵심 부품을 하나의 용기에 모듈화하여 제작하므로 안전성이 획기적으로 높습니다. 용인 반도체 클러스터나 경기도 일대의 대규모 AI IDC 단지 배후에 SMR을 직접 건설하여 전력을 자급자족하게 한다면, 악명 높은 송전탑 리스크를 원천적으로 차단(On-site Power)할 수 있습니다.

    둘째, ‘액체 냉각(Liquid Cooling)’ 설비의 의무화

    데이터센터가 소모하는 총 전력 중 약 40%는 서버 칩셋에서 발생하는 열을 식히는 ‘냉각(Cooling)’ 인프라에 쓰입니다. 기존의 대형 팬을 돌려 바람으로 식히는 공랭식(Air Cooling)은 AI 가속기의 발열을 감당할 수 없을 뿐만 아니라 극심한 전력 낭비를 초래합니다.

    따라서 향후 건립될 모든 AI 데이터센터에는 전기가 통하지 않는 특수 절연 액체에 서버를 통째로 담가 열을 흡수하는 액침 냉각(Immersion Cooling) 및 직접냉각(Direct-to-Chip) 설비를 필수 부대시설로 의무화해야 합니다. 냉각 아키텍처의 혁신을 통해 데이터센터 자체 소비 전력을 20~30% 절감해야만 한정된 전력망 안에서 버텨낼 수 있습니다.

    셋째, 기가와트(GW)급 초대형 ESS(에너지 저장 장치) 구축

    전력 계통의 부하를 하드웨어적으로 완충해 줄 초대형 ESS 인프라가 산업단지 인근에 반드시 들어서야 합니다.

    반도체 라인은 24시간 일정한 전력이 공급되어야 하는 ‘기저부하’의 대표 주자입니다. 반면 전력망의 공급은 시간에 따라 요동칩니다. 야간이나 유휴 시간에 남는 잉여 전력을 기가와트시(GWh) 규모의 대형 배터리 시스템에 저장했다가, 낮 시간대나 공장 풀 가동 피크 타임에 방출함으로써 송전망의 과부하를 소프트하게 버퍼링(Buffering)해주는 장치가 필수적입니다.

    네째, 국가 주도의 ‘전력 고속도로’ 지하화(지중화) 및 해저 케이블화

    주민 반대와 보상 갈등을 극복할 수 있는 가장 확실하고 현실적인 하드웨어 솔루션은 송전선로를 눈에 보이지 않게 만드는 것입니다.

    비용은 지상 송전탑 대비 수 배 이상 소모되지만, 서해안이나 동해안에서 수도권까지 초고압 케이블을 땅속 깊숙이 묻거나 바다 밑으로 우회하는 해저 초고압 직류송전(Subsea HVDC)망 구축에 국가가 대규모 패키지 예산을 편성해야 합니다. 이는 단순한 토목 사업이 아니라, 대한민국 첨단 산업의 붕괴를 막기 위한 인프라 방어벽입니다.

    4. 자본시장 관점의 관련 핵심 기업 주가 분석 및 전망

    그렇다면 이러한 구조적 패러다임 변화 속에서 자본시장은 어떤 기업에 주목하고 있을까요? 2026년 6월 현재 시장의 주도주로 우뚝 선 핵심 4개 사의 펀더멘털과 주가 전망을 낱낱이 분석해 드립니다.

    ① HD현대일렉트릭 (267260) : 초고압 변압기 시장의 글로벌 리더

    [HD현대일렉트릭 투자 지표]
    - 현재 주가 수준: 1,120,000원 (연초 81만 원 선 대비 약 36.7% 상승)
    - 52주 최고가 범위: 1,430,000원 선 (현재는 단기 급등 후 숨고르기 양상)
    - 2026년 매출 가이던스: 4.35조 원 / 신규 수주 가이던스: 42.2억 달러
    
    • 단기 가이던스 및 실적 분석: 회사 측에서 제시한 2026년 가이던스는 다소 보수적이라는 평이 지배적입니다. 북미 시장의 노후 전력망 교체 주기와 765kV 초고압 변압기 수요가 워낙 강력하게 유지되고 있어, 매 분기 어닝 서프라이즈를 기록하며 컨센서스를 상회할 것으로 전망됩니다.
    • 중장기 전망: 분산형 전원(SMR 등)이 늘어나더라도, 결국 이들을 대형 그리드에 안정적으로 묶어주기 위한 초고압 변압기와 정밀 개폐장치의 수요는 꺾이지 않습니다. 특히 유럽 시장 공략을 위해 개발 완료한 친환경 GIS(가스절연개폐장치) 제품이 본격 공급되는 시점에는 멀티플 리레이팅(Valuation Re-rating)이 한 번 더 일어날 것입니다. 보유자 영역에서는 지속 홀딩, 미보유자는 조정 시 분할 매수 타이밍입니다.

    ② LS일렉트릭 (010120) / LS지주사 (006260) : 지중화 및 초고압 전력망의 지배자

    [LS일렉트릭 투자 지표]
    - 현재 주가 수준: 255,000원 (연초 9만 8천 원 선 대비 150% 이상 폭등)
    - 시장 지위: 2026년 상반기 코스피 전체를 흔든 최고의 주도주
    - 그룹사 호재: LS 연결 영업이익 1.5조 원 시대 진입 초읽기
    
    • 단기 가이던스 및 실적 분석: 국내외 데이터센터향 중저압 배전반 물량과 국내 반도체 산단향 초고압 변압기 수주가 동시에 폭발하며 실적이 ‘퀀텀 점프’를 기록 중입니다. 지주사인 LS 역시 비상장 전선 계열사들의 실적 호조가 겹치며 증권가 목표가가 연일 상향 조정되고 있습니다.
    • 중장기 전망: 앞서 엔지니어의 시각에서 강조했던 ‘전력 고속도로 지하화(지중화)’ 및 ‘해저 케이블’ 부문에서 LS그룹은 국내 독점적인 기술적 진입장벽을 구축하고 있습니다. 서해안~수도권 HVDC 사업 및 수도권 지중화 가시화 시, 향후 최소 10년 치 이상의 장기 수주 잔고를 확보할 수 있는 독보적인 비즈니스 모델을 가졌습니다. 단기 급등에 따른 밸류에이션 부담이 있으나 장기 우상향의 펀더멘털은 견고합니다.

    ③ 두산에너빌리티 (034020) : 미래 분산 전원(SMR)의 실질적 대장주

    [두산에너빌리티 투자 지표]
    - 현재 주가 수준: 103,200원 (연초 7만 5천 원 선 출발 ──> 13만 9천 원 터치 후 조정)
    - 주가 위치: 10만 원 선에서 강력한 하방 경직성(바닥) 확보
    - 핵심 모멘텀: 체코 원전 등 대형 원전 수주 및 글로벌 SMR 파운드리 포지셔닝
    
    • 단기 가이던스 및 실적 분석: 유럽 대형 원전 수주 모멘텀이 주가에 선반영된 이후 차익 실현 매물로 인해 박스권 조정을 겪고 있습니다. 단기적인 분기 실적의 변동성보다는 정부의 전력수급기본계획(전기본) 반영 등 중장기 정책 수혜에 무게를 두어야 하는 종목입니다.
    • 중장기 전망: SMR 시장의 전 세계적인 파운드리(생산 기지) 역할을 담당하는 기업입니다. 미국의 뉴스케일파워(NuScale), 테라파워 등 글로벌 선두 SMR 설계 기업들의 핵심 주기기(원자로 압력용기 등) 제작 권한을 독점하다시피 하고 있습니다. 국내 용인 반도체 산단이나 빅테크 기업들의 AI IDC 배후에 SMR 도입 논의가 법제화되는 순간, 주가는 전고점을 뚫고 강력한 장기 랠리를 펼칠 가능성이 매우 높습니다. 포트폴리오의 미래 성장 동력으로 반드시 편입해야 할 카드입니다.

    ④ 한국전력 (015760) : 정책적 변화와 재무 구조 개선의 기로

    [한국전력 투자 지표]
    - 현재 주가 수준: 40,500원 (연초 4만 6천 원 선에서 3만 5천 원까지 급락 후 반등)
    - 긍정적 요인: 미-이란 등 중동 분쟁 완화에 따른 유가 안정, 원전 가동률 상승
    - 리스크 요인: 천문학적인 누적 부채와 송배전망 자체 투자(CAPEX) 압박
    
    • 단기 가이던스 및 실적 분석: 국제 유가 및 LNG 가격 안정세로 인해 전력 구입비(SMP)가 하락하며 흑자 기조를 유지 중입니다. 다만, 자체 재무 구조가 여전히 취약하여 전력망 확충에 필요한 수십조 원의 자금을 온전히 스스로 조달하기에는 한계가 명확합니다.
    • 중장기 전망: 정부가 BT(건설 후 이전) 방식을 도입하여 민간 자본을 전력망 건설에 유치하려는 움직임은 한전의 CAPEX 부담을 크게 덜어줄 수 있는 호재입니다. 그러나 공공재라는 태생적 한계로 인해 드라마틱한 멀티플 상향을 기대하긴 어렵습니다. 주가의 폭발적인 상승보다는 자산 가치 회복 및 중장기 배당 재개 가능성에 초점을 맞춘 방어주·배당주 관점의 접근이 유효합니다.

    5. 포트폴리오 전략 및 가이던스: 전력 인프라 “3단계 파도”를 타라

    자본시장에서 승리하기 위해서는 인프라가 건설되는 시차를 이해하고 길목을 지키는 투자를 해야 합니다. 엔지니어링의 타임라인과 금융의 멀티플을 결합한 ‘전력 인프라 3단계 파도’ 투자 가이던스를 제시합니다.

    💡 투자자들을 위한 블로거의 핵심 제언

    • 비중확대(Overweight) 전략 유지: 시장 일각에서 제기되는 전력 기기 업종의 ‘피크아웃(Peak-out)’ 우려는 인프라의 현장을 모르는 성급한 진단입니다. 한국의 반도체 공장을 돌리고 AI 신대륙을 개척하기 위해서는 ‘에너지 파이프라인’을 까는 것이 최우선 과제이므로, 주가 조정이 올 때마다 핵심 종목의 비중을 적극적으로 늘리는 전략이 유효합니다.
    • 바벨 전략(Barbell Strategy) 추천: 단기 수주 가시성과 이익 모멘텀이 확실한 HD현대일렉트릭과 LS일렉트릭을 포트폴리오의 한 축(단기 확실성)에 두고, 미래 분산 전원의 패러다임을 바꿀 두산에너빌리티를 다른 한 축(장기 성장성)에 배치하는 바벨 전략을 권고합니다.

    ✍️ 결론

    “소프트웨어(AI) 코드를 아무리 아름답게 짜고, 하드웨어(반도체) 칩을 아무리 미세하게 만들어도, 이를 구동할 ‘에너지 파이프라인(송전망)’이 없으면 거대한 고철에 불과합니다. 전력은 이제 단순한 유틸리티를 넘어 첨단 산업의 안보이자 핵심 인프라 자산입니다. 시장은 이 거대한 가치를 점진적이고 묵직하게 주가에 반영해 나갈 것입니다.”

    변화하는 시장의 흐름을 기술과 금융의 시각으로 동시에 바라볼 때 비로소 잃지 않는 지혜로운 투자가 가능해집니다. 독자 여러분의 성공적인 자산 관리와 혜안 있는 투자를 응원합니다.

    관련 기사:

    https://n.news.naver.com/mnews/article/020/0003727610