[태그:] #HBM4

  • [2026.07.06]앤트로픽 × 삼성 파운드리 커스텀 AI 칩 협상 전모: 엔비디아·TSMC 동맹을 흔들 메가 딜의 시작인가?

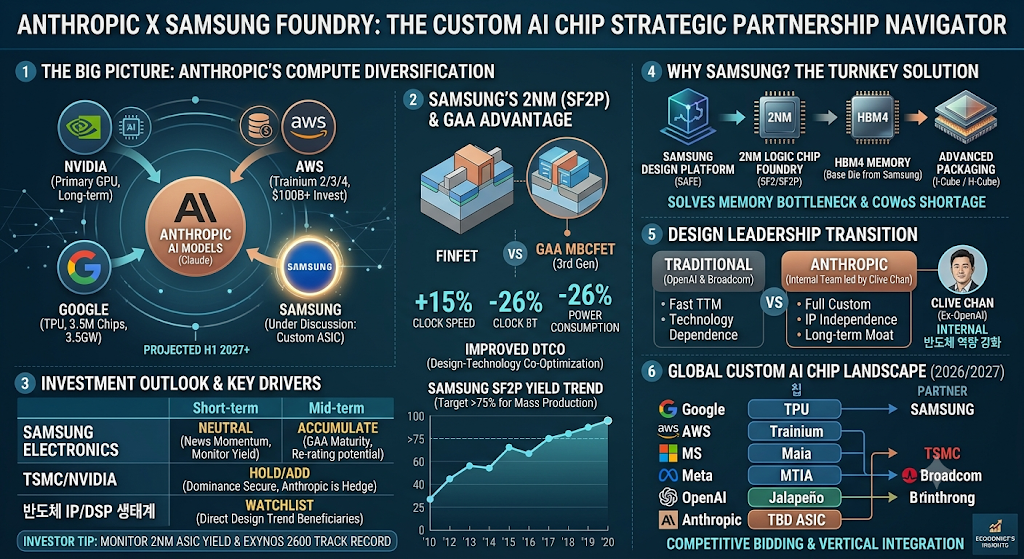
    앤트로픽 X 삼성 파운드리: 커스텀 AI 칩 전략적 파트너십 네비게이터 (인포그래픽 요약)

[이미지 구성 개요]
6개의 주요 섹션과 하단 가이드라인으로 구성된 심층 분석 인포그래픽. 앤트로픽의 컴퓨팅 인프라 다변화 전략 내에서 삼성전자와의 협력이 갖는 기술적, 재무적 의미와 글로벌 AI 칩 시장의 경쟁 구도를 보여줍니다.

[섹션 1: 거대한 그림 - 앤트로픽의 컴퓨트 다변화]
앤트로픽의 AI 모델 '클로드(Claude)'를 중심으로 한 다각적 하드웨어 수급 전략도.

엔비디아 (NVIDIA): 장기적인 주력 GPU 공급사.

AWS (아마존): 트레이니움 2, 3, 4 칩 도입 및 1,000억 달러 이상 투자 파트너.

구글 (Google): TPU 약 350만 개, 3.5GW 규모의 전력 인프라 장기 계약.

삼성 (SAMSUNG): 현재 커스텀 ASIC(맞춤형 반도체) 도입을 위한 초기 협상 중. 2027년 상반기 이후 프로젝트 가시화 예상.

[섹션 2: 삼성의 2나노 (SF2P) & GAA 경쟁 우위]
삼성 파운드리 공정 기술의 기술적 이점 및 수율 전망 차트.

트랜지스터 구조 비교: 기존 FinFET과 삼성의 3세대 GAA MBCFET 구조의 시각적 비교. GAA 도입으로 전력 누설 제어 능력 향상 강조.

FinFET 대비 GAA MBCFET의 성능 향상 수치:

클럭 속도: 15% 향상.

클럭 당 전력 소모: 26% 절감.

전체 전력 소비: 26% 절감.

DTCO (설계-공정 공동 최적화): 삼성의 SAFE 플랫폼을 통한 아키텍처 맞춤 최적화 기술 강조.

삼성 SF2P 수율 추이 및 전망 차트 (꺾은선 그래프):

Y축: 수율(0~100%), X축: 연도('10년 ~ '20년은 과거 트랙 레코드, '21년 이후 GAA 노드 전망).

핵심 메모: 대량 양산을 위한 목표 수율은 75% 이상. 현재 수율은 약 70% 도달하여 개선 추세이나 대형 AI 칩에서의 검증 필요.

[섹션 3: 투자 전망 및 핵심 동인]
투자자들을 위한 종목별 및 생태계별 투자 가이드 테이블.

삼성전자 (Samsung Electronics): 단기 '중립' (뉴스 모멘텀, 수율 모니터링 필요), 중장기 '비중 확대' (GAA 성숙 시 파운드리 체질 개선 및 재평가 기대).

TSMC / 엔비디아 (TSMC / NVIDIA): 중장기 '보유/추가 매수' (독점적 지배력 견고, 앤트로픽의 삼성 협상은 헷지용).

반도체 IP / DSP 생태계: 중장기 '관심 종목 등록' (빅테크의 자체 설계 트렌드에 따른 직접적인 수혜).

[투자자 팁 (핵심)]: 2나노 ASIC 수율 데이터와 엑시노스 2600의 시장 평가를 최우선으로 모니터링하십시오.

[섹션 4: 왜 삼성인가? 원스톱 턴키 솔루션]
삼성이 제공하는 통합 공급망의 시각적 흐름도.

프로세스: [삼성 설계 플랫폼 (SAFE)] -> [2나노 로직 칩 파운드리 (SF2/SF2P)] -> [HBM4 메모리 (삼성 자체 생산 베이스 다이)] -> [첨단 패키징 (I-Cube / H-Cube)].

[핵심 전략 효과]: TSMC 사용 시 발생하는 메모리 수급 불안정 및 패키징(CoWoS) 쇼티지 리스크를 원천 차단.

[섹션 5: 설계 리더십의 전환 (VS 구조)]
외부 파트너십과 자체 설계 전략의 비교 분석.

기존 방식 (OpenAI & 브로드컴): Custom ASIC 공동 개발. 빠른 테이프아웃(Fast TTM)이 장점이나 외부 IP 의존도가 높고 중간 마진 발생.

앤트로픽 방식 (자체 설계팀): Full Custom 설계 지향. 내부 역량 강화. 클라이브 찬(Clive Chan, 전 OpenAI 칩 프로그램 총괄) 영입을 통한 독자 아키텍처 및 IP 라이브러리 구축. 초기 리스크는 크나 장기적인 기술 참호(Moat) 형성 및 마진 최소화 전략.

[섹션 6: 글로벌 커스텀 AI 칩 지형도 (2026/2027)]
빅테크 기업들의 자체 칩 도입 전략 및 제조 파트너 비교 테이블.

구글 (Google): TPU 칩 / 제조 파트너: 삼성 (턴키) & TSMC.

AWS (아마존): 트레이니움 칩 / 제조 파트너: TSMC.

마이크로소프트 (MS): 마이아 칩 / 제조 파트너: TSMC.

메타 (Meta): MTIA 칩 / 제조 파트너: TSMC & 브로드컴 (디자인하우스).

OpenAI: 할라피뇨 칩 / 제조 파트너: 브로드컴 (디자인하우스) & TSMC.

앤트로픽 (Anthropic): TBD ASIC (자체 설계) / 제조 파트너: 삼성 (턴키 유력) & TSMC.

[핵심 테마]: 단순 위탁 생산을 넘어선 '경쟁 입찰' 및 '수직 계열화' 트렌드 심화.

[이미지 하단 및 기타 요소]

가이드라인: 냉정하게 수율 데이터와 엑시노스 2600의 평가를 추적하며 분할 매수 타이밍을 잡으십시오.

출처: '유명 경제 블로거'의 분석 및 데이터 재구성.

    🔍 핵심 요약

    미국의 유력 IT 매체인 ‘더 인포메이션(The Information)’의 보도에 따르면, 세계적인 생성형 AI 스타트업인 앤트로픽(Anthropic)이 삼성전자와 자체 커스텀 AI 반도체(ASIC) 개발 및 위탁 생산(파운드리)을 위한 초기 협상을 진행 중인 것으로 확인되었습니다.

    이는 날이 갈 수록 치솟는 엔비디아(Nvidia)의 GPU 단가 압박과 공급 부족(Shortage) 리스크에서 벗어나, 자체적인 실리콘 아키텍처를 확보하겠다는 고도의 독립 선언입니다. 동시에 TSMC에 밀려 고전하던 삼성전자 파운드리 사업부에는 시장의 판도를 단번에 뒤집을 수 있는 역대급 ‘간판 고객(Anchor Customer)’ 확보의 기회가 열린 셈입니다.

    테크 업계와 금융 시장이 동시에 술렁이는 지금, 2026년 7월 현재 기준 이 빅딜의 내막과 기술적 배경, 그리고 향후 투자 시장에 미칠 파장까지 심층적으로 분석해 보겠습니다.

    📅 협상 현황 (2026년 7월 기준) 및 시장의 시각

    현재 앤트로픽과 삼성전자의 협상은 ‘초기 탐색 단계(Exploratory Stage)’에 머물러 있습니다. 앤트로픽 내부 사정에 정통한 관계자들에 따르면, 이들은 아직 개발하고자 하는 커스텀 칩의 구체적인 용도(학습용 vs 추론용), 목표 성능 수준, 그리고 데이터센터 서버 랙(Rack) 내에서의 물리적 구성 방식조차 완벽히 정의하지 못한 상태입니다. 세 명의 내부 엔지니어 및 관계자들은 현재 프로세서의 아키텍처 사양, 전력 요구량(TDP), 대규모 클러스터 구성안을 테이블 위에 올려두고 시뮬레이션을 돌리는 단계라고 전했습니다.

    이 같은 보도가 확산되자 앤트로픽 측은 테크크런치(TechCrunch)를 통해 공식 입장을 내놓았습니다.

    “구글(Google), 아마존(AWS), 엔비디아(Nvidia)의 칩을 포함한 다양한 하드웨어 인프라 스택이 당사의 미래 컴퓨트 전략의 핵심으로 유지될 것”

    앤트로픽은 삼성전자와의 파트너십 논의에 대해서는 극도로 말을 아꼈지만, 업계에서는 이를 전형적인 협상 테이블용 연막작전으로 해석하고 있습니다. 특정 제조사에 종속되지 않으면서도, 자체 칩 개발을 투트랙(Two-track)으로 가져가 협상력을 극대화하려는 전략적 발언이라는 분석이 지배적입니다.

    🧠 왜 TSMC가 아닌 ‘삼성전자’인가? 3대 핵심 요인 분석

    많은 전문가가 의문을 제기합니다. “AI 칩 제조의 절대 강자인 TSMC를 두고 왜 앤트로픽은 삼성전자의 문을 두드렸을까?” 여기에는 단순한 기술적 이해관계를 넘어선 고도의 재무적·구조적 결합이 자리 잡고 있습니다.

    1. 지분 투자로 맺어진 전략적 혈맹 관계

    기술 협력의 이면에는 강력한 자본의 끈이 있습니다. 지난 2026년 5월, 앤트로픽이 단행한 총 650억 달러 규모의 대형 펀딩 라운드(시리즈 H)에는 글로벌 반도체 거두들이 대거 참여했습니다. 이때 대한민국의 삼성전자를 필두로 SK하이닉스, 미국의 마이크론이 투자자로 이름을 올렸습니다.

    흥미로운 점은 투자에 참여한 글로벌 메모리 빅3 중 첨단 시스템 반도체를 직접 위탁 생산할 수 있는 ‘파운드리(Foundry) 사업’을 영위하는 곳은 삼성전자가 유일하다는 사실입니다. 자본 투자가 자연스럽게 대규모 파운드리 수주 계약으로 이어지는 비즈니스 생태계의 정석을 보여주는 대목입니다.

    2. 차세대 혁신: 2나노미터(nm) 공정과 차세대 GAA 기술

    앤트로픽이 삼성전자의 기술 로드맵에서 가장 진지하게 검토 중인 카드는 바로 2나노미터(SF2/SF2P) 공정과 첨단 패키징(Advanced Packaging) 기술입니다.

    거대언어모델(LLM)이 고도화될수록 칩의 단위 면적당 연산 성능과 전력 효율은 서비스의 생존을 결정짓는 핵심 지표가 됩니다. 삼성의 2나노 노드는 트랜지스터의 전류 누설을 원천적으로 차단하는 3세대 GAA(Gate-All-Around) 구조인 MBCFET 공정을 기반으로 합니다. 앤트로픽은 이를 통해 엔비디아의 범용 GPU 대비 훨씬 더 소형화되고, 극도의 에너지 효율을 자랑하는 맞춤형 프로세서 생성을 목표로 하고 있습니다.

    또한, 주 프로세서(Logic Die)와 초고속 메모리(HBM)를 물리적으로 가장 가깝게 수평·수직 배치하는 삼성의 첨단 패키징 아키텍처는 칩 내부의 데이터 병목 현상을 해결할 핵심 열쇠입니다.

    3. ‘메모리 + 파운드리 + 패키징’ 원스톱 턴키(Turn-key)의 독점적 메리트

    앤트로픽이 삼성에 매료된 가장 강력한 무기는 삼성이 세계에서 거의 유일하게 고성능 로직 칩 제조, 초고대역폭 메모리(HBM 및 DRAM), 낸드 플래시, 그리고 어드밴스드 패키징까지 한 곳에서 모두 해결할 수 있는 종합 반도체 기업(IDM)이라는 점입니다.

    TSMC를 이용할 경우 로직 칩은 대만에서 구하고, HBM은 한국(SK하이닉스 등)에서 공수해 다시 대만의 CoWoS 패키징 라인에 줄을 서서 기다려야 하는 복잡한 공급망 리스크(Supply Chain Risk)가 발생합니다. 반면, 삼성과의 파트너십이 성사되면 이 모든 공정이 삼성의 단일 공급망 안에서 ‘원스톱’으로 해결됩니다. 이는 공급 안정성 측면에서 엄청난 강점입니다.

    👤 핵심 인물 분석: OpenAI 칩 설계의 주역 ‘Clive Chan’ 영입

    이번 협상설이 단순한 ‘뜬소문’이나 ‘탐색전’을 넘어 앤트로픽의 진정성을 보여주는 결정적 증거가 있습니다. 바로 인재 영입입니다. 앤트로픽은 최근 경쟁사인 OpenAI에서 커스텀 AI 칩 하드웨어 프로그램을 총괄 지휘했던 핵심 엔지니어, 클라이브 찬(Clive Chan)을 전격 영입했습니다.

    인물전(前) 소속 및 역할앤트로픽 내 미션의미
    Clive Chan
    (클라이브 찬)
    OpenAI 커스텀 AI 칩 아키텍처 총괄자체 반도체 설계 조직(ASIC Team) 구축 및 삼성 파운드리 기술 매칭 총괄단순 위탁을 넘어선 앤트로픽 ‘자체 실리콘 독립’의 신호탄

    클라이브 찬의 합류는 앤트로픽이 외부 디자인하우스에 전적으로 의존하는 구조에서 벗어나, 내부에 독자적인 반도체 IP 및 아키텍처 설계 역량을 갖추겠다는 강력한 의지의 표명입니다. 그는 삼성전자의 공정 특성에 최적화된 트랜지스터 배치와 아키텍처 조율을 진두지휘할 적임자로 평가받고 있습니다.

    ⚠️ 냉정한 현실: 삼성 파운드리의 수율(Yield) 리스크와 검증 과제

    그러나 장밋빛 미래만 있는 것은 아닙니다. 냉정한 투자자와 시장의 관점에서 가장 우려하는 대목은 다름 아닌 삼성전자의 선단 공정 수율(Yield)입니다.

    • 1세대 2나노(SF2)의 뼈아픈 과거: 삼성전자의 1세대 2나노 공정은 2025년 내내 수율이 50~60% 박스권에 갇혀 있었습니다. 반도체 비즈니스에서 상업적 양산과 마진 확보의 마지노선으로 통하는 70~80%의 벽을 넘지 못해 고전했던 것이 사실입니다. 반면, 경쟁사인 TSMC의 2나노(N2) 공정은 일찌감치 65~80% 수준의 안정적인 수율을 확보하며 애플(Apple)과 엔비디아의 차세대 물량을 선점했습니다.
    • 개선된 SF2P 노드의 가능성: 다행히 2026년 초를 기점으로 성능 최적화 버전인 SF2P 노드의 수율이 약 70% 선까지 올라왔다는 내부 보고와 업계 소식이 전해지고 있습니다. 삼성의 자체 모바일 AP인 ‘엑시노스 2600(Exynos 2600)’을 통해 GAA 2나노 양산 트랙 레코드를 쌓기 시작한 것은 고무적입니다.
    • 남겨진 과제: 모바일 AP에 비해 AI 반도체(ASIC)는 다이 사이즈(Die Size)가 압도적으로 큽니다. 칩 면적이 넓어질수록 미세한 결함에 따른 수율 저하가 기하급수적으로 발생하기 때문에, 거대한 AI 칩에서도 삼성의 SF2P 공정이 안정적인 양산 수율을 유지할 수 있을지는 여전히 검증의 무대에 올려져 있습니다.

    💡 협상의 더 큰 그림: 빅테크 ‘자체 AI 칩 독립 전쟁’ 현황

    앤트로픽의 이번 행보는 단독 행동이 아닙니다. 현재 실리콘밸리는 바야흐로 ‘엔비디아 천하’에서 벗어나기 위한 빅테크들의 각자도생 전쟁터입니다.

    앤트로픽은 삼성전자 외에도 마이크로소프트(MS), 그리고 영국 연산 가속기 스타트업인 프랙탈(Fractile)과도 다각적인 칩 관련 논의를 이어가고 있는 것으로 알려졌습니다. 이는 단일 파트너에 종속되지 않고 경쟁 입찰 구도를 형성해 가격 협상력을 높이려는 영리한 전략입니다. 현재 글로벌 빅테크 진영의 자체 칩 개발 현황을 비교하면 다음과 같습니다.

    • 구글 (Google): 일찌감치 자체 AI 가속기인 TPU(Tensor Processing Unit)를 개발해 자사의 초거대 AI 모델인 제미나이(Gemini)의 훈련과 서비스에 적극 활용 중입니다.
    • 아마존 (AWS): 가성비와 전력 효율을 극대화한 자체 AI 칩 트레이니움(Trainium) 시리즈를 매년 고도화하며 상용화에 성공했습니다.
    • 마이크로소프트 (MS): 올해 1월 자체 AI 추론 및 학습용 칩인 마이아(Maia)를 데이터센터에 본격 상용화 배치하기 시작했습니다.
    • 메타 (Meta): 지난 3월 차세대 AI 아키텍처를 위한 자체 인하우스 AI 칩 프로토타입 4종을 대거 공개했습니다.
    • OpenAI: 글로벌 통신/네트워킹 반도체 기업인 브로드컴(Broadcom)과 손잡고 설계한 차세대 추론용 ASIC 칩 ‘할라피뇨(Jalapeño)’를 공식 발표하며 속도를 내고 있습니다.

    📊 앤트로픽의 인프라 및 컴퓨트(Compute) 전략 전체 그림
    앤트로픽은 엔비디아의 독점 구조에 대응하기 위해 한 바구니에 모든 달걀을 담지 않는, 이른바 ‘멀티 벤더(Multi-vendor) 분산 전략’을 취하고 있습니다.

    파트너사핵심 협력 내용 및 인프라 규모전략적 의도
    AWS (아마존)차세대 Trainium 2·3·4 칩 도입을 포함, 향후 10년간 $1,000억 이상의 초대형 인프라 투자 계약 체결AWS 클라우드 생태계 내에서의 안정적인 컴퓨팅 자원 확보 및 비용 절감
    Google (구글)구글 차세대 TPU 약 350만 개, 전력 인프라 3.5GW 규모의 장기 임차 계약 (2027년~)엔비디아 대안으로서의 가속기 클러스터 확보 및 대규모 LLM 학습 환경 구축
    Nvidia (엔비디아)최신 AI GPU(Blackwell 등) 대규모 임대 및 구매현재 시점에서 가장 강력한 모델(Claude 3.5 Sonnet/Opus 등)의 성능 고도화를 위한 필수 불가결한 주력 인프라
    SpaceX / xAI일론 머스크의 멤피스 Colossus 1 초대형 데이터센터 클러스터 전체 임차 (GPU 22만 개+ 규모)단기적인 대규모 컴퓨팅 파워 쇼티지 해결을 위한 전략적 제휴
    Samsung (삼성전자)
    (협상 진행 중)
    자체 커스텀 ASIC 개발, 삼성 2나노(SF2P) 공정 및 HBM4 원스톱 턴키 검토중장기적 하드웨어 독립, 마진 최소화, 타사 인프라 종속 리스크 헷지(Hedge)

    1️⃣ 기술 심층 분석: 왜 ‘GAA 2나노’와 ‘원스톱 턴키’가 치트키인가?

    블로거로서 기술적인 본질을 조금 더 딥다이브해 보겠습니다. 앤트로픽과 삼성의 만남이 성사된다면, 그 기술적 핵심 시너지는 크게 두 가지로 요약됩니다.

    ① 왜 FinFET을 넘어 GAA(Gate-All-Around) 3세대 기술인가?

    LLM의 매개변수(Parameter)가 수천억, 수조 개로 늘어나면서 데이터센터가 마주한 가장 큰 벽은 ‘전력(Power)’과 ‘발열’입니다.

    $$SF2P = \text{클럭 속도 } 15\% \uparrow + \text{ 전력 효율 } 26\% \uparrow$$

    삼성전자가 2나노에 도입한 GAA MBCFET(Multi-Bridge Channel FET) 구조는 채널의 4면을 게이트가 모두 감싸 전류의 흐름을 미세하게 제어합니다. 기존 TSMC가 3나노까지 고집했던 FinFET 구조 대비 전류 누설이 획기적으로 줄어듭니다.

    앤트로픽 같은 AI 기업에 전력 효율 26% 개선은 곧 데이터센터 연간 운영비(OPEX)에서 수천억 원을 직설적으로 아낄 수 있음을 의미합니다. 여기에 삼성이 자랑하는 DTCO(Design-Technology Co-Optimization, 설계-공정 공동 최적화)를 적용하면, 앤트로픽은 칩 설계 초기 단계부터 삼성 2나노 트랜지스터의 물리적 특성에 딱 맞춰 아키텍처를 최적화할 수 있어 성능을 극한으로 끌어올릴 수 있습니다.

    ② 메모리 병목(Memory Bottleneck)을 부수는 HBM4 원스톱 솔루션

    AI 반도체의 진짜 숨은 병목은 연산 장치(Core)의 속도가 아닙니다. 계산된 데이터를 메모리에서 연산 장치로 주고받는 ‘메모리 대역폭’입니다.

    2026년 현재, 반도체 업계는 HBM4(6세대 고대역폭 메모리) 표준으로 급격히 전환하고 있습니다. HBM4부터는 가장 아래쪽에서 제어 역할을 하는 ‘베이스 다이(Base Die, 혹은 로직 다이)’를 기존 메모리 공정이 아닌, 첨단 파운드리 공정으로 제작해야 합니다.

    여기서 삼성전자의 사기적인 포트폴리오가 빛을 발합니다. 앤트로픽이 삼성을 선택하면 다음과 같은 완벽한 통합 공급망이 형성됩니다.

    2nm 로직 칩 제조->HBM4 메모리 생산->I-Cube/H-Cube 첨단 패키징 = 삼성 원스톱 턴키

    TSMC를 사용할 때 발생하는 고질적인 HBM 수급 불균형, 패키징 캐파 부족에 따른 병목 리스크를 완벽하게 차단할 수 있는 유일한 대안이 바로 삼성전자입니다.

    2️⃣ 유사 기업 및 제조 진영 간 기술 격차 비교 분석

    ① 설계 진영: 브로드컴(OpenAI 파트너) vs 앤트로픽 내부 역량

    앤트로픽의 행보는 최근 브로드컴과 손잡고 9개월 만에 초속 테이프아웃(Tape-out, 설계 완료 및 생산 이관)을 성공시킨 OpenAI의 전략과 비교됩니다.

    비교 항목브로드컴 (OpenAI 파트너)앤트로픽 (자체 설계 지향)
    설계 방식Custom ASIC (공동 개발)
    브로드컴의 검증된 네트워킹 IP(Tomahawk 등)와 물리 자산을 활용해 리스크 최소화.
    Full Custom (자체 IP 확보)
    클라이브 찬 등 인력 영입을 통해 아키텍처 독립을 선언했으나, 라이브러리 구축 필요.
    소요 기간단기 (9개월~1년 내외)장기 (최소 1.5년~2년 소요 예상)
    치명적 리스크브로드컴에 지불해야 하는 높은 마진 및 기술 종속성 잔존.초기 설계 오류(Bug) 리스크 및 개발 기간 장기화에 따른 기회비용.

    💡 투자 한줄평

    “앤트로픽은 브로드컴 같은 거대 디자인하우스에 중간 마진을 주지 않고, 삼성전자의 자체 설계 플랫폼(SAFE)을 직접 활용해 ‘중간 마진이 제로인 진짜 자체 순수 혈통 칩’을 확보하려는 고위험 고수익(High-Risk, High-Return) 전략을 펴고 있습니다.”

    ② 제조 진영: TSMC(N2) vs 삼성 파운드리(SF2P) 기술 격차 현주소

    현재 2나노 시장에서 양사의 경쟁 구도는 매우 냉정하게 흘러가고 있습니다.

    • TSMC (N2 노드): [■■■■■■■■------------] 수율 70~80% 안정권. 이미 애플의 차세대 아이폰용 AP와 엔비디아의 차세대 가속기 물량을 선점하여 풀 캐파로 돌아가는 안정형 구조입니다.
    • 삼성전자 (SF2P 노드): [■■■■■■------------] 수율 약 70% 도달. 올해 초 수율을 극적으로 끌어올렸으며, 엑시노스 2600 양산 경험을 통해 GAA 2나노의 상업적 트랙 레코드를 이제 막 쌓기 시작한 추격형 구조입니다.

    TSMC는 수십 년간 다져온 시놉시스(Synopsys), 케이던스(Cadence) 등 인프라 파트너 생태계가 콘크리트처럼 단단합니다. 신생 설계 팀인 앤트로픽 입장에서는 자잘한 설계 오류를 자동으로 잡아주는 TSMC의 에코시스템이 매력적이지만, 이미 대형 고객사들이 줄을 서 있어 물량 배정(Allocation) 우선순위에서 밀린다는 치명적인 단점이 있습니다. 반면 삼성전자는 적극적인 협력 의지와 파격적인 가격 조건을 제시할 수 있어 앤트로픽에 훌륭한 대안이 됩니다.

    📈 3️⃣ 유명 경제 블로거의 ‘지혜로운’ 투자 포트폴리오 가이드

    이 메가 트렌드를 마주한 우리 스마트한 투자자들은 자산을 어디에 배정해야 할까요? 기간별, 종목별로 냉정하게 가이드라인을 제시해 드립니다.

    💾 1. 단기적 관점 (투자 기간: 6개월 ~ 1년)

    🔴 삼성전자: “소문에 사고 뉴스에 팔되, 과도한 추격 매수는 금물”

    앤트로픽이라는 거물급 빅테크 스타트업이 삼성의 GAA 2나노 문을 두드린다는 뉴스 플로우는 그 자체로 삼성 파운드리의 기술적 신뢰도를 시장에 입증하는 강력한 주가 모멘텀(호재)입니다. 단기적으로 주가 반등의 트리거가 될 수 있습니다.

    그러나 냉정하게 현상을 보십시오. 이는 여전히 “초기 탐색 단계”입니다. 칩 사양이 구체화되고 실제 매출과 이익 레코드에 찍히기까지는 아무리 빨라도 1.5년 이상이 걸립니다. 따라서 협상 타결 소식 등으로 주가가 급등할 때는 추격 매수로 대응하기보다, 단기 비중 조절 및 차익 실현(Profit-taking) 기회로 삼는 것이 현명합니다.

    🟢 엔비디아(Nvidia) & TSMC: “굳건한 지배력, 조정 시 줍줍 기회”

    앤트로픽이 삼성을 노크한다고 해서 엔비디아와 TSMC의 펀더멘탈이 훼손될 확률은 단기적으로 0%에 가깝습니다. 앤트로픽의 본심은 엔비디아가 미워서가 아니라, 타사 인프라에 대한 종속성을 줄이고 단가 협상력을 높이기 위한 헷지(Hedge)입니다. TSMC의 N2 공정은 이미 다른 빅테크 물량만으로도 공급이 부족합니다. 만약 이 뉴스 때문에 주가가 일시적으로 조정을 받는다면, 오히려 우량주를 저가 매수할 수 있는 최고의 타이밍입니다.

    ⏳ 2. 중장기적 관점 (투자 기간: 2년 ~ 5년 이상)

    🎰 삼성전자: “High-Risk, High-Return의 레버리지 베팅 구간 진입”

    중장기 투자자에게 삼성전자는 매우 매력적인 변곡점을 맞이하고 있습니다. 앞서 말씀드린 [2nm 파운드리 + HBM4 + 첨단 패키징]의 원스톱 솔루션은 TSMC의 CoWoS 패키징 병목에 지친 글로벌 빅테크들에게 엄청난 해방구를 제공할 것입니다.

    중장기 투자의 핵심 모니터링 지표는 오직 하나, ‘대형 AI ASIC 칩에서의 대량 양산 수율 75% 돌파 여부’입니다. 만약 2027년경 삼성전자가 앤트로픽의 커스텀 칩을 성공적으로 뽑아냈다는 트랙 레코드가 시장에 증명된다면, 마이크로소프트, 메타 등 대기 중인 다른 빅테크의 물량도 도미노처럼 삼성으로 넘어올 것입니다. 이 시나리오가 가시화될 때가 삼성전자 주가의本格적인 리레이팅(Re-rating, 가치 재평가) 구간입니다. 지금부터 철저히 분할 매수 관점으로 장기 적립하기 좋은 구간입니다.

    ⚔️ 국내외 디자인하우스(DSP) 및 IP 진영의 지각변동에 주목

    앤트로픽이 브로드컴 같은 거대 기업을 거치지 않고 삼성의 SAFE(Samsung Advanced Foundry Ecosystem) 플랫폼을 직접 활용하려 한다는 점에 주목하십시오.

    이는 삼성이 가교 역할로 지정한 국내외 주요 가온칩스, 에이디테크놀로지 등 디자인하우스(DSP) 대장주들이나 코아시아 같은 기업들, 그리고 글로벌 반도체 IP 기업들에게 중장기적으로 막대한 커스텀 설계 일감이 열린다는 뜻입니다. 몸집이 무거운 삼성전자 본주보다, 삼성 파운드리 생태계 내 핵심 중소형주들의 주가 탄력성이 중장기적으로 훨씬 더 폭발적일 수 있습니다.

    🎯 4️⃣ 최종 투자 포트폴리오 가이던스 요약

    투자 대상권장 기간권고 포지션핵심 기대 요인 및 모니터링 리스크
    삼성전자 (본주)단기중립 (추격 매수 자제)뉴스 플로우에 따른 단기 변동성 확대 가능성, 실질 이익 반영까지 시차 존재.
    삼성전자 (본주)중장기비중 확대 (분할 매수)2나노 GAA 수율 안정화 시 파운드리 체질 개선 및 글로벌 빅테크 고객사 유입 기대.
    TSMC / 엔비디아중장기매수 및 보유 (Hold)앤트로픽의 이탈은 물량 분산용일 뿐, 기존 동맹의 독점적 지배력과 실적 성장은 여전히 견고함.
    삼성 반도체 IP / DSP중장기관심 종목 등록 및 추적빅테크들의 ‘직접 설계(Full Custom)’ 트렌드 확산에 따른 실질적 수혜 및 높은 주가 탄력성.

    💡 결론 및 제언

    앤트로픽의 삼성 파운드리 노크는 그동안 TSMC와 엔비디아가 양분하며 철옹성 같았던 글로벌 AI 반도체 판도에 미세한 균열이 가기 시작했다는 강력한 신호탄입니다.

    물론 지금 당장 삼성전자의 3분기, 4분기 실적이 드라마틱하게 변하진 않을 것입니다. 그러나 주가는 언제나 미래를 선반영합니다. 삼성이 자사 AP인 엑시노스 2600을 넘어, 거대한 크기의 AI ASIC 칩에서도 GAA 2나노 수율을 75% 이상으로 대량 양산할 수 있다는 데이터가 증명되는 순간, 주가는 무서운 속도로 폭발할 것입니다. 감정에 치우친 맹목적인 낙관론이나 비관론은 접어두고, 냉정하게 수율 데이터와 앤트로픽의 핵심 인력 움직임을 추적하며 현명하게 분할 매수 타이밍을 잡으십시오. 시장의 기회는 준비된 자에게만 열립니다.
    🏷️ 관련 기사

    https://n.news.naver.com/article/138/0002232996

  • [2026.05.29] CXMT 상장 충격파와 글로벌 D램 전장(戰場)의 지각변동: 삼성·SK하이닉스의 초격차 생존 방정식

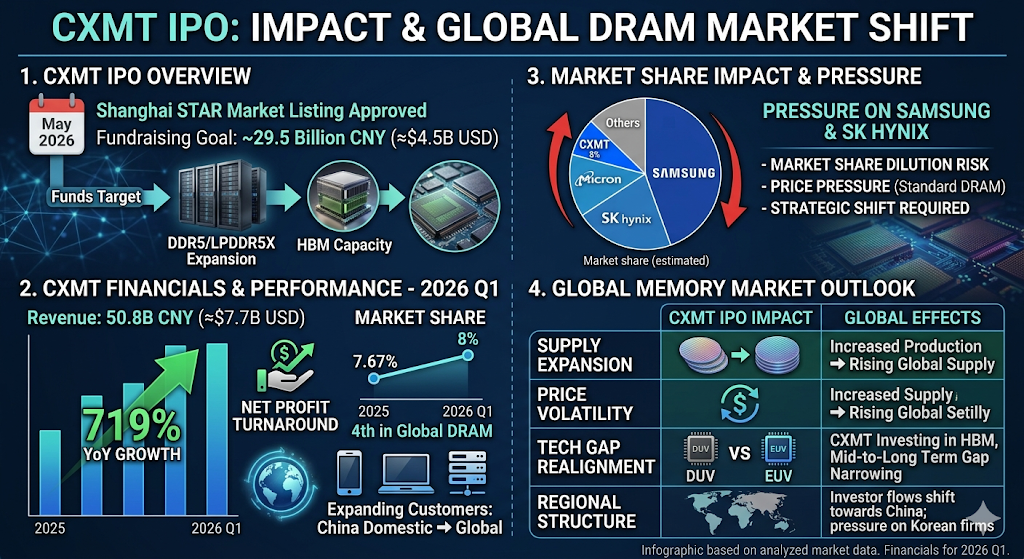
    CXMT IPO: IMPACT & GLOBAL DRAM MARKET SHIFT(CXMT 상장 영향 및 글로벌 D램 시장 변화) 제하의 인포그래픽 이미지입니다. 내용은 총 4개의 구획으로 나뉘어 있습니다.

1. CXMT IPO 개요 (CXMT IPO OVERVIEW): 2026년 5월 상하이 증권거래소 커촹반 상장 승인 및 약 295억 위안(약 45억 달러)의 자금 조달 목표를 보여줍니다. 조달된 자금이 DDR5/LPDDR5X 생산 라인 확장 및 HBM 캐파 구축으로 흘러 들어가는 흐름도가 시각화되어 있습니다.

2. CXMT 재무 및 성과 - 2026년 1분기 (CXMT FINANCIALS & PERFORMANCE - 2026 Q1): 전년 동기 대비 719% 급증한 508억 위안(약 77억 달러)의 매출 실적을 막대그래프로, 흑자 전환 성과를 아이콘으로 표시했습니다. 글로벌 D램 시장 점유율은 2025년 7.67%에서 2026년 1분기 8%로 상승하여 세계 4위를 기록했다는 선그래프가 포함되어 있으며, 고객 기반이 중국 내수에서 글로벌로 확장 중임을 명시하고 있습니다.

3. 시장 점유율 영향 및 압박 (MARKET SHARE IMPACT & PRESSURE): 삼성전자, SK하이닉스, 마이크론, CXMT(8%), 기타 업체로 구성된 글로벌 D램 시장 점유율 예상치 원그래프입니다. 붉은색 화살표가 삼성과 SK하이닉스를 향하며 점유율 희석 위험, 범용 D램 가격 압박, 전략적 선회 필요성이라는 리스크 요인을 지적합니다.

4. 글로벌 메모리 시장 전망 (GLOBAL MEMORY MARKET OUTLOOK): 표 형태로 글로벌 파급 효과를 요약했습니다.

공급 확대: 생산량 증가 및 글로벌 공급 상승.

가격 변동성: 공급 증가에 따른 글로벌 시장 가격 변동.

기술 격차 재편: 'DUV 대 EUV' 장비 비교 아이콘과 함께, CXMT의 HBM 투자로 중장기적 기술 격차가 축소될 수 있음을 경고.

지역적 구조: 세계 지도 아이콘과 함께 투자 자본의 중국 유입 및 한국 기업들이 직면한 투자 압박을 시각화.

    반갑습니다. IT 반도체 현업의 하드웨어 설계·소프트웨어 스택 경험을 바탕으로 기술 분석을 전해드리는 전문 블로거이자, 매크로 공급망과 자본 흐름을 추적하는 에코 노엘입니다. 오늘은 CXMT의 IPO 소식을 기반으로 포스팅하려 합니다.

    2026년 5월 27일, 글로벌 메모리 반도체 시장의 판도를 뒤흔들 메가톤급 이벤트가 발생했습니다. 중국 최대 D램 제조업체인 창신메모리(CXMT)가 상하이 증권거래소 과학기술혁신판(커촹반) 상장 심사를 공식 통과한 것입니다. 조달 예정 자금만 295억 위안(한화 약 6조 5,000억 원)에 달하는 대규모 IPO입니다.

    현재 금융시장과 산업계는 AI 슈퍼사이클이라는 거대한 가림막에 가려져 모든 메모리 업체가 호실적을 기록하는 착시 현상을 겪고 있습니다. 하지만 그 이면의 공정 역학(Process Physics)과 글로벌 자본 흐름을 뜯어보면, 이번 CXMT의 상장은 단순한 기업공개를 넘어 국내 메모리 거대 두 기업(삼성전자·SK하이닉스)에게는 강력한 점유율 압박을, 글로벌 공급망에는 치명적인 가격 변동성을 야기하는 도화선이 될 것입니다.

    오늘 포스팅에서는 이번 CXMT 상장이 미칠 파급 효과와 소부장 밸류체인 투자 전략까지 리포트 수준으로 상세하게 분석해 드리겠습니다.

    1. CXMT IPO 현황 및 재무·기술 성과 분석

    먼저 이번 IPO의 세부 지표와 CXMT의 최근 괄목할 만한 재무적 성과를 서두에 정리하고 넘어가겠습니다. 시장의 예상보다 그들의 자본 확충 속도와 매출 성장세가 훨씬 가파릅니다.

    CXMT 커촹반 상장 및 투자 계획 요약

    항목핵심 내용비고 및 시사점
    상장 시점2026년 5월 27일 심사 통과중국 정부의 반도체 자급화 의지가 투영된 고속 승인
    조달 규모295억 위안 (약 6.5조 원)중국 반도체 역사상 역대급 규모의 자금 수혈
    목표 사용처DDR5·LPDDR5X 라인 확장, HBM 양산범용 시장 잠식 및 고부가가치 시장 진입 시도

    AI 슈퍼사이클을 등에 업은 재무적 돌풍

    CXMT의 2026년 1분기 매출은 508억 위안(한화 약 11조 3,000억 원)을 기록했습니다. 이는 전년 동기 대비 무려 719% 폭증한 수치입니다. 더불어 영업이익 역시 354억 위안 흑자로 전환하며, 그동안 제기되었던 ‘밑 빠진 독에 물 붓기식 정부 보조금 연명 기업’이라는 오명을 완전히 벗어던졌습니다.

    물론 이러한 급성장의 배경에는 전 세계적인 서버 및 AI용 메모리 수요 폭증(슈퍼사이클)이 자리 잡고 있습니다. 글로벌 3사(삼성전자, SK하이닉스, 마이크론)가 고부가가치 제품인 HBM(고대역폭 메모리) 생산을 위해 범용 D램 라인을 세대 전환하거나 HBM용 캐파(Capa)로 전용하면서, 글로벌 시장에 레거시(Legacy) 및 범용 D램 공급 부족 현상이 발생했습니다. CXMT는 이 빈집을 중국 특유의 물량 공세와 내수 국산화(Procurement) 정책으로 완벽하게 파고들며 실적을 극대화한 것입니다.

    2. 기술적 시각으로 보는 기술 노드 격차: DUV의 한계

    금융 시장의 표면적인 실적 숫자만 보면 CXMT가 당장이라도 삼성전자와 SK하이닉스를 위협할 것처럼 보이지만, 반도체 공정 역학을 아는 엔지니어의 눈에는 ‘명확한 물리적 한계점’이 보입니다. 메모리 반도체의 본질은 결국 “동일한 웨이퍼 면적 위에 얼마나 미세하게 셀(Cell)을 집적하고 누설 전류를 제어하느냐”입니다.

    한국 2사 vs CXMT 핵심 공정 기술 비교

    현재 글로벌 메모리 전장의 핵심 기술 노드를 분석하면 아래와 같이 명확한 양극화 체제가 드러납니다.

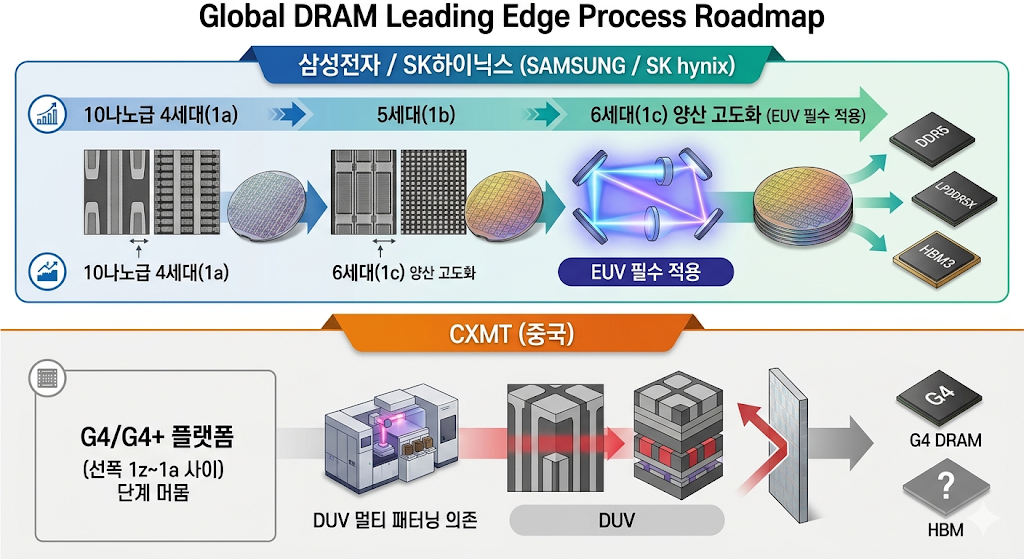
    ① 삼성전자 & SK하이닉스: EUV 기반의 첨단 기술 리더십

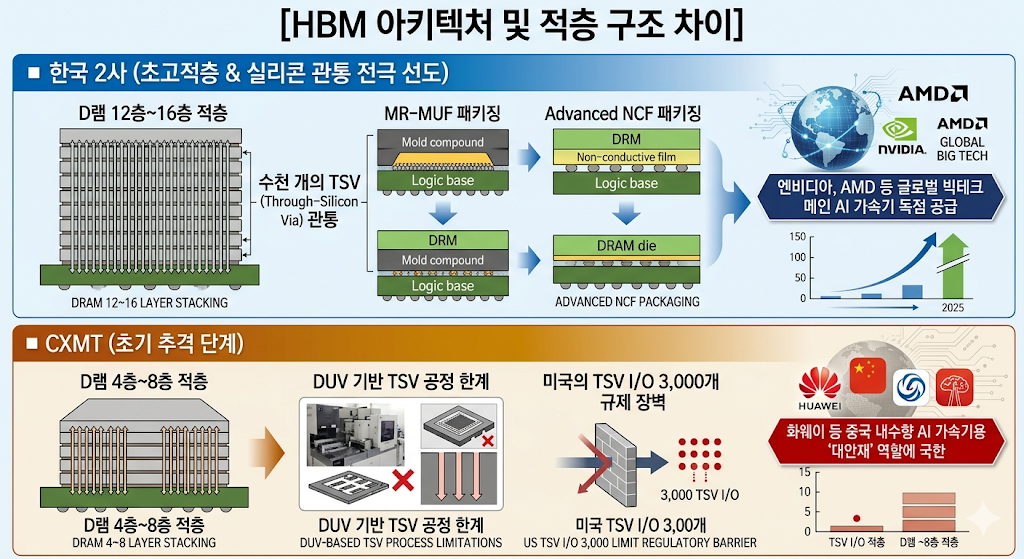
    한국 기업들은 이미 10나노급 4세대(1a), 5세대(1b)를 넘어 6세대(1c) D램 양산 단계에 도달해 있습니다. 핵심은 EUV(극자외선) 노광 장비의 적극적인 도입입니다. 선폭이 10나노미터 초반으로 좁아지면 기존 빛의 파장으로는 회로를 그릴 수 없는 물리적 한계(회절 현상)가 발생합니다.

    삼성과 SK하이닉스는 수년 전부터 ASML의 EUV 장비를 들여와 다중 레이어에 적용했습니다. 이를 통해 회로를 한 번에 찍어내며 공정 스텝(Step) 수를 줄이고, 웨이퍼당 칩 수인 넷다이(Net Die) 생산성을 극대화하여 압도적인 원가 우위를 확보했습니다. 2026년 현재 주도 중인 차세대 LPDDR6 규격 표준화 역시 이러한 초격차 미세공정이 뒷받침되기에 가능한 영역입니다.

    ② CXMT: ArFi DUV 기반 멀티 패터닝의 물리적 맹점

    반면 CXMT는 미국의 대중국 반도체 장비 수출 규제로 인해 ASML의 EUV 노광 장비를 단 한 대도 들여오지 못했습니다. 그들이 선택한 고육지책은 기존 ArFi(불화아르곤 이머전) DUV 장비를 활용한 ‘세대 건너뛰기(Generation-Skipping)’ 전략이었습니다. 이를 통해 자체 4세대 제품인 G4 플랫폼을 개발하여 DDR5 및 LPDDR5X 시장에 명함을 내밀고 있으나, 선폭 기준으로는 한국의 1z(3세대)와 1a(4세대) 사이의 과도기적 단계에 멈춰 있습니다.

    DUV 장비로 미세 회로를 그리기 위해서는 회로를 두 번, 네 번 나누어 그리는 멀티 패터닝(Quadruple Patterning 등) 기술을 극한으로 쥐어짜야 합니다. 엔지니어 시각에서 이는 치명적인 아킬레스건을 가집니다.

    • 공정 스텝 수의 기하급수적 증가: 웨이퍼가 노광 장비와 식각 장비를 통과하는 횟수가 늘어납니다.
    • 스루풋(Throughput) 저하: 생산 속도가 느려져 시간당 웨이퍼 처리량이 떨어집니다.
    • 수율(Yield) 관리 난이도 폭발: 공정이 복잡해질수록 결함(Defect) 확률이 제곱으로 상승합니다.

    현재 미국 상무부의 규제 기준인 ‘DRAM Cell Area 0.0026㎛² 이하, Bit Density 0.288Gb/mm² 이상’의 벽은 장비 마이그레이션(이전) 없이는 불가능한 마지노선입니다. 즉, CXMT는 자본이 아무리 많아도 현 장비 체제 체제 하에서는 1b(5세대) 이하 노드로의 진입이 물리적으로 원천 차단된 상태입니다.

    3. AI 시대의 꽃, HBM(고대역폭 메모리) 분야의 격차

    AI 반도체 생태계의 핵심인 HBM 분야로 넘어오면, 기술 격차는 단순한 미세화를 넘어 ‘첨단 패키징 및 물리적 아키텍처’의 역량 차이로 인해 더욱 극명하게 갈립니다.

    한국 2사의 독점적 지위 고도화

    • SK하이닉스: 독보적인 MR-MUF(매스 리플로우 액상 보호재 성형) 패키징 기술을 완성했습니다. 12단, 16단으로 칩을 높게 쌓을 때 발생하는 치명적인 열 방출(Thermal) 문제를 해결하며 엔비디아 공급망의 핵심 축을 장악했습니다.
    • 삼성전자: 첨단 NCF(비전도성 필름) 기술 고도화와 함께 파운드리, 메모리, 첨단 후공정을 아우르는 턴키(Turn-key) 생산 능력을 무기로 HBM3E 대용량 제품 공급 및 차세대 HBM4 시장 선점에 총력을 기울이고 있습니다. 수천 개의 TSV 구멍을 오차 없이 뚫어내는 공정 성숙도는 세계 최고 수준입니다.

    CXMT의 내수용 팹 구축 한계

    CXMT는 이번 상장 공모 자금 중 상당 부분을 HBM 라인 증설에 투입하여 2026년 내 본격적인 양산을 공언했습니다. 그러나 기술 실체를 보면 4단에서 8단 수준의 초기 HBM 아키텍처 구현에 머물러 있습니다.

    특히 미국의 규제가 ‘Die당 TSV I/O 3,000개 이상의 첨단 장비 수출 금지’를 명시하고 있기 때문에, 대역폭을 넓히기 위해 물리적 통로(I/O)를 수천 개 이상 늘려야 하는 고성능 HBM 제품 개발은 불가능에 가깝습니다. 따라서 이들이 생산할 HBM은 글로벌 시장에 유통되는 표준 AI 가속기향이 아니라, 화웨이(Ascend 시리즈) 등 미국 규제를 받는 중국 로컬 기업용 ‘내수 맞춤형 대안재’의 포지션을 가질 수밖에 없습니다.

    4. 시장 점유율 지각변동 및 글로벌 메모리 판도 변화 전망

    그럼에도 불구하고 6.5조 원이라는 막대한 자본이 수혈된 CXMT의 공격적 증설은 글로벌 D램 시장 구조를 흔들기에 충분합니다. 2025년 말 기준 7.67%였던 CXMT의 글로벌 D램 시장 점유율은 2026년 1분기 8%선을 돌파하며 미국 마이크론의 뒤를 쫓는 4위 자리를 굳혔습니다.

    향후 시장에 전개될 파급 효과를 두 가지 시나리오로 나누어 엄밀하게 예측해 보겠습니다.

    시나리오 A: 범용 D램 시장의 치열한 치킨게임 (레드오션화)

    CXMT의 월 웨이퍼 생산 능력(Capa)은 이미 24만~29만 장(240K~290K/m) 수준에 육박했습니다. 이는 SK하이닉스 전체 캐파의 절반, 삼성전자의 3분의 1을 넘어서는 규모입니다.

    EUV가 필수적이지 않은 레거시 제품군(DDR5 초기 모델, LPDDR5, PC 및 스마트폰향 범용 메모리) 시장에서는 이미 글로벌 완제품 브랜드들이 원가 절감을 위해 CXMT의 다이(Die)를 채택하기 시작했습니다.

    국내 대형 2사가 고마진 HBM에 캐파를 집중하느라 비워둔 레거시 빈집을 CXMT가 물량 공세로 장악할 경우, 일반 범용 D램의 고정거래가격(ASP)은 단기적으로 강력한 하락 압력을 받게 될 것입니다. 이는 국내 기업들의 레거시 사업부 마진 감소로 이어집니다.

    시나리오 B: 첨단 AI 전용 메모리 시장의 디커플링 (양극화 고착화)

    반면 HBM4, 첨단 CXL(컴퓨트 익스프레스 링크), 1c 노드 기반의 LPDDR6 등 초고성능 프리미엄 시장에서는 한국 기업들의 지배력이 되레 공고해지는 디커플링(Decoupling, 탈동조화) 현상이 발생할 것입니다.

    서방 진영의 거대 테크 기업(Microsoft, Google, AWS 등 CSP)들은 미국의 규제 리스크와 백도어 우려, 공급 안정성을 고려해 CXMT 제품을 메인 서버에 탑재할 이유가 전혀 없습니다. 더욱이 차세대 HBM4부터는 베이스 다이(Base Die)를 미세 로직 공정(TSMC 혹은 삼성 파운드리)으로 제작해야 하므로, 첨단 파운드리 우군이 없고 생태계가 고립된 CXMT는 상위 10%의 고부가가치 하이엔드 시장 진입이 원천 차단될 것입니다.

    5. 투자 전략 및 포트폴리오 가이드

    금융 시장은 기술적 한계’라는 팩트를 바탕으로 향후 기업들의 ‘수익성과 주가 밸류에이션’이 어떻게 움직일지 냉정하게 주판알을 튀기고 있습니다. CXMT 상장 모멘텀이 극대화되는 2026년 현재 시점에서, 단기 및 중장기 자산배분 전략과 국내 반도체 소부장(소재·부품·장비) 수혜주를 명확하게 짚어드리겠습니다.

    1) 대형주 투자 전략: HBM 순수도(Purity)와 공정 전환 속도의 차이

    • SK하이닉스 (단기: 비중확대 / 중장기: 매수 유지)범용 D램 가격 하락 압력에서 가장 자유로운 기업입니다. 선제적으로 레거시 라인을 줄이고 엔비디아향 HBM3E/4 주도권을 확실하게 쥐고 있기 때문에 리스크 노출도가 가장 낮습니다. CXMT발 공급 과잉 우려로 주가가 동반 조정을 받을 때마다 가장 먼저 매수해야 할 1순위 타깃입니다.
    • 삼성전자 (단기: 중립 / 중장기: 비중확대)전체 D램 포트폴리오 중 범용(Commodity) 제품이 차지하는 절대적 수량이 많아 단기적인 실적 센티먼트나 주가 멀티플 상단이 제한될 수 있습니다. 그러나 향후 파운드리-메모리-HBM을 아우르는 턴키 역량이 시장에서 입증되고, 차세대 HBM4 표준 선점을 통한 대규모 수주 가시성이 확보되는 시점부터는 강력한 밸류에이션 리레이팅(재평가)이 일어날 것입니다. 장기적 안목에서의 분할 매수 접근이 유효합니다.

    2) 국내 반도체 소부장 벨류체인 선별 전략

    CXMT의 6.5조 원 규모 자본 확충과 대규모 캐파 증설은 국내 소부장 기업들에게 “단기적인 대규모 수혜와 중장기적 국산화 모멘텀”이라는 양날의 기회를 제공합니다. 중국은 핵심 전공정 장비의 규제를 피해 한국의 레거시 및 후공정 소부장 제품을 대거 수입할 수밖에 없기 때문입니다.

    ① 단기 수혜 (1~2년): 중국향 노출도(Exposure)가 높은 장비주

    미국의 대중국 규제 선상(EUV 및 10나노급 이하 선단 장비 제한)에서 비껴나 있으면서, CXMT의 DDR5/HBM 라인 인프라 증설에 필수적으로 들어가는 장비사들은 단기 실적 폭발이 예견되어 있습니다.

    • 테스트 및 후공정 검사 장비: 중국 내 패키징 및 테스트 팹 증설 시 필수적인 테스트 핸들러, 번인 테스터 선도 기업 (테크윙, 디아이 등)
    • 세정 및 전공정 보조 장비: 공정 스텝 수가 늘어나는 멀티 패터닝 환경에서 웨이퍼 세정 및 검사 수요가 증가함에 따라 수혜를 입는 전공정 협력사 및 디아이티 등. (단, HPSP와 같이 선단 공정 중심 기업은 중국향 라이선스 및 미국 규제 리스크를 상시 점검해야 합니다.)

    ② 중장기 수혜 (3~5년): 첨단 미세공정 및 고부가가치 소모품·소재주

    국내 대형 2사가 CXMT의 추격을 완전히 따돌리기 위해 1b, 1c 노드 미세공정 전환을 가속화하고 HBM 고단화(12단·16단)에 드라이브를 걸 때, 구조적 성장을 이룰 소모품 및 고부가 소재주에 묻어두는 전략입니다.

    • EUV 생태계 국산화 수혜주: 에스앤에스텍, 이엔에프테크놀로지 등 미세공정 핵심 소재사.
    • 고성능 패키징/소모품: 첨단 패키징 테스트에 필수적인 고부가 테스트 소켓 제조사 (리노공업 등) 및 고단화 적층용 첨단 기판 벨류체인.

    최종 포트폴리오 액션 플랜 matrix

    투자 대상단기 (1~2년) 의견중장기 (3~5년) 의견핵심 액션 가이드
    SK하이닉스비중확대 (Overweight)매수 유지 (Buy)HBM 공급망 독점력 기반 실적 방어 최우수. 조정 시 적극 매수.
    삼성전자중립 (Beta Play)비중확대 (Overweight)레거시 노이즈 반영 구간 통과 후, HBM4 턴키 수주 확인 시 본격 비중 확대.
    중국향 장비주적극 매수 (Trading Buy)비중축소 (Reduce)CXMT 상장 자금이 집행되는 2026~2027년 전반기까지 실적 피크를 누린 후 차익실현.
    선단 소모품/소재주보유 (Hold)적극 매수 (Strong Buy)한국 2사의 초격차 미세공정(1c 노드) 전환에 따른 소모량 증가로 우상향 지속.

    6. 결론 및 제언: 초격차 전장으로의 강제 이주

    “CXMT의 IPO는 중국 반도체 추격의 가속화이기도 하지만, 반대로 한국 기업들에게는 고부가가치 초격차 전장으로의 강제 이주 압박입니다.”

    결론적으로 CXMT가 거대한 자본력을 바탕으로 점유율을 8%대까지 올리고 흑자 전환에 성공한 것은 경계해야 할 팩트입니다. 하지만 이는 글로벌 3사가 첨단 AI 메모리로 공급을 집중하면서 생긴 범용 시장의 낙수효과와 중국 정부의 강제적인 국산화 드라이브가 맞물린 단기적 결과물일 뿐입니다. 장비 공급망이 막힌 상황에서 그들이 도달할 수 있는 기술적 종착지는 이미 정해져 있습니다.

    삼성전자와 SK하이닉스는 저마진 범용 D램 시장에서의 무의미한 치킨게임에 대응하기보다, 레거시 캐파를 빠르게 선단 노드(1b, 1c) 및 차세대 HBM4 생산라인으로 마이그레이션해야 합니다. 그리하여 후발 주자들이 감히 넘겨다볼 수 없는 기술적·생태적 진입장벽을 구축해야만 합니다.

    투자자 여러분 역시 CXMT 상장 소식으로 인해 반도체 섹터 전반에 공포 심리가 확산되어 주가가 과도하게 밀리는 시점이 있다면, 이를 ‘진짜 실력을 가진 HBM 대형주’와 ‘알짜 첨단 소부장주’를 싸게 담을 수 있는 최고의 밸류에이션 리레이팅 기회로 삼으시길 바랍니다. 시장의 소음(Noise)에 흔들리지 않고 기술의 본질(Signal)을 보면 자산 배분의 답이 보입니다.

    관련 기사 :

    http://m.newspim.com/news/view/20260528000211

  • [2026.04.27] AI 시대 HBM 메모리 전쟁: SK하이닉스 VS 삼성전자 승자는?

    [Alt-Text: The HBM Memory War - SK hynix vs. Samsung Electronics]

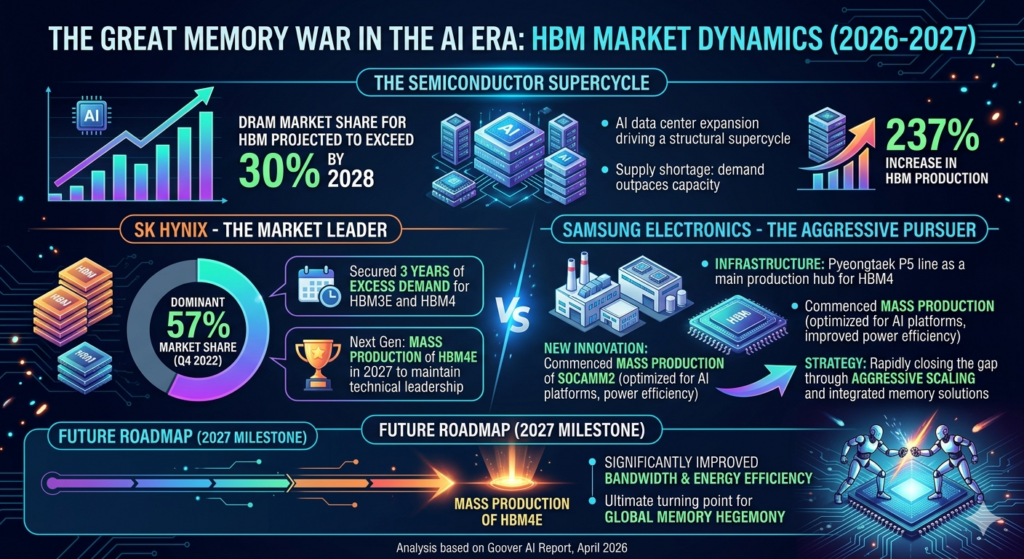
Title: The Great Memory War in the AI Era: HBM Market Dynamics (2026-2027)

Section 1: The Semiconductor Supercycle
The market has entered a structural supercycle driven by AI data center expansion. DRAM market share for HBM is projected to exceed 30% by 2028. Key drivers include a 237% increase in HBM production and a supply shortage where demand outpaces capacity.

Section 2: SK hynix - The Market Leader

Market Share: Holds a dominant 57% of the HBM market (as of Q4 2022).

Order Status: Secured 3 years of excess demand for HBM3E and HBM4.

Next Gen: Mass production of HBM4E is scheduled for 2027 to maintain technical leadership.

Section 3: Samsung Electronics - The Aggressive Pursuer

Infrastructure: Utilizing the Pyeongtaek P5 line as a main production hub for HBM4.

New Innovation: Commenced mass production of SOCAMM2, optimized for new AI platforms with improved power efficiency.

Strategy: Rapidly closing the gap through aggressive scaling and integrated memory solutions.

Section 4: Future Roadmap (2027 Milestone)
2027 marks the mass production of HBM4E, characterized by significantly improved bandwidth and energy efficiency. This period will be the ultimate turning point for global memory hegemony.

Footer: Analysis based on Goover AI Report, April 2026.

    안녕하세요! 반도체 및 테크 시장의 흐름을 분석하는 Econoel library입니다.

    2026년 현재, 전 세계 반도체 시장은 과거의 경기 변동과는 차원이 다른 ‘역대급 슈퍼사이클’에 진입해 있습니다. 그 중심에는 인공지능(AI) 인프라의 폭발적인 확장과 이를 뒷받침하는 핵심 부품, HBM(고대역폭 메모리)이 자리 잡고 있습니다.

    오늘 포스팅에서는 글로벌 메모리 패권을 두고 치열하게 맞붙고 있는 SK하이닉스와 삼성전자의 HBM 전략과 향후 HBM4E 시대의 전망까지 심도 있게 분석해 보겠습니다.


    1. 반도체 슈퍼사이클의 귀환, 왜 HBM인가?

    최근 메모리 반도체 시장은 공급 부족과 가격 급등이 동시에 발생하는 구조적 변화를 겪고 있습니다. 이를 주도하는 세 가지 핵심 동력은 다음과 같습니다.

    ① AI 데이터센터의 급속한 확산

    챗GPT 이후 가속화된 AI 기술은 대규모 언어 모델(LLM)을 학습시키기 위해 엄청난 양의 데이터를 처리해야 합니다. 이에 따라 전 세계적으로 AI 서버 투자가 이어지고 있으며, 서버 한 대당 필요한 메모리 탑재량이 기존보다 3~5배가량 증가했습니다.

    ② AI 칩셋 제조업체의 HBM 채택

    엔비디아(NVIDIA)와 AMD 같은 글로벌 AI 칩셋 기업들이 자사의 고성능 GPU에 HBM을 필수적으로 탑재하기 시작했습니다. HBM은 D램을 수직으로 적층하여 데이터 전송 속도를 극대화한 제품으로, AI 연산의 병목 현상을 해결하는 핵심 열쇠입니다.

    ③ 범용 D램 공급 감소와 가격 역전

    메모리 제조사들이 수익성이 높은 HBM 생산에 집중하면서, 상대적으로 범용 D램인 DDR4의 공급이 줄어들었습니다. 이로 인해 DDR4 현물가격이 최신 제품인 DDR5를 역전하는 기현상까지 벌어지고 있습니다.

    전문가 전망: 2028년까지 전체 D램 시장에서 HBM이 차지하는 매출 비중은 30%를 초과할 것으로 보입니다.


    2. SK하이닉스: ‘HBM 종가’의 압도적 시장 지배력

    현재 HBM 시장의 주인공은 단연 SK하이닉스입니다. 이들은 선점 효과를 톡톡히 누리며 기술적 우위를 공고히 하고 있습니다.

    기술 리더십과 시장 점유율

    SK하이닉스는 2021년 HBM3 개발을 시작으로 최신 제품인 HBM3E 양산에 이르기까지 경쟁사보다 한발 앞선 행보를 보였습니다. 2022년 4분기 기준, SK하이닉스의 HBM 시장 점유율은 57%로 업계 과반을 차지하고 있습니다.

    향후 3년치 ‘완판’ 기록

    SK하이닉스의 가장 큰 무기는 안정적인 고객 확보입니다.

    • 초과 수요 확보: 현재 SK하이닉스는 향후 3년 분량의 HBM 초과 수요를 이미 확보한 상태입니다.
    • 장기 공급계약: 공급 부족 상황이 지속되면서 글로벌 고객사들은 물량 확보를 위해 SK하이닉스와 앞다투어 장기 계약을 체결하고 있습니다.
    • 수율 관리: HBM 제조의 핵심인 수율(양품 비율) 관리에서도 경쟁 우위를 점하며 수익성을 극대화하고 있습니다.

    3. 삼성전자: 무서운 기세의 추격전과 생산 능력의 힘

    선두를 내준 삼성전자의 반격 또한 만만치 않습니다. 삼성은 압도적인 생산 인프라와 새로운 폼팩터를 앞세워 시장 판도를 뒤흔들려 합니다.

    평택 P5 라인의 총력전

    삼성전자는 세계 최대 규모의 반도체 생산 기지인 평택 P5 라인을 HBM 생산의 전초기지로 활용하고 있습니다.

    • 생산 능력 극대화: P5 라인의 조기 안정화를 통해 HBM 생산량을 획기적으로 늘리고 있습니다.
    • 통합 전략: 메모리 기술에 대한 통합 전략을 통해 AI 반도체 생태계 내에서의 영향력을 빠르게 확대하고 있습니다.

    새로운 비밀 병기: SOCAMM2

    삼성은 기존 HBM과 DDR 메모리 사이의 틈새를 메울 SOCAMM2 양산에 돌입했습니다.

    • 특징: 기존 서버용 메모리보다 데이터 처리 속도와 전력 효율을 크게 개선했습니다.
    • 역할: GPU 근처에 직접 장착되어 대규모 AI 데이터 처리를 보조하며 시스템 전체 성능을 끌어올립니다.

    4. 2027년, 운명의 승부처 ‘HBM4E’

    두 기업의 진검승부는 차세대 규격인 HBM4E(High Bandwidth Memory 4E)에서 갈릴 전망입니다.

    HBM4E란 무엇인가?

    HBM4E는 10나노급 6세대 공정을 통해 제작되는 차세대 고대역폭 메모리입니다. 기존 HBM3E 대비 대역폭과 에너지 효율성이 획기적으로 향상되어, AI 서버 및 데이터센터의 필수 부품이 될 예정입니다.

    양사별 로드맵 분석

    1. SK하이닉스:
      • 2026년 1분기: 고객사에 HBM4E 샘플 공급 예정.
      • 2027년: 본격적인 대량 양산 및 공급 목표.
    2. 삼성전자:
      • 현재 HBM4 개발 및 양산 가속화 단계이며, SK하이닉스와 유사한 시점에 차세대 제품 경쟁에 돌입할 것으로 보입니다.

    관전 포인트: HBM4E가 본격 양산되는 2027년은 두 기업 간의 기술 격차와 시장 점유율 구도가 근본적으로 변화할 수 있는 중요한 이정표가 될 것입니다.


    5. 미래 전망: 메모리 패권을 결정지을 변수들

    HBM 시장은 단순히 물건을 만들어 파는 수준을 넘어, 복합적인 전략 전쟁터가 되고 있습니다. 향후 우리가 주목해야 할 변수들은 다음과 같습니다.

    • CXL(컴퓨트 익스프레스 링크) 경쟁: HBM 외에도 메모리 용량을 획기적으로 확장할 수 있는 차세대 인터페이스 CXL 기술 선점이 중요해질 것입니다.
    • 지정학적 리스크: 글로벌 공급망 불안정과 국가 간 반도체 패권 다툼은 생산 시설 운영과 고객 확보에 핵심 변수가 됩니다.
    • 고객 맞춤형 협력: 이제 메모리는 기성품이 아닙니다. 엔비디아와 같은 고객사의 요구사항을 얼마나 정확하게 설계에 반영하느냐가 승패를 가를 것입니다.

    6. 반도체 핵심 용어 정리

    블로그 방문자분들의 이해를 돕기 위해 리포트 내 주요 용어를 정리해 드립니다.

    • HBM (고대역폭 메모리): 수직 적층 구조를 통해 전송 속도를 높인 고성능 메모리.
    • 메모리 슈퍼사이클: 수요 폭증으로 가격이 급등하고 공급이 부족해지는 장기 호황기.
    • 10나노급 6세대 공정: 초미세 공정 기술로, HBM4E와 같은 차세대 반도체 제조의 핵심 기술.
    • DCA (적립식 투자): 변동성이 큰 시장에서 평균 매수 단가를 낮추기 위해 정기적으로 투자하는 방식. (투자 전략 수립 시 참고)

    결론: 지속적인 혁신의 중심, HBM

    AI 서버와 데이터센터 중심의 시장 변화는 HBM을 반도체 슈퍼사이클의 가장 중요한 축으로 만들었습니다. SK하이닉스는 선점 효과를 바탕으로 리더십을 지키려 하고, 삼성전자는 압도적 자본과 생산력으로 뒤집기를 시도하고 있습니다.

    투자자나 테크에 관심 있는 분들이라면 2027년 HBM4E 양산 시점을 전후로 나타날 시장의 지각변동을 예의주시해야 합니다.

    관련 기사:

    https://www.koreaittimes.com/news/articleView.html?idxno=153265

  • 🚀 [2026.04.15 경제리포트] 인플레이션 공포와 HBM4 하이브리드 본딩의 역습

    안녕하세요. 기술과 경제의 최전선을 분석하는 econoel library입니다.

    오늘 시장은 그야말로 ‘폭풍우’와 ‘희망’이 교차하는 복합적인 양상을 띠고 있습니다. 예상보다 끈질긴 인플레이션 수치에 시장은 얼어붙었지만, 반도체 업계에서는 차세대 표준을 선점하기 위한 ‘단위 공정의 혁명’이 일어나고 있습니다. 오늘 포스팅에서는 이 거대한 흐름들을 하나의 줄기로 엮어 미래를 조망해 보겠습니다.


    1. [거시경제] 끈질긴 물가, 연준의 금리 인하 ‘안갯속’

    현지시간 4월 14일 발표된 미국의 3월 소비자물가지수(CPI)는 시장에 차가운 물을 끼얹었습니다.

    📍 인플레이션의 재점화: CPI 0.9% 상승의 충격

    • 지표 분석: 에너지 가격 반등과 주거비 하락 지연으로 인해 CPI가 시장 예상치를 상회했습니다. 이로 인해 ‘6월 금리 인하설’은 사실상 소멸되었으며, 시장은 이제 9월 혹은 그 이후를 기약하고 있습니다.
    • 시장의 반응: 미 국채 10년물 금리가 4.3%선을 돌파하며 자산 시장 전반에 하방 압력을 가하고 있습니다. 고금리 장기화(Higher for Longer)가 2026년 상반기의 뉴노멀로 굳어지는 모양새입니다.

    2. [반도체] 엔비디아 ‘루빈(Rubin)’의 쇼크: 지연이냐, 초격차냐?

    반도체 시장의 절대 강자 엔비디아가 차세대 GPU 플랫폼 ‘루빈’의 사양을 전격 상향 조정하며 생태계 전체를 뒤흔들고 있습니다.

    📍 JEDEC 표준을 비웃는 ‘초고사양’ 요구

    엔비디아는 HBM4에 대해 국제 표준(8Gbps)을 훨씬 상회하는 10~11Gbps급 대역폭을 요구하고 있습니다.

    • 기술적 난제: 기존 12단을 넘어선 16단(16-Hi) 적층을 요구하면서도 패키지 전체 두께는 기존(775㎛)을 유지하라는 ‘불가능에 가까운 미션’을 메모리사에 던졌습니다.
    • 양산 지연의 실체: 이 무리한 스펙 상향으로 인해 루빈의 대량 양산 시점은 2026년 하반기로 소폭 밀렸습니다. 하지만 이는 기술적 결함이라기보다, 경쟁사인 AMD와의 격차를 ‘넘사벽’으로 벌리기 위한 엔비디아의 전략적 시간 벌기로 풀이됩니다.

    3. [핵심 기술] HBM4의 게임 체인저: 하이브리드 본딩(Hybrid Bonding)

    루빈이 요구하는 ‘더 얇게, 더 빠르게, 더 시원하게’라는 조건을 충족할 수 있는 유일한 열쇠가 바로 하이브리드 본딩 기술입니다.

    📍 왜 하이브리드 본딩이 필수인가?

    기존의 범프(Bump) 방식은 칩 사이에 작은 납 구슬을 넣어 연결합니다. 하지만 16단 이상 쌓게 되면 이 구슬들의 높이 때문에 패키지가 너무 두꺼워지고 열 배출이 안 됩니다.

    • 범프 없는 연결: 하이브리드 본딩은 구리와 구리를 직접 맞붙여 칩 간 간격을 나노 단위로 줄입니다.
    • 성능 비약: 데이터 전송 속도는 높이고 소비 전력은 낮추며, 방열 효과는 극대화합니다. 엔비디아가 요구한 775㎛ 두께 제한을 통과할 수 있는 유일한 대안입니다.

    📍 삼성전자 vs SK하이닉스의 동상이몽

    • 삼성전자: 세계 최초 HBM4 양산 출하 타이틀을 거머쥐며 기세를 올리고 있습니다. 특히 하이브리드 본딩 도입을 위해 자존심을 접고 TSMC와 손을 잡는 파격 행보를 보이고 있습니다. “메모리는 삼성이, 베이스 다이는 TSMC가”라는 전략으로 엔비디아의 마음을 돌리겠다는 계획입니다.
    • SK하이닉스: 기존의 강점인 MR-MUF 기술을 고도화하는 동시에, 차세대 제품에서는 하이브리드 본딩을 선제적으로 도입하여 엔비디아-TSMC-하이닉스라는 ‘철의 삼각동맹’을 수성하려 합니다.

    4. [금융·환율] 원·달러 1,500원대 안착과 투자 전략

    금리 인하 지연과 지정학적 불안이 겹치며 원·달러 환율은 1,500원대에서 등락을 거듭하고 있습니다.

    • 환율 변동성: 달러 강세는 수입 물가 상승을 부추기지만, 역설적으로 삼성전자나 SK하이닉스 같은 수출 대기업에게는 환차익이라는 실적 버퍼를 제공합니다.
    • 섹터 선별: 금리에 민감한 성장주보다는 실적이 확실한 AI 인프라주(HBM 장비, 전력 설비)와 하이브리드 본딩 관련 핵심 수혜주로 포트폴리오를 압축해야 할 시기입니다.

    💡 결론: “지표의 공포를 기술의 혁신으로 이겨내라”

    “거시 경제 지표(CPI)는 우리를 불안하게 하지만, 산업 현장의 기술(HBM4, 하이브리드 본딩)은 그 어느 때보다 확실한 성장의 지정표를 제시하고 있습니다. 루빈의 지연은 차질이 아니라 ‘완벽으로 가는 과정’입니다. 단기적인 주가 흔들림에 일희일비하기보다, 기술 표준을 누가 먼저 쥐느냐는 본질에 집중하십시오.”

  • 🚀 [반도체 긴급진단] 엔비디아 ‘루빈’ 출시 지연설과 HBM4 패권 전쟁: 삼성 vs SK하이닉스 vs TSMC의 동맹과 갈등

    안녕하세요. 기술과 경제의 접점을 분석하는 에코노엘 라이브러리입니다.

    최근 반도체 업계에는 충격적인 소식이 전해졌습니다. 엔비디아의 차세대 GPU 아키텍처인 ‘루빈(Rubin)’의 출시가 예상보다 늦어질 수 있다는 전망입니다. 특히 부장님들이 가장 관심 있게 지켜보시는 HBM4(6세대 고대역폭 메모리) 탑재의 첫 모델이라는 점에서 그 파장은 상당합니다.

    오늘은 루빈 출시 지연의 진짜 이유와 함께, 왜 삼성전자는 파운드리를 가지고도 엔비디아-TSMC 연합에 고전하고 있는지, 그리고 SK하이닉스와의 기술 격차 실체는 무엇인지 낱낱이 파헤쳐 보겠습니다.


    1. 엔비디아 ‘루빈(Rubin)’은 왜 멈춰 섰는가?

    엔비디아는 블랙웰(Blackwell) 이후의 로드맵으로 ‘루빈’을 제시했습니다. 루빈은 단순한 성능 향상을 넘어 HBM4를 최초로 채택하며 AI 연산의 패러다임을 바꿀 것으로 기대되었습니다. 하지만 현재 다음과 같은 암초에 부딪혔습니다.

    📍 HBM4 공정의 ‘구조적 변화’가 부른 병목

    HBM3E까지는 메모리 업체가 자체적으로 ‘베이스 다이(Base Die)’를 제작했습니다. 하지만 HBM4부터는 베이스 다이에 파운드리 공정(로직 공정)이 필수적입니다.

    • 메모리와 파운드리의 이종 결합 과정에서 발생하는 수율 저하와 설계 복잡도가 예상치를 상회하고 있습니다.
    • TSMC의 초미세 공정(3nm) 라인이 이미 블랙웰과 애플 칩으로 풀 가동 중인 점도 루빈 생산을 늦추는 물리적 한계로 작용합니다.

    2. 삼성전자는 왜 ‘자기 파운드리’ 대신 TSMC를 바라봐야 하나?

    많은 분이 궁금해하십니다. “삼성전자는 메모리도 만들고 파운드리도 하는데, 왜 엔비디아는 삼성 ‘원스톱 솔루션’을 쓰지 않는가?” 여기에는 뼈아픈 현실과 전략적 이유가 있습니다.

    📍 “검증된 생태계”의 힘: TSMC-엔비디아 동맹

    • CoWoS 패키징의 독점력: 엔비디아 GPU 생산의 핵심은 칩을 이어 붙이는 CoWoS(Chip on Wafer on Substrate) 패키징 기술입니다. 엔비디아는 지난 10년 넘게 TSMC와 이 공정을 최적화해 왔습니다.
    • 설계 자산(IP)의 호환성: 엔비디아의 복잡한 GPU 설계는 TSMC의 공정 라이브러리에 완벽히 맞춰져 있습니다. 이를 삼성 파운드리로 옮기는 것은 단순히 공장을 바꾸는 수준이 아니라, 집의 설계도를 통째로 새로 그리는 것과 같은 막대한 비용과 리스크를 동반합니다.

    📍 삼성의 딜레마: ‘경쟁자이자 파트너’

    삼성전자는 엔비디아에게 파운드리 경쟁자인 동시에 메모리 공급자입니다. 엔비디아 입장에서는 핵심 설계 기밀이 공유될 수 있는 삼성 파운드리에 물량을 맡기기보다, 순수 파운드리인 TSMC를 선호하는 경향이 짙습니다.


    3. 삼성 vs SK하이닉스: HBM4 기술 격차의 실체

    부장님께서 말씀하신 대로 삼성전자는 HBM4 양산 준비를 마쳤다고 발표했습니다. 하지만 시장의 평가는 냉정합니다. SK하이닉스와의 격차는 어디서 발생하는 걸까요?

    📍 ‘MR-MUF’ vs ‘TC-NCF’ 공정의 승부

    • SK하이닉스 (MR-MUF): 칩 사이에 액체 형태의 보호재를 주입해 한꺼번에 굳히는 방식입니다. 방열 특성이 우수해 고적층(12단, 16단) HBM에서 압도적인 수율을 보여줍니다. 엔비디아가 하이닉스를 선택한 결정적 이유입니다.
    • 삼성전자 (TC-NCF): 칩 사이에 비도전성 필름을 넣고 열과 압력을 가하는 방식입니다. 이론적으로는 칩을 더 얇게 쌓을 수 있어 HBM4(16단 이상)에서 유리하다고 주장해 왔으나, 그동안 수율과 발열 제어에서 고전해 온 것이 사실입니다.

    📍 HBM4에서 삼성의 역전 카드: “TSMC와의 손잡기”

    최근 삼성전자가 HBM4 베이스 다이 제작을 위해 TSMC와 협력할 수 있다는 소식이 들려옵니다.

    • 이는 삼성 파운드리의 자존심을 굽히고라도 메모리(HBM) 사업의 주도권을 되찾겠다는 절실함의 표현입니다.
    • 만약 삼성의 HBM4가 TSMC의 공정을 통해 엔비디아 GPU와 완벽히 호환된다면, 생산 능력(CAPA) 면에서 앞서는 삼성이 다시 시장을 장악할 가능성도 충분합니다.

    4. 결론: 투자 및 인사이트

    루빈의 출시 지연은 단기적으로 반도체 섹터의 조정을 가져올 수 있지만, 역설적으로 “HBM4가 그만큼 만들기 어려운 귀한 몸”이라는 사실을 증명합니다.

    “삼성전자는 현재 ‘자존심’보다 ‘실리’를 택하는 대전환점에 서 있습니다. 파운드리 1위라는 타이틀보다 엔비디아 공급망 진입이 시급하기 때문입니다. SK하이닉스가 닦아놓은 길에 삼성이 대량 생산 능력으로 밀고 들어오는 ‘HBM 대전’의 2라운드는 이제 막 시작되었습니다.”

  • 🚨 [2026.04.09] 글로벌 경제 리포트: 중동 휴전 소식과 삼성의 ’57조’ 기적

    오늘 글로벌 시장은 안도의 한숨과 환호성이 교차했습니다. 전쟁의 공포로 억눌렸던 시장에 미국-이란의 2주 조건부 휴전이라는 단비가 내렸고, 한국 경제의 심장인 삼성전자는 역사상 전례 없는 실적 신기원을 달성하며 시장을 압도했습니다.


    1. [중동 정세] 미국-이란 2주 조건부 휴전 합의… 유가 급락

    지정학적 리스크로 인해 배럴당 120달러를 넘보던 국제 유가가 오늘 극적인 반전을 맞이했습니다.

    📍 “2주간의 숨 고르기” 합의 배경

    미 동부시간 기준 4월 7일 밤(한국시간 8일 새벽), 일촉즉발의 위기 상황에서 미국과 이란이 2주간의 조건부 휴전에 극적으로 합의했습니다. 이번 합의는 트럼프 행정부의 강경한 ‘최후통첩’과 국제사회의 중재 노력이 맞물린 결과로 풀이됩니다. 이란은 호르무즈 해협의 전면 개방을 약속했으며, 미국은 추가적인 군사적 타격을 일시 중단하기로 했습니다.

    📍 유가 및 시장 반응

    • 유가 수직 하락: 서부텍사스산원유(WTI)와 브렌트유 모두 휴전 소식 직후 약 7~8% 급락하며 다시 100달러 선 안팎으로 안정을 찾는 모습입니다.
    • 환율 안정: 원·달러 환율 역시 안전자산 선호 심리가 다소 완화되며 장중 1,500원대 초반으로 하락하며 원화 강세 흐름을 보였습니다.
    • 기름값 시차 주의: 다만, 국제 유가 하락이 국내 주유소 가격에 반영되기까지는 통상 2~3주의 시차가 존재하므로, 소비자들의 실제 체감은 4월 말경에나 가능할 것으로 보입니다.

    2. [기업 실적] 삼성전자 영업이익 57.2조 원… “AI 반도체의 지배자”

    오늘 아침 발표된 삼성전자의 1분기 잠정 실적은 한국 기업사를 새로 썼습니다.

    📍 ’57조 전자’의 탄생

    삼성전자의 2026년 1분기 영업이익은 57조 2,000억 원을 기록했습니다. 이는 전년 동기 대비 약 855% 폭증한 수치입니다.

    • DS 부문의 압도적 기여: 전체 이익의 약 90%에 달하는 50조 원 이상이 반도체(DS) 부문에서 창출되었습니다.
    • HBM4의 본격 개막: 업계 최초로 양산에 성공한 HBM4(6세대 고대역폭 메모리)가 엔비디아 등 빅테크 기업에 대량 공급되며 이익률을 극대화했습니다.
    • 가격 상승 효과: D램과 낸드 가격이 전년 대비 60% 이상 상승하며 메모리 반도체 ‘슈퍼 사이클’의 위력을 증명했습니다.

    📍 증시 시황: ’20만 전자’ 터치 후 혼조

    실적 발표 직후 삼성전자 주가는 장중 한때 20만 원을 돌파하며 ’20만 전자’ 시대를 열기도 했습니다. 그러나 단기 차익 실현 매물이 쏟아지며 종가는 전일 대비 1.8% 상승한 196,500원에 마감했습니다. 오히려 SK하이닉스가 3.4% 급등하며 반도체 섹터 전반의 열기를 이어갔습니다.


    3. [부동산·금융] 2026 가계부채 관리 방안… 다주택자 ‘항복 선언’ 유도

    정부는 부동산 시장의 유동성을 차단하기 위해 유례없이 강력한 ‘2026년 가계부채 관리 방안’을 시행합니다.

    📍 다주택자 대출 만기 연장 금지 (4월 17일 시행)

    오늘 정부 발표의 핵심은 수도권 및 규제지역 내 다주택자의 주택담보대출 만기 연장 원칙적 금지입니다.

    • 버티기 불가: 4월 17일부터 시행되는 이 조치로 인해 대출을 이용해 버티던 다주택자들은 대출금을 즉시 상환하거나 집을 팔아야 하는 기로에 섰습니다.
    • 매물 출회 가속: 업계에서는 이번 조치로 인해 수도권에만 약 1.2만 가구 이상의 급매물이 쏟아질 것으로 보고 있습니다. 특히 다주택자가 밀집한 분당, 위례 지역의 타격이 클 것으로 보입니다.

    📍 정책 대출 비중 축소 및 사후 관리 강화

    정부는 정책 대출 비중을 현행 30%에서 20% 수준으로 축소하고, 사업자 대출을 주택 구입 용도로 전용하는 행위에 대해 전 금융권 대출 금지(최대 10년)라는 강력한 제재안을 내놓았습니다.


    💡 결론

    “지정학적 불길은 잠시 잡혔지만, 이제는 ‘금리’와 ‘대출 규제’라는 실질적인 돈의 전쟁이 시작되었습니다. 삼성의 실적이 보여주듯 AI 반도체라는 확실한 엔진을 가진 기업은 흔들리지 않지만, 대출로 쌓아 올린 자산은 유동성 가뭄에 마를 수밖에 없습니다. 지금은 현금 비중을 유지하며 고금리 시대에도 살아남을 ‘진짜 자산’에 집중해야 할 때입니다.”