
Executive Summary
반도체 산업 역사에서 메모리 미세화(Design Rule Scaling) 한계 극복은 늘 새로운 성장의 신호탄이었습니다. 2026년 10월, 중국의 대표 DRAM 제조사인 창신메모리(CXMT)가 상하이에서 열린 제4회 집적칩·칩렛 컨퍼런스를 통해 차세대 4F² DRAM 아키텍처 기반 DDR5 RDIMM 서버 메모리를 2026년 말 이전에 출시하겠다는 파격적인 로드맵을 발표했습니다.
기존 6F² 구조에서 4F² 아키텍처로의 전환은 단순한 선폭 줄이기(Shrink)를 넘어, 셀 트랜지스터를 수직으로 세우는 3D 스케일링의 첫 단계입니다. 본 포스팅에서는 4F²의 물리적·공학적 메커니즘, 글로벌 DRAM 4사(삼성전자, SK하이닉스, 마이크론, CXMT)의 최신 로드맵, 시장 영향도 및 주가 파급력, 그리고 반도체 투자자를 위한 명확한 대응 전략을 전문적으로 분석합니다.
1. 4F² 셀 구조의 핵심 메커니즘과 공정 난제 심층 분석
① 6F²에서 4F²로의 불가피한 이동 (물리적 한계의 돌파)
현재 상용화된 2D 평면 DRAM 시장은 6F² 구조가 표준입니다. 여기서 F(Feature Size)는 반도체 Lithography 공정으로 그릴 수 있는 최소 선폭을 의미하며, 셀 하나가 차지하는 평면 면적은 가로 3Fx세로 2F = 6F²의 직사각형 구조를 가집니다.

- 10nm 이하 노드(Sub-10nm)의 한계: DRAM 선폭이 10나노미터 미만(1a, 1b, 1c, 0a 등)으로 축소됨에 따라, 눕혀진 형태의 채널을 사용하는 매립 채널 어레이 트랜지스터(BCAT, Buried Channel Array Transistor) 구조는 단채널 효과(Short-Channel Effect)에 직면했습니다. 채널 길이가 지나치게 짧아지면서 소스(Source)와 드레인(Drain) 간 누설 전류(Leakage Current)를 제어할 수 없는 물리학적 장벽에 부딪힌 것입니다.
- 4F² (2F × 2F)의 기하학적 이점: 4F²는 한 셀의 면적을 가로 2F x세로 2F = 4F² 정사각형 형태로 재설계합니다. 셀 면적이 약 33% 단축되어 이론상 동일한 웨이퍼 크기에서 비트 집적도(Bit Density)를 30~50% 향상시킬 수 있습니다. 평면 면적은 줄이면서도 채널을 수직(Vertical)으로 세우기 때문에, 수직 방향의 채널 길이를 충분히 확보하여 누설 전류를 억제할 수 있습니다.
② 수직 트랜지스터(VSG/VCT) 구현의 엔지니어링 4대 난제
이론적 유용성에도 불구하고 4F² 상용화가 10년 이상 지연된 이유는 공정 통합(Process Integration) 난이도가 극도로 높기 때문입니다.
| 구분 | 공정 난제 | 상세 내용 및 기술적 해결책 |
| 1 | 플로팅 바디 효과 (Floating Body Effect) | 수직 트랜지스터 구조상 바디(Body)가 공중에 뜨는 형태가 되어 기판으로 전하가 빠져나가지 못합니다. 전하 누적 시 딥 슬럼프(Threshold Voltage 변동)나 데이터 손실이 발생하여 비활성 소자 설계가 필수적입니다. |
| 2 | 채널 재료의 신혁신 (Silicon ->IGZO) | 기존 실리콘(Si) 채널은 수직 게이트의 360도 전계 제어력에 한계가 있습니다. 삼성전자 등 선도사는 Off-state 전류가 거의 제로에 가까운 IGZO(인듐-갈륨-아연 산화물) 등 산화물 반도체 채널 도입을 연구 중입니다. |
| 3 | 게이트 금속 저항 극복 (TiN -> Molybdenum) | 셀 간격이 수 나노미터로 좁아짐에 따라 게이트 저항이 급증하여 신호 지연(RC Delay)을 초래합니다. 기존 질화티타늄(TiN)을 저항이 대폭 낮은 몰리브덴(Mo) 신소재로 대체하는 공정 전환이 요구됩니다. |
| 4 | HARC 식각 & 3D 배선 | 셀 하부에 주변 회로를 배치하는 PUC(Periphery Under Cell) 구조와 연계하여 깊고 좁은 구멍을 뚫는 HARC(High Aspect Ratio Contact) 식각 공정 난이도가 수직 상승합니다. |
2. Global DRAM 4사 로드맵 및 기술 접근법 비교
4F² 및 차세대 3D DRAM을 향한 글로벌 4사의 기술 전략은 뚜렷한 차이점을 보이고 있습니다.

글로벌 4사 핵심 로드맵 세부 비교
| 회사명 | 핵심 기술명 | 목표 시점 | 핵심 전략 및 공정 특징 |
| CXMT (창신메모리) | VSG (Vertical Surrounding Gate) | 2026년 말 (DDR5 RDIMM) | 독자 VSG 기술 공개. DUV 기반으로 노광 장비 제재를 우회하기 위한 구조적 스케일링 전략. |
| 삼성전자 | VCT (Vertical Channel Transistor) | 2026년 개발 2028년 양산 | 10a 공정 웨이퍼에서 동작 다이(Die) 확인 완료. 10a, 10b, 10c 노드에 VCT 적용 후 10d부터 3D DRAM 전환. |
| SK하이닉스 | VG Platform (Vertical Gate) | 0a/0b 노드 (2028~2029년) | IEEE VLSI 심포지엄을 통해 로드맵 공개. 웨이퍼 본딩(Wafer Bonding) 기반 PUC 구조 결합으로 전기적 특성 극대화. |
| 마이크론 | 3D DRAM 직행 | 2030년 전후 | 4F² 단계를 건너뛰고 128단 이상의 3D DRAM 구조로 직행하는 파격적 아키텍처 스킵 전략 추진. |
CXMT의 “2026년 말 연내 공개” 선언에 대한 엔지니어링적 시각
CXMT의 발표는 기술적 신선함을 주지만, 반도체 제조 공학적 관점에서는 신중한 해석이 필요합니다.
- 개발 성공(Prototype)과 상용 양산(Mass Production)의 격차: 연구소 단계에서 동작하는 시제품을 확보한 것과, 70% 이상의 수율(Yield)로 매달 수만 장의 웨이퍼를 안정적으로 출하하는 것은 차원이 다른 문제입니다.
- 서버용 DDR5 RDIMM의 높은 인증 장벽: PC나 모바일용 메모리와 달리, 서버용 RDIMM은 인텔(Intel) 및 AMD의 데이터센터 플랫폼 인증과 델, HP 등 주요 OEM의 엄격한 RAS(Reliability, Availability, Serviceability) 테스트를 통과해야 합니다. 신뢰성이 입증되지 않은 4F² 칩은 서버 시장 진입이 불가능합니다.
3. 시장 영향 분석 및 향후 기술 전망
① CXMT의 무서운 점유율 추이와 원가 압박
Counterpoint 및 업계 데이터에 따르면, CXMT의 글로벌 DRAM 시장 점유율(매출 기준)은 2025년 1분기 약 3%에서 2026년 2분기 10% 수준까지 급상승하며 글로벌 4위 공급사로 자리매김했습니다.
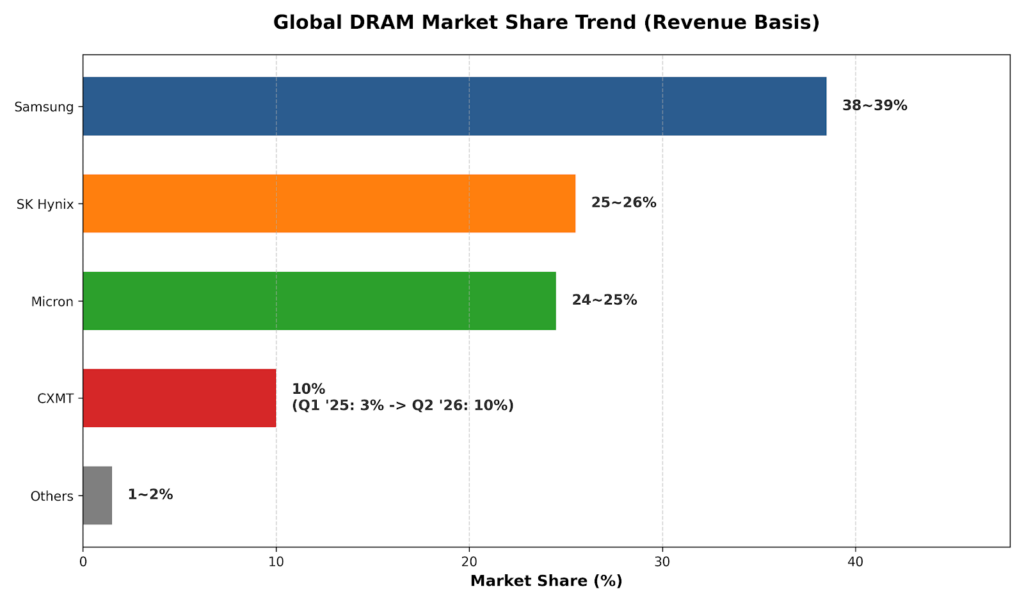
- 저가 공세의 고도화: CXMT는 이미 범용 DRAM(DDR4, LPDDR4X) 가격을 한국 3사 대비 20~30% 낮게 형성하며 시장을 잠식해 왔습니다. 여기에 4F² 적용으로 웨이퍼당 넷다이(Net Die) 수율이 늘어난다면 원가 경쟁력은 더욱 막강해집니다.
- 미국 반도체 제재의 우회 수단: EUV(극자외선) 노광 장비 수입이 봉쇄된 CXMT 입장에서, DUV 패터닝 한계를 극복하고 비트 성장을 이룰 수 있는 유일한 열쇠가 바로 ‘4F² 셀 구조 전환’입니다.
② 한국 메모리 양사(삼성전자·SK하이닉스)에 미치는 파급 효과
- 단기 영향 (주가 변동성 증대): CXMT 발표 직후 국내 양사 주가가 3% 이상 하락한 것은 중국 기술 추격에 대한 시장 심리적 위축(Overhang) 때문입니다.
- 중장기 영향 (프리미엄 시장과의 양극화): HBM(고대역폭 메모리) 기술에서 CXMT는 한국 기업에 최소 3~4세대 이상 격차를 보이고 있습니다. AI 서버용 HBM3e 및 HBM4, 고성능 DDR5 시장에서는 K-메모리의 기술적 도미넌스가 유지될 것입니다.
4. 엔지니어링 관점의 향후 전망 (Key Watch Points)
앞으로의 반도체 시장 주도권을 결정지을 3대 핵심 관전 포인트는 다음과 같습니다.
- CXMT 실체 검증 (2026년 말 ~ 2027년 초)CXMT가 선보일 4F² DDR5 RDIMM의 상용 수율(70% 이상) 달성 여부와 실효 성능 스펙 확인.
- 삼성전자의 VCT 차별화 전략 (2026~2027년)삼성전자 10a 노드 기반 VCT 개발 완료 및 IGZO 채널·몰리브덴 게이트 공정의 완벽한 수율 정착 여부.
- 3D DRAM으로의 진화 속도 (2028년 이후)4F²가 평면 스케일링의 ‘마지막 교량(Bridge)’ 역할을 성공적으로 수행하고 128단 이상 3D DRAM으로 순탄하게 진입하는지 여부.
5. 금융 투자 관점: 단기·중장기 대응 전략
📉 단기적 관점 (6개월 ~ 1년): 센티먼트 악화에 따른 보수적 접근
- 투자 판단: 중립 (Neutral)
- 분석: CXMT의 점유율 확대 발표는 센티먼트를 약화시킬 수 있습니다. 다만 선도 기업들의 AI용 HBM 및 고성능 DDR5 타이트 현상이 지속되고 있어 실제 실적 훼손 폭은 제한적입니다. 단기 주가 조정을 저가 매수 기회로 포착하는 유연성이 필요합니다.
📈 중장기적 관점 (2년 ~ 5년): 선도업체 독주 및 포트폴리오 차별화
- 투자 판단: 매수 (BUY)
- 분석: EUV 보유 여부는 4F² 수율을 좌우하는 결정적 요소입니다. SAQP(4중 패터닝)로 우회해야 하는 CXMT는 공정 수 증가로 인한 원가 상승 한계에 직면할 것입니다. 반면 EUV 인프라를 확립한 삼성전자와 SK하이닉스는 2027~2028년 고수율 4F² 양산에 성공하여 프리미엄 메모리 시장을 완전히 지배할 것입니다.
[ 반도체 투자자 핵심 액션 플랜 ]

1. 범용 DRAM 비중 축소  --> HBM4 / 차세대 4F² 수혜주로 이동
2. 노광/식각 장비주 주목 --> 수직 채널 HARC 식각, 신소재(Mo/IGZO) 관련주 관심
3. 기술 변곡점 확인 후   --> 2026년 말 CXMT 실제 수율 및 삼성 10a Qual 결과 확인 후 추매
결론: 패러다임 전환이 가져올 메모리 반도체의 미래
CXMT의 4F² DRAM 기술 발표는 단순한 중국 반도체의 추격을 넘어, 전 세계 DRAM 아키텍처가 평면 6F² 시대를 종식하고 수직 4F² 및 3D DRAM 시대로 진입했음을 선언한 사건입니다.
기술적 난제와 수율 검증이라는 산이 남아있지만, 이번 발표는 글로벌 DRAM 메이커들의 기술 개발 경쟁을 가속화할 것입니다. 반도체 투자자들은 단기적인 시장 노이즈에 흔들리기보다, 기술 격차를 주도하는 고부가가치 HBM 및 차세대 VCT 기술을 선점한 선도 기업 중심으로 긴 호흡의 투자를 이어나가야 할 때입니다.
관련 기사: