[태그:] 1cD램

  • [2026.09.10]1c D램 미세공정 대전환과 HBM4E의 차세대 기술 생태계 분석: 반도체 주도권 역전과 3D DRAM 미래 로드맵

    SK하이닉스 1c D램 비중 추이 (좌상단 차트):

2026년 1분기 10% 수준에서 4분기 34%, 2027년 1분기 35%로 상승하며 1b 공정을 제치고 메인스트림 공정으로 등극하는 램프업 곡선을 시각화했습니다.

2Q vs 4Q 점유율 역전 시나리오 (우상단 차트):

2분기 기준 SK하이닉스(13%)가 후발주자였으나, 4분기 기준 34%로 급증하며 삼성전자(31%)와 마이크론(28%)을 넘어 최선단 공정 점유율 1위를 달성하는 역전 스토리를 한눈에 비교할 수 있습니다.

1c D램 핵심 성능 및 HBM4E 임팩트 (중단 섹션):

비트 생산성 +30% 이상 향상 (원가절감 및 마진 극대화)

전력 효율 20% 이상 개선 (HBM 발열/전력 한계 극복)

핀당 16Gbps+ 데이터 전송 속도

2027년 HBM4E 코어 다이(Core Die) 표준 탑재

DRAM 로드맵 & 3D DRAM 패러다임 전환 (하단 섹션):

1c (11~12nm): EUV 레이어 대폭 확대

1d / 0a (10nm 미세화 한계): 캐패시터 종면비 한계(120:1 이상) 및 EUV 다중 패터닝 비용 폭증

3D DRAM 파일럿 (2027~2028): 수직 채널 트랜지스터(VCT) 및 IGZO 신소재 도입

3D DRAM 상용화 (2029+): 낸드 플래시 형태의 Cell 수직 적층 및 HBM5 적용

핵심 수혜 소부장 밸류체인 요약 (하단 풋터):

EUV & 계측: 에스앤에스텍, 파크시스템스, 동진쎄미켐

ALD 증착 & 소재: 유진테크, 주성엔지니어링, 솔브레인

3D & 부품: 케이씨텍, 티씨케이, 하나머티리얼즈

    최근 반도체 시장의 뜨거운 화두는 단연 SK하이닉스의 1c D램 양산 속도 가속화와 4분기 점유율 역전 전망입니다. 시장 일각에서는 그동안 SK하이닉스의 1c 공정 전환 속도가 경쟁사 대비 느렸다는 점을 지적하며 우려를 나타내기도 했습니다. 하지만 속사정을 자세히 들여다보면, 이는 고마진 1b 기반 HBM3E 시장을 실리적으로 독점하면서 최선단 1c 공정의 수율을 완벽하게 가다듬은 ‘고도의 전략적 속도 조절’이었음을 알 수 있습니다.

    이번 분석 글에서는 1c D램의 기술적 본질부터 시작하여 차세대 AI 메모리인 HBM4E, 그리고 2D 평면 D램의 한계를 극복할 3D DRAM으로의 패러다임 전환까지 깊이 있게 다뤄보겠습니다.

    1. 1c D램이란 무엇인가? (기술적 개념과 위치)

    D램 미세공정은 1x(1세대) → 1y(2세대) → 1z(3세대) → 1a(4세대) → 1b(5세대) → 1c(6세대) 순으로 발전해 왔습니다. 1c D램은 6세대 10나노급(11~12nm 추정) 공정으로, 현재 메모리 업계가 도달한 가장 최선단(Leading-edge) 미세화 기술입니다.

    [DRAM 미세공정 진화 단계]
    1x (18~19nm) ➔ 1y (16~17nm) ➔ 1z (14~15nm) ➔ 1a (13~14nm) ➔ 1b (12~13nm) ➔ 1c (11~12nm)

    과거 파운드리 업계(CPU, GPU)가 7nm → 5nm → 3nm처럼 직관적인 수치를 공개했던 것과 달리, D램 제조사들은 2010년대 중반 10나노대에 진입한 이후 물리적 한계 대응 및 기술 보안을 이유로 알파벳 기호를 표기하기 시작했습니다.

    반도체 회로 선폭이 미세해질수록 동일한 12인치 웨이퍼 한 장에서 잘라낼 수 있는 칩(Net Die) 수가 급격히 늘어납니다. 이는 곧 웨이퍼당 비트 생산성(Bit Density) 증대로 이어져, 단위당 원가 경쟁력을 극대화할 수 있는 핵심 요인이 됩니다.

    2. 왜 지금 1c D램인가? — HBM4E의 핵심 기반 엔진

    현재 시장에서 활발히 양산 중인 6세대 HBM4에는 시스템 안정성을 최우선으로 확보하기 위해 검증된 1b 공정이 주요 코어 다이(Core Die)에 탑재되고 있습니다.

    그러나 2027년 양산을 목표로 하는 차세대 HBM4E부터는 사정이 완전히 달라집니다. HBM4E는 처음으로 최선단 1c 공정을 코어 다이에 전면 적용합니다.

    [HBM 세대별 D램 공정 적용]
    HBM3E / HBM4  ───► 1b D램 공정 중심 (안정성 및 높은 양산 수율 확보)
    HBM4E (2027~) ───► 1c D램 공정 적용 (핀당 16Gbps 전송속도 + 전력효율 20% 개선)

    1c 공정이 HBM4E의 핵심 엔진인 이유는 다음과 같습니다.

    • 초고속 데이터 전송: 핀당 16Gbps 이상의 전송 속도를 구현하여 AI 데이터센터의 병목 현상을 해결합니다.
    • 전력 효율 개선: 이전 세대(1b) 대비 전력 효율을 20% 이상 향상시킵니다. HBM이 12단, 16단으로 높게 적층될수록 발열과 전력 소비가 비례하여 치솟는데, 1c D램의 저전력 특성은 발열을 통제할 최고의 무기가 됩니다.
    • 단당 용량 증대: 칩의 집적도가 높아짐에 따라 동일한 두께 한도 내에서 24Gb, 32Gb 등 고용량 모듈을 훨씬 수월하게 구현할 수 있습니다.

    SK하이닉스는 12단 적층 HBM4E 샘플을 주요 고객사에 이미 성공적으로 출하하며 1c 기반 차세대 AI 메모리 시장에서도 선점 효과를 증명했습니다. 결국 1c 공정 전환 속도가 곧 HBM4E의 양산 경쟁력 및 수익성과 직결되는 구조입니다.

    3. 생산 비중 확대 추이: 후발주자에서 반격으로

    업계 추정에 따른 주요 D램 공정 비중 변화를 살펴보면 시장 흐름을 한눈에 파악할 수 있습니다.

    시점1c D램 비중 (SK하이닉스)핵심 시장 현황 및 특징
    2026년 1분기약 10%1b D램 중심의 HBM3E 고수익 극대화 구간
    2026년 2분기약 13%실적 발표를 통해 공식 출하 및 램프업 확인
    2026년 3분기 (전망)약 24%1c 공정 라인 전환 본격 가속화
    2026년 4분기 (전망)약 34%경쟁사(삼성전자 약 31% 전망) 역전 달성
    2027년 1분기 (전망)약 35%1b 공정을 제치고 주력(Mainstream) 공정 등극

    2026년 2분기 기준 D램 공정 비중을 살펴보면 마이크론(약 19%), 삼성전자(약 16%), SK하이닉스(약 13%) 순으로 SK하이닉스가 수치상 다소 뒤처져 있었습니다. 이는 1b 공정 비중이 2분기 약 43%로 정점을 찍으며 HBM3E 물량을 대량 소화했기 때문입니다.

    그러나 하반기 들어 SK하이닉스가 1c 공정으로의 전환 속도를 비약적으로 끌어올리면서, 4분기에는 SK하이닉스가 34%의 비중을 확보하며 삼성전자(31%)를 역전할 것으로 전망됩니다.

    [2026년 D램 1c 공정 비중 역전 추이 (업계 추정)]
    2Q 2026 : 마이크론(19%) > 삼성전자(16%) > SK하이닉스(13%)
    4Q 2026 : SK하이닉스(34%) > 삼성전자(31%)  [역전 달성]

    시장이 이 뉴스에 뜨겁게 반응하는 이유는 단순한 기술 진척을 넘어, 경쟁사 대비 느렸던 최선단 공정에서 빠르게 역전에 성공했으며, 이것이 CGS(매출원가) 절감 및 HBM4E 시장 독점적 주도권으로 직결되기 때문입니다.

    4. 세대별 기술 특징 및 수치 비교 (1x부터 1c까지)

    D램 미세화 과정에서 발생한 핵심 변곡점과 세대별 기술적 특징을 아래 표로 종합 정리했습니다.

    세대선폭 범위 (추정)양산 시점핵심 기술 변곡점 및 공학적 특징
    1x (1세대)18 ~ 19nm2016년ArFi(불화아르곤 수경) 노광 기반, 쿼드러플 패터닝(QSA) 등 다중 패터닝 한계 진입
    1y (2세대)16 ~ 17nm2017년회로 물리적 한계 대응, HKMG(High-K Metal Gate) 소재 일부 도입으로 누설 전류 차단 시작
    1z (3세대)14 ~ 15nm2019년ArFi 기술의 극한. D램 내부 셀 캐패시터 높이를 올리는 3D 구조(High Aspect Ratio) 본격화
    1a (4세대)13 ~ 14nm2021년EUV(극자외선) 노광 공정 최초 도입. 삼성전자·SK하이닉스가 레이어 1~5개에 EUV 적용
    1b (5세대)12 ~ 13nm2023년High-K 신소재 적용 확대 및 HKMG 트랜지스터 적용. HBM3E의 핵심 주력 공정
    1c (6세대)11 ~ 12nm2024년~EUV 레이어 수 대폭 확대. 1b 대비 비트 생산성 30% 이상 향상, HBM4E 표준 공정

    5. 현장 엔지니어 관점에서 본 3가지 핵심 차이점

    엔지니어링 관점에서 1x~1z 세대와 1a~1c 세대를 가르는 명확한 기술적 차이는 다음 3가지로 압축됩니다.

    [엔지니어링 3대 핵심 차이점]
    1. 노광 장비: ArFi (멀티패터닝) ➔ EUV (싱글/단순 패터닝으로 공정 단축)
    2. 물리적 한계: HAR 캐패시터 높이 증가 + HKMG 신소재로 누설 전류(Leakage) 차단
    3. 생산성/효율: 웨이퍼당 Net Die 30% 증가 + 전력 소비 20% 저감
    

    ① 노광 장비의 세대교체 (ArFi vs EUV)

    • 1x ~ 1z 세대 (ArFi 시대): 빛의 파장이 193nm인 불화아르곤 수경(ArF Immersion) 장비를 사용했습니다. 회로 회선이 빛의 파장보다 훨씬 얇다 보니 회로를 3~4번 나뉘어 그리는 ‘멀티 패터닝’ 방식을 써야 했고, 이는 마스크 수의 폭증과 공정 복잡도 상승을 유발했습니다.
    • 1a ~ 1c 세대 (EUV 시대): 파장이 13.5nm에 불과한 극자외선(EUV) 장비가 투입되었습니다. 멀티 패터닝으로 여러 번 그릴 회로를 단 한 번의 EUV 노광으로 정밀하게 인쇄할 수 있게 되었습니다. 1c 공정으로 갈수록 EUV 레이어 적용 개수가 획기적으로 늘어납니다.

    ② 물리적 한계 극복 (Capacitor & Leakage Current)

    D램은 1개의 트랜지스터(T) + 1개의 캐패시터(C)로 구성됩니다. 미세화가 진행될수록 두 가지 물리 법칙의 한계가 찾아옵니다.

    • 캐패시터 용량 부족: 칩이 작아지면 전하를 담는 캐패시터의 바닥 면적이 줄어들어 데이터가 유실됩니다. 이를 막기 위해 캐패시터를 마천루처럼 위로 높게 올리는 기술(High Aspect Ratio)이 적용되었습니다.
    • 누설 전류(Leakage Current): 회로 간격이 좁아지며 전자가 인접 회로로 넘어가 버리는 현상이 발생합니다. 이를 통제하기 위해 1y/1b 세대부터 기존 절연체 대신 HKMG(High-K Metal Gate) 신소재를 게이트에 도입했습니다.

    ③ 웨이퍼당 비트 생산성(Bit Density)과 전력 효율

    • 칩 크기(Die Size) 감소: 동일한 12인치 웨이퍼에서 추출 가능한 칩 개수가 약 20~30% 증가합니다.
    • 전력 소비 저감: 동작 전압(VDD)을 낮출 수 있어 전력 효율이 15~20% 개선됩니다.
    • 고속 데이터 전송: 1c 공정에서는 핀당 16Gbps 이상의 고속 동작 시에도 신호 간섭(Noise)이 적습니다.

    6. 개발 완료 후 지금까지 생산 확대를 미뤘던 전략적 배경

    1c 공정 기술은 이미 2024년에 개발이 완료되었음에도 불구하고, SK하이닉스가 2026년 상반기까지 보수적인 생산 기조를 유지했던 이유는 다음과 같습니다.

    ① 1b D램의 강력한 ‘캐시카우’ 및 수율 안정성

    2024년부터 2026년 상반기까지 SK하이닉스의 주력 실적원은 1b D램 기반 HBM3E였습니다. 1b 공정은 이미 양산 수율이 80~90% 이상 확보되어 압도적인 고마진을 내고 있었습니다. 반면, 최선단 1c 공정은 초기 라인 구축 및 수율 확보에 막대한 비용이 듭니다. 1b로 시장을 독점하는 상황에서 굳이 무리하게 1c로 전환하여 수율 위험(Yield Risk)을 감수할 이유가 없었습니다.

    ② HBM4 전략의 ‘안정성 최우선’ 기조

    HBM4 시장 진입 당시 경쟁사는 초기 1c 공정을 무리하게 조기 도입하려다 초기 수율 확보 지연을 겪은 반면, SK하이닉스는 코어 다이에 이미 검증된 1b 공정과 Advanced MR-MUF 패키징 기법을 고수하여 시장 리더십을 공고히 했습니다.

    ③ CapEx 효율화 및 수율 안정화

    1c 공정은 EUV 멀티패터닝 및 미세 패턴의 누설 전류 제어가 극도로 어렵습니다. 파일럿 라인의 샘플 완성 단계와 월 수만 장 규모의 상업적 양산 사이에는 수율 곡선(Ramp-up Curve)을 안정적으로 올리는 가다듬기의 시간이 필수적이었습니다.

    7. 1c D램 이후의 한계(1d, 0a)와 3D DRAM으로의 패러다임 전환

    현재 D램은 2D 평면상에서 회로 선폭을 줄이는 미세화를 지속해 왔으나, 1c(11~12nm)를 지나 1d(10nm 극반) 및 0a(9nm 진입) 세대에 다다르면 2D D램 구조는 완전한 물리적·경제적 한계 벽에 부딪히게 됩니다.
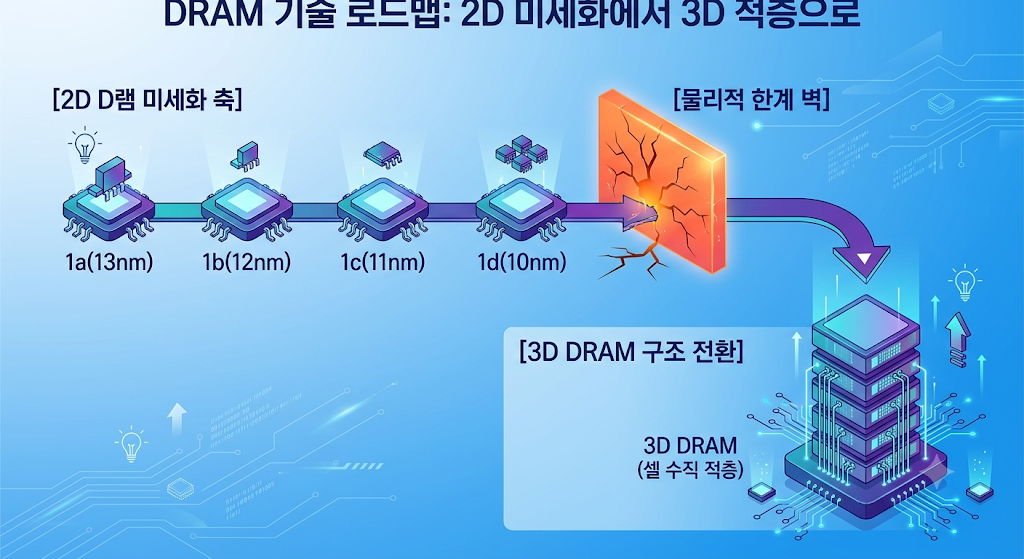
    1d(10nm) 공정이 마주한 3대 물리적 장벽

    1. 캐패시터 종면비(Aspect Ratio) 한계: 1b/1c 공정의 캐패시터 종면비(높이 대 가로 비율)는 이미 100:1에 달합니다. 1d 공정에 다다르면 종면비가 120:1~130:1까지 치솟아, 제조 도중 기둥이 쓰러지거나 붙어 버리는 구조적 붕괴(Pillar Leaning)가 발생합니다.
    2. 누설 전류와 터널링 현상: 회로 간격이 수 나노미터 수준으로 좁아지면 전자가 옆 셀로 넘어가 버리는 양자 터널링(Quantum Tunneling) 현상이 심화되며 신호대잡음비(SNR)가 급격히 악화됩니다.
    3. 스케일링 에로스(Scaling Eros): EUV 다중 패터닝 도입으로 비싼 노광 장비 사용 횟수가 늘어나, “공정을 미세화해도 칩당 생산 단가가 떨어지지 않는” 경제적 한계선에 도달합니다.

    3D DRAM이란 무엇인가?

    NAND 플래시가 평면 구조의 한계를 극복하기 위해 3D V-NAND로 전환했던 것처럼, D램 역시 평면에 놓여 있던 트랜지스터와 캐패시터를 수직으로 90도 세우는 구조 변혁을 준비하고 있습니다.

    • Vertical Channel Transistor (VCT): 평면 위에 눕혀져 있던 트랜지스터 게이트를 수직으로 세워 채널 길이를 확보함으로써 누설 전류를 억제합니다.
    • Oxide Semiconductor (IGZO): 실리콘(Si) 채널 대신 누설 전류가 수만 분의 일 수준으로 적은 인듐-갈륨-아연 산화물(IGZO) 신소재를 적용합니다.
    [3D DRAM 기술 전환 예상 로드맵]
    2026 ~ 2027년 : 2D 평면 D램의 마지막 세대(1d 공정) 양산 및 VCT 부분 검증
    2027 ~ 2028년 : 최초의 3D DRAM 구조 파일럿 샘플 공개 (10~20단 적층)
    2029 ~ 2030년 : 메인스트림 상용화 (서버용 D램 및 차세대 HBM5 이상에 전면 적용)
    

    8. 투자 가이던스: 단기 및 중장기 매매 전략

    30년 차 애널리스트의 관점에서 이번 1c D램의 성공적인 램프업과 역전 스토리가 반도체 포트폴리오에 주는 시사점을 정리해 드립니다.

    [투자 전략 핵심 요약]
    * 단기 관점 (6개월~1년): 4Q 1c 비중 역전(34%) ➔ Blended ASP 상승 & 마진 개선 ➔ 주가 Re-rating
    * 중장기 관점 (2년~5년): HBM4E 시장 주도권 ➔ 3D DRAM 패러다임 선점 ➔ AI 구조적 성장주 평가
    

    1) 단기 관점 (6개월 ~ 1년)

    • Valuation Re-rating 트리거: 시장의 우려와 달리 2026년 4분기 1c 비중 34% 확대를 통한 경쟁사 역전이 가시화되면, 디스카운트 요소가 해소되며 강력한 주가 재평가가 전개될 것입니다.
    • 영업이익률(OPM) 상향: 1c 공정은 1b 대비 비트 생산성이 30% 이상 높습니다. 동일한 CapEx 내에서 출하량이 크게 늘어 단위당 CGS가 절감되므로 하반기 실적 컨센서스가 상향 조정됩니다.
    • Action: 3분기~4분기 1c 램프업 데이터가 확인되는 시점마다 단계적 비중 확대(Overweight) 전략이 유효합니다.

    2) 중장기 관점 (2년 ~ 5년)

    • HBM4E 시장 독점적 위치: 2027년 HBM4E부터는 1c 공정이 필수 스펙입니다. 2026년 하반기에 1c 양산을 안착시킨 SK하이닉스가 HBM4E 시장의 주도권을 움켜쥐게 됩니다.
    • 3D DRAM 시대의 진입장벽: 1c 공정에서 축적한 비트 밀도 효율화 능력과 수율 컨트롤 역량은 2028년 이후 펼쳐질 3D DRAM 시대에서도 막강한 경쟁력이 됩니다.
    • Action: 메모리 반도체를 단순 경기 순환주가 아닌 ‘AI 구조적 성장주’로 재인식하고, HBM4E 양산 초입인 2027년까지 긴 호흡으로 보유할 가치가 충분합니다.

    9. 밸류체인(소부장) 수혜주 상세 분석

    1c D램 공정 전환(EUV 레이어 확대)과 3D DRAM 시대로의 이행 과정에서 직간접적 수혜를 입을 핵심 소부장 기업 분석입니다.

    ① EUV & 노광 공정 생태계

    • SNS텍: 1c 공정부터 EUV 레이어 적용 수가 폭증하면서 웨이퍼 오염을 막는 EUV 펠리클 소모량이 비례하여 증가합니다. 투과율 90% 이상 고출력 펠리클 공급에 따른 강력한 모멘텀을 보유하고 있습니다.
    • 파크시스템스: 회로 선폭이 11~12nm 수준으로 줄어들면 기존 광학 장비로는 3D 패턴 결함을 검출하기 어렵습니다. 원자력 현미경(AFM) 글로벌 1위 기업으로 수율 잡기의 필수 수혜주입니다.
    • 동진쎄미켐: EUV 및 ArFi용 포토레지스트(PR)를 국내 메모리 양사에 모두 공급하고 있어, 1c 출하량 증가에 가장 정직하게 실적이 연동되는 소재 기업입니다.

    ② ALD 증착 & High-K 신소재

    • 주성엔지니어링: D램 캐패시터 유전체 및 게이트용 High-K ALD(원자층증착) 장비의 글로벌 리더로, 1c 공정 고종면비 구조 구현의 핵심 파트너입니다.
    • 유진테크: SK하이닉스 D램 메인 라인의 증착 장비 과점 공급사로, 4분기 1c 비중 확대(34%)에 따른 장비 입고 수혜가 매우 직관적으로 나타날 기업입니다.
    • 솔브레인 / 덕산테코피아: 미세화에 따른 누설 전류 차단용 High-K 전구체(Precursor) 및 초고순도 식각액을 공급하여 안정적인 고마진을 유지합니다.

    ③ 초고난도 식각 및 3D 전환 관련

    • 케이씨텍: D램 미세화 및 적층 구조 가공 시 필수적인 CMP(화학기계적 연마) 장비와 슬러리 소재를 동시 공급합니다.
    • 티씨케이 / 하나머티리얼즈: High Aspect Ratio 식각 공정의 플라즈마 고에너지 환경에서 견디는 SiC(실리콘 카바이드) 링 소모품 교체 수요가 지속적으로 확대됩니다.

    10. 결론 및 포트폴리오 운용 제언

    SK하이닉스의 1c D램 양산 속도 조절은 “기술이 부족해서 느렸던 것”이 아니라, “1b 공정으로 고수익을 극대화하는 동시에 1c 양산 수율을 완전하게 가다듬은 실리적 승리”였습니다.

    2026년 하반기부터 펼쳐질 1c 생산 비중의 급격한 상승(13% → 34%)은, 1c 공정이 완벽히 검증된 양산 기술로 전환되었음을 의미합니다. 이는 HBM4E 시장의 절대적 주도권 확보와 범용 D램에서의 원가 절감이라는 두 마리 토끼를 모두 잡는 계기가 될 것입니다.

    포트폴리오 구성 가이던스

    • 메모리 섹터 구성: SK하이닉스(60%) : 핵심 EUV/증착 소부장(30%) : 삼성전자(10%)
    • 소부장 바스켓 추천: [유진테크/주성엔지니어링 (증착 장비 1종)] + [SNS텍/솔브레인 (EUV/소재 1종)]
    • 핵심 리스크 모니터링: 4분기 실적 발표 시 1c 초기 램프업 과정에서의 수율 안정성 및 마진 훼손 여부 점검 필요.

    하반기 1c D램 램프업 가속화를 바탕으로 한 SK하이닉스 및 핵심 소부장 밸류체인 중심의 비중 확대(Strong Buy) 전략을 권고합니다.

    관련기사:

    https://biz.chosun.com/it-science/ict/2026/09/07/V7UWTGBE45GZ5LCMWXD3C5RQAQ
  • [2026.05.30]HBM4와 HBM4E 대격변, 삼성의 ALE 공법 판도 변화와 반도체 밸류체인 투자 가이드

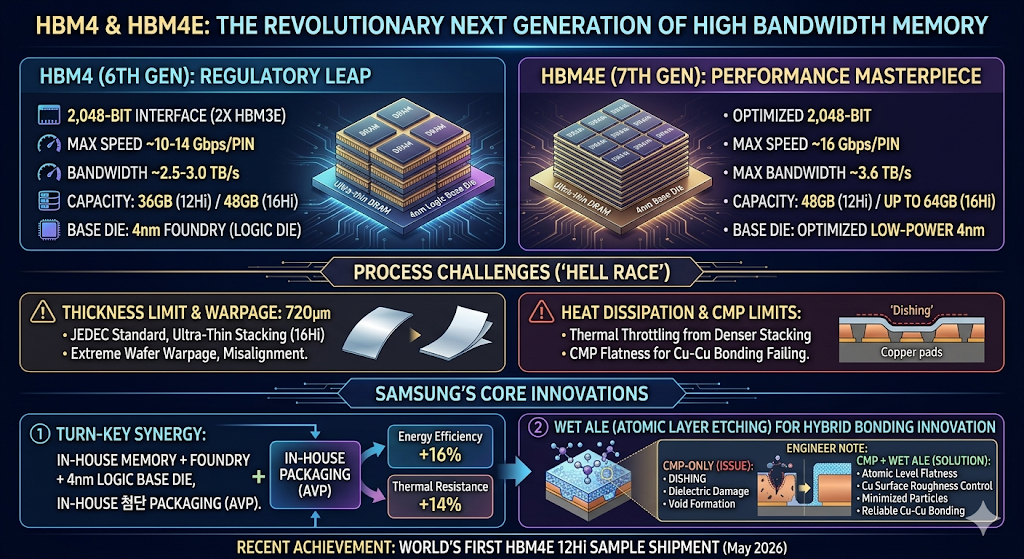
    차세대 HBM 기술 중 HBM4 & HBM4E 기술 비교 및 삼성 혁신 인포그래픽 상세 대체 텍스트
[전체 구성 요약]
이 인포그래픽은 어두운 배경에 파란색, 보라색, 금색 액센트를 사용한 현대적인 디지털 스타일로 디자인되었으며, 크게 네 부분으로 나뉩니다. 상단은 HBM4와 HBM4E의 세대별 성능 및 사양 비교, 중앙은 제조 공정상의 난제('지옥의 레이스'), 하단은 삼성전자의 핵심 혁신 기술(턴키 시너지 및 습식 ALE 하이브리드 본딩), 그리고 최하단은 최근 성과(세계 최초 HBM4E 12단 샘플 출하)를 다룹니다.

[상단: HBM4 & HBM4E 세대별 기술 비교]
두 개의 세로 열이 HBM4(6세대)와 HBM4E(7세대)를 비교합니다.

왼쪽 열: HBM4 (6TH GEN): REGULATORY LEAP (규격의 도약)

아이콘과 텍스트로 구성된 사양 리스트:

2,048-BIT INTERFACE (HBM3E 대비 2배 확장)

핀당 최대 속도 ~10-14 Gbps

단일 스택 대역폭 ~2.5-3.0 TB/s

용량: 36GB (12단) / 48GB (16단)

베이스 다이 공정: 4nm 파운드리 (로직 다이)

일러스트레이션: 4나노 로직 베이스 다이 위에 여러 층의 D램이 쌓여 있는 HBM4 칩 스택 구조. 'Ultra-thin DRAM'과 '4nm Logic Base Die' 라벨이 있습니다.

오른쪽 열: HBM4E (7TH GEN): PERFORMANCE MASTERPIECE (성능의 걸작)

아이콘과 텍스트로 구성된 사양 리스트 (HBM4 대비 향상된 수치는 굵게 표시):

2,048-BIT INTERFACE 기반 최적화 및 속도 향상

핀당 최대 속도 ~16 Gbps

단일 스택 최대 대역폭 ~3.6 TB/s

용량: 48GB (12단) / 최대 64GB (16단)

베이스 다이 공정: 파운드리 4나노 고도화 및 저전력 설계

일러스트레이션: 더 얇은 D램 층이 4나노 베이스 다이 위에 더 촘촘하게 쌓여 있는 구조. 'Ultra-thin DRAM'과 '4nm Base Die' 라벨이 있으며, HBM4보다 더 밀도가 높음을 시각적으로 보여줍니다.

[중앙: PROCESS CHALLENGES ('HELL RACE') - 공정 난제]
두 개의 패널이 기술적 한계를 설명합니다.

왼쪽 패널: ② THICKNESS LIMIT & WARPAGE: 720㎛ (두께 한계 및 휨 현상)

세부 설명: JEDEC 표준 규격 유지 (720㎛), 초고적층(16단)으로 인한 극도의 칩 박막화, 웨이퍼의 종잇장 같은 휨(Warpage) 현상 및 패턴 뒤틀림(Misalignment).

일러스트레이션: 두 개의 얇은 웨이퍼 조각이 서로 다른 방향으로 휘어지는 모습을 시각화한 다이어그램.

오른쪽 패널: ② HEAT DISSIPATION & CMP LIMITS (열 방출 및 CMP 한계)

세부 설명: 촘촘한 적층으로 인한 서멀 스로틀링(과열), 하이브리드 본딩(Cu-Cu)을 위한 CMP 평탄화 공정의 한계.

일러스트레이션: 칩 표면의 구리 패드(Copper pads) 접합 단면 다이어그램. 기존 CMP 공정만 사용 시 구리 패드 표면이 푹 꺼지는 '디싱(Dishing)' 현상을 붉은색 경고선으로 표시했습니다.

[하단: SAMSUNG'S CORE INNOVATIONS - 삼성전자의 핵심 혁신]
두 개의 패널이 삼성의 독창적인 해결책을 설명합니다.

왼쪽 패널: ① TURN-KEY SYNERGY (턴키 시너지)

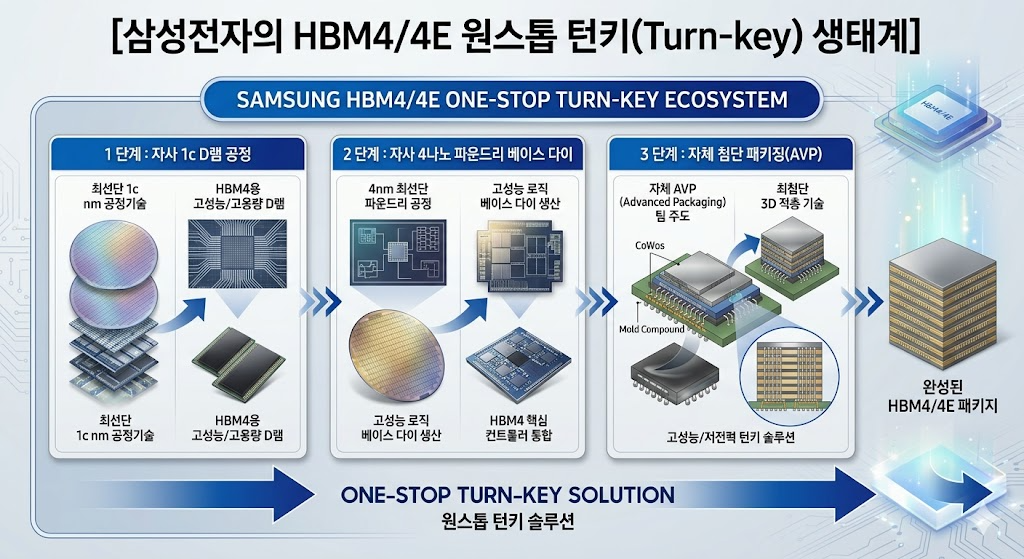
세부 설명: 자체 메모리(1c D램) + 자체 파운드리 4나노 로직 베이스 다이 + 자체 첨단 패키징(AVP)의 융합 전략.

일러스트레이션: 텍스트 박스들을 화살표로 연결한 프로세스 흐름도: 'IN-HOUSE MEMORY + FOUNDRY 4nm LOGIC BASE DIE'가 'IN-HOUSE 첨단 PACKAGING (AVP)'과 결합합니다. 'IN-HOUSE PACKAGING (AVP)'에서 두 개의 분기 화살표가 성과를 보여줍니다: "Energy Efficiency +16%", "Thermal Resistance +14%".

오른쪽 패널: ② WET ALE (ATOMIC LAYER ETCHING) FOR HYBRID BONDING INNOVATION (하이브리드 본딩 혁신을 위한 습식 원자층 식각)

일러스트레이션 및 텍스트: 중앙에는 'WET ALE' 공정의 분자 수준 식각 메커니즘을 시각화한 다이어그램이 있습니다.

'ENGINEER NOTE' 삽입 박스: 하이브리드 본딩 구리 접합 단면 비교 다이어그램.

왼쪽 (CMP-ONLY (ISSUE)): 물리적 CMP만 사용 시 구리 패드 표면의 디싱(Dishing) 및 절연층(Dielectric) 손상, 빈틈(Void) 발생으로 인한 불량을 보여줍니다.

오른쪽 (CMP + WET ALE (SOLUTION)): ALE 공법 도입 시 원자 단위 평탄화, 구리 표면 거칠기 완벽 제어, 파티클(Minimizes Particles) 감소, 신뢰성 높은 Cu-Cu 본딩을 보여줍니다.

[최하단: RECENT ACHIEVEMENT - 최근 성과]

텍스트: "RECENT ACHIEVEMENT: WORLD'S FIRST HBM4E 12Hi SAMPLE SHIPMENT (May 2026)" (최근 성과: 세계 최초 HBM4E 12단 샘플 출하, 2026년 5월)

일러스트레이션: 작은 지구 아이콘과 함께 전 세계로 뻗어 나가는 성과를 시각화했습니다.

이 인포그래픽은 HBM4와 HBM4E의 차이를 명확히 하고, 공정의 한계를 극복하기 위해 삼성이 어떻게 턴키 역량과 독창적인 ALE 공법을 활용했는지를 논리적으로 보여줍니다.

    최근 HBM(고대역폭 메모리) 시장의 기술 전환 속도는 가장 역동적입니다. AI 반도체 시장이 폭발하면서 메모리는 더 이상 단순한 ‘저장소’가 아니라 전체 시스템의 성능을 결정짓는 ‘핵심 열쇠’가 되었습니다.

    최근 시장에서 가장 뜨거운 화두인 HBM4(6세대)와 HBM4E(7세대)는 단순히 세대 이름만 바뀐 마이너 업그레이드 수준이 아닙니다. 이것은 반도체 미세공정의 물리적 한계와 패키징 패러다임의 전면적인 대전환을 담고 있는 거대한 기술적 변곡점입니다. 특히 최근 삼성전자가 2026년 5월 업계 최초로 성공시킨 4나노 베이스 다이 기반 HBM4E 12단 샘플 출하 소식은 시장의 판도를 단숨에 뒤흔드는 메가톤급 이벤트입니다.

    오늘 포스팅에서는 현업 엔지니어의 날카로운 기술적 시각과 으로 HBM4/4E의 구조적 차이, 극악의 공정 난이도, 삼성전자의 독보적인 신공법, 그리고 국내외 핵심 밸류체인 기업들의 투자 향방까지 단 한 글자도 놓칠 수 없는 깊이 있는 분석을 전해드립니다.

    1. HBM4 vs HBM4E 기술적 핵심 차이와 대격변

    기존 HBM3E까지의 패니그라피(Planography) 구조에서는 D램을 얼마나 안정적으로 많이 쌓아 올리느냐에 모든 역량이 집중되었습니다. 그러나 HBM4 세대부터는 칩의 패러다임 자체가 완전히 바뀝니다. AI 가속기(GPU, ASIC 등)와 최하단에서 직접 맞닿아 두뇌 역할을 보조하는 ‘베이스 다이(Base Die, 혹은 로직 다이)’ 설계가 기존의 D램 공정에서 파운드리 선단 공정으로 전환되는 대격변이 일어났기 때문입니다.

    HBM4와 HBM4E는 이 강력한 파운드리 베이스 다이 체제 위에서 성능과 용량을 극대화한 구조적 차이를 가집니다. 두 제품의 핵심 사양을 직관적으로 비교해 드리겠습니다.

    HBM4 vs HBM4E 기술 사양 비교

    항목HBM4 (6세대)HBM4E (7세대)
    인터페이스 대역폭2,048-bit (HBM3E 대비 2배 확장)2,048-bit 기반 최적화 및 속도 향상
    핀당 데이터 전송 속도최대 10~14 Gbps 수준최대 16 Gbps 구현
    단일 스택 최대 대역폭초당 약 2.5TB ~ 3.0TB초당 최대 3.6TB
    용량 (12단 / 16단)36GB / 48GB48GB (12단) / 최대 64GB (16단)
    적용 D램 미세공정1c D램 (10나노급 6세대)1c D램 기반 고밀도 설계 및 최적화
    베이스 다이 공정파운드리 4나노 (4nm) 공정 적용파운드리 4나노 공정 고도화 및 저전력 설계

    HBM4: ‘규격의 대전환’을 이룬 6세대 이정표

    HBM4는 베이스 다이를 4나노 파운드리 선단 공정으로 전면 교체하고, 데이터를 주고받는 입출력(I/O) 통로인 인터페이스 폭을 기존 1,024-bit에서 2,048-bit로 정확히 2배 확장한 모델입니다. 도로의 차선이 2배로 넓어진 것과 같으므로, 데이터 병목 현상을 근본적으로 해결하는 구조적 초석이 됩니다.

    HBM4E: 극한의 성능을 쥐어짜 낸 7세대 마스터피스

    HBM4E는 안정화된 4나노 베이스 다이 생태계 위에서 내부 아키텍처를 극단적으로 튜닝한 확장형(Extended) 모델입니다. 핀당 속도를 무려 16Gbps까지 끌어올려 단일 스택 기준 초당 3.6TB라는 경이로운 대역폭을 완성했습니다.

    특히 용량 측면에서의 도약이 압도적입니다. 초고밀도 설계를 통해 12단 적층만으로 기존 16단 수준인 48GB를 구현해 냈으며, 향후 등장할 16단 구조에서는 단일 패키지 기준 64GB라는 초대형 용량을 확보하게 됩니다. 이는 LLM(거대언어모델)을 구동하는 초거대 AI 데이터센터 인프라의 가동 효율을 극대화하는 핵심 스펙입니다.

    2. 공정 난이도 분석: 왜 지옥의 레이스인가?

    엔지니어 관점에서 HBM4와 HBM4E 공정이 ‘지옥의 레이스’라고 불리는 이유는 반도체 물리학이 허용하는 마지막 임계 영역에 도달했기 때문입니다. 제조사들은 크게 두 가지 거대한 기술적 장벽과 마주하고 있습니다.

    ① ‘두께의 한계’와 물리적 제어 (Warpage 문제)

    국제반도체표준협협기구(JEDEC)의 표준 규격에 따르면, HBM 패키지 전체의 두께는 720㎛(마이크로미터) 이하로 엄격히 제한됩니다. 기존 HBM3E 8단이나 12단을 쌓을 때와 동일한 두께 규격 안에 HBM4/4E 공정에서는 12단, 나아가 16단의 D램을 구겨 넣어야 합니다.

    이를 위해서는 단일 D램 칩의 두께를 수십 마이크로미터 수준으로 가공해야 합니다. 칩이 머리카락보다 얇아질 정도로 극단적으로 깎여 나가기 때문에 다음과 같은 치명적인 문제가 발생합니다.

    • Warpage, 휨 현상: 열팽창 계수 차이로 인해 웨이퍼와 칩이 종잇장처럼 휘어지는 현상이 극대화됩니다.
    • 패턴 뒤틀림: 칩이 휘어지면서 수천 개의 미세 통로 위치가 뒤틀려 상하층 칩의 회로가 서로 어긋나는 불량이 속출합니다.

    ② 열 방출과 CMP(화학기계적 연마)의 한계

    칩의 두께가 얇아지고 적층 수가 늘어나 밀도가 한계까지 치솟으면 발열 제어는 불가능에 가까워집니다. 전력 소비가 집중되는 베이스 다이 위에 D램 16층이 촘촘히 얹히면 내부에서 발생한 열이 외부로 빠져나가지 못하고 갇히게 됩니다. 이는 결국 소자의 신뢰성을 파괴하고 시스템을 멈추게 하는 서멀 스로틀링(Thermal Throttling) 현상으로 직결됩니다.

    또한, 16단 이상의 구조에서는 기존의 미세 돌기(마이크로 범프) 방식으로 칩을 연결하는 데 한계가 있어, 칩과 칩의 구리(Cu) 패드를 분자 결합 수준으로 완전히 밀착시키는 하이브리드 본딩(Hybrid Bonding) 기술이 필수적으로 요구됩니다. 이 하이브리드 본딩을 성공시키려면 접합 표면의 평탄도가 원자 단위 수준으로 매끄러워야 합니다. 하지만 기존의 물리·화학적 연마 방식인 CMP(Chemical Mechanical Planarization) 공정은 이미 미세화의 물리적 한계치에 다다라 수율 확보의 거대한 걸림돌이 되어 왔습니다.

    3. 삼성전자가 성공한 핵심 공법 분석

    이러한 지옥 같은 난이도 속에서 삼성전자는 시장의 우려를 불식시키고 판도를 바꾸는 승부수를 던졌습니다. 바로 “원스톱 메모리-파운드리 융합 전략”과 “습식 ALE 공법을 통한 패키징 기술 혁신”입니다. 이 독창적인 돌파구를 통해 최근 세계 최초 HBM4E 12단 샘플 공급이라는 쾌거를 이루어냈습니다.

    ① ‘자체 4나노 베이스 다이’와 저전력 설계의 시너지 (IDM의 귀환)

    경쟁사들이 설계 자산의 한계로 인해 베이스 다이 제조를 외부 파운드리(TSMC)에 전적으로 의존하는 구조적 약점을 가진 반면, 삼성전자는 세계 최고 수준의 메모리 기술(1c D램)과 파운드리 선단 공정(4나노)을 한 지붕 아래에서 동시에 수행할 수 있는 유일한 종합 반도체 기업(IDM)입니다.

    삼성이 거둔 기술적 성과의 핵심은 다음과 같습니다.

    • 전력 분배(Power Distribution) 아키텍처 최적화: 로직 다이 내부 전력 공급 선로를 혁신적으로 전면 재설계했습니다. 고부하 연산 시 특정 영역에 전력이 집중되어 발생하는 핫스폿(Hot-spot)을 근본적으로 분산했습니다.
    • 에너지 효율 16% 개선: 최적화된 저전력 설계 덕분에 작동 전력을 전작 대비 16% 감축하는 데 성공했습니다.
    • 열저항 특성 14% 이상 확보: 방열에 최적화된 내부 패키지 재료 기술과 설계를 접목하여, 12단·16단 구조에서도 스로틀링 없이 안정적으로 클럭을 유지할 수 있는 내구성을 확보했습니다.

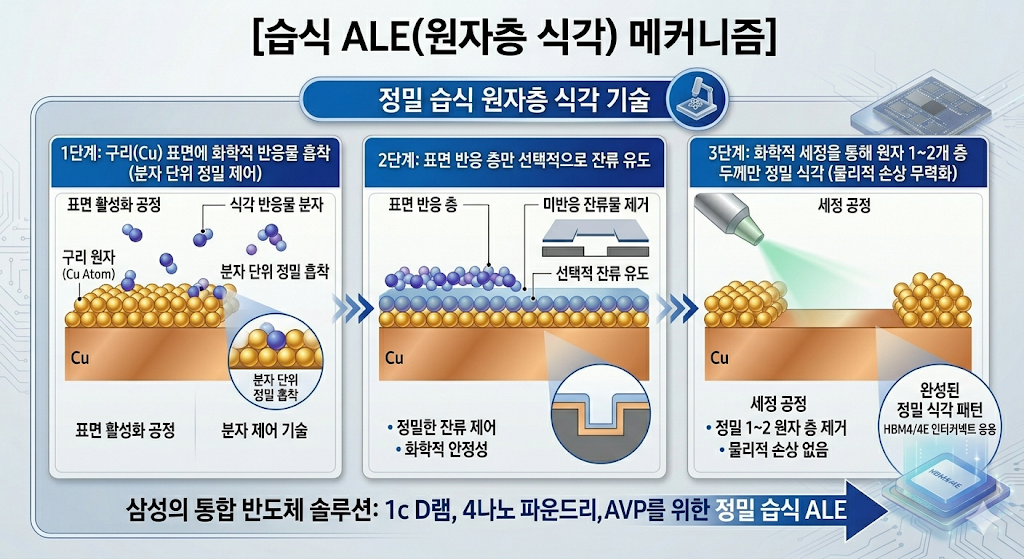
    ② 신의 한 수: ALE(원자층 식각) 공법 도입을 통한 하이브리드 본딩 혁신

    하이브리드 본딩 공정의 핵심은 구리(Cu) 전극 패드와 절연층(SiO2)의 표면 높이를 완벽하게 일치시키는 것입니다. 하지만 구리와 절연층은 물질의 단단함(경도)이 완전히 다릅니다. 이 때문에 기존처럼 기계적으로 문질러 깎아내는 CMP(연마) 공정에만 의존하면 심각한 부작용이 발생했습니다.

    기존 CMP 공정의 고질적 한계: 디싱(Dishing) 현상

    상대적으로 무른 구리 표면이 절연층보다 과도하게 파여 나가 밥그릇 모양으로 푹 꺼지는 디싱(Dishing) 현상이 발생합니다. 이 상태로 칩을 맞붙이면 구리 패드 사이에 미세한 빈틈(Void)이 생겨 전 신호가 끊기거나 접합 불량으로 이어져 초기 수율이 처참하게 무너집니다.

    삼성전자는 연마 패드로 갈아내는 기계적 공정의 의존도를 획기적으로 낮추는 대신, 습식 ALE(Atomic Layer Etching, 원자층 식각) 기술을 세계 최초로 패키징 공정에 전면 도입하는 정면 돌파를 선택했습니다.

    이 ALE 공법 도입이 반도체 패키징 역사에 남을 혁신인 이유는 세 가지입니다.

    1. 절연층 데미지 원천 차단: 거친 기계적 연마를 최소화하므로 연약한 초미세 절연막이 깨지거나 긁히는 손상을 완벽하게 방지합니다.
    2. 완벽한 표면 거칠기(Roughness) 제어: 구리 패드의 단면을 나노미터 단위 이하의 평탄도로 매끄럽게 다듬어 균일한 접합면을 형성합니다.
    3. 수율 확보와 소모품 비용 절감: 디싱 현상이 사라지며 하이브리드 본딩의 최대 약점이었던 접합 불량률을 획기적으로 낮추었습니다. 동시에 값비싼 초미세 연마 패드와 특수 슬러리(Slurry) 등 CMP 소모품 비용을 대폭 아낄 수 있게 되었습니다.

    4. 자산운용가 관점: 돈의 흐름(Capital Flow)과 수혜 밸류체인 분석

    투자자 관점에서 이 기술적 도약은 단순한 공학적 성과를 넘어, 수조 원의 자금이 어디로 이동할지 알려주는 완벽한 이정표입니다. 삼성전자의 HBM4E 12단 샘플 출하 및 합산 시가총액의 역사적 재평가는 시장의 주도권이 어디로 이동하고 있는지 명확히 보여줍니다.

    ① 삼성전자의 턴키(Turn-key) 역량 재평가

    과거 HBM3E 시장에서 삼성전자가 고전했던 근본 원인은 수율 저하와 발열 제어 실패였습니다. 그러나 HBM4 세대부터 게임의 룰은 패키징 공정 단독 레이스에서 ‘파운드리 선단 공정과 설계 능력의 결합’으로 완전히 이동했습니다.

    SK하이닉스는 HBM4용 베이스 다이를 제조하기 위해 대만 TSMC라는 외부 파운드리를 반드시 거쳐야 합니다. 이는 필연적으로 외주 가공 비용 증가와 지정학적 공급망 리스크(Geopolitical Risk)에 노출됨을 의미합니다. 반면 삼성전자는 자체 선단 파운드리를 가동하므로 공급 안정성과 마진율(OPM) 측면에서 비교할 수 없는 우위를 점하게 됩니다. 이번 HBM4E 샘플 출하 성공으로 양산성까지 검증되었으니, 메모리 패권 탈환은 시간문제입니다.

    ② ALE(원자층 식각) 도입이 가져올 장비 패러다임 변화

    삼성의 “CMP 의존도 축소 및 ALE 도입”은 반도체 장비 생태계의 판도를 완전히 바꿉니다. 하이브리드 본딩 시대로 진입하면서 전통 후공정의 핵심이었던 와이어 본딩, 일반 리플로우, 전통 다이싱 장비의 투자 매력도는 정체될 것입니다. 반면, 원자 단위 제어가 가능한 전공정 개념의 식각/증착 장비와 초미세 검사 장비사들의 가치는 폭등할 수밖에 없습니다.

    5. 수혜 기업 심층 분석 (Value Chain Search)

    삼성전자의 HBM4E 독주 체제 및 ALE 기반 하이브리드 본딩 도입으로 직접적인 수혜를 입으며 대규모 낙수효과를 누릴 국내 핵심 기업들을 선별했습니다.

    국산화 및 기술 패러다임 수혜 핵심 밸류체인

    기업명 (종목코드)관련 핵심 포트폴리오투자자 관점 관전 포인트
    삼성전자
    (005930)
    • HBM4/4E 자체 턴키 생산
    • 세계 최초 HBM4E 12단 출하
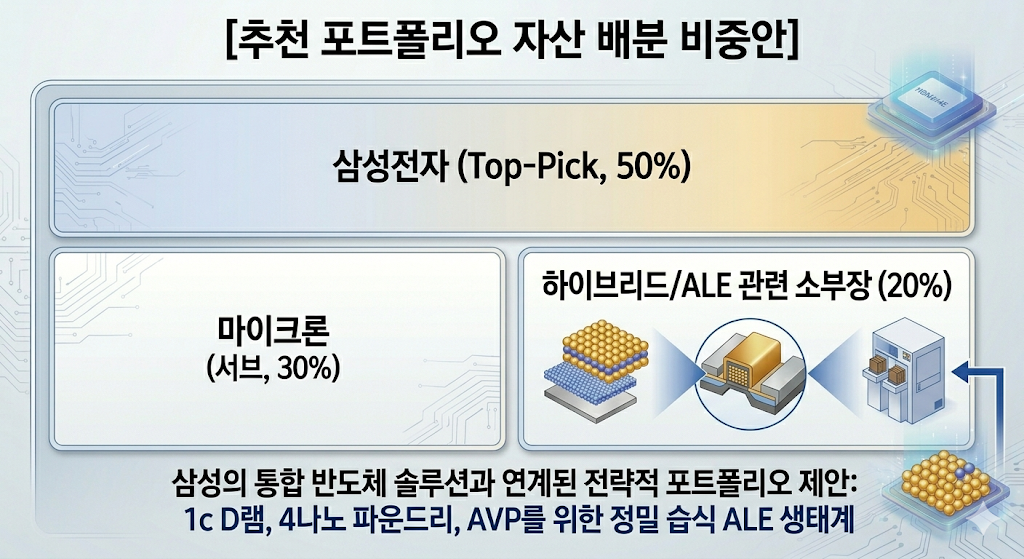
    • 대형주 Top-Pick. HBM 시장 패권 탈환 및 4나노 파운드리 가동률 상승 동시 수혜.
    • 엔비디아의 차세대 ‘베라 루빈 울트라(Vera Rubin Ultra)’ 탑재 가시화로 멀티플 재평가 진행 중.
    원익IPS
    (032940)
    • 반도체 증착 및 식각(Etch) 장비 제조
    • 원자층 증착(ALD)/식각(ALE) 국산화 선두
    • 삼성이 물리적 CMP 공정 비중을 줄이고 화학적·원자층 제어(ALE) 공정을 전면 확대할 때 가장 먼저 손을 잡는 독점적 전공정 파트너.
    • 기술 세대교체에 따른 장비 공급 단가(ASP) 상승 수혜 집중.
    가온칩스
    (394280)
    • 파운드리 디자인하우스 (DSP)
    • 4나노 베이스 다이 설계 자산(IP) 관리
    • 맞춤형(Custom) HBM4 시대에는 글로벌 빅테크(GPU 설계사)와 메모리 제조사 간의 미세 구조를 조율하는 디자인하우스의 역할이 필수적임.
    • 삼성 파운드리 4나노 생태계의 고성능 칩 수주 확대의 직접적 수혜주.
    HPSP
    (403870)
    • 고압 수소 어닐링 장비
    • 미세 공정 계면 결함 제어 고압 장비
    • 1c D램 미세화 및 4나노 베이스 다이의 초미세 트랜지스터 계면 결함을 치유하는 독점 장비 보유.
    • 하이브리드 본딩 시 구리-구리 접합부의 물리적 안정성을 극대화하는 열처리 공정에도 장비가 연결될 소지 다분.

    6. SK하이닉스 vs 마이크론: 반격의 무기와 생태계 전략

    삼성전자가 강력한 반격의 포문을 열었다고 해서, 지금까지 시장을 지배해 온 SK하이닉스가 무력하게 무너지거나 미국 정부의 전폭적인 지원을 받는 마이크론이 도태되지는 않을 것입니다. HBM4/4E 시대는 한 기업이 시장을 독식하기에는 AI 가속기 전체 시장의 파이 자체가 상상을 초월할 정도로 거대해졌기 때문입니다. 그들의 방어 전략과 밸류체인도 명확히 분석해야 균형 잡힌 투자가 가능합니다.

    ① SK하이닉스 (000660): “어제의 맹주, ‘TSMC-엔비디아 삼각동맹’의 저력”

    SK하이닉스는 HBM3/3E 시장을 선점하며 쌓아 올린 탄탄한 현금 동원력과 굳건한 고객사 신뢰를 무기로 삼습니다. 비록 삼성의 4나노 선제공격에 일격을 당했지만, 그들에게는 ‘에코시스템(생태계) 동맹’이라는 강력한 카드가 있습니다.

    • TSMC와의 원팀(One-Team) 플레이: 하이닉스는 HBM4 베이스 다이 생산을 TSMC의 5나노/4나노 선단 공정에 전량 위탁합니다. TSMC 파운드리의 신뢰성과 엔비디아 GPU 패키징(CoWoS) 공정과의 정합성은 이미 완벽하게 검증되어 있습니다. 맞춤형(Custom) HBM의 세부 커스터마이징 영역에서는 이 연합군의 최적화 속도가 뛰어난 효율을 발휘할 수 있습니다.
    • 어드밴스드 MR-MUF의 연장선: 하이닉스는 하이브리드 본딩으로 직행하기 전, 기존에 강점을 가졌던 액체 형태의 보호재를 주입하는 MR-MUF 공정을 극한으로 고도화하여 16단 적층까지 구현하는 투트랙 전략을 취하고 있습니다. 검증된 공정이기에 초기 양산 안정성 측면에서 리스크를 분산하는 효과가 있습니다.

    ⚠️ SK하이닉스계 진영 투자자 유의점

    하이닉스 HBM 성장의 일등공신인 한미반도체(042700, 듀얼 TC 본더 공급사)와 피에스케이홀딩스(031980, 리플로우 및 디스컴 장비 강자)는 여전히 견고한 실적을 낼 것입니다. 다만, 시장의 장기 패러다임이 하이브리드 본딩과 ALE 공정으로 넘어가는 속도가 빨라질수록, 전통적 본딩 장비사들의 밸류에이션(멀티플) 둔화 압력은 감내해야 합니다.

    ② 마이크론 테크놀로지 (MU): “미국 헤게모니의 최대 수혜자, 지정학적 치트키”

    마이크론은 미국의 반도체 자국주의(CHIPS Act) 보조금 수혜를 가장 크게 입으며 빅테크 기업들의 러브콜을 한 몸에 받고 있습니다.

    • 지정학적 다변화(Dual-Sourcing) 수혜: 엔비디아를 비롯한 빅테크(CSP) 기업들 입장에서 지정학적 리스크가 있는 아시아(한국, 대만) 외에 미국 본토에 거점을 둔 메모리 공급선은 대안이 없는 필수 선택지입니다. 기술 완성도가 다소 밀리더라도 일정 수준의 대규모 물량을 보장받는 독점적 구조 속에 있습니다.
    • 공정 건너뛰기의 명암: 마이크론은 1b 공정을 건너뛰고 HBM4부터 바로 1c D램 미세공정을 도입하겠다는 공격적인 로드맵을 제시했습니다. 성공 시 단숨에 격차를 좁히지만, 대만 파운드리에 베이스 다이를 위탁하는 구조적 복잡성 때문에 초기 수율 확보에 상당한 진통을 겪을 가능성이 큽니다. 리스크 테이킹 성향의 투자자라면 이오테크닉스(039030, 레이저 다이싱 장비)나 유진테크(084370, 전공정 ALD 장비) 등 마이크론 미세화 투자 낙수 기업 위주로 접근하는 것이 현명합니다.

    7. 30년차 애널리스트의 최종 투자 의견 및 포트폴리오 전략

    “단기적으로는 모멘텀 플레이, 중장기적으로는 기술 패러다임 전환(Shift)에 지갑을 열어라.”

    현재 HBM 시장은 ‘삼성전자의 기술 혁신을 통한 대반격’, ‘SK하이닉스의 삼각 동맹을 통한 영토 수성’, ‘마이크론의 미국 퍼스트 기반 정치적 수혜’가 얽힌 거대한 삼국지입니다. 투자자는 한쪽에만 맹목적으로 올인하기보다, 철저하게 기술적 비교우위와 시장의 자금 이동 경로에 맞춰 포트폴리오를 구성해야 합니다.

    HBM 삼국지 시대의 투자 전략 가이드

    1. 단기적 관점 (6개월 ~ 1년): 삼성전자 중심 비중 확대삼성전자의 HBM4E 12단 샘플 출하는 시장의 모든 의구심을 날려버리는 강력한 트리거입니다. 엔비디아의 차세대 초고성능 가속기 라인업인 ‘베라 루빈(Vera Rubin)’ 시리즈의 타임라인에 삼성이 가장 정교하게 맞물려 들어가고 있습니다. 주가가 단기 조정을 받을 때마다 삼성전자를 포트폴리오의 가장 든든한 축으로 적극 편입하는 전략이 유효합니다.
    2. 중장기적 관점 (3년 이상): 후공정의 전공정화(Middle-end)에 베팅하이브리드 본딩과 ALE(원자층 식각)의 도입은 후공정 패키징을 사실상 초미세 전공정 영역으로 흡수시켰습니다. 과거 HBM3E 단순 수혜주로 묶였던 리플로우나 일반 범핑 기업의 비중을 낮추십시오. 대신 원자층 수준의 제어력을 가진 전공정 식각/증착 장비사(원익IPS 등)와 파운드리 생태계 디자인하우스로 무게중심을 이동하는 ‘구조적 전환’을 지금부터 단호하게 실행해야 합니다.

    반도체 시장에서 영원한 승자도, 영원한 패자도 없습니다. 삼성이 종합반도체기업(IDM)의 강력한 시너지와 ALE 공법이라는 확실한 기술적 무기를 들고나온 만큼, 이번 반등 사이클은 과거 그 어떤 턴어라운드보다 깊고 길게 전개될 것입니다. 확신을 가지고 자산을 재편하셔도 좋은 타이밍입니다.

    💡관련 기사

    https://n.news.naver.com/mnews/article/023/0003979209