[태그:] 한화에어로스페이스

  • [2026.07.30]NASA 문베이스(Moon Base) 인프라 구축 총정리

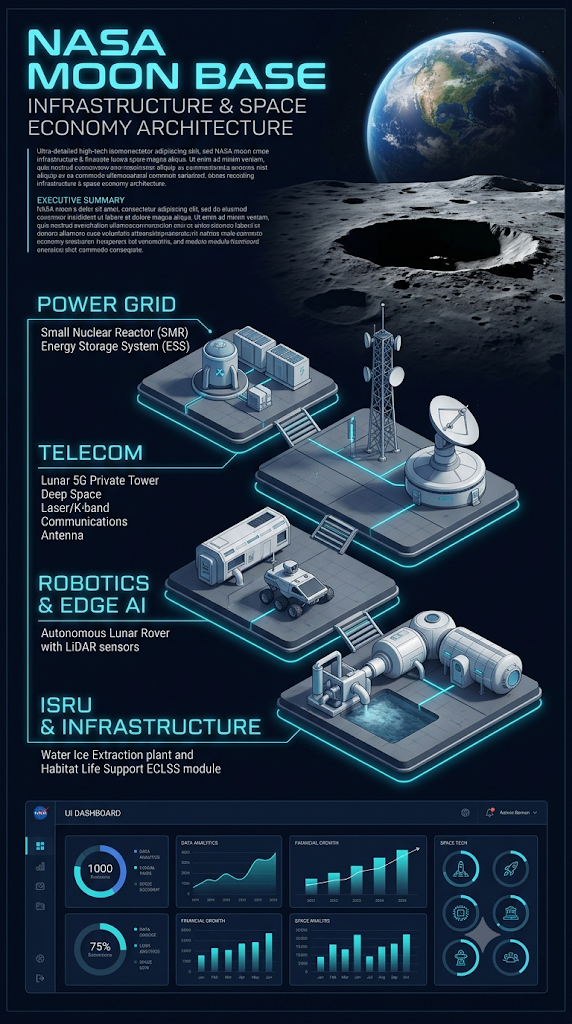
    High-tech isometric infographic poster about "NASA Moon Base(문베이스) Infrastructure & Space Economy Architecture". Dark space background with Earth and the Moon's south pole crater in the background. Ultra-detailed 3D isometric cutaway diagram of a lunar base settlement.

The architecture displays 4 connected main modular layers labeled with futuristic glowing typography:

POWER GRID: Small Nuclear Reactor (SMR) and Energy Storage System (ESS)

TELECOM: Lunar 5G Private Tower and Deep Space Laser/K-band Communications Antenna

ROBOTICS & EDGE AI: Autonomous Lunar Rover with LiDAR sensors

ISRU & INFRASTRUCTURE: Water Ice Extraction plant and Habitat Life Support ECLSS module

Professional UI dashboard overlay showing data analytics, financial growth graphs, and space tech icons. Sleek corporate tech design, navy blue and cyan neon lighting, 8k resolution, photorealistic rendering, infographics vector graphics style, crisp text labels, executive summary layout.

    📌 Executive Summary (문베이스 핵심 요약)

    • 프로젝트의 본질: NASA의 아르테미스(Artemis) ‘문베이스(Moon Base)’ 계획은 단발성 달 착륙이 아닌, 인류가 365일 체류하며 자원 채굴과 연구를 수행하는 ‘지속 가능한 우주 인프라 토목 건설’ 프로젝트입니다.
    • 기술적 아키텍처: 소형 원자력(SMR) 전력망, 심우주 및 표면 프라이빗 5G망, 에지 AI 자율주행 로보틱스, 현지 자원 활용(ISRU) 등 4대 핵심 IT/엔지니어링 레이어로 구성됩니다.
    • 한국과의 협력: 2026년 7월 NASA 핵심 총괄진의 방한으로 통신, 로보틱스, 반도체, 에너지(SMR) 분야에서 한국 기업과의 공급망 매칭이 논의되었으며, 1~3개월 내 구체적 로드맵이 공개될 예정입니다.
    • 투자 가이던스: 단기(1년 이내) 이벤트 드리븐 전략부터, 중기(1~3년) 옥석 가리기, 장기(3년 이상) 우주 ETF 및 에너지/자원 독점 밸류에이션 비중 확대 전략을 제언합니다.

    1. 서론: ‘단발성 이벤트’에서 ‘지속 가능한 우주 인프라’로의 패러다임 전환

    인류의 달 탐사는 1969년 아폴로 11호의 역사적인 착륙 이후 오랫동안 국위 선양과 과학적 호기심 충족이라는 정치·상징적 목적에 머물러 있었습니다. 그러나 2020년대 들어 미국 항공우주국(NASA)이 추진 중인 아르테미스(Artemis) 문베이스(Moon Base) 프로젝트는 과거와 차원을 달리합니다.

    이제 달은 단순히 국기를 꽂고 돌아오는 일회성 방문지가 아닙니다. 인류가 365일 체류하며 연구, 자원 채굴, 에너지 생산 및 산업 활동을 수행하는 ‘준영구적 정주기지(Sustainable Lunar Settlement)’로 변모하고 있습니다.

    NASA가 제시한 문베이스의 기본 구상은 달 남극 표면 수 ㎢에 걸쳐 분산된 소규모 첨단 도시의 형태를 띱니다. 이는 발사체나 우주선 기술 하나만으로 완성될 수 없으며, IT, 통신, 반도체, 에지 AI, 소형 원자력(SMR), 자율주행 로보틱스, 토목 건설 등 인류의 모든 첨단 기술 역량이 집약된 ‘대규모 멀티 레이어 시스템 엔지니어링’의 결합체입니다.

    💡 경제 블로거의 시각:

    문베이스 프로젝트는 과거 1990년대 초 인터넷의 탄생이나 2010년대 스마트폰 생태계 출범과 맞먹는 ‘우주 기반 인프라 산업(Space-Infrastructure Industry)’의 본격적인 상업화 시작점입니다. 기업들에게는 대규모 설비투자(CAPEX) 시장이 열리는 것이며, 자본시장 투자자들에게는 향후 10~20년을 관통할 거대한 딥테크 밸류체인이 형성되는 순간입니다.

    2. NASA 문베이스(Moon Base) 계획의 핵심 체계 및 3단계 로드맵

    2.1 문베이스 추진의 3단계 로드맵 (2026~2032+)

    NASA는 달 남극 표면에 준영구적인 거점을 구축하기 위해 정교하게 계산된 3단계 확장 로드맵을 가동하고 있습니다.

    단계추진 기간주요 목표 및 핵심 미션주요 기술적 검증 대상
    1단계현재 ~ 2029년무인 로버 및 착륙선을 통한 달 남극 자원·지형 조사 및 인프라 검증착륙 스러스터 상호작용, 레이저 반사, 극저온 자원 탐사
    2단계2029년 ~ 2032년우주인 체류를 위한 초기 주거/에너지 인프라 구축 및 상시 운용 능력 확보소형 원자력 발전(SMR), 프라이빗 5G 통신망, ECLSS 생명유지
    3단계2032년 이후우주인 상시 체류 가능한 기지 확장, ISRU 자원 자급자족 및 화성 탐사 연계현지 자원 채굴 및 추진제(H2/O2) 생산, 심우주 원자력 추진

    특히 2027년으로 예정된 아르테미스 3호(Artemis III) 임무에서는 지구 저궤도상에서 오리온(Orion) 우주선과 민간 달 착륙선(HLS)의 랑데부 및 도킹을 최초로 검증하며, 2028년 아르테미스 4호(Artemis IV)를 통해 우주인을 달 남극 표면에 안정적으로 착륙시키는 것을 목표로 합니다.

    2.2 2026년 1단계 3대 세부 미션 분석

    2026년 가을부터 순차적으로 시행될 1단계 핵심 3대 민간 달 수송 서비스(CLPS) 임무는 민간 우주 기업들의 기술력이 시험대에 오르는 전초전입니다.

    • 문베이스 I (Blue Origin – Blue Moon Mark 1 Endurance): 제프 베이조스가 이끄는 블루 오리진의 착륙선을 활용합니다. 우주선 스러스터가 달 표면의 레골리스(달 먼지)와 분사 상호작용하는 현상을 연구하는 스테레오 카메라, 주회 우주선의 정확한 위치 정밀 측정용 레이저 반사 어레이 등이 탑재됩니다.
    • 문베이스 II (Astrobotic – Griffin): 애스트로보틱의 대형 착륙선 그리핀을 이용해 애스트로랩(Astrolab)의 플립(FLIP) 탐사 로버를 포함한 500kg급 중량 화물을 달 표면에 수송합니다.
    • 문베이스 III (Intuitive Machines – Nova-C Trinity): 인튜이티브 머신스의 착륙선을 통해 달 남극의 자원 분포와 표면 특이 반점(Swirls)을 분석하기 위한 첨단 과학 탑재체를 수송합니다.

    3. 기술적 관점에서의 문베이스 4대 핵심 인프라 레이어 분석

    문베이스 기지를 IT 및 시스템 엔지니어링 관점에서 접근하면 4개의 연동된 하드웨어/소프트웨어 레이어로 분할 분석할 수 있습니다.
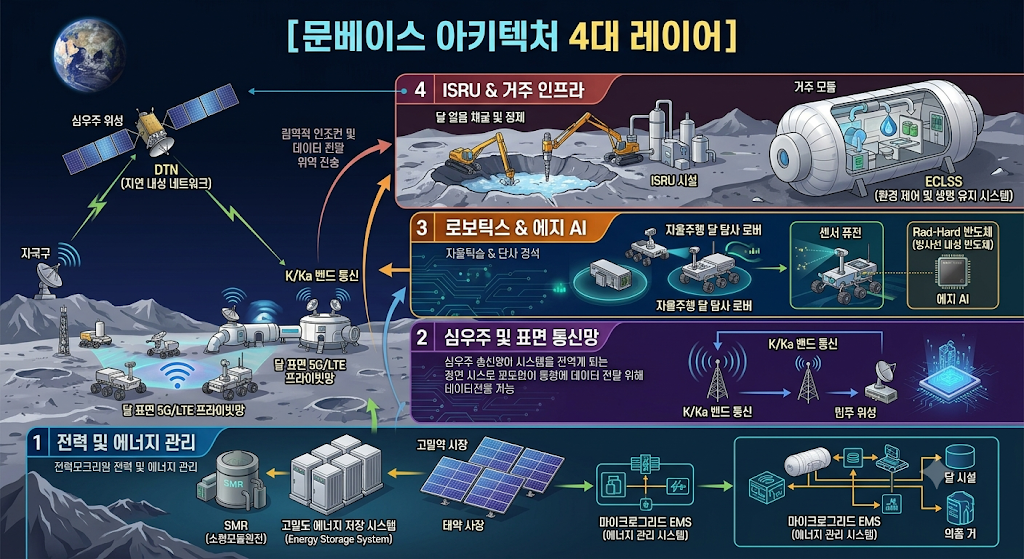
    3.1 전력 및 에너지 관리 레이어 (Power Grid Layer)

    달 남극은 영하 170℃ 이하로 떨어지는 극저온 환경과 14일 동안 계속되는 밤(Night)이 존재합니다. 태양광 발전만으로는 지속 가능한 기지 운용이 불가능합니다.

    • 하드웨어 사양: 소형 표면 원자력 발전(Fission Surface Power, SMR) 장치와 극저온을 견디는 초고밀도 전고체/방사선 방어 에너지 저장 시스템(ESS)이 필수적입니다.
    • 전력 제어 소프트웨어: 기지 내 전력 부하를 실시간으로 스케줄링하고, 특정 모듈 장애 시 전력을 자동 우회 분배하는 마이크로그리드 EMS(Energy Management System) 기술이 적용됩니다.

    3.2 심우주 및 달 표면 네트워크 레이어 (Telecom Layer)

    지구와 달 사이 약 38만 km에 달하는 거리를 극복하기 위한 이중 통신 인프라가 구축됩니다.

    • 심우주 장거리 통신: 지연 내성 네트워크(DTN, Delay-Tolerant Networking) 프로토콜을 기반으로 K/Ka 밴드 고주파 및 레이저(광) 통신 시스템이 활용됩니다.
    • 달 표면 로컬 네트워크: 로버, 센서 노드, 기지, 우주인 수트 간의 데이터 교환을 위해 달 표면 전용 5G/LTE 프라이빗 네트워크가 구축됩니다. 진공과 극심한 온도 변화를 견디는 특수 방열 기지국 HW/SW가 요구됩니다.

    3.3 로보틱스, 모빌리티 및 에지 AI 레이어 (Robotics & Edge AI Layer)

    지구와 달 사이의 전파 왕복 지연 시간($\Delta t \approx 2.5 \sim 3.0 \text{초}$)으로 인해 실시간 지구 원격 제어는 불가능합니다.

    • 에지 AI 자율주행: LiDAR, 3D 스테레오 카메라, 레이더 센서 퓨전을 온보드 에지 컴퓨팅으로 처리하여 장애물을 회피하고 스스로 경로를 생성하는 자율 탐사 로버 제어 펌웨어가 이식됩니다.
    • Rad-Hard 하드웨어 내구성: 강한 우주 방사선(Cosmic Ray)에 의한 비트 반전(Bit Flip) 오류를 막기 위해 내방사선 설계(Rad-Hard) 반도체 및 다중 중전(Redundancy) 하드웨어 체계가 탑재됩니다.

    3.4 현지 자원 활용(ISRU) 및 거주 인프라 레이어 (Infrastructure Layer)

    • ISRU (In-Situ Resource Utilization): 달 남극 영구 음영 지역의 얼음을 채굴·정제하여 음용수, 호흡용 산소, 그리고 로켓 추진제(액체 수소/산소)로 전환하는 자동화 화학·기계 공정 제어 설비입니다.
    • 모듈형 생명 유지 통제: 거주 모듈의 기압, 산소 분압, 온습도 및 유해 물질을 24시간 감시하고 제어하는 프로그래머블 로직 컨트롤러(PLC) 수준의 높은 신뢰성을 가진 산업용 제어 소프트웨어가 가동됩니다.

    4. 대한민국 우주산업 밸류체인과 NASA 협력 타당성

    4.1 2026년 7월 한-미 우주 협력 논의 현황

    2026년 7월 29일, NASA 문베이스 프로그램 총책임자 카를로스 가르시아-갈란(Carlos García-Galán)과 누주드 메랜시 부국장이 서울을 방한하여 한국 정부 및 우주항공청(KASA)과 전격 간담회를 가졌습니다. NASA 측은 “한국은 문베이스 프로젝트를 실현할 수 있는 최고 수준의 IT 및 제조업 산업 기반을 갖춘 최적의 파트너”라고 공식 평가했습니다.

    이어 7월 30일 서울에서 ‘KASA-NASA 아르테미스 워크숍’이 열렸으며, 대덕 연구단지에서도 우주항공 협의체가 개최되어 한국 기술의 문베이스 참여 모듈 공급 전략이 논의되었습니다. NASA는 향후 1~3개월 내에 한국과의 구체적인 세부 협력 로드맵과 1단계 실행 전략을 발표할 예정입니다.

    4.2 한국의 4대 강점 분야 및 적용 시나리오
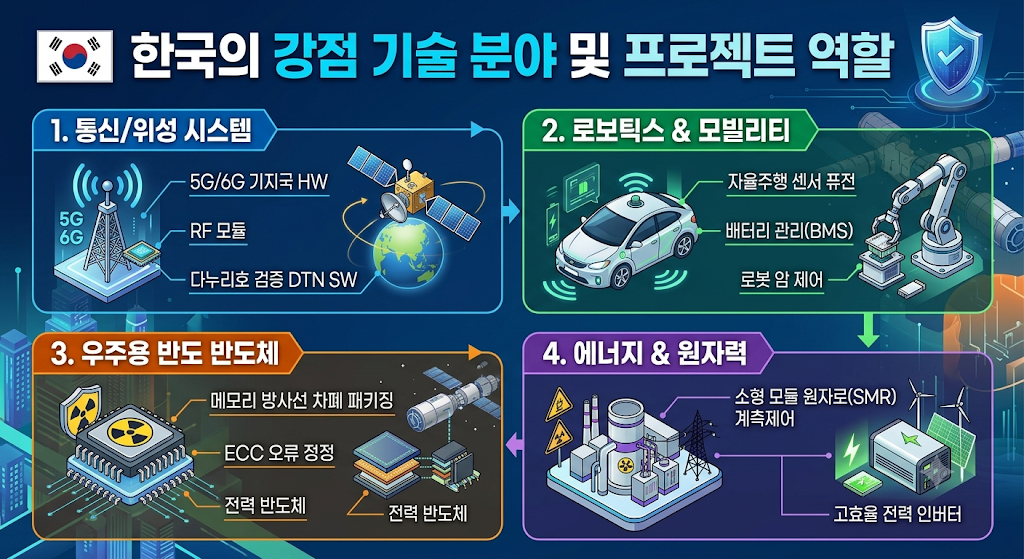
    1. 5G/6G 및 심우주 통신: 세계 최고 수준의 이동통신 기지국 HW 및 MAC/PHY 계층 최적화 기술을 바탕으로, 달 표면 극저온/진공용 소형 기지국 개발 참여 가능성이 매우 높습니다. 다누리(KPLO) 임무로 검증된 DTN 데이터도 큰 자산입니다.
    2. 로보틱스 & 모빌리티: 현대차그룹(BD 등), 한화, 로봇 벤처기업들이 보유한 자율주행 모빌리티, 고전압 배터리 관리 시스템(BMS), 센서 퓨전 에지 AI 소프트웨어 기술이 로버 구동계에 직접 탑재될 수 있습니다.
    3. 반도체 및 내방사선 임베디드: 세계 최고 수준의 DRAM, NAND 플래시 메모리 및 차세대 전력 반도체(SiC/GaN) 기술을 바탕으로 우주 방사선 차폐 패키징과 오류 교정 코드(ECC)를 결합한 우주급(Space-grade) 메모리 솔루션 공급이 유망합니다.
    4. 소형 모듈 원자로(SMR) 및 전력 변환: 국내의 원전 설계 역량과 고효율 전력 변환(Inverter/Converter) 회로 기술은 달 남극 기지의 영구 전력을 담당할 초소형 원자로 시스템 제어에 기여할 핵심 후보입니다.

    💡 대덕 특구 연계 사례:

    에어버스가 대덕특구 딥테크 기업(애드웨이브, 블루웨이브텔, 인투스페이스, 에이유 등)과 기술 협력을 타진했던 사례처럼, NASA와의 협력도 우주항공청(KASA) 주도의 ‘수요-공급 매칭 프로젝트’ 형태로 신속히 진행될 전망입니다.

    5. 경제 블로거의 단기·중기·장기 투자 가이던스 (Investment Blueprint)

    자본시장의 투자자 관점에서 문베이스 건설은 향후 10년을 지배할 거대한 CAPEX 테마입니다. 정책 모멘텀, 실제 매출 발생 시점, 산업 성숙도에 따른 3단계 투자 가이던스를 제언합니다.

    [시간대별 투자 프레임워크]
    ▶ 단기 (~2027년)   : 정책 모멘텀 & 이벤트 드리븐 매매
    ▶ 중기 (2027~2029년): 실제 수주 계약 체결 기업 중심 옥석 가리기
    ▶ 장기 (2032년 이후): 우주 ETF, 원자력/SMR 및 자원 개발 독점 기업 보유
    

    5.1 단기 가이던스 (1년 이내: ~2027년) — “정책 모멘텀 & 이벤트 드리븐”

    이 시기는 재무제표의 실적보다는 뉴스 플로우와 국가 정책 이벤트에 의해 주가가 민감하게 반응하는 구간입니다.

    • 핵심 관전 포인트 (Triggers): 1~3개월 내 NASA-한국 세부 협력 로드맵 공식 발표, 2026년 가을 문베이스 I·II·III 연속 발사 성패.
    • 미국 시장 전략: 인튜이티브 머신스(LUNR), 록히드 마틴(LMT), 노스롭 그루먼(NOC). 2026년 하반기 발사 일정에 맞춰 이벤트 드리븐 접근이 유효하나, 착륙 성공률에 따른 변동성이 크므로 목표 수익률 달성 시 빠른 차익 실현 전략이 유리합니다.
    • 국내 시장 전략: 쎄트렉아이, 한화에어로스페이스, LIG넥스원, AP위성 등. NASA 로드맵 발표 시 공급망 리스트에 언급되는 소형 딥테크 및 방산/우주기업에 국한하여 단기 모멘텀 매매.

    5.2 중기 가이던스 (1~3년: 2027~2029년) — “실제 매출 체결 & 옥석 가리기”

    2단계 인프라 구축에 진입하면서 단순 테마주에서 ‘실제 재무제표에 우주 매출이 찍히는 기업’으로의 옥석 가리가 진행되는 시기입니다.

    • 핵심 관전 포인트 (Triggers): 2027~2028년 아르테미스 3·4호 실행, 5G 프라이빗망 구축 사업자 수주 완료, SMR 제어 솔루션 계약 체결.
    • 투자 포커스: 노키아(달 LTE 통신망 구축 파트너), 현대차그룹 모빌리티/로보틱스 계열사, 방산 Tier-1 공급사, Rad-Hard 메모리 솔루션 보유기업.
    • 전략: 우주급 메모리 표준을 선도할 메모리 거두(삼성전자, SK하이닉스)의 우주 공급망 진입 여부를 체크하고, SMR 설계 및 전력 인버터 역량을 갖춘 원자력 밸류체인의 비중을 확대합니다.

    5.3 장기 가이던스 (3년 이상: 2032년 이후) — “우주 인프라 & 자원 독점 밸류에이션”

    문베이스가 상시 체류 정주기지로 확장되며, ISRU 자원 채굴과 우주 토목 건설이 기가와트/페타바이트 단위의 거대 산업으로 커지는 단계입니다.

    • 핵심 관전 포인트 (Triggers): 달 남극 얼음 자원화의 상업성 증명, 지구-달 간 레이저 광통신 및 마이크로그리드 전력망 상용화.
    • 장기 포트폴리오 구성: 단일 종목 리스크를 줄이기 위해 우주/항공 상장지수펀드(예: ITA, ARKX 등)를 메인 포트폴리오로 가져가는 것이 안전합니다.
    • 자원/에너지 독점주: 우주용 초소형 원자로(Fission Surface Power) 시장을 선도하는 원전 대표주 및 민간 우주 자원 개발 파트너사들을 포트폴리오의 10~15% 비중으로 장기 보유하는 전략이 유효합니다.

    ⚠️ 투자자 경고 (Risk Management)

    1. 재료 소멸형 급등락 주의: 1~3개월 내 NASA의 협력 로드맵이 발표될 때, 주가가 실적과 상관없이 급등하는 ‘재료 소멸형 급등락’이 나올 수 있습니다. 뉴스에 사서 뉴스에 파는 단기 자금과 장기 인프라 투자 자금을 엄격히 분리하십시오.

    2. 기술력과 계약 체결의 격차: 기술력을 갖춘 딥테크 기업이라도 NASA 또는 글로벌 메인 콘트랙터(SpaceX, Blue Origin 등)와의 구체적인 벤더 계약(Vendor Contract)으로 이어지지 않는다면 단발성 해프닝에 그칠 수 있습니다. 반드시 최종 수주 여부를 검증하십시오.

    6. 결론 및 종합 전망

    NASA의 문베이스 프로젝트는 기존 국가 주도 우주 탐사의 패러다임을 완전히 바꾸어 놓았습니다. IT, 통신, 반도체, 자동차, 원자력이 하나로 통합되는 ‘우주 인프라 토목 엔지니어링’의 막이 올랐습니다.

    투자자라면 현시점에서 3개월 내 발표될 NASA-한국 간 1단계 세부 실행 전략 공식 발표를 확인한 후, 실제 모듈 수주가 확정되는 통신·로보틱스·SMR 밸류체인 위주로 중장기 비중을 확대하는 정석적 접근을 강력히 권고합니다.
    🏷️ 관련 기사

    https://n.news.naver.com/article/021/0002807819

  • [2026.07.29] 우주 산업 패러다임 대전환과 궤도 컴퓨팅(Orbital Computing) 시대의 정밀 투자 전략

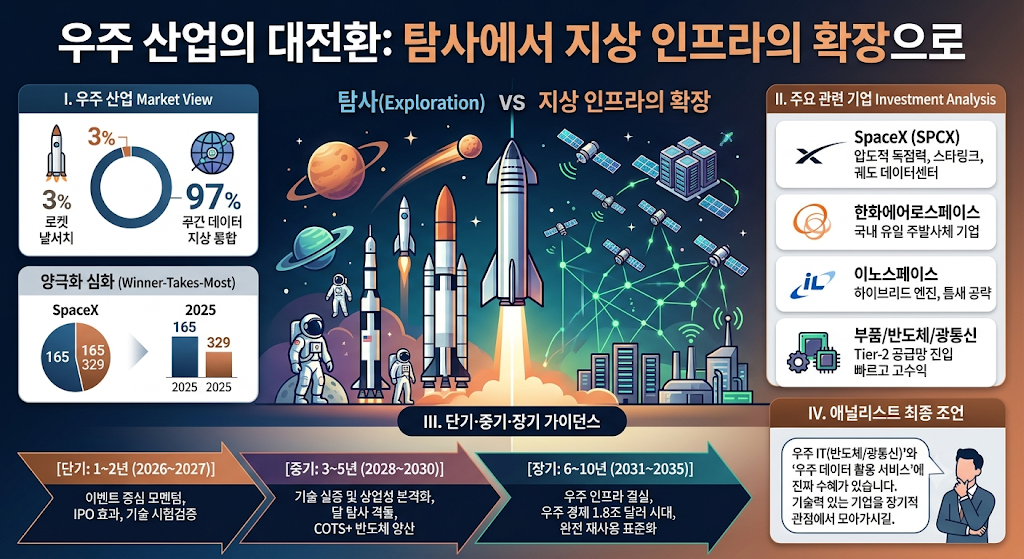
    이미지 제목: 우주 산업의 대전환: 탐사에서 지상 인프라의 확장으로

상세 설명:
우주 산업의 패러다임 변화와 주요 투자 포인트를 종합적으로 시각화한 경제 분석 인포그래픽.

중앙 헤더 및 메인 그래픽:

제목: "우주 산업의 대전환: 탐사에서 지상 인프라의 확장으로"

일러스트: 좌측의 고전적 우주 탐사(달/행성 및 우주비행사)에서 우측의 지상 인프라 확장(재사용 로켓, 저궤도 위성 네트워크, 데이터 통신 망)으로 전환되는 구도를 대조하여 표현.

I. 우주 산업 Market View (좌측 상단):

시장 구조: 전체 우주 시장 중 로켓 발사는 단 3%에 불과하며, 나머지 97%는 우주 데이터 및 지상 통합 서비스가 차지함을 나타내는 도넛 차트.

양극화 심화 (Winner-Takes-Most): SpaceX가 글로벌 발사 시장의 50% 이상을 점유하며 압도적 주도권을 확보했음을 보여주는 막대 및 파이 차트.

II. 주요 관련 기업 Investment Analysis (우측 상단):

SpaceX: 압도적 독점력, 스타링크, 궤도 데이터센터 중심으로 우주 시장 주도.

한화에어로스페이스: 국내 유일 주발사체 제작 및 우주 인프라 기업.

이노스페이스: 하이브리드 엔진 기술을 통한 소형 발사체 틈새 시장 공략.

부품/반도체/광통신: Tier-2 공급망 진입을 통한 빠른 진입 및 고수익성 확보 전략.

III. 단기·중기·장기 가이던스 (하단 타임라인):

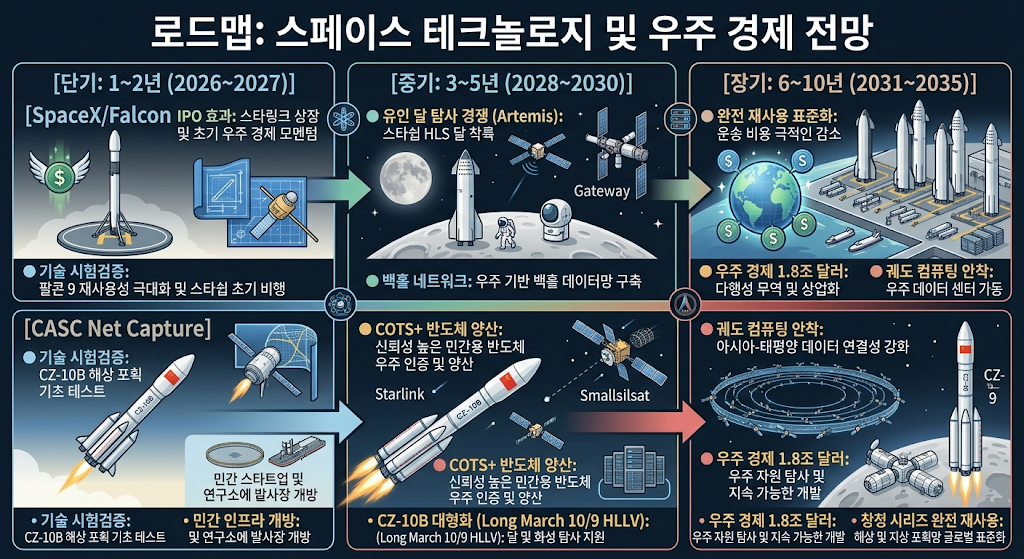
단기 (1~2년, 2026~2027): 이벤트 중심 모멘텀, IPO 효과 및 기술 시험 검증 단계.

중기 (3~5년, 2028~2030): 기술 실증 및 상업성 본격화, 달 탐사 격돌, COTS+ 반도체 양산.

장기 (6~10년, 2031~2035): 우주 인프라 결실, 1.8조 달러 규모의 우주 경제 시대 진입, 완전 재사용 로켓 표준화.

IV. 애널리스트 최종 조언 (우측 하단):

전문가 캐릭터 일러스트와 함께 "단순 발사체보다는 '우주 IT(반도체/광통신)'와 '우주 데이터 활용 서비스'에 진짜 수혜가 있습니다. 기술력을 갖춘 기업을 장기적 관점에서 모아가시길 바랍니다."라는 조언 메시지 수록.

    Executive Summary: 탐사(Exploration)에서 지상 인프라의 확장(Infrastructure Extension)으로

    인류의 우주 산업은 지난 60여 년간 국가 주도의 과학적 탐사(Exploration) 영역에 머물러 있었으나, 로켓 재사용 기술의 상용화 및 발사 단가의 파격적 하락으로 인해 ‘지상 IT 및 데이터 인프라의 궤도 확장(Extension of Physical Infrastructure)’이라는 거대한 상업적 전환점을 맞이했습니다.

    우주 산업 전체에서 발사체 부문이 차지하는 비중은 단 3% 수준에 불과하며, 나머지 97%의 압도적 수익성은 궤도상 데이터 처리, 위성 통신, 지구 관측, 그리고 지상 기술과의 융합 비즈니스에서 창출됩니다.

    본 포스팅에서는 우주 산업의 Market View, 핵심 기업 분석, 기술 엔지니어링적 격차, 단·중·장기 투자 가이던스, 그리고 한국 기업들이 선점할 수 있는 COTS+ 우주 반도체 및 ISL 광통신 틈새 전략을 깊이 있는 데이터와 엔지니어링 시각으로 다룹니다.

    I. 우주 산업 Market View & 패러다임 전환

    1. 산업 패러다임의 근본적 전환: 발사체(3%)에서 궤도 데이터 & 인프라(97%)로

    과거 ‘올드 스페이스(Old Space)’ 시대의 우주 산업은 발사체 제조 및 단발성 발사 서비스 그 자체가 메인 비즈니스였습니다. 그러나 ‘뉴스페이스(New Space)’ 패러다임 하에서 로켓 발사는 우주라는 거대한 데이터 플랫폼으로 진입하기 위한 ‘수송 수단(Pipe)’에 불과합니다.

    글로벌 우주 시장의 구조를 경제적 가치 사슬(Value Chain)로 분해하면 다음과 같습니다:

    • Upstream Launch (3%): 발사체 제조 및 발사 서비스.
    • Satellite Hardware (22%): 위성체 제조, 탑재체, COTS+ 부품 및 방사선 차폐.
    • Orbital Services (45%): 저궤도 위성통신, 궤도 AI 데이터센터 컴퓨팅, 위성 영상 및 데이터 처리.
    • Downstream Application (30%): 지상 융합 서비스, 6G-NTN 비지상 네트워크, 정밀농업, 물류 및 자원 탐사.

    SpaceX의 팰컨9(Falcon 9) 및 차세대 초대형 발사체 스타십(Starship V3)의 상용화로 지구 저궤도(LEO) 진입 비용이 kg당 과거 $10,000~$20,000 수준에서 $1,500 이하로 폭락했고, 스타십의 완전 재사용 안착 시 kg당 $100~$200 수준까지 하락할 전망입니다.

    이러한 수송 단가 혁명은 우주 공간을 단지 ‘국위 선양용 플래카드’를 걸던 장소에서 “24시간 태양광 전력을 무한 수급하고 수증기 냉각 부담 없이 궤도 엣지 연산을 수행하는 초대형 IT 데이터센터”의 무대로 탈바꿈시키고 있습니다.

    2. 글로벌 우주 시장 규모 전망 (2023 ~ 2035)

    글로벌 금융기관 및 세계우주개발청의 통합 분석에 따르면 글로벌 우주 경제 시장 규모는 2023년 약 6,300억 달러(약 850조 원)에서 2035년 1.8조 달러(약 2,400조 원) 규모로 약 3배 급팽창할 것으로 확정적 시그널을 보여주고 있습니다.

    시장 성장을 견인하는 3대 기하급수 엔진:

    1. 저궤도 메가 컨스텔레이션(LEO Mega-Constellation): 스타링크(Starlink), 아마존 카이퍼(Kuiper), 중국 궈왕(Guowang) 등 10만 기 이상의 통신/데이터 위성망 구축.
    2. 궤도 AI 데이터센터(Orbital AI Data Center): 지상 전력망(Power Grid) 한계와 용수(Water) 고갈을 회피하여 우주에서 직접 태양광으로 AI LMM/LLM 추론 및 학습 수행.
    3. 지상-우주 융합 서비스: 6G 비지상 네트워크(6G-NTN), 정밀 자율주행, 글로벌 실시간 물류 추적 및 자원 탐사.

    3. 국가 및 기업 간 양극화 심화 (Winner-Takes-Most 현상)

    2025년 기준 전 세계 궤도 발사는 총 329회 집계되었으며, 이 중 미국(181회)과 중국(92회)이 전체 발사의 83%를 차지하는 압도적 독과점 구도를 형성했습니다.

    구분미국 (USA)중국 (China)유럽 / 일본 / 인도한국 (Korea)
    2025 발사 횟수181회 (SpaceX 165회 독점)92회 (세계 2위)유럽 7회, 일본 6회, 인도 5회연 1~2회 (누리호 기반)
    재사용 기술상용화 완성 (부스터 30회+ 재사용)궤도급 첫 성공 (창정-10B 해상그물)소형 실증 / 추진 중 (테미스, RV-X)차세대 발사체 (2035년 실증 목표)
    시장 주도 방식민간 자율 경쟁 (NewsSpace)국가 주도 + 상업 연계 표준화정부 주도 / 민간 이양 초기국가 개발 → 민간 기술이전 전환기
    대표 주체SpaceX, Blue Origin, Rocket LabCASC, 랜드스페이스, CAS 스페이스ArianeGroup, JAXA, ISRO한화에어로스페이스, 이노스페이스
    시장 지위압도적 1위, 자본시장 주도 (SPCX)무서운 추격자 (비용 효율 플랫폼)경쟁력 약화 후 재정비 중신흥 진입국 (점유율 0.7% → 목표 3%)

    미국의 독주 체제는 SpaceX가 리드하고 있습니다. SpaceX는 2026년 6월 12일 나스닥 시장에 상장(티커: SPCX)하며 공모가 135달러, 시가총액 약 1.77조 달러로 출발했고, 현재 약 1.5조 달러 선에서 지상 최대 테크 기업 중 하나로 거래되고 있습니다.

    후발주자인 중국은 국가 주도의 ‘직경 5m 공통 기체 표준화’ 및 ‘해상 그물망 회수’ 전략으로 추격 중입니다. 반면 한국은 대형 발사체 정면 대결보다는 ‘위성 활용·우주 COTS+ 반도체 및 ISL 광통신 부품 공급망’ 등 고부가가치 틈새시장에 집중하는 패러다임 전환이 필수적입니다.

    II. 주요 관련 기업 Investment Analysis

    1. SpaceX (티커: SPCX) – 글로벌 우주 생태계의 Absolute Leader

    💡 투자 포인트 (Investment Highlights):

    • 압도적 독점력 & 원가 구조: 팰컨9의 30회 이상 부스터 재사용 트랙레코드로 발사 마진율 60% 이상 달성. 글로벌 궤도 수송량의 80% 이상을 홀로 담당.
    • 스타링크(Starlink)의 폭발적 현금창출력: 2026년 7월 기준 12,552기 발사, 10,844기 이상 궤도 운용 중. 가입자 폭증으로 연간 150억 달러 이상의 궤도 현금흐름(FCF) 창출.
    • 우주 AI 데이터센터 메가 프로젝트 승인: FCC에 최대 100만 기 위성, 연간 100만 톤 궤도 탑재, 100GW AI 컴퓨팅 용량 구축 신청 제출. 앤트로픽(월 12.5억 달러), 구글(월 9.2억 달러) 등 빅테크와 궤도 AI 백홀 계약 체결.
    • xAI와의 시너지: xAI의 Grok 모델을 스타링크 V3 레이저 메쉬 네트워크와 직접 결합하여 지상 전력 부족 문제를 극복하는 궤도 엣지 추론망 독점 구축.

    ⚠️ 핵심 리스크 요인 (Key Risk Factors):

    • 스타십 HLS 궤도 추진제 재급유(Orbital Refueling) 입증 지연: 달 착륙 임무(아르테미스 IV)를 위해 궤도에서 10회 이상의 극저온(CH4/LOX) 재급유가 필요하나 기술 검증이 연기됨. NASA가 아르테미스 III를 LEO 시연으로 격하시키고 유인 착륙을 2028년으로 밀어트린 주원인.
    • 궤도 열복사 냉각 및 우주 쓰레기 이슈: 100만 기 위성 배치 시 진공 상태에서의 흑체 복사 패널(Radiator) 효율 저하 문제, 궤도 혼잡도 가중 및 케슬러 신드롬(Kessler Syndrome) 우려.

    2. 한화에어로스페이스 (국내 대장주) – 대한민국 우주발사체의 중심축

    한화에어로스페이스는 국내 유일하게 우주발사체 분야에 수직계열화 형태로 진출한 대기업이자, 한국항공우주연구원(KARI)으로부터 누리호 기술이전을 받아 민간 주도 체계종합 기업으로 자리매김했습니다.

    • 투자 포인트: 방산(K9, 천무) 부문의 강력한 영업이익(연간 1조 원 이상)을 바탕으로 우주 사업에 대한 장기 R&D 자금을 유기적으로 투입 가능. 우주항공청의 차세대 발사체 사업(2조 원 규모) 주관사로서 국내 발사체 시장 독점. 고흥 우주산업 집적도시 투자 주도.
    • 리스크 요인: SpaceX 대비 재사용 기술에서 약 10년의 격차 존재. 국내 상업 발사 수요의 규모의 경제 한계 및 차세대 발사체 상용화 시점(2032~2035년)이 장기라는 점.

    3. 이노스페이스 (국내 민간 우주 벤처) – 소형 위성 틈새 발사 시장 공략

    하이브리드 로켓 엔진(고체 연료 + 액체 산화제) 기반의 민간 우주 벤처 기업으로, 국내 민간 최초 우주 시험발사(한빛-TLV) 성공 트랙레코드를 보유하고 있습니다.

    • 투자 포인트: 하이브리드 로켓 특유의 폭발 위험성 감소, 제조 원가 절감, 신속 발사 준비성 확보. 고흥 민간 발사장(2027년 3분기 개방)을 활용한 소형 위성 맞춤형 궤도 투입(Dedicated Launch) 시장 공략.
    • 리스크 요인: 로켓랩(Rocket Lab – Electron, Neutron) 등 이미 검증된 글로벌 소형 발사체 기업과의 격심한 가격 경쟁, 발사 성공률의 연속성 증명 과제.

    4. 부품/소재/반도체/광통신 밸류체인 – 한국형 COTS+ / ISL 틈새 강자들

    완제품 로켓 제조보다 글로벌 SpaceX, 아마존 카이퍼, 빅테크 궤도 데이터센터 공급망(Tier-1/2)에 진입하는 부품·반도체 기업들의 수익성과 성장성이 훨씬 압도적일 수 있습니다.

    • COTS+ 우주 반도체 (SiC/GaN & DRAM/NAND): 전통적인 고가의 전용 Rad-Hard 칩 대신, 상용 공정에 RHBD(설계적 내방사선화) 및 TMR(3중 중복연산)을 적용한 내방사선 반도체 생태계.
    • 위성간 광통신(ISL) 모듈: 내방사선 특수 광섬유, 1550nm 광증폭기(EDFA), 초정밀 미세 구동 모듈(FSM) 제조업체.

    III. 기술 분석 & 엔지니어링 격차 (Technical Engineering Deep Dive)

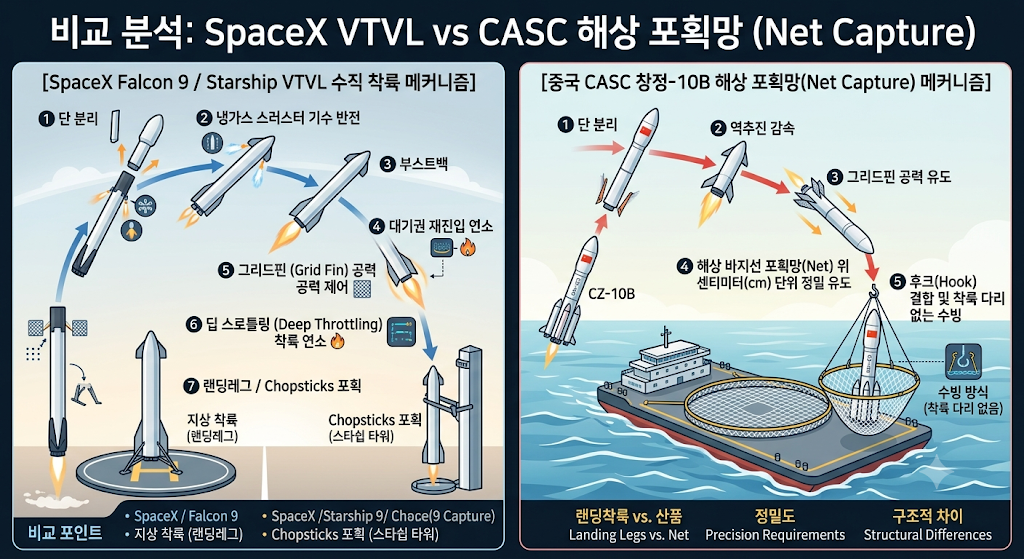
    1. 재사용 발사체 메커니즘: VTVL vs 해상 그물망 회수

    로켓 재사용의 엔지니어링 핵심은 “추진제 잔여량을 최소화하면서 초음속 하강하는 기체를 손상 없이 제어하여 회수하는 정밀 제어”에 있습니다.

    • 딥 스로틀링(Deep Throttling)과 액체엔진 재점화: SpaceX의 랩터3(Raptor 3) 메탄 엔진이 독보적인 이유는, 착륙 직전 가벼워진 기체 질량에 맞춰 엔진 추력을 20~30% 수준까지 안정적으로 낮추고(Deep Throttling), 극저온 연소실 조건에서도 연속 3회 이상 안정적으로 재점화할 수 있기 때문입니다.
    • 중국의 해상 그물망 회수 방식 평가: CASC가 2026년 7월 성공한 해상 그물망 회수는 로켓 하단의 무거운 랜딩레그(수 톤)를 제거하여 탑재체 페이로드(Payload)를 유지하는 극단적 이점이 있으나, cm 단위의 고난도 GNC 알고리즘이 요구됩니다. 하지만 선두와의 결정적 격차는 회수 자체보다 “회수한 부스터를 며칠 만에 재검사하여 패드에 다시 세우는 정비주기(Turnaround Time)”에 있습니다.

    2. 궤도 AI 데이터센터(Orbital Data Center)의 엔지니어링 난제 및 해결책

    지상 AI 데이터센터가 전력망(Power Grid) 부족과 수냉식 냉각 용수 고갈이라는 인프라 한계에 직면함에 따라 우주 데이터센터가 대안으로 떠올랐습니다. 우주 공간의 물리적 환경은 엔지니어링 측면에서 명암이 뚜렷합니다.

    우주 데이터센터의 물리적 이점 (Advantages) PDF엔지니어링 도전 과제 (Engineering Challenges) PDF
    • 24시간 태양광 전력: 대기 차단 없는 무제한 태양광 수급
    • 용수 소비 제로: 진공 상태에서의 완전 수동 복사 냉각
    • 지상 전력망 규제 회피: 전력 수주 대기 시간(3~5년) 불필요
    • 진공 열복사 냉각의 한계: 대류가 없어 오직 흑체 복사($P = \epsilon \sigma A T^4$)로만 열 방출 가능
    • 우주 방사선(SEU): 양성자/중이온에 의한 DRAM Bit Flip 및 GPU 트랜지스터 타버림
    • 데이터 백홀: 대용량 AI 연산 결과를 지상으로 쏘아줄 레이저 ISL 대역폭 확보

    열 관리(Thermal Management)의 역설: 우주는 영하 270도의 극저온이지만 공기가 없는 ‘진공’이므로 열전도나 대류가 일어나지 않습니다. H100/B200 같은 700W급 초고성능 GPU를 탑재하려면 거대한 흑체 복사 패널(Radiator)과 상변화 물질(PCM) 냉각 모듈이 필수적입니다. 또한 위성이 지구 그림자(극저온)에 들어갈 때 연산을 몰아서 수행하는 ‘전력-열 연동 AI 연산 스케줄링 SW’ 기술이 핵심 경쟁력으로 부상했습니다.

    3. 유인 달 기지(Starship HLS) 및 궤도 물류

    스타십 HLS의 핵심 난관은 궤도 내 추진제 이송(Orbital Refueling)입니다. 달 임무 1회를 위해 지구 저궤도에서 10여 회의 탱커 발사가 필요하며, 무중력 상태에서 액체메탄/액체산소를 이송하기 위해 미세 추력을 가해 연료를 탱크 바닥으로 몰아주는 침전 추력(Ullage Thrust)과 증발 손실(Boil-off)을 막는 극저온 단열 제어가 성패를 좌우합니다.

    IV. 단기·중기·장기 가이던스 (Investment & Operational Guidance)

    우주 산업 투자는 단기 모멘텀, 중기 기술 실증, 장기 인프라 안착이라는 3단계 타임프레임으로 철저히 구분하여 접근해야 합니다.

    1. 단기 가이던스 (1 ~ 2년: 2026 ~ 2027년)

    • 시장 핵심 키워드: IPO 효과, 기술 시험검증, 규제 및 인프라 구축.
    • 체크 포인트 & 이벤트:
      • SpaceX IPO 상장 자금의 궤도 컴퓨팅 및 스타십 투입 추이 모니터링.
      • 블루오리진 폭발 사고 후 복구 및 뉴글렌 재발사, 로켓랩 뉴트론 회수 시도, 구글 선캐처(Sunlight) 궤도 테스트.
      • 국내 민간 발사장 1단계 개방(2027년 3분기) 및 나로우주센터 고도화 진행상황.
    • 투자 전략: 발사체 자체보다는 스타링크/비지상 네트워크(6G-NTN) 및 ISL 광통신 모듈, NVIDIA 우주 AI 생태계 참여 부품주 위주의 숏텀/스윙 접근.

    2. 중기 가이던스 (3 ~ 5년: 2028 ~ 2030년)

    • 시장 핵심 키워드: 유인 달 탐사 경쟁, 메가 컨스텔레이션 데이터 백홀, COTS+ 반도체 양산.
    • 체크 포인트 & 이벤트:
      • 미국 아르테미스 IV 유인 달 착륙(2028년 목표) 성공 여부 및 중국(2030년 목표) 창정-10 로켓 개발 진행도.
      • 소규모 궤도 AI 연산 위성군(Starcloud 등)의 상업적 엣지 추론 모델 성공 여부.
      • 정부의 국내 우주기업 1,000개 육성 목표(2030년) 및 제2우주센터(2028년 착수) 구체화.
    • 투자 전략: COTS+ 우주 반도체(RHBD 적용 DRAM/SiC) 및 광통신 부품을 글로벌 스페이스X/빅테크 공급망(Tier-2)에 진입시킨 국내 핵심 IT/소재 기업에 대한 중기 비중 확대.

    3. 장기 가이던스 (6 ~ 10년: 2031 ~ 2035년)

    • 시장 핵심 키워드: 완전 재사용 표준화, 우주 경제 1.8조 달러 시대, 우주 컴퓨팅 상용화.
    • 체크 포인트 & 이벤트:
      • 글로벌 우주 시장 2035년 1.8조 달러(약 2,400조 원) 시장 팽창 달성 여부.
      • 대한민국 차세대 발사체 재사용 기술 실증(2035년 목표, 글로벌 점유율 3% 목표).
      • 중·러 ILRS 달 기지 기본시설 완공(2035년) 및 지속 가능한 궤도 인프라 정착.
    • 투자 전략: 단순 테마주를 배제하고, 우주 데이터 기반 서비스(지상 정밀농업, 물류, 비지상 6G 통신) 및 궤도 데이터센터 운용 부문에서 실질적인 영업이익(EBITDA)을 창출하는 독점적 플랫폼 기업으로 포트폴리오 장기 안착.

    V. 한국형 COTS+ 반도체 및 ISL 광통신 틈새시장 집중 분석

    한국은 메모리, 파운드리, IT 광통신 모듈 분야에서 세계 최정상급 인프라를 이미 보유하고 있습니다. 거대 발사체 개발로 글로벌 선두와 정면 승부하는 것은 비용 효율성이 낮으므로, 글로벌 위성 제작사 및 궤도 데이터센터 기업에 “핵심 우주 IT 부품”을 공급하는 틈새 전략이 가장 강력합니다.

    1. 내방사선 COTS+ 반도체 틈새 진입 포인트

    기존 순수 Rad-Hard 반도체는 수억 원을 호가하고 10~20년 전 구형 공정을 사용하여 연산 성능이 턱없이 떨어집니다. 한국 기업은 최첨단 상용 공정(FinFET, GAA, 3D NAND)에 설계적 RHBD 기술과 우주 패키징을 결합한 COTS+로 시장을 제패해야 합니다.

    1. COTS+ DRAM / HBM / NAND 모듈 (SiP 패키징): LEO 위성 및 궤도 AI 서버용 메모리에 RH-SRAM, 가드링 설계, TMR(3중 중복 연산) 컨트롤러를 단권화 패키징하여 공급.
    2. SiC / GaN 차세대 전력 반도체: 화합물 반도체의 본질적 내방사선 우수성을 활용, 위성 전력관리(EPS) 및 전기추진체 드라이버용 내방사선 SiC FET 공급.
    3. RISC-V 기반 내방사선 AI/MCU SoC: 로열티 없는 RISC-V 코어에 RHBD 회로를 집적하여, 위성 자세제어(AOCS) 및 엣지 AI 연산 칩 개발.

    2. 위성 간 광통신(ISL: Inter-Satellite Link) 부품 틈새 진입 포인트

    무선전파(RF)의 대역폭 한계(수백 Mbps)를 극복하기 위해 초당 10Gbps~1Tbps 전송이 가능한 레이저 ISL 통신이 필수화되었습니다.

    ISL 부품 영역기술적 쟁점 (Technical Barrier) PDF한국 기업의 틈새 진입 전략 PDF
    내방사선 특수 광섬유 & EDFA방사선 노출 시 광섬유 변색 및 신호 감쇠(Loss) 발생1550nm/1064nm 내방사선 특수 도핑 광섬유 및 우주용 광증폭기(EDFA) 모듈 공급
    초정밀 PAT 미세 구동 모듈수천 km 떨어진 위성 간 $\mu \text{rad}$ 오차 범위 레이저 정밀 조준Fast Steering Mirror (FSM) 및 고응답 서보 압소버 정밀 광학 모듈 제작
    고속 광 트랜시버 & TIA/Driver IC초고속 광-전기 신호 변환 패키징의 우주 방열 제어지상 데이터센터용 100G/400G Coherent IC를 우주용 COTS+ 내방사선 방열 패키징으로 변환

    3. 한국 IT·반도체 기업의 2단계 실천 로드맵

    • 1단계: 국내 방사선 검증 인프라 활용 (Internal Verification)한국원자력연구원 첨단방사선연구소(정읍)의 사이클로트론 및 가속기 시설을 활용하여 TID(누적 방사선) 및 SEE(단일 이벤트) 시험을 수행하고, COTS+ 반도체 및 ISL 광소자의 자사 방사선 실증 데이터를 축적.
    • 2단계: SDA / CCSDS 국제 표준 호환 및 Tier-2 수주 (Global Supply Chain)미국 우주개발청(SDA) 및 CCSDS 국제 우주 데이터 통신 표준을 만족하는 레퍼런스 디자인을 확보하여, SpaceX 스타링크, 아마존 카이퍼, 스타클라우드 등 글로벌 빅테크 공급망에 정식 등록.

    VI. 최종 조언 (Strategic Summary)

    “과거 초고속 인터넷망 구축기, 폭발적 부의 수혜 본체는 네트워크 장비 업체가 아닌 ‘구글’과 ‘아마존’이었습니다.”

    재사용 로켓의 등장은 우주로 가는 ‘도로’를 시멘트로 깔아 단가를 100분의 1로 떨어뜨렸습니다. 도로를 깔아주는 발사체 기업의 단발성 소식이나 일정 지연(스타십 HLS의 아르테미스 연기 등)에 일희일비하며 테마주를 추격하는 것은 하수입니다.

    진정한 부의 폭발은 도로 위에서 달리는 ‘우주 IT 부품(COTS+ 반도체, ISL 광통신)’과 도로 끝에서 펼쳐질 ‘궤도 데이터 플랫폼(우주 AI, 비지상 6G-NTN, 지상 융합 데이터 서비스)’에서 터져 나올 것입니다.

    발사체 단품의 단기 뉴스 노이즈를 넘어서, 글로벌 우주 테크 밸류체인 핵심에 뿌리를 내린 독점적 기술 기업들을 장기적인 호흡으로 수집해 나가시길 강력히 권장합니다.

    🏷️ 관련 기사:

    https://n.news.naver.com/mnews/article/366/0001182516

  • [2026.07.07] K-방산 투자 가이던스 캐나다 잠수함 탈락의 지정학적 이면과 실적 폭발 전격 해부

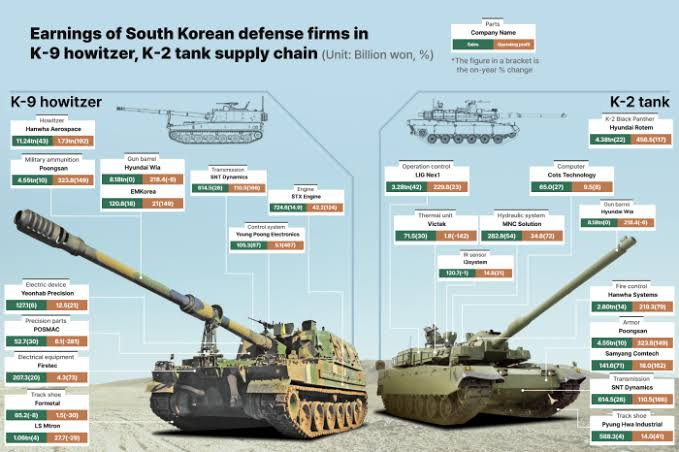
    K-방산의 심장이라고 할 수 있는 K-9 자주포(왼쪽)와 K-2 흑표 전차(오른쪽)의 공급망 네트워크 및 관련 기업들의 매출·영업이익 흐름을 영문으로 시각화한 데이터 지도입니다. 독자들에게 이 이미지를 공유할 때 아래 3가지 포인트를 함께 짚어주면 분석의 전문성이 극대화됩니다.

한화에어로스페이스 중심의 K-9 에코시스템 (Left Wing):
왼쪽의 K-9 자주포 생태계를 보면 탑티어인 한화에어로스페이스를 필두로 풍산(탄약), 현대위아(무장), SNT다이내믹스(변속기), STX엔진 등이 톱니바퀴처럼 맞물려 있습니다. 폴란드향 인도 물량이 늘어날 때 이 거대한 공급망 전체의 매출(Sales)과 영업이익(Operating Profit)이 동시에 폭발하는 '낙수효과'를 시각적으로 확인할 수 있습니다.

현대로템과 LIG넥스원의 밸류체인 시너지 (Right Wing):
오른쪽의 K-2 전차 생태계에서는 완제품을 양산하는 현대로템뿐만 아니라, 전차의 두뇌이자 사격 통제 및 작전 제어(Operation Control) 시스템을 공급하는 LIG넥스원이 깊숙이 관여하고 있음을 보여줍니다. 즉, K-2 전차가 동유럽에 수출될 때 현대로템만 돈을 버는 것이 아니라 LIG넥스원의 정밀 제어 매출도 동반 성장하는 구조입니다.

단단한 하방 체력의 근거:
하드웨어 판매에 그치지 않고 각 단계별 부품 공급망이 국내에 고도화되어 있어, 부품 교체 및 유지보수(MRO) 수요가 발생할 때마다 리레이팅이 가능한 구조적 안정성을 증명합니다.

    최근 대한민국 방위산업(K-방산)을 둘러싼 뉴스의 온도 차가 매우 흥미롭습니다. 한쪽에서는 60조 원 규모의 캐나다 차세대 잠수함 도입 사업(CPSP) 우선협상대상자로 독일의 TKMS가 선정되었다는 소식에 아쉬움이 큽니다. 그러나 고개를 돌려 지상 무기, 유도미사일, 항공우주 분야를 바라보면, 그야말로 ‘역사상 유례없는 실적 폭발 구간’에 진입하며 축포를 터뜨리고 있습니다.

    조선 분야가 ‘지정학적 동맹 장벽 극복과 해외 레퍼런스 구축’이라는 고차원 방정식을 풀어나가는 성장통을 겪고 있다면, 지상과 항공 분야의 핵심 대형주들은 이미 글로벌 무대에서 검증을 완전히 끝내고 체급을 바꾸는 중입니다.

    오늘은 캐나다 잠수함 수주전의 지정학적 본질을 날카롭게 복기하고, 해양 방산의 변동성을 완벽하게 헤지(Hedge)하면서 K-방산의 본질적 성장 밸류를 온전히 누릴 수 있는 ‘방산 주요 4사(빅4)’의 입체적인 투자 가이던스를 전해드립니다. 포트폴리오의 판도를 바꿀 그랜드 마스터플랜을 지금 시작합니다.

    1. 캐나다 잠수함(CPSP) 수주 탈락 — 지정학적 구조가 만든 벽

    방산 시장에서 60조 원이라는 상징적인 숫자가 주는 실망감은 크지만, 냉정하게 복기하면 이는 ‘기술의 패배’가 아닌 ‘국제 정치적 역학 관계의 한계’였습니다. 비(非)NATO 회원국인 대한민국이 펼칠 수 있는 최선의 전투를 치렀던 이번 수주전의 직·간접적 원인을 5가지 팩트로 요약합니다.

    ① NATO 동맹 네트워크의 한계

    독일의 티센크루프마린시스템스(TKMS)는 캐나다와 같은 NATO(북대서양조약기구) 동맹국이라는 점을 적극적으로 파고들었습니다. 러시아와 중국의 해양 위협이 고조되는 북극해와 대서양, 태평양 방위 협력에서 같은 NATO 표준 체계를 공유하는 독일 잠수함을 선택하는 것이 군사 장비의 상호 운용성(Interoperability)을 극대화할 수 있다는 논리였습니다. 이는 한국이 뛰어난 기술과 매력적인 가격을 제시하더라도 단기간에 메우기 어려운 구조적 벽이었습니다.

    ② 독일·노르웨이·캐나다 3자 안보 파트너십

    독일과 노르웨이 정부는 현재 추진 중인 북대서양 3자 전략적 파트너십의 일환으로 캐나다가 자국 연합의 ‘212CD’ 잠수함을 도입하기를 강하게 희망했습니다. 캐나다 입장에서는 무기 구매를 넘어 유럽 핵심 안보 카르텔에 깊숙이 편입되는 안보 구조적 실익을 선택한 것입니다.

    ③ 경제 패키지(절충교역) 스케일의 차이

    한화오션 역시 700억 캐나다달러 이상의 교역·투자 효과와 연간 2만 5,000개 이상의 일자리 창출을 제시하며 배수의 진을 쳤습니다. 그러나 독일은 노르웨이와의 공동 제안을 통해 캐나다 GDP에 860억 캐나다달러 규모의 경제 효과와 65만 개 이상의 고용 유발이라는 압도적인 물량 공세를 펼치며 승기를 굳혔습니다.

    ④ NATO 정상회의라는 외교적 타이밍

    카니 캐나다 총리는 튀르키예 NATO 정상회의 출국 직전에 독일 선정을 발표했습니다. 미국을 비롯한 동맹국들로부터 국방비 증액 압박을 받던 캐나다가 NATO 정상회의 무대에서 “우리는 동맹의 안보 협력과 군사 표준에 완벽히 기여하고 있다”는 명분을 세우기 위한 고도의 외교적 타이밍이 독일에 유리하게 작용했습니다.

    ⑤ 패배 속의 위대한 성과

    당초 독일에 완패할 것이라는 글로벌 시장의 예상을 깨고 막판까지 예측 불가능한 초접전 구도로 판을 뒤흔들었습니다. 기술력, 납기, 메가 패키지 외교에서 대등한 경쟁을 펼쳤다는 사실 자체가 K-잠수함의 위상을 글로벌 최고 수준으로 각인시킨 값진 자산이 되었습니다.

    2. 해양 방산 양대 산맥의 현주소와 명암

    특수선(함정·잠수함) 부문의 대표 주자인 두 기업은 이번 수주전의 여파와 다가올 국내외 모멘텀에 따라 서로 다른 주가 향방을 보이고 있습니다.

    ⚓ 한화오션 (042660)

    • 실적 및 주가 전망: 수주 발표 직전 기대감으로 급등했던 만큼 단기 실망 매물 출회는 불가피합니다. 그러나 2026년 매출액 약 13조 9,680억 원(YoY +9.3%), 영업이익 약 2,183억 원(YoY +87.0%)으로 가파른 턴어라운드 구간에 진입해 있습니다.
    • 핵심 모멘텀: 8조 원 규모의 국내 KDDX(차기 구축함) 사업 상세설계 수주 모멘텀이 살아있으며, 미 해군 MRO 시장 선점을 위한 미국 필리조선소 인수가 마무리 단계에 접어들어 중장기 체질 개선이 뚜렷합니다.

    ⚓ HD현대중공업 (329180)

    • 실적 및 주가 전망: 상선 부문(고가 LNG선 등)의 강력한 캐시카우 덕분에 방산 이슈에 대한 주가 민감도는 상대적으로 낮으며, 주가는 안정적인 흐름을 유지 중입니다.
    • 핵심 모멘텀: 페루 함정 현지 공동 건조 수주 등 중남미와 동남아 중심의 수상함 수출 레퍼런스를 꾸준히 확장하고 있으며, AI 기반 차세대 무인 함정 독자 개발에 역량을 집중하고 있습니다.

    3. 글로벌 검증 완료! 실적 폭발 구간에 진입한 ‘K-방산 빅4’ 전격 해부

    지정학적 장벽에 막힌 해양 방산의 수주 변동성을 비웃듯, 지상·유도무기·항공 분야의 K-방산 핵심 대형주들은 이미 독보적인 ‘가성비와 신속한 납기 능력’을 무기로 전 세계 영토를 점령하고 있습니다. 이들의 실적 펀더멘탈과 단기·중장기 투자 가치를 정밀 분석합니다.

    ① 한화에어로스페이스 (012450) : 지상 화력의 압도적 절대 강자

    “K9 자주포와 천무가 이끄는 경이로운 어닝 서프라이즈 사이클”

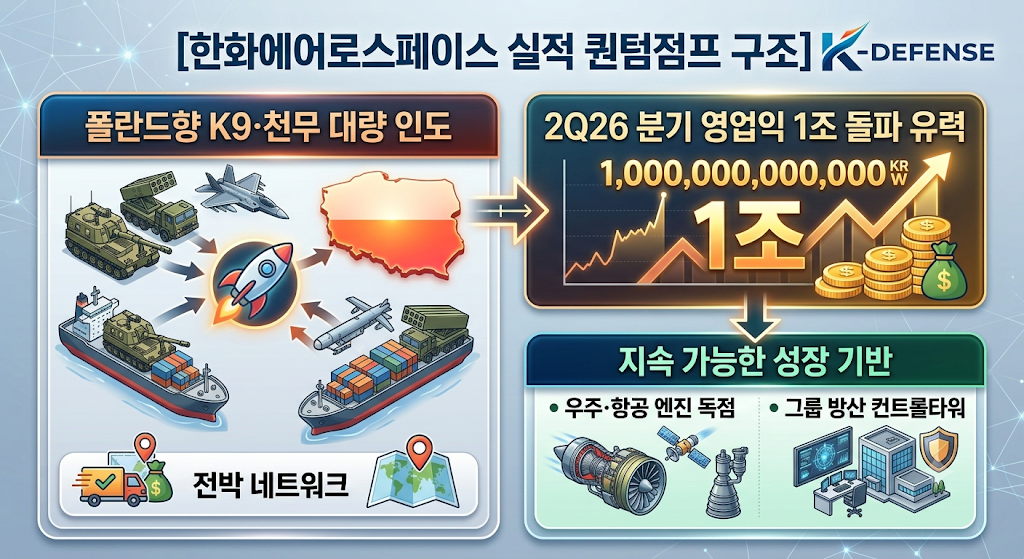
    📅 단기 관점: 2Q26 영업익 ‘1조 시대’의 개막

    1분기의 일시적인 숨고르기 양상을 보며 실망하셨다면 자본시장의 메커니즘을 오해하신 겁니다. 올해 2분기, 한화에어로스페이스는 창사 이래 최초로 분기 영업이익 1조 원 돌파라는 기념비적인 어닝 서프라이즈를 예고하고 있습니다.

    글로벌 베스트셀러로 자리 잡은 K9 자주포와 천무 다연장로켓의 폴란드향 2차 실행계약 물량이 본격적으로 인도되며 매출에 반영되기 시작한 덕분입니다. 방산 수출의 특성상 인도가 본격화되는 시점부터 마진율이 극대화되므로, 단기 실적 모멘텀은 섹터 내에서 가장 강력합니다.

    🚀 중장기 관점: 우주·항공을 아우르는 종합 방산 솔루션의 탑티어

    체급의 변화는 이미 시작되었습니다. 호주향 레드백(Redback) 장갑차의 대규모 공급이 본격 궤도에 오르며 글로벌 궤도차량 시장의 패권을 거머쥐었습니다.

    더욱 중요한 핵심은 지배구조와 포트폴리오의 고도화입니다. 한화오션, 한화시스템을 자회사로 아우르는 그룹사 방산 밸류체인의 ‘컨트롤 타워’ 역할을 수행하고 있으며, 국산 발사체 및 차세대 우주·항공 엔진 부문의 국가 독점적 지위를 확보하고 있습니다. 지상 무기에서 벌어들인 막대한 현금으로 우주 항공의 미래 성장성을 사들이는 구조이기에 장기 보유 가치가 매우 높습니다.

    ② LIG넥스원 (079550) : 미사일 디펜스와 미래 전자전의 지배자

    “중동이 선택한 천궁-II, 방산주를 넘어선 하이테크 기업”

    📅 단기 관점: 흔들림 없는 견고한 성장 궤도와 높은 실적 가시성

    회사 측이 공식 제시한 2026년 경영 가이던스는 매출액 전년 대비 15% 성장, 영업이익률 7% 수준입니다. 수주 산업의 특성상 분기별 진행률에 따라 일시적 부침은 있을 수 있으나, 정밀 유도무기 부문의 수주 잔고가 이미 수년 치 최고점을 경신하고 있어 실적의 가시성과 하방 경직성이 대단히 뛰어납니다.

    🚀 중장기 관점: 천궁-II의 중동 안착과 ‘안티드론·전자전’ 프리미엄

    사우디아라비아와 UAE향 천궁-II(M-SAM)의 수조 원대 수출 물량이 향후 수년간 장기적이고 안정적인 캐시카우 역할을 톡톡히 해낼 것입니다.

    특히 투자자들이 LIG넥스원에 주목해야 하는 진짜 이유는 ‘소프트웨어와 테크’에 있습니다. 현대전의 게임 체인저로 부각된 드론, 이를 무력화하는 Counter-Drone(안티드론) 체계, 그리고 고도화된 재밍(전파방해) 및 레이다 기술력에서 독보적인 국내 1위입니다. 일반적인 중공업 형태의 방산주를 넘어 ‘방산 테크 기업’으로서 밸류에이션 멀티플 프리미엄을 부여받기에 충분합니다.

    ③ 현대로템 (064350) : 환율 효과를 등에 업은 전차의 왕

    “1,390원 대 고환율 마진 극대화와 동유럽 재무장의 최대 수혜주”

    📅 단기 관점: 환율 수혜폭발과 단기 마진의 드라마틱한 개선

    이미 1분기 영업이익 2,242억 원(YoY +10.5%)을 기록하며 단단한 기초체력을 자본시장에 증명했습니다. 진짜 하이라이트는 2분기입니다.

    폴란드 등 해외 계약 당시 유리하게 세팅된 1,390원 대 이상의 고환율 효과가 온전히 실적에 투영되면서, 수출용 K2 흑표 전차 출하에 따른 마진 극대화가 눈으로 확인되는 구간입니다. 환율 변동성이 오히려 현대로템에게는 강력한 이익 레버리지로 작용하고 있습니다.

    🚀 중장기 관점: 동유럽 노후 전차 교체 사이클의 핵심 공급처

    폴란드향 K2 전차 잔여 물량의 안정적인 납품은 기본 베이스입니다. 현재 우크라이나 전쟁 이후 전차 노후화와 전력 공백으로 깊은 고민에 빠진 루마니아, 체코 등 동유럽 국가들의 추가 수주 모멘텀이 물밑에서 활발히 진행 중입니다.

    과거 현대로템의 발목을 잡았던 철도(레일솔루션) 부문의 저가 수주 리스크와 적자 우려를, 이제는 방산 부문의 압도적인 이익 체력이 완전히 지워버리는 완전히 다른 기업으로 재탄생했습니다.

    ④ 한국항공우주 (KAI, 047810) : 창사 이래 첫 ‘매출 5조’ 시대의 개막

    “KF-21 본격 양산 돌입, 수십 년을 보장하는 항공 MRO 비즈니스 모델”

    📅 단기 관점: 역사상 최대 규모 가이던스로 증명하는 체질 개선의 원년

    KAI는 올해 경영 목표 가이던스로 매출액 5조 7,306억 원(전년 대비 58.1% 폭증), 신규 수주 10조 4,383억 원이라는 역사상 전무후무한 수치를 시장에 던졌습니다. 단순한 목표치가 아닌, 그동안 지연되었던 대형 프로젝트들의 매출 인식이 한꺼번에 쏟아지는 구조적 턴어라운드의 신호탄입니다.

    🚀 중장기 관점: KF-21 보라매 양산 체제 돌입과 락인(Lock-in) 효과

    대한민국 항공 주권의 자존심인 4.5세대 전투기 KF-21이 본격적인 양산 단계에 진입했습니다. 기존에 수출된 폴란드(FA-50PL)와 말레이시아(FA-50M) 물량이 현지에 안착하면서 하드웨어 판매 수익이 안정화되고 있습니다.

    전투기 비즈니스의 진정한 꽃은 판매 이후에 피어납니다. 향후 수십 년간 부품 공급과 성능 개량, 정비를 책임지는 ‘항공 전 주기 후속지원(MRO)’ 구조가 공고해지면서, 경기에 구애받지 않고 고마진의 꼬박꼬박 들어오는 이익 안정성이 비약적으로 상승할 것입니다. 첫 5세대급 전투기 수출 레퍼런스가 터지는 순간, 시장의 평가는 상상 이상으로 리레이팅될 것입니다.

    4. 주요 K-방산 4사 투자 분석 매트릭스

    바쁜 투자자분들을 위해 현재 시장을 주도하는 K-방산 빅4의 핵심 요소를 단 하나의 명쾌한 테이블로 정리해 드립니다.

    기업명단기 투자 트리거 (2026년)중장기 성장 동력리스크 요인
    한화에어로스페이스
    (012450)
    • 2분기 분기 영업이익 1조 돌파 전망
    • 폴란드향 K9·천무 인도 집중
    • 글로벌 우주·항공 엔진 밸류체인 독점
    • 호주 레드백 효과 본격화
    • 단기 주가 급등에 따른
    밸류에이션 부담 및 차익 매물
    LIG넥스원
    (079550)
    • 연간 매출 15% 성장 가이던스 획득
    • 수주 잔고 기반 안정적 이익
    • 천궁-II 중동 시장 성공적 안착
    • 안티드론 및 무인·전자전 기술 선점
    • 국책 과제(신규 유도무기 개발)
    일정 지연 시 비용 발생 가능성
    현대로템
    (064350)
    • 1,390원 대 고환율 수혜 본격화
    • 2분기 마진율 역사적 고점 기대
    • K2 전차의 동유럽(루마니아 등)
    추가 수주 가시화
    • 본업인 철도 부문의
    대형 프로젝트 수주 공백 우려
    KAI (한국항공우주)
    (047810)
    • 창사 이래 최초 연 매출 5조 원 돌파
    • 가이던스 전년 대비 58.1% 증가
    • 4.5세대 전투기 KF-21 본격 양산
    • 글로벌 항공 MRO 락인 구조 구축
    • 기체 구조물 민수 부문의
    글로벌 경기 민감성

    5. 노련한 투자자를 위한 자산배분 가이던스

    “지상과 미사일로 하방을 단단히 다지고, 항공우주로 상방의 이익을 열어라”

    자본시장에서 리스크 관리를 완벽히 하면서 방산 섹터의 구조적 성장을 내 자산으로 치환하기 위한 ‘마스터 자산배분 전략’을 제안합니다.

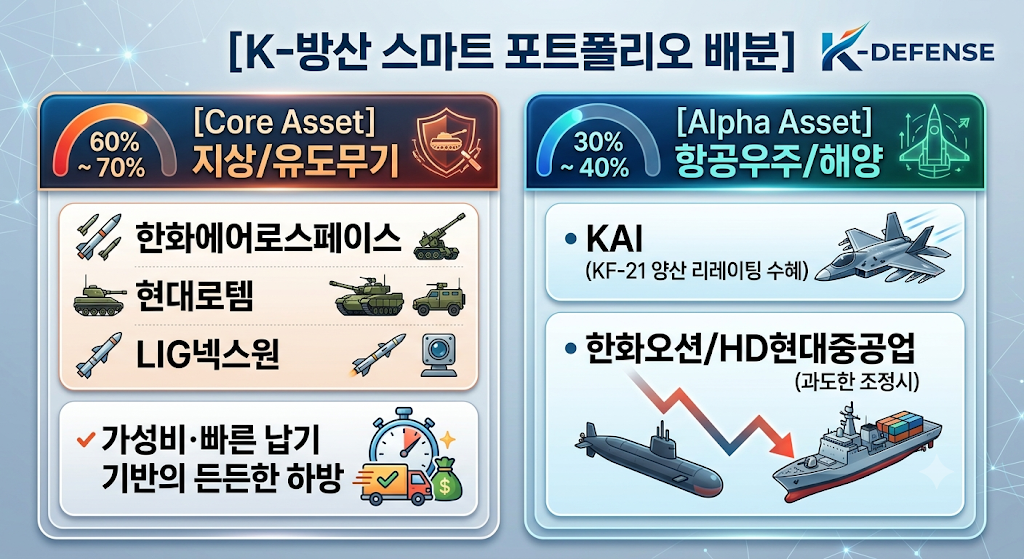
    🎯 포트폴리오의 ‘코어(Core)’는 지상·유도무기 (60~70%)

    캐나다 잠수함 사례가 증명하듯, 대형 해상 함정 분야는 안보 동맹과 지정학적 노이즈에 주가가 흔들리기 쉽습니다. 반면 한화에어로스페이스, 현대로템, LIG넥스원이 생산하는 지상 화력과 유도무기는 현대전에서 즉각적인 소모량이 가장 많고, ‘대한민국의 납기 능력’이 이미 글로벌 표준(Global Standard)으로 굳어진 분야입니다.

    지정학적 장벽의 영향을 최소화하는 이 세 기업을 포트폴리오의 중심축으로 삼으십시오. 대형 이슈로 시장이 흔들려 주가가 매력적인 자리까지 눌릴 때마다 분할 매수로 수량을 모아가는 전략이 자산을 지키며 키우는 정석입니다.

    🚀 알파(Alpha) 수익률은 항공우주 (30~40%)

    한국항공우주(KAI)의 올해는 외형과 질적 성장이 동시에 한 단계 점프하는 ‘구조적 리레이팅(Re-rating)의 원년’입니다. 체질 개선이 완벽히 확인되고, 향후 KF-21의 첫 해외 수출 잭팟 소식이 들려오는 시점에는 자본시장이 부여하는 주가수익비율(Multiple)의 층위가 달라질 것입니다. 중장기 고성장주 관점에서 포트폴리오의 상방 매력도를 높이는 ‘알파 카드’로 KAI의 비중을 점진적으로 늘려가는 전략을 강력히 추천합니다.

    💡 결론

    “캐나다 잠수함이라는 60조 원짜리 파도에 해양 방산주가 잠시 출렁였을 뿐, 지상과 하늘을 지배하는 K-방산 빅4의 엔진은 역대 최대 마진을 향해 무서운 속도로 폭발하고 있습니다. 노이즈를 걷어내고 실적 펀더멘탈에 집중하는 자만이 이번 조정 장세에서 진정한 승자가 될 것입니다.”

    관련 기사:

    https://n.news.naver.com/article/032/0003456486

  • [2026.06.22] 대한민국 우주산업 패러다임 시프트: 누리호 반복 발사부터 제2우주센터 공모까지 기술·투자 총력 분석

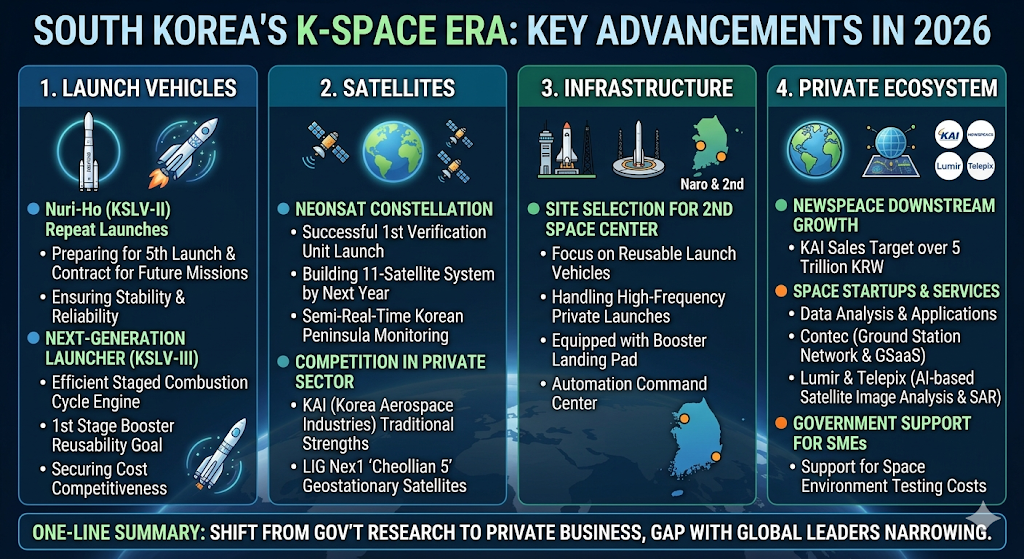
    2026년 대한민국 우주산업 K-Space 시대의 4대 핵심 축(발사체, 위성, 인프라, 민간 생태계)과 주요 기업 투자 포인트를 요약한 영문 인포그래픽 이미지. 누리호 반복 발사 및 차세대 발사체(KSLV-III) 메탄 엔진 기술, 초소형 군집위성(NeonSat) 및 LIG넥스원 천리안 5호 경쟁, 제2우주센터 부지 공모와 재사용 착륙장 인프라, 한국항공우주(KAI) 매출 5조 원 돌파 및 컨텍·루미르 등의 뉴스페이스 다운스트림 데이터 비즈니스 성장 전략을 체계적으로 도식화함.

    대한민국 우주산업이 거대한 변곡점을 맞이했습니다. 과거 국가 주도의 우주 개발(Old Space)이 단발성 성공과 기술 자립에 초점을 맞췄다면, 2026년 현재의 ‘K-Space’는 우주항공청(KASA) 개청을 기점으로 철저한 상업적 논리와 단가 경쟁력, 그리고 데이터 중심의 민간 주도 뉴스페이스(New Space) 시대로 완벽하게 체질을 전환하고 있습니다.

    하드웨어 제조부터 소프트웨어 데이터 비즈니스, 그리고 정책적 인프라까지 톱니바퀴처럼 맞물려 돌아가는 대한민국 우주산업의 현주소를 세밀하게 파헤쳐 드립니다.

    1. 대한민국 우주산업 발사체 패러다임의 전환: 양산형 수율 확보와 재사용 메탄 엔진의 도입

    누리호 반복 발사가 갖는 기술적 본질: 연구실 시제품에서 ‘상용 제품’으로

    우주항공청의 2026년 업무계획에 따라 진행 중인 누리호(KSLV-II) 5차 발사 준비 및 향후 반복 발사를 위한 일괄 계약 체결은 단순히 “발사 횟수를 늘린다”는 정량적 의미를 넘어섭니다. 제조 공학 관점에서 이는 수율(Yield) 관리와 공정 안정화 단계로의 진입을 뜻합니다.

    • 엔지니어링 데이터의 표준화: 아무리 동일한 설계도(Blueprint)를 사용하더라도 제작 시점, 작업자의 숙련도, 부품 Lot(생산 단위) 번호에 따라 미세한 오차가 발생합니다. 반복 발사는 이러한 미세 변수 속에서 ‘생산 공정의 마진(Margin)’을 표준화하고, 발사 운용 가이드북을 규격화하는 과정입니다.
    • 신뢰성 지수(Reliability Index)의 획득: 글로벌 위성 수주 시장에서 발사체의 신뢰성은 곧 보험료율과 직결됩니다. 반복적인 발사 성공 데이터가 누적되어야만 비로소 글로벌 상업 발사 시장에서 가격 경쟁력을 가질 수 있습니다.

    차세대 발사체(KSLV-III)의 핵심: 다단연소 사이클과 메탄 연료의 치트키

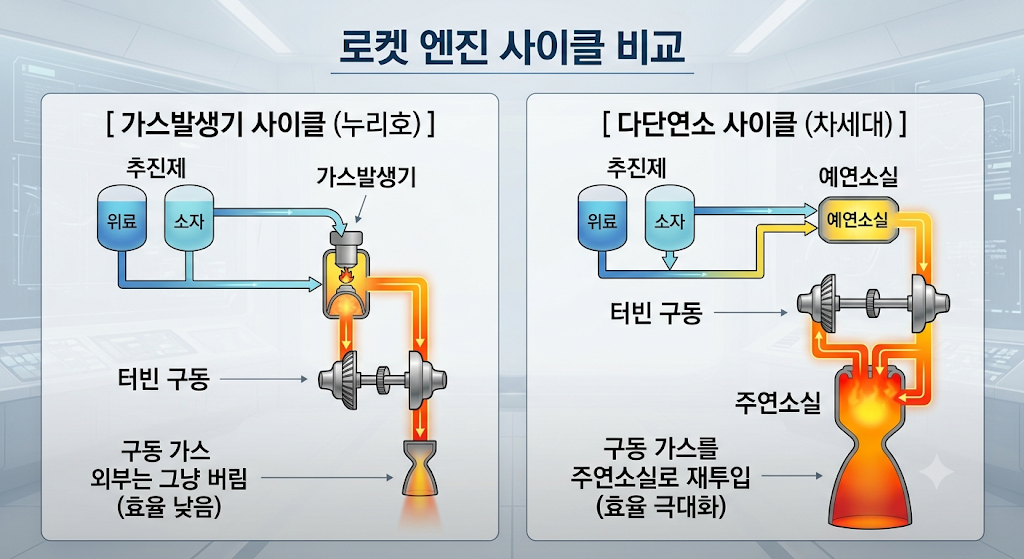
    누리호의 뒤를 잇는 차세대 발사체 개발은 구조적인 아키텍처 자체가 완전히 다릅니다. 가장 큰 변화는 가스발생기(Open Cycle) 방식에서 다단연소 사이클(Staged Combustion Cycle)로의 진입, 그리고 케로신(등유)에서 메탄(Liquid Methane)으로의 연료 전환입니다.

    다단연소 사이클은 터빈을 돌린 가스를 버리지 않고 주연소실로 다시 밀어 넣어 끝까지 태우는 구조입니다. 자동차의 터보차저(Turbocharger) 구조를 극단으로 고도화한 형태라 제어 난이도가 높지만, 비추력(연료 효율)을 비약적으로 끌어올릴 수 있습니다.

    특히 주목할 점은 정부가 차세대 발사체의 연료를 메탄 엔진 체제로 빠르게 선회했다는 점입니다.

    • 그을음(Coking) 저감: 기존 케로신은 연소 후 엔진 내부에 고체 탄소 찌꺼기(그을음)가 심하게 남아 재사용 시 세척과 정비에 막대한 시간과 비용이 듭니다. 반면 메탄은 연소 후 그을음이 거의 발생하지 않아 ‘쏘고 돌아와서 바로 다시 쏘는’ 빠른 턴어라운드가 가능합니다.
    • 비용 및 정비 효율성: 액체 메탄은 가격이 저렴하고 다루기 비교적 쉬워 스페이스X의 랩터(Raptor) 엔진처럼 재사용 발사체의 글로벌 표준으로 자리 잡았습니다. 대한민국 역시 이 트렌드를 정확히 추종하며 발사 단가 경쟁력 확보에 시동을 걸었습니다.

    2. 위성 시장의 재편: 초소형 군집위성 대량 양산과 기업 간 기술 각축전

    초소형 군집위성(NeonSat)의 안착과 분산 네트워크

    올해 1월 초소형 군집위성 1호기(검증기)가 성공적으로 발사되어 지상국 교신에 성공한 것은 한국 위성사의 거대한 이정표입니다. 올해 5기, 내년 5기를 추가하여 총 11기의 시스템을 구축하는 이 사업은 하드웨어 소형화(Mass Production)와 정밀 제어 소프트웨어의 승리입니다.

    • 성능의 트레이드오프(Trade-off) 극복: 단일 위성의 크기가 수십 kg 수준으로 줄어들면 광학 렌즈의 크기 한계로 인해 해상도 자체는 수천억 원짜리 대형 위성보다 떨어질 수밖에 없습니다. 그러나 11기의 위성이 궤도를 나누어 도는 군집(Constellation) 형태를 취하면, 단일 대형 위성이 수일에 한 번 보던 지역을 수십 분 단위로 재방문하여 촬영할 수 있습니다. 공간 해상도의 한계를 극단적인 시간 해상도로 커버하는 전략입니다.
    • 분산 컴퓨팅 알고리즘: 11개의 노드가 우주 공간에서 유기적으로 움직이며 데이터를 지상국으로 릴레이하는 ‘군집 제어 알고리즘’과 ‘지상국 스케줄링 기술’이 핵심 경쟁력으로 부상했습니다.

    LIG넥스원 vs 한국항공우주(KAI) 구도의 본질: 뼈대와 두뇌의 경쟁

    과거 국내 방산·위성 시장을 사실상 독점하던 한국항공우주(KAI)의 아성에 LIG넥스원이 정지궤도 위성인 ‘천리안 5호’ 개발 사업의 우선협상대상자로 선정되며 도전장을 내밀었습니다. 두 기업의 경쟁 구도는 기술적으로 매우 명확한 의미를 가집니다.

    기업명핵심 기술적 강점우주 분야 주력 영역
    한국항공우주 (KAI)체계종합(System Integration), 구조체 설계, 대형 하드웨어 조립 공정위성 본체(Bus) 및 대형 발사체 구조물 제조
    LIG넥스원통신, RF(무선주파수) 신호처리, 방산 레이더 제어 소프트웨어위성 탑재체(Payload), 정밀 제어 및 전자장비

    고도 36,000km에서 끊김 없이 통신해야 하는 정지궤도 위성이나 지상을 정밀 정찰하는 SAR 위성은 고도의 전자제어 기술(탑재체)이 필수적입니다. LIG넥스원의 부상은 한국 우주산업이 단순 하드웨어 조립(뼈대)을 넘어 고부가가치 전자장비 및 통신 시스템(두뇌) 중심으로 고도화되고 있음을 보여주는 방증입니다.

    3. 우주 인프라의 확장: 제2우주센터 부지 공모와 하드웨어 플랫폼의 가치

    우주항공청이 최근(2026년 6월 21일) 발표한 ‘제2우주센터’ 신규 구축을 위한 부지 공모는 대한민국 우주 영토 확장을 위한 인프라 확보의 핵심입니다. 이는 단순한 토목 공사가 아니라 뉴스페이스 시대를 뒷받침할 핵심 상업 하드웨어 플랫폼의 구축을 의미합니다.

    나로우주센터 vs 제2우주센터 비교 분석

    구분기존 나로우주센터신규 제2우주센터 (계획)
    주요 임무고정형 소모성 발사체 (누리호 등) 중심재사용 발사체 운용 및 민간 다빈도 발사
    핵심 시설전통적인 수직 발사대, 추진제 공급선수직 발사대 + 1단 부스터 역추진 착륙장(Landing Pad)
    운용 주체 & 가치국가 주도 대형 연구개발(R&D) 임무민간 위성 발사 수요 대응 (상업적 유연성 극대화)
    시스템 구조아날로그 수동 관제 중심 구조자동화 관제 시스템(Automation Command Center)

    제2우주센터가 갖는 엔지니어링 관점의 가치

    제2우주센터는 향후 차세대 발사체(KSLV-III)의 1단 부스터가 엔진을 역분사하며 지상으로 복귀할 때 발생하는 거대한 충격과 초고온의 화염을 견딜 수 있는 특수 내열 콘크리트 패드(Landing Pad)가 핵심 인프라로 들어서게 됩니다.

    여기에 급증하는 민간 소형 위성 발사 수요를 실시간으로 조율하기 위해, 수많은 센서 데이터와 기상 정보를 AI 기반으로 처리하는 자동화된 관제 인프라가 필수적으로 결합됩니다. 즉, 이 센터를 선점하거나 주도적으로 운영하는 주체가 향후 국내 우주 수송 플랫폼의 지배권을 쥐게 됩니다.

    4. 민간 생태계(New Space)의 진화: 업스트림에서 고마진 다운스트림으로

    뉴스페이스 생태계의 가장 매력적인 부분은 가치사슬(Value Chain)의 무게중심이 위성을 만드는 ‘업스트림(Upstream)’에서 위성 데이터를 활용하는 ‘다운스트림(Downstream)’으로 이동하고 있다는 점입니다. 소프트웨어와 플랫폼 비즈니스가 융합되며 마진율의 극대화가 시작되었습니다.

    주요 민간 뉴스페이스 기업 기술 분석

    • 컨텍(Contec) – 지상국 인프라의 플랫폼화(GSaaS): 전 세계 거점에 자체 지상국 안테나 네트워크를 구축하고, 여러 위성 스타트업들이 매달 구독료를 내며 위성 데이터를 수신·처리할 수 있게 해주는 GSaaS(Ground Station as a Service) 비즈니스 모델을 확립했습니다. 마치 클라우드 시장의 AWS(아마존 웹 서비스)처럼 우주 인프라 하드웨어를 선점해 소프트웨어 플랫폼 매출을 올리는 영리한 전략입니다.
    • 루미르 & 텔레픽스 – AI 기반 SAR 데이터 솔루션: 일반적인 광학 카메라(EO) 위성은 밤이거나 구름이 끼면 지상을 관측할 수 없습니다. 반면 SAR(합성개구레이더) 위성은 마이크로파를 지상으로 쏘아 반사되어 돌아오는 신호를 측정하므로 악천후나 야간에도 정밀 관측이 가능합니다. 루미르와 텔레픽스는 이 복잡한 전파 로우 데이터(Raw Data)에서 노이즈를 제거하고, AI 알고리즘을 통해 건물 변형, 선박 이동, 기후 변화를 실시간 분석해 내는 독보적인 소프트웨어 역량을 갖추고 있습니다.

    우주항공청의 실효성 있는 엔지니어링 지원

    중소 스타트업 입장에서 가장 큰 데스밸리(Death Valley)는 우주의 극한 환경(열·진공·강한 방사선)을 견딜 수 있는지 테스트하는 비용입니다. 수억 원에 달하는 열진공 챔버 시험 비용을 우주항공청이 최대 75%(6,000만 원 한도)까지 지원하기 시작하면서, 민간 기업들의 하드웨어 불량률을 사전에 통제하고 제품화 기간을 단축하는 강력한 윤활유 역할을 하고 있습니다.

    5. K-Space 핵심 기업 투자 가이드

    기술의 진보는 금융 시장에서 영업이익률(OPM) 개선, 총가용시장(TAM) 확대, 독점적 플랫폼 프리미엄이라는 단어로 치환됩니다. 기술적 전환점과 재무적 모멘텀을 결합한 4대 핵심 플레이어 분석입니다.

    ① 한화에어로스페이스 (012450) – 대한민국 우주 수송 플랫폼의 ‘독점적 지배자’

    • 투자 등급: ★★★★★ (초장기 보유 권장)
    • 단기 모멘텀 (1~2년): 누리호 고도화 사업의 체계종합 계약을 통해 발사 때마다 고정적인 용역 및 부품 매출이 발생합니다. 무엇보다 본업인 방산(K9 자주포, 레드백 장갑차)의 글로벌 수출 랠리 덕분에 막대한 현금(Cash)이 유입되고 있어, 대규모 자본 집약적 투자가 필수적인 우주 개발을 지치지 않고 밀어붙일 수 있는 유일한 국내 대기업입니다.
    • 중장기 펀더멘탈 (3~5년 이상): 차세대 발사체의 다단연소 메탄 엔진 개발을 주도할 핵심 플레이어입니다. 특히 2026년 6월 시작된 제2우주센터 부지 공모는 한화에게 가장 강력한 호재입니다. 향후 이곳에 재사용 발사체 착륙 인프라가 구축되고 민간 발사가 본격화되면, 동사는 한국의 스페이스X 지위를 확고히 굳히며 인프라 독점 효과를 누릴 것입니다.

    ② LIG넥스원 (079550) – 방산의 두뇌에서 위성의 심장으로 확장

    • 투자 등급: ★★★★★ (Top Pick)
    • 단기 모멘텀 (1~2년): 정지궤도 위성인 ‘천리안 5호’ 본체 개발 우선협상대상자 선정은 시장의 판도를 뒤흔든 사건입니다. 경쟁사인 KAI의 소송 제기로 인한 단기 노이즈가 존재하나, 기술 역량 평가에서 전통의 강자를 꺾었다는 팩트 자체가 강력한 밸류에이션 리레이팅 요소입니다. 원래 정밀 타격 유도무기(천궁 등)로 다져진 RF 및 신호처리 기술이 위성 탑재체와 완벽한 시너지를 내고 있습니다.
    • 중장기 펀더멘탈 (3~5년 이상): 초소형 군집위성 시대가 본격화되면 위성 본체 가격은 떨어지지만, 고성능 안테나와 송수신 칩셋 등 탑재체(두뇌)의 가치는 더욱 높아집니다. 하드웨어 단순 조립 마진보다 진입장벽이 높은 전자장비 중심의 포트폴리오를 보유하여, 뉴스페이스 생태계 내에서 가장 높은 영업이익률을 방어할 가능성이 높습니다.

    ③ 한국항공우주 (047810, KAI) – 캐시카우의 안정성과 뉴스페이스 갈림길

    • 투자 등급: ★★★★☆ (단기 긍정적, 중기 중립)
    • 단기 모멘텀 (1~2년): 2026년 가이던스로 매출 5.7조 원 수주 10.4조 원을 제시하며 창사 이래 최대 실적 사이클에 진입했습니다. KF-21 양산 본격화 및 FA-50의 견고한 완제기 수출이 하방을 단단하게 지지합니다. 천리안 5호 관련 소송 노이즈로 주가가 눌릴 때 오히려 단기 트레이딩 매수 기회로 활용할 수 있습니다.
    • 중장기 펀더멘탈 (3~5년 이상): ‘체계종합(뼈대)’의 절대 강자이나, 향후 우주 시장의 중심축이 초소형 위성의 ‘대량 양산’과 ‘다운스트림 소프트웨어’로 이동할 때 대기업 특유의 무거운 조직 구조가 얼마나 민첩하게 대응할지가 숙제입니다. 양산 체제에서의 단가 절감 능력이 장기 밸류에이션의 관건입니다.

    ④ 컨텍 / 루미르 등 상장 뉴스페이스 (스타트업군)

    • 투자 등급: ★★★☆☆ (고위험 고수익, 분할 매수 필수)
    • 단기 모멘텀 (1~2년): 컨텍의 GSaaS 플랫폼이나 루미르의 SAR 데이터 분석은 비즈니스 모델(BM) 자체의 확장성과 잠재 마진율이 엄청나게 높습니다. 그러나 현재는 글로벌 지상국 인프라 확장 및 자체 위성 발사를 위한 투자 지출(CAPEX)이 대거 발생하는 시기입니다. 손익분기점(BEP)을 통과해 확실한 흑자 전환(Turn-around)을 증명하기 전까지는 주가의 변동성이 클 수밖에 없습니다.
    • 중장기 펀더멘탈 (3~5년 이상): 초소형 군집위성 11기가 모두 궤도에 안착하여 한반도 및 글로벌 로우 데이터가 대량으로 쏟아지는 시점부터 이들의 소프트웨어 가공 매출은 기하급수적으로 찍힐 것입니다. 리스크를 감내할 수 있는 공격적 투자자라면 포트폴리오의 5~10% 미만의 비중으로 장기 정립해 나가기 좋은 ‘텐배거(10배 주식)’ 후보군입니다.

    🛠️ 결론

    대한민국 우주산업은 이제 단순한 국가적 자부심이나 “우리도 발사할 수 있다(Can-do)”의 영역을 완전히 지나쳤습니다. 현재의 핵심 화두는 “얼마의 단가로(Cost), 얼마나 자주 안정적으로(Efficiency), 가치 있는 데이터를 뽑아낼 것인가”입니다.

    발사체 아키텍처는 재사용 메탄 엔진으로 진화하고 있으며, 위성은 초소형 군집화로 비용을 낮추고, 제2우주센터 인프라와 AI 소프트웨어 분석이 이를 견인하는 삼박자가 정확히 맞아떨어지는 중입니다. 우주산업에 관심이 있는 투자자라면, 기술적 장벽이 소프트웨어와 핵심 전자장비(탑재체)로 이동하고 있는 현 흐름을 명확히 인지하고 포트폴리오를 다변화해야 할 시점입니다.

    관련 기사:

    https://n.news.naver.com/mnews/article/277/0005779155