[태그:] 주성엔지니어링

  • [2026.09.10]1c D램 미세공정 대전환과 HBM4E의 차세대 기술 생태계 분석: 반도체 주도권 역전과 3D DRAM 미래 로드맵

    SK하이닉스 1c D램 비중 추이 (좌상단 차트):

2026년 1분기 10% 수준에서 4분기 34%, 2027년 1분기 35%로 상승하며 1b 공정을 제치고 메인스트림 공정으로 등극하는 램프업 곡선을 시각화했습니다.

2Q vs 4Q 점유율 역전 시나리오 (우상단 차트):

2분기 기준 SK하이닉스(13%)가 후발주자였으나, 4분기 기준 34%로 급증하며 삼성전자(31%)와 마이크론(28%)을 넘어 최선단 공정 점유율 1위를 달성하는 역전 스토리를 한눈에 비교할 수 있습니다.

1c D램 핵심 성능 및 HBM4E 임팩트 (중단 섹션):

비트 생산성 +30% 이상 향상 (원가절감 및 마진 극대화)

전력 효율 20% 이상 개선 (HBM 발열/전력 한계 극복)

핀당 16Gbps+ 데이터 전송 속도

2027년 HBM4E 코어 다이(Core Die) 표준 탑재

DRAM 로드맵 & 3D DRAM 패러다임 전환 (하단 섹션):

1c (11~12nm): EUV 레이어 대폭 확대

1d / 0a (10nm 미세화 한계): 캐패시터 종면비 한계(120:1 이상) 및 EUV 다중 패터닝 비용 폭증

3D DRAM 파일럿 (2027~2028): 수직 채널 트랜지스터(VCT) 및 IGZO 신소재 도입

3D DRAM 상용화 (2029+): 낸드 플래시 형태의 Cell 수직 적층 및 HBM5 적용

핵심 수혜 소부장 밸류체인 요약 (하단 풋터):

EUV & 계측: 에스앤에스텍, 파크시스템스, 동진쎄미켐

ALD 증착 & 소재: 유진테크, 주성엔지니어링, 솔브레인

3D & 부품: 케이씨텍, 티씨케이, 하나머티리얼즈

    최근 반도체 시장의 뜨거운 화두는 단연 SK하이닉스의 1c D램 양산 속도 가속화와 4분기 점유율 역전 전망입니다. 시장 일각에서는 그동안 SK하이닉스의 1c 공정 전환 속도가 경쟁사 대비 느렸다는 점을 지적하며 우려를 나타내기도 했습니다. 하지만 속사정을 자세히 들여다보면, 이는 고마진 1b 기반 HBM3E 시장을 실리적으로 독점하면서 최선단 1c 공정의 수율을 완벽하게 가다듬은 ‘고도의 전략적 속도 조절’이었음을 알 수 있습니다.

    이번 분석 글에서는 1c D램의 기술적 본질부터 시작하여 차세대 AI 메모리인 HBM4E, 그리고 2D 평면 D램의 한계를 극복할 3D DRAM으로의 패러다임 전환까지 깊이 있게 다뤄보겠습니다.

    1. 1c D램이란 무엇인가? (기술적 개념과 위치)

    D램 미세공정은 1x(1세대) → 1y(2세대) → 1z(3세대) → 1a(4세대) → 1b(5세대) → 1c(6세대) 순으로 발전해 왔습니다. 1c D램은 6세대 10나노급(11~12nm 추정) 공정으로, 현재 메모리 업계가 도달한 가장 최선단(Leading-edge) 미세화 기술입니다.

    [DRAM 미세공정 진화 단계]
    1x (18~19nm) ➔ 1y (16~17nm) ➔ 1z (14~15nm) ➔ 1a (13~14nm) ➔ 1b (12~13nm) ➔ 1c (11~12nm)

    과거 파운드리 업계(CPU, GPU)가 7nm → 5nm → 3nm처럼 직관적인 수치를 공개했던 것과 달리, D램 제조사들은 2010년대 중반 10나노대에 진입한 이후 물리적 한계 대응 및 기술 보안을 이유로 알파벳 기호를 표기하기 시작했습니다.

    반도체 회로 선폭이 미세해질수록 동일한 12인치 웨이퍼 한 장에서 잘라낼 수 있는 칩(Net Die) 수가 급격히 늘어납니다. 이는 곧 웨이퍼당 비트 생산성(Bit Density) 증대로 이어져, 단위당 원가 경쟁력을 극대화할 수 있는 핵심 요인이 됩니다.

    2. 왜 지금 1c D램인가? — HBM4E의 핵심 기반 엔진

    현재 시장에서 활발히 양산 중인 6세대 HBM4에는 시스템 안정성을 최우선으로 확보하기 위해 검증된 1b 공정이 주요 코어 다이(Core Die)에 탑재되고 있습니다.

    그러나 2027년 양산을 목표로 하는 차세대 HBM4E부터는 사정이 완전히 달라집니다. HBM4E는 처음으로 최선단 1c 공정을 코어 다이에 전면 적용합니다.

    [HBM 세대별 D램 공정 적용]
    HBM3E / HBM4  ───► 1b D램 공정 중심 (안정성 및 높은 양산 수율 확보)
    HBM4E (2027~) ───► 1c D램 공정 적용 (핀당 16Gbps 전송속도 + 전력효율 20% 개선)

    1c 공정이 HBM4E의 핵심 엔진인 이유는 다음과 같습니다.

    • 초고속 데이터 전송: 핀당 16Gbps 이상의 전송 속도를 구현하여 AI 데이터센터의 병목 현상을 해결합니다.
    • 전력 효율 개선: 이전 세대(1b) 대비 전력 효율을 20% 이상 향상시킵니다. HBM이 12단, 16단으로 높게 적층될수록 발열과 전력 소비가 비례하여 치솟는데, 1c D램의 저전력 특성은 발열을 통제할 최고의 무기가 됩니다.
    • 단당 용량 증대: 칩의 집적도가 높아짐에 따라 동일한 두께 한도 내에서 24Gb, 32Gb 등 고용량 모듈을 훨씬 수월하게 구현할 수 있습니다.

    SK하이닉스는 12단 적층 HBM4E 샘플을 주요 고객사에 이미 성공적으로 출하하며 1c 기반 차세대 AI 메모리 시장에서도 선점 효과를 증명했습니다. 결국 1c 공정 전환 속도가 곧 HBM4E의 양산 경쟁력 및 수익성과 직결되는 구조입니다.

    3. 생산 비중 확대 추이: 후발주자에서 반격으로

    업계 추정에 따른 주요 D램 공정 비중 변화를 살펴보면 시장 흐름을 한눈에 파악할 수 있습니다.

    시점1c D램 비중 (SK하이닉스)핵심 시장 현황 및 특징
    2026년 1분기약 10%1b D램 중심의 HBM3E 고수익 극대화 구간
    2026년 2분기약 13%실적 발표를 통해 공식 출하 및 램프업 확인
    2026년 3분기 (전망)약 24%1c 공정 라인 전환 본격 가속화
    2026년 4분기 (전망)약 34%경쟁사(삼성전자 약 31% 전망) 역전 달성
    2027년 1분기 (전망)약 35%1b 공정을 제치고 주력(Mainstream) 공정 등극

    2026년 2분기 기준 D램 공정 비중을 살펴보면 마이크론(약 19%), 삼성전자(약 16%), SK하이닉스(약 13%) 순으로 SK하이닉스가 수치상 다소 뒤처져 있었습니다. 이는 1b 공정 비중이 2분기 약 43%로 정점을 찍으며 HBM3E 물량을 대량 소화했기 때문입니다.

    그러나 하반기 들어 SK하이닉스가 1c 공정으로의 전환 속도를 비약적으로 끌어올리면서, 4분기에는 SK하이닉스가 34%의 비중을 확보하며 삼성전자(31%)를 역전할 것으로 전망됩니다.

    [2026년 D램 1c 공정 비중 역전 추이 (업계 추정)]
    2Q 2026 : 마이크론(19%) > 삼성전자(16%) > SK하이닉스(13%)
    4Q 2026 : SK하이닉스(34%) > 삼성전자(31%)  [역전 달성]

    시장이 이 뉴스에 뜨겁게 반응하는 이유는 단순한 기술 진척을 넘어, 경쟁사 대비 느렸던 최선단 공정에서 빠르게 역전에 성공했으며, 이것이 CGS(매출원가) 절감 및 HBM4E 시장 독점적 주도권으로 직결되기 때문입니다.

    4. 세대별 기술 특징 및 수치 비교 (1x부터 1c까지)

    D램 미세화 과정에서 발생한 핵심 변곡점과 세대별 기술적 특징을 아래 표로 종합 정리했습니다.

    세대선폭 범위 (추정)양산 시점핵심 기술 변곡점 및 공학적 특징
    1x (1세대)18 ~ 19nm2016년ArFi(불화아르곤 수경) 노광 기반, 쿼드러플 패터닝(QSA) 등 다중 패터닝 한계 진입
    1y (2세대)16 ~ 17nm2017년회로 물리적 한계 대응, HKMG(High-K Metal Gate) 소재 일부 도입으로 누설 전류 차단 시작
    1z (3세대)14 ~ 15nm2019년ArFi 기술의 극한. D램 내부 셀 캐패시터 높이를 올리는 3D 구조(High Aspect Ratio) 본격화
    1a (4세대)13 ~ 14nm2021년EUV(극자외선) 노광 공정 최초 도입. 삼성전자·SK하이닉스가 레이어 1~5개에 EUV 적용
    1b (5세대)12 ~ 13nm2023년High-K 신소재 적용 확대 및 HKMG 트랜지스터 적용. HBM3E의 핵심 주력 공정
    1c (6세대)11 ~ 12nm2024년~EUV 레이어 수 대폭 확대. 1b 대비 비트 생산성 30% 이상 향상, HBM4E 표준 공정

    5. 현장 엔지니어 관점에서 본 3가지 핵심 차이점

    엔지니어링 관점에서 1x~1z 세대와 1a~1c 세대를 가르는 명확한 기술적 차이는 다음 3가지로 압축됩니다.

    [엔지니어링 3대 핵심 차이점]
    1. 노광 장비: ArFi (멀티패터닝) ➔ EUV (싱글/단순 패터닝으로 공정 단축)
    2. 물리적 한계: HAR 캐패시터 높이 증가 + HKMG 신소재로 누설 전류(Leakage) 차단
    3. 생산성/효율: 웨이퍼당 Net Die 30% 증가 + 전력 소비 20% 저감
    

    ① 노광 장비의 세대교체 (ArFi vs EUV)

    • 1x ~ 1z 세대 (ArFi 시대): 빛의 파장이 193nm인 불화아르곤 수경(ArF Immersion) 장비를 사용했습니다. 회로 회선이 빛의 파장보다 훨씬 얇다 보니 회로를 3~4번 나뉘어 그리는 ‘멀티 패터닝’ 방식을 써야 했고, 이는 마스크 수의 폭증과 공정 복잡도 상승을 유발했습니다.
    • 1a ~ 1c 세대 (EUV 시대): 파장이 13.5nm에 불과한 극자외선(EUV) 장비가 투입되었습니다. 멀티 패터닝으로 여러 번 그릴 회로를 단 한 번의 EUV 노광으로 정밀하게 인쇄할 수 있게 되었습니다. 1c 공정으로 갈수록 EUV 레이어 적용 개수가 획기적으로 늘어납니다.

    ② 물리적 한계 극복 (Capacitor & Leakage Current)

    D램은 1개의 트랜지스터(T) + 1개의 캐패시터(C)로 구성됩니다. 미세화가 진행될수록 두 가지 물리 법칙의 한계가 찾아옵니다.

    • 캐패시터 용량 부족: 칩이 작아지면 전하를 담는 캐패시터의 바닥 면적이 줄어들어 데이터가 유실됩니다. 이를 막기 위해 캐패시터를 마천루처럼 위로 높게 올리는 기술(High Aspect Ratio)이 적용되었습니다.
    • 누설 전류(Leakage Current): 회로 간격이 좁아지며 전자가 인접 회로로 넘어가 버리는 현상이 발생합니다. 이를 통제하기 위해 1y/1b 세대부터 기존 절연체 대신 HKMG(High-K Metal Gate) 신소재를 게이트에 도입했습니다.

    ③ 웨이퍼당 비트 생산성(Bit Density)과 전력 효율

    • 칩 크기(Die Size) 감소: 동일한 12인치 웨이퍼에서 추출 가능한 칩 개수가 약 20~30% 증가합니다.
    • 전력 소비 저감: 동작 전압(VDD)을 낮출 수 있어 전력 효율이 15~20% 개선됩니다.
    • 고속 데이터 전송: 1c 공정에서는 핀당 16Gbps 이상의 고속 동작 시에도 신호 간섭(Noise)이 적습니다.

    6. 개발 완료 후 지금까지 생산 확대를 미뤘던 전략적 배경

    1c 공정 기술은 이미 2024년에 개발이 완료되었음에도 불구하고, SK하이닉스가 2026년 상반기까지 보수적인 생산 기조를 유지했던 이유는 다음과 같습니다.

    ① 1b D램의 강력한 ‘캐시카우’ 및 수율 안정성

    2024년부터 2026년 상반기까지 SK하이닉스의 주력 실적원은 1b D램 기반 HBM3E였습니다. 1b 공정은 이미 양산 수율이 80~90% 이상 확보되어 압도적인 고마진을 내고 있었습니다. 반면, 최선단 1c 공정은 초기 라인 구축 및 수율 확보에 막대한 비용이 듭니다. 1b로 시장을 독점하는 상황에서 굳이 무리하게 1c로 전환하여 수율 위험(Yield Risk)을 감수할 이유가 없었습니다.

    ② HBM4 전략의 ‘안정성 최우선’ 기조

    HBM4 시장 진입 당시 경쟁사는 초기 1c 공정을 무리하게 조기 도입하려다 초기 수율 확보 지연을 겪은 반면, SK하이닉스는 코어 다이에 이미 검증된 1b 공정과 Advanced MR-MUF 패키징 기법을 고수하여 시장 리더십을 공고히 했습니다.

    ③ CapEx 효율화 및 수율 안정화

    1c 공정은 EUV 멀티패터닝 및 미세 패턴의 누설 전류 제어가 극도로 어렵습니다. 파일럿 라인의 샘플 완성 단계와 월 수만 장 규모의 상업적 양산 사이에는 수율 곡선(Ramp-up Curve)을 안정적으로 올리는 가다듬기의 시간이 필수적이었습니다.

    7. 1c D램 이후의 한계(1d, 0a)와 3D DRAM으로의 패러다임 전환

    현재 D램은 2D 평면상에서 회로 선폭을 줄이는 미세화를 지속해 왔으나, 1c(11~12nm)를 지나 1d(10nm 극반) 및 0a(9nm 진입) 세대에 다다르면 2D D램 구조는 완전한 물리적·경제적 한계 벽에 부딪히게 됩니다.
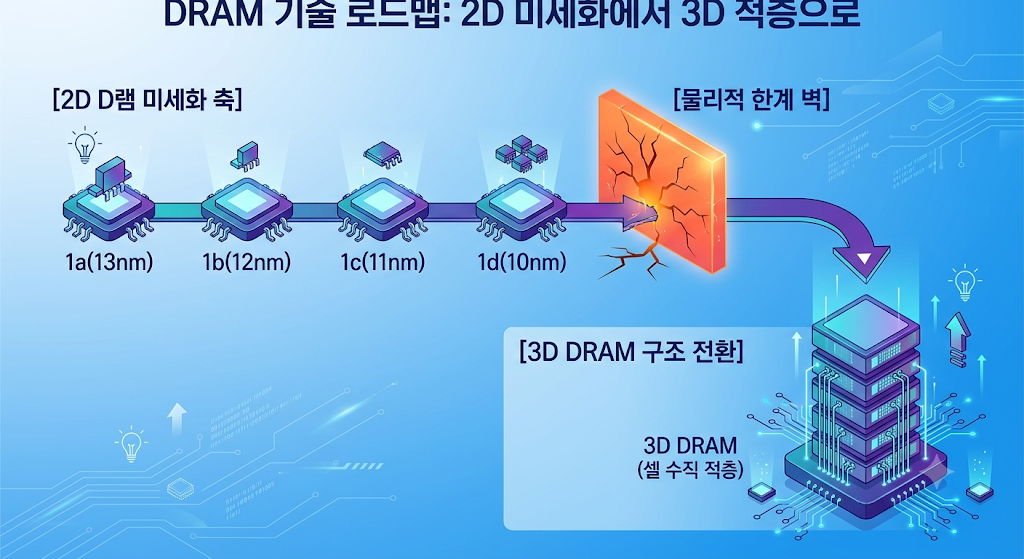
    1d(10nm) 공정이 마주한 3대 물리적 장벽

    1. 캐패시터 종면비(Aspect Ratio) 한계: 1b/1c 공정의 캐패시터 종면비(높이 대 가로 비율)는 이미 100:1에 달합니다. 1d 공정에 다다르면 종면비가 120:1~130:1까지 치솟아, 제조 도중 기둥이 쓰러지거나 붙어 버리는 구조적 붕괴(Pillar Leaning)가 발생합니다.
    2. 누설 전류와 터널링 현상: 회로 간격이 수 나노미터 수준으로 좁아지면 전자가 옆 셀로 넘어가 버리는 양자 터널링(Quantum Tunneling) 현상이 심화되며 신호대잡음비(SNR)가 급격히 악화됩니다.
    3. 스케일링 에로스(Scaling Eros): EUV 다중 패터닝 도입으로 비싼 노광 장비 사용 횟수가 늘어나, “공정을 미세화해도 칩당 생산 단가가 떨어지지 않는” 경제적 한계선에 도달합니다.

    3D DRAM이란 무엇인가?

    NAND 플래시가 평면 구조의 한계를 극복하기 위해 3D V-NAND로 전환했던 것처럼, D램 역시 평면에 놓여 있던 트랜지스터와 캐패시터를 수직으로 90도 세우는 구조 변혁을 준비하고 있습니다.

    • Vertical Channel Transistor (VCT): 평면 위에 눕혀져 있던 트랜지스터 게이트를 수직으로 세워 채널 길이를 확보함으로써 누설 전류를 억제합니다.
    • Oxide Semiconductor (IGZO): 실리콘(Si) 채널 대신 누설 전류가 수만 분의 일 수준으로 적은 인듐-갈륨-아연 산화물(IGZO) 신소재를 적용합니다.
    [3D DRAM 기술 전환 예상 로드맵]
    2026 ~ 2027년 : 2D 평면 D램의 마지막 세대(1d 공정) 양산 및 VCT 부분 검증
    2027 ~ 2028년 : 최초의 3D DRAM 구조 파일럿 샘플 공개 (10~20단 적층)
    2029 ~ 2030년 : 메인스트림 상용화 (서버용 D램 및 차세대 HBM5 이상에 전면 적용)
    

    8. 투자 가이던스: 단기 및 중장기 매매 전략

    30년 차 애널리스트의 관점에서 이번 1c D램의 성공적인 램프업과 역전 스토리가 반도체 포트폴리오에 주는 시사점을 정리해 드립니다.

    [투자 전략 핵심 요약]
    * 단기 관점 (6개월~1년): 4Q 1c 비중 역전(34%) ➔ Blended ASP 상승 & 마진 개선 ➔ 주가 Re-rating
    * 중장기 관점 (2년~5년): HBM4E 시장 주도권 ➔ 3D DRAM 패러다임 선점 ➔ AI 구조적 성장주 평가
    

    1) 단기 관점 (6개월 ~ 1년)

    • Valuation Re-rating 트리거: 시장의 우려와 달리 2026년 4분기 1c 비중 34% 확대를 통한 경쟁사 역전이 가시화되면, 디스카운트 요소가 해소되며 강력한 주가 재평가가 전개될 것입니다.
    • 영업이익률(OPM) 상향: 1c 공정은 1b 대비 비트 생산성이 30% 이상 높습니다. 동일한 CapEx 내에서 출하량이 크게 늘어 단위당 CGS가 절감되므로 하반기 실적 컨센서스가 상향 조정됩니다.
    • Action: 3분기~4분기 1c 램프업 데이터가 확인되는 시점마다 단계적 비중 확대(Overweight) 전략이 유효합니다.

    2) 중장기 관점 (2년 ~ 5년)

    • HBM4E 시장 독점적 위치: 2027년 HBM4E부터는 1c 공정이 필수 스펙입니다. 2026년 하반기에 1c 양산을 안착시킨 SK하이닉스가 HBM4E 시장의 주도권을 움켜쥐게 됩니다.
    • 3D DRAM 시대의 진입장벽: 1c 공정에서 축적한 비트 밀도 효율화 능력과 수율 컨트롤 역량은 2028년 이후 펼쳐질 3D DRAM 시대에서도 막강한 경쟁력이 됩니다.
    • Action: 메모리 반도체를 단순 경기 순환주가 아닌 ‘AI 구조적 성장주’로 재인식하고, HBM4E 양산 초입인 2027년까지 긴 호흡으로 보유할 가치가 충분합니다.

    9. 밸류체인(소부장) 수혜주 상세 분석

    1c D램 공정 전환(EUV 레이어 확대)과 3D DRAM 시대로의 이행 과정에서 직간접적 수혜를 입을 핵심 소부장 기업 분석입니다.

    ① EUV & 노광 공정 생태계

    • SNS텍: 1c 공정부터 EUV 레이어 적용 수가 폭증하면서 웨이퍼 오염을 막는 EUV 펠리클 소모량이 비례하여 증가합니다. 투과율 90% 이상 고출력 펠리클 공급에 따른 강력한 모멘텀을 보유하고 있습니다.
    • 파크시스템스: 회로 선폭이 11~12nm 수준으로 줄어들면 기존 광학 장비로는 3D 패턴 결함을 검출하기 어렵습니다. 원자력 현미경(AFM) 글로벌 1위 기업으로 수율 잡기의 필수 수혜주입니다.
    • 동진쎄미켐: EUV 및 ArFi용 포토레지스트(PR)를 국내 메모리 양사에 모두 공급하고 있어, 1c 출하량 증가에 가장 정직하게 실적이 연동되는 소재 기업입니다.

    ② ALD 증착 & High-K 신소재

    • 주성엔지니어링: D램 캐패시터 유전체 및 게이트용 High-K ALD(원자층증착) 장비의 글로벌 리더로, 1c 공정 고종면비 구조 구현의 핵심 파트너입니다.
    • 유진테크: SK하이닉스 D램 메인 라인의 증착 장비 과점 공급사로, 4분기 1c 비중 확대(34%)에 따른 장비 입고 수혜가 매우 직관적으로 나타날 기업입니다.
    • 솔브레인 / 덕산테코피아: 미세화에 따른 누설 전류 차단용 High-K 전구체(Precursor) 및 초고순도 식각액을 공급하여 안정적인 고마진을 유지합니다.

    ③ 초고난도 식각 및 3D 전환 관련

    • 케이씨텍: D램 미세화 및 적층 구조 가공 시 필수적인 CMP(화학기계적 연마) 장비와 슬러리 소재를 동시 공급합니다.
    • 티씨케이 / 하나머티리얼즈: High Aspect Ratio 식각 공정의 플라즈마 고에너지 환경에서 견디는 SiC(실리콘 카바이드) 링 소모품 교체 수요가 지속적으로 확대됩니다.

    10. 결론 및 포트폴리오 운용 제언

    SK하이닉스의 1c D램 양산 속도 조절은 “기술이 부족해서 느렸던 것”이 아니라, “1b 공정으로 고수익을 극대화하는 동시에 1c 양산 수율을 완전하게 가다듬은 실리적 승리”였습니다.

    2026년 하반기부터 펼쳐질 1c 생산 비중의 급격한 상승(13% → 34%)은, 1c 공정이 완벽히 검증된 양산 기술로 전환되었음을 의미합니다. 이는 HBM4E 시장의 절대적 주도권 확보와 범용 D램에서의 원가 절감이라는 두 마리 토끼를 모두 잡는 계기가 될 것입니다.

    포트폴리오 구성 가이던스

    • 메모리 섹터 구성: SK하이닉스(60%) : 핵심 EUV/증착 소부장(30%) : 삼성전자(10%)
    • 소부장 바스켓 추천: [유진테크/주성엔지니어링 (증착 장비 1종)] + [SNS텍/솔브레인 (EUV/소재 1종)]
    • 핵심 리스크 모니터링: 4분기 실적 발표 시 1c 초기 램프업 과정에서의 수율 안정성 및 마진 훼손 여부 점검 필요.

    하반기 1c D램 램프업 가속화를 바탕으로 한 SK하이닉스 및 핵심 소부장 밸류체인 중심의 비중 확대(Strong Buy) 전략을 권고합니다.

    관련기사:

    https://biz.chosun.com/it-science/ict/2026/09/07/V7UWTGBE45GZ5LCMWXD3C5RQAQ
  • 🔬 [2026.06.15] OLEDoS 마이크로 디스플레이 기술 거동과 글로벌 패권 시나리오

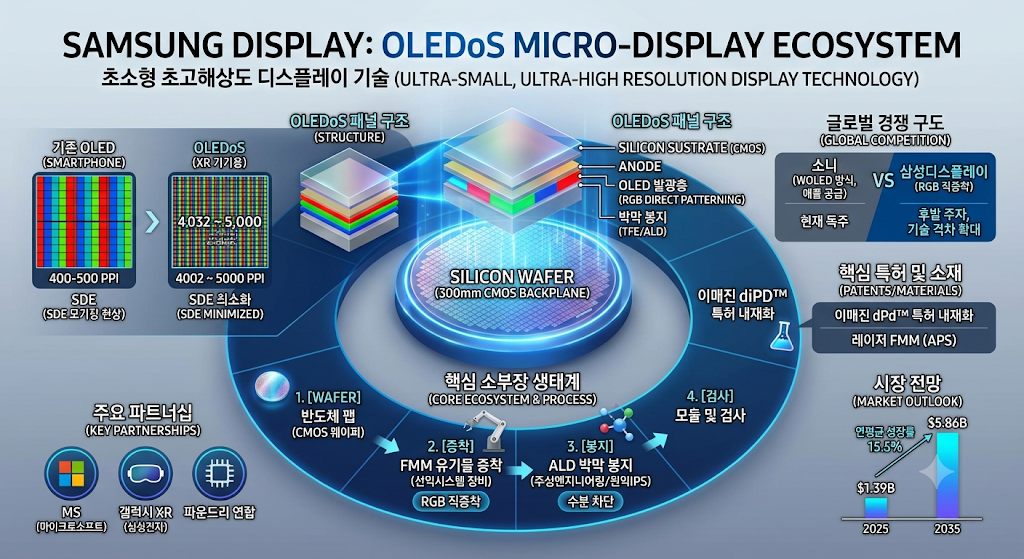
    삼성디스플레이의 OLEDoS(올레도스) 에코시스템과 기술 분석 내용을 직관적으로 정리한 종합 인포그래픽 이미지입니다. 전체적으로 신뢰감을 주는 블루와 다크 그레이 톤의 깔끔하고 정돈된 레이아웃으로 구성되어 있습니다.

이미지의 상단에는 큰 글씨로 'SAMSUNG DISPLAY: OLEDoS MICRO-DISPLAY ECOSYSTEM'이라는 메인 타이틀과 함께 '초소형 초고해상도 디스플레이 기술 (ULTRA-SMALL, ULTRA-HIGH RESOLUTION DISPLAY TECHNOLOGY)'이라는 서브 타이틀이 적혀 있습니다.

중앙을 중심으로 좌측, 우측, 하단에 걸쳐 총 6개의 핵심 영역이 시각 자료와 함께 유기적으로 배치되어 있습니다. 각 영역의 상세 내용은 다음과 같습니다.

기존 OLED vs OLEDoS 비교 (좌측 상단):

스마트폰에 쓰이는 기존 OLED(400~500 PPI)와 XR 기기용 OLEDoS(4,002~5,000 PPI)의 픽셀 구조를 확대된 그리드 그래픽으로 비교하고 있습니다.

기존 OLED는 픽셀 간격이 넓어 모기장 현상(SDE)이 발생하는 반면, OLEDoS는 극도로 촘촘한 밀도로 SDE(스크린 도어 이펙트)를 최소화함을 시각적으로 보여줍니다.

OLEDoS 패널 구조 (중앙 상단):

실리콘 웨이퍼 기판 위에 여러 층의 레이어가 쌓여 있는 패널의 3D 단면도가 그려져 있습니다.

위에서부터 'SILICON SUBSTRATE (CMOS)', 'ANODE', 'OLED 발광층 (RGB DIRECT PATTERNING)', '박막 봉지 (TFE/ALD)' 순으로 정밀하게 적층된 아키텍처를 텍스트로 명시하고 있습니다.

핵심 소부장 생태계 및 제조 공정 (중앙 하단):

대형 12인치 실리콘 웨이퍼(300mm CMOS BACKPLANE) 그래픽을 중심으로 시계 방향으로 순환하는 4단계 공정 로드맵이 아이콘과 함께 표현되어 있습니다.

1단계 [WAFER]: 반도체 팹 (CMOS 웨이퍼)

2단계 [증착]: FMM 유기물 증착 (선익시스템 장비) - RGB 직증착

3단계 [봉지]: ALD 박막 봉지 (주성엔지니어링/원익IPS) - 수분 차단

4단계 [검사]: 모듈 및 검사

글로벌 경쟁 구도 및 핵심 특허 (우측 상단/중앙):

글로벌 경쟁 구도: WOLED 방식을 통해 애플에 공급하며 현재 독주 중인 '소니(SONY)'와, RGB 직증착 기술을 무기로 격차를 확대하며 맹추격 중인 '삼성디스플레이'의 대립 구도를 텍스트로 정리했습니다.

핵심 특허 및 소재: 삼성이 인수한 이매진(eMagin)의 'dPd™ 특허 내재화' 내용과 APS의 '레이저 FMM' 기술 협력이 강조되어 있습니다.

주요 파트너십 (좌측 하단):

삼성디스플레이의 에코시스템을 지탱하는 핵심 우군으로 MS(마이크로소프트) 로고, 갤럭시 XR 헤드셋 아이콘, 그리고 파운드리 연합(삼성전자 등) 아이콘이 나란히 배치되어 있습니다.

시장 전망 (우측 하단):

OLEDoS 시장의 가파른 성장세를 보여주는 3D 바 차트(Bar Chart) 그래프입니다.

2025년 13.9억 달러($1.39B) 규모에서 연평균 성장률 15.5%를 기록하며, 2035년에는 58.6억 달러($5.86B) 규모까지 크게 우상향하는 모습을 시각화하고 있습니다.

    오늘은 최신 디스플레이 기술인 OLEDoS(올레도스) 동향을 말씀드리고자 합니다. 현재 디스플레이 업계의 가장 뜨거운 격전지를 정확하게 짚고 있습니다. 기술의 원리를 아는 엔지니어의 시각에서 이 내용을 현미경 분석하고, 금융 애널리스트의 계측기를 들이대어 어떤 기업이 진짜 돈을 쓸어 담을지 심층 보고서 형태로 자세하게 알려 드리겠습니다.

    서론: 공간 컴퓨팅 시대의 심장, OLEDoS

    IT 패러다임의 전장(戰場)이 스마트폰이라는 2차원 평면 스크린에서 인간의 오감을 가상 세계와 완벽히 동기화하는 3차원 공간 컴퓨팅(Spatial Computing)으로 급격히 이동하고 있습니다. VR(가상현실), AR(증강현실), MR(혼합현실)을 총망라하는 XR 하드웨어의 성패는 단 하나의 부품에 의해 전적으로 결정됩니다. 바로 인간의 안구 바로 앞, 불과 수 밀리미터(mm) 거리에 위치하여 현실과 구분이 불가능한 광학적 몰입감을 선사해야 하는 초소형·초고해상도 마이크로 디스플레이입니다.

    이 마이크로 디스플레이 시장의 정점에 바로 OLEDoS(OLED on Silicon, 올레도스)가 존재합니다. 유리 기판이나 플라스틱을 기반으로 하던 기존 디스플레이 방식의 물리적 한계를 정면으로 돌파하며, 반도체 미세 공정 공학을 디스플레이 영역에 이식한 이 혁신 기술은 단순한 진화가 아닌 완전히 새로운 패러다임의 시초입니다.

    1. OLEDoS 기술 아키텍처 분석: 왜 5,000 PPI인가?

    기존 스마트폰 OLED vs OLEDoS의 구조적 패러다임 시프트

    우리가 일상적으로 사용하는 프리미엄 스마트폰의 OLED는 통상 400~500 PPI(Pixels Per Inch) 수준의 픽셀 밀도를 가집니다. 육안으로 약 20~30cm 떨어져서 볼 때는 완벽한 해상도로 인식되지만, 광학 렌즈를 통해 디스플레이를 눈앞에 극단적으로 밀착시켜 확대하는 XR 기기에서는 상황이 완전히 달라집니다. 스마트폰급 패널을 그대로 렌즈 뒤에 놓으면 픽셀과 픽셀 사이의 미세한 블랙 매트릭스 공간이 모기장처럼 도드라져 보이는 스크린 도어 이펙트(Screen Door Effect, SDE)가 발생하며, 이는 심각한 인지 부조화와 어지럼증을 유발합니다.

    이를 해결하기 위해 요구되는 마이크로 디스플레이의 해상도는 최소 3,000~4,000 PPI 이상, 궁극적으로는 5,000 PPI를 상회해야 합니다. 유기물 기판 위에 비정질실리콘(a-Si)이나 저온다결정실리콘(LTPS) TFT(박막트랜지스터)를 형성하는 전통적인 공정으로는 1인치 안에 수천 개의 서브픽셀을 정밀하게 배치하는 미세 패터닝이 불가능합니다. 유리의 물리적 열팽창 계수와 노광 장비의 해상력 한계 때문입니다.

    여기서 등장한 돌파구가 바로 CMOS 백플레인(Silicon Substrate)입니다. 즉, 유리를 버리고 반도체 파운드리 라인에서 가공된 12인치(300mm) 실리콘 웨이퍼를 디스플레이의 기판으로 채택하는 것입니다. OLEDoS는 반도체 노광 공정을 그대로 활용하여 회로 선폭을 수십 나노미터 단위로 좁힌 고성능 CMOS 스위칭 소자 위에 유기발광다이오드(OLED)를 적층합니다. 때문에 OLEDoS는 단순한 디스플레이 패널이라기보다, ‘스스로 빛을 발산하는 초고집적 반도체 광학 칩’으로 정의하는 것이 기술적 본질에 부합합니다.

    • 기존 스마트폰 OLED: 유리/PI 기판 ➔ LTPS/LTPO TFT ➔ FMM 유기물 증착 ➔ 봉지 (수백 PPI 한계)
    • OLEDoS (올레도스): 12인치 실리콘 웨이퍼 ➔ CMOS 회로 형성 ➔ 평탄화(CMP) ➔ 아노드 전극 ➔ 유기물 증착 및 봉지 (수천 PPI 구현)

    WOLED+컬러필터(소니 방식) vs RGB 직증착(삼성·이매진 방식)의 기술적 혈투

    현재 OLEDoS를 구현하는 미세 제조 공정 공학은 크게 두 가지의 이념적 대립선으로 갈라져 있습니다. 이 두 방식의 기술적 선택은 향후 하드웨어의 생태계 구도를 양분할 핵심 변수입니다.

    ① WOLED + 컬러필터 방식 (현 소니 주도 체제) 애플 비전 프로에 탑재되며 상용화 가능성을 먼저 입증한 소니의 아키텍처입니다. 실리콘 백플레인 위에 적색, 녹색, 청색의 발광층을 수직으로 층층이 쌓아 올려 전 영역에서 백색(White) 광을 방출하게 만든 뒤, 그 상부에 반도체 포토 공정으로 구현된 RGB 컬러필터(Color Filter)를 얹어 최종 색상을 추출하는 방식입니다.

    • 장점: 유기물을 미세하게 분할하여 증착할 필요가 없이 웨이퍼 전면에 통으로 증착(Open Mask 공정)하면 되므로 수율 확보가 상대적으로 용이합니다. 기존 이미지센서(CIS) 공정에서 성숙된 컬러필터 패터닝 기술을 그대로 유용할 수 있어 대량 양산 체제를 구축하는 데 유리했습니다.
    • 치명적 한계: 백색광이 컬러필터를 통과하는 과정에서 광자의 물리적 흡수 및 산란이 발생하여 전체 광량의 약 80%에 달하는 극심한 휘도(밝기) 손실이 필연적으로 발생합니다. 이를 극복하기 위해 구동 전류를 높이면 유기물의 열적 열화가 가속화되어 번인(Burn-in) 현상이 오고 소모 전력이 폭발적으로 증가합니다. 외광이 강한 야외 환경에서 사용하는 스마트 AR 글래스 폼팩터에는 치명적인 약점입니다.

    ② RGB 직증착 방식 (Direct Patterning, 삼성디스플레이의 핵심 병기) 삼성디스플레이가 미국의 이매진(eMagin)을 인수하며 원천 특허를 내재화한 기술로, 컬러필터를 과감히 제거하고 실리콘 백플레인의 서브픽셀 아노드(Anode) 전극 위에 RGB 유기물 자체를 정밀하게 독립 배치하여 직증착하는 아키텍처입니다.

    • 장점: 광자를 가로막는 필터 장벽이 존재하지 않기 때문에 빛의 추출 효율이 극대화됩니다. 동일한 전류량으로 WOLED 대비 수 배에서 수십 배에 달하는 초고휘도(수만 니트 이상)를 구현할 수 있으며, 전력 소비 효율 또한 압도적입니다. 가볍고 배터리 용량이 제한적인 ‘일상용 AR 글래스’의 최종 진화 형태로 가기 위한 유일한 기술적 열쇠로 꼽힙니다.
    • 치명적 한계: 1인치 안에 수천 개의 머리카락 굵기보다 수십 배 얇은 마이크로미터(㎛) 단위의 픽셀 구멍을 배열하고, 이 미세한 공간에 정확히 RGB 유기물을 번짐 없이 증착해야 합니다. 섀도우 이펙트(Shadow Effect)나 마스크 처짐 현상을 극복해야 하는 공정 난이도는 문자 그대로 우주적인 수준이며, 극도로 미세한 정렬(Alignment) 정밀도가 요구됩니다.

    2. 삼성디스플레이의 글로벌 패권 탈환을 위한 승부수 분석

    이매진(eMagin) 인수가 당긴 기술적 트리거: dPd™ 특허의 실체

    삼성디스플레이가 2023년 약 2,900억 원을 투입해 이매진을 인수한 사건은 디스플레이 기술사에서 신의 한 수로 기록될 이정표입니다. 이매진은 미 국방부의 F-35 전투기용 헬멧 디스플레이(HMD) 등 초고신뢰성 방산 마이크로 디스플레이를 장기간 공급해 온 독보적인 기업입니다. 그들이 보유한 핵심 자산이 바로 dPd™(Direct Patterning) 기술입니다.

    기존 FMM(Fine Metal Mask)의 물리적 한계를 넘어서는 이 특허는 특수 유기물 패터닝 공정을 통해 컬러필터 없는 순수 RGB 마이크로 디스플레이의 상용화 가능성을 열었습니다. 삼성은 이 원천 기술을 흡수함으로써 소니가 구축해 놓은 WOLED 장벽을 우회하는 수준을 넘어, 소니가 기술적 한계로 진입하지 못하는 ‘초고휘도 RGB 올레도스’ 영토에 깃발을 먼저 꽂을 수 있는 합법적 특허 장벽을 완성했습니다.

    SID 저널 발표 4,032 PPI 및 CES 2026 초격차 5,000 PPI 파괴력

    삼성이 SID(국제정보디스플레이학회) 저널을 통해 공개한 1.3인치 4,032 PPI OLEDoS 패널과 연이어 CES 2026에서 공개한 5,000 PPI AR 글래스용 패널은 글로벌 빅테크 진영에 거대한 충격을 안겼습니다. 2024년 애플 비전 프로 1세대에 탑재된 소니 패널이 1.42인치에 3,391 PPI 수준이었음을 감안할 때, 삼성은 후발주자임에도 불구하고 단숨에 밀도 면에서 소니를 압도했습니다.

    인간 안구의 각해상도(PPD)가 60을 넘어설 때 비로소 픽셀 격자를 인지하지 못하는 완벽한 현실감을 느끼게 되는데, 5,000 PPI는 광학계 매칭 시 각해상도 한계치를 가뿐히 뛰어넘습니다. 특히 CES 2026에서 선보인 제품은 단순한 실험실 단독 샘플이 아니라, 고객사의 주문과 동시에 팹(Fab) 가동 및 양산 셋업에 대응할 수 있도록 장비 및 공정 밸리데이션을 끝마친 프로토타입이라는 점에서 시장 리딩 기업들을 긴장시키고 있습니다.

    마이크로소프트(MS) 동맹 및 갤럭시 XR 전략의 금융·시장학적 의미

    자본 시장에서 가장 주목하는 모멘텀은 삼성디스플레이와 마이크로소프트(MS) 간의 OLEDoS 공급 계약 체결과 자체 ‘갤럭시 XR’ 하드웨어 로드맵입니다. 마이크로소프트는 과거 홀로렌즈(HoloLens) 시리즈를 통해 기업용(B2B) 및 군사 가상현실 시장에서 가장 고도화된 소프트웨어 아키텍처를 구축한 바 있습니다. 그런 MS가 차세대 MR 디바이스의 핵심 패널 파트너로 소니나 중국 업체를 제치고 삼성디스플레이를 낙점한 이유는 명확합니다.

    야외 전술 작전이나 정밀 의료, 산업용 엔지니어링 시뮬레이션에서는 WOLED의 낮은 휘도로는 홀로그램의 시인성을 보장할 수 없기 때문입니다. 결국 고성능 하드웨어를 구현할 수 있는 유일한 대안인 RGB 직증착 기술을 대규모로 양산해 줄 수 있는 자본력과 엔지니어링 인프라를 가진 파트너는 전 세계에서 삼성디스플레이가 유일합니다. 이는 단순한 패널 납품 계약을 넘어, 차세대 공간 컴퓨팅 운영체제(OS)의 거두와 하드웨어 거두 간의 밀월 에코시스템 동맹이 결성되었음을 시사합니다.

    듀얼 트랙(Dual-Track) 전략: 시장 다변화를 위한 정밀한 포지셔닝

    삼성디스플레이는 RGB 직증착 기술을 고도화하는 동시에 화이트(White) 기반 OLEDoS도 함께 개발하는 듀얼 트랙 전략을 공식화했습니다. 이는 철저하게 시장의 세그먼트별 단가와 수요처를 고려한 다목적 포석입니다.

    • WOLED 트랙: 상대적으로 스펙 요구치(휘도)가 낮고 가격 민감도가 높은 보급형 VR 헤드셋 및 엔트리급 공간 디바이스 시장을 타깃으로 하여, 빠르게 점유율을 확대하고 라인 가공비를 회수하는 캐시카우 역할을 수행합니다.
    • RGB 트랙: 애플의 차세대 비전 프로 후속작, MS의 하이엔드 MR 기기, 그리고 궁극의 스마트 AR 글래스 시장을 겨냥한 초프리미엄 플래그십 라인업으로 운영되어 압도적인 높은 마진율(Premium Pricing)을 확보합니다.

    3. OLEDoS 제조·개발 생태계의 숨은 주역들: 후방 소부장 핵심 기업 정밀 분석

    OLEDoS 패널은 삼성디스플레이라는 캡티브 마켓(Captive Market)의 힘만으로는 완성될 수 없습니다. 반도체 전공정과 디스플레이 후공정이 결합된 형태이기 때문에 후방 산업 소부장(소재·부품·장비) 벨류체인의 기술적 완성도가 패널의 최종 수율을 결정짓는 핵심 변수입니다.

    ① 증착 장비의 전 세계 일인자: 선익시스템 (Sunic System)

    중소형 스마트폰 OLED 증착기 시장이 일본 캐논토키(Canon Tokki)의 독무대였다면, OLEDoS 마이크로 디스플레이 증착기 시장의 절대 강자는 대한민국 선익시스템입니다. 동사는 300mm 반도체 웨이퍼 위에 유기물을 초정밀로 증착할 수 있는 전용 설비를 글로벌 시장에 독점적으로 공급할 수 있는 기술적 지위를 확보하고 있습니다.

    RGB 직증착 방식을 현실화하기 위해서는 고진공 챔버 안에서 웨이퍼와 마스크를 나노미터 오차 이내로 정렬시키는 광학계 얼라인(Align) 기술과 증착원의 열 제어 기술이 유기적으로 통합되어야 합니다. 선익시스템은 이미 중국 BOE의 OLEDoS 양산 라인에 장비를 전격 공급하며 필드 테스트를 완료했고, 삼성디스플레이의 RGB OLEDoS 파일럿 및 향후 본격적인 양산 라인 구축에서 배제할 수 없는 ‘퍼스트 벤더(First Vendor)’의 위치를 점하고 있습니다. 라인 증착기 발주의 수혜가 가장 즉각적으로 재무제표에 반영될 주도주입니다.

    ② 초고해상도 미세 메탈 마스크(FMM)의 개척자: APS

    RGB 직증착 올레도스 구현의 가장 거대한 기술적 병목 구간(Bottleneck)이 바로 FMM입니다. 기존 스마트폰용 FMM은 인바(Invar) 합금을 화학 약품으로 깎아내는 에칭(Etching) 공정을 썼으나, 3,000 PPI를 넘어 5,000 PPI로 진입하는 올레도스 영역에서는 픽셀 피치가 너무 좁아 에칭액의 표면장력 한계로 인해 구멍을 뚫는 것 자체가 불가능합니다.

    APS는 오랜 기간 축적해 온 레이저 가공 및 장비 원천 기술을 바탕으로 국산 레이저 FMM 가공 기술을 정립했습니다. 레이저를 통해 인바 박막에 마이크로미터 단위의 초미세 슬릿을 정밀하게 천공하는 방식입니다. 삼성디스플레이의 차세대 RGB 직증착 테스트 퀄 공정에서 APS의 마스크 기술 인프라가 미치는 영향력은 매우 지대합니다. 양산 퀄 통과 시 상상 속의 무형 가치가 실제 대규모 소모품 매출이라는 폭발적 레버리지로 전환될 수 있는 업사이드를 보유하고 있습니다.

    ③ 열화 방지의 수호신, ALD 박막 봉지(TFE): 주성엔지니어링 & 원익IPS

    실리콘 위에 증착된 유기발광다이오드는 아주 미량의 산소나 수분 분자와 접촉해도 암점(Dark Spot)이 발생하며 유기물 구조가 즉시 파괴됩니다. OLEDoS는 일반 패널보다 유기물 입자가 극도로 작기 때문에 아주 미세한 핀홀(Pinhole) 하나만 발생해도 패널 전체가 즉사합니다. 따라서 기존 스마트폰의 PECVD(플라즈마 화학 기상 증착) 수준을 뛰어넘는 완벽한 격리 장벽이 필요한데, 이것이 바로 ALD(Atomic Layer Deposition, 원자층 증착) 박막 봉지 기술입니다.

    주성엔지니어링과 원익IPS는 반도체 초미세 커패시터 공정에서 검증된 ALD 증착 메커니즘을 디스플레이 영역에 성공적으로 이식했습니다. 원자 두께 수준으로 한 층 한 층 균일하게 막을 쌓아 올려 수분 투과율(WVTR)을 물리적 극한까지 낮추는 기술입니다. 특히 주성엔지니어링의 시공간 분할 ALD 원천 특허는 고속 증착을 가능하게 하여 올레도스의 생산 효율(Takt Time)을 극적으로 단축할 수 있는 핵심 병기로 꼽힙니다.

    ④ 반도체와 디스플레이의 가교, CMOS 파운드리 생태계

    디스플레이 제조사인 삼성디스플레이는 초미세 반도체 회로(CMOS 백플레인)를 직접 웨이퍼 상에 노광·실장하는 자체적인 종합 반도체 팹을 가동하지 않습니다. 따라서 OLEDoS 사업모델의 핵심은 고성능 드라이버 회로 아키텍처가 그려진 웨이퍼 물량을 반도체 파운드리 기업으로부터 안정적으로 조달받는 동맹 구조에 있습니다.

    삼성전자 파운드리 사업부의 선단 노드 시너지는 물론, SK하이닉스 및 DB하이텍 등 국내외 유수의 파운드리 진영과의 다각적인 협력 체제가 수면 아래에서 치열하게 전개되고 있습니다. 메타(Meta)나 MS가 커스텀으로 설계한 AI 가속 구동 로직을 실리콘 기판에 내재화하는 공정 최적화 역량이야말로 향후 에코시스템의 주도권을 쥘 보이지 않는 거대한 축입니다.

    4. 애널리스트 시각에서의 투자 전략 및 글로벌 역학 관계

    단기적 관점(1~3년): “스펙 전쟁의 환호성 뒤에 가려진 수율과 단가 컷(Cut)의 냉혹한 현실”

    자본 시장의 메커니즘은 기술의 화려함에 쉽게 매료되지만, 정작 실적 장세로 전환될 때는 지독할 정도로 냉정해집니다. 단기적으로 올레도스 시장의 지배자는 여전히 일본의 소니(Sony)입니다. 비록 소니의 WOLED 방식이 휘도의 한계라는 기술적 아킬레스건을 가지고 있으나, 수년간 수율을 잡아온 숙련도를 바탕으로 ‘애플 비전 프로에 수율 안정성 있게 패널을 공급할 수 있는 유일한 기성 양산 공급사’라는 지위를 누리고 있기 때문입니다.

    삼성디스플레이가 5,000 PPI급 시제품을 내놓고 세상을 놀라게 했으나, 이를 대량 양산 라인에서 상업적으로 수용 가능한 ‘골든 수율(최소 70~80% 이상)’로 안착시키기까지는 단기적으로 수많은 엔지니어링 산통과 공정 노이즈가 발생할 것입니다. 픽셀 불량, 정렬 불량으로 인한 초기 수율 저하는 단기적으로 패널 제조사의 마진 압박 요인으로 작용할 수 있습니다.

    또한 중국의 BOE, Seeya 등 후발 주자들이 국가 보조금을 등에 업고 기가팩토리를 증설하며 “선 캐파, 후 수요” 전략으로 패널 단가를 급격하게 후려치고 있는 점도 단기적인 시장의 불협화음입니다. 이로 인해 세트 업체(빅테크)들의 단가 인하(CR) 압박이 강해질 수 있습니다.

    따라서 단기 투자 전략의 핵심은 ‘패널 제조사’보다는 ‘독점적 지위를 가진 장비사’에 집중하는 것입니다. 삼성이든 중국이든 수율을 잡고 라인을 깔기 위해서는 반드시 발주를 넣어야만 하는 핵심 장비, 즉 선익시스템과 같은 독점적 고부가가치 장비 공급사들이 설비투자(CAPEX) 사이클의 초기 수혜를 온전히 누리며 가장 가파른 이익 모멘텀과 주가 탄력성을 보여줄 확률이 대단히 높습니다.

    중장기적 관점(3~10년): “결국 답은 RGB 직증착이다, 왕좌의 주인이 바뀌는 재편 시나리오”

    3년 이상의 중장기 타임라인을 복기해 보면 시장의 패러다임은 소니의 WOLED에서 삼성의 RGB 직증착 올레도스로 완전히 정렬될 것입니다. 헤드셋 형태의 무거운 VR/MR 기기에서 일상적으로 착용하고 출퇴근하는 ‘가볍고 스타일리시한 스마트 AR 글래스’로 폼팩터가 진화하는 순간, WOLED 방식은 완전히 도태될 운명이기 때문입니다. 대낮의 야외 태양광 아래에서 가상 비서의 홀로그램을 선명하게 보려면 최소 10,000~20,000 니트 이상의 초고휘도가 필수적인데, 컬러필터 방식으로는 이 물리적 벽을 절대로 넘을 수 없습니다.

    삼성디스플레이의 RGB 직증착 수율이 임계점을 통과하는 순간, 소니가 독점하던 애플 등 빅테크 물량을 삼성이 블랙홀처럼 흡수하는 ‘시장 재편(Restructuring)’이 전개됩니다. 이는 과거 삼성이 중소형 스마트폰 OLED 시장에서 대규모 캐파와 압도적인 수율로 대만과 일본 경쟁사들을 치킨게임으로 전멸시키고 시장을 천하통일했던 역사적 성공 방정식의 재판(Replay)이 될 것입니다.

    더구나 중장기적으로 올레도스는 단순한 화면이 아니라 AI 연산 코어와 센서 데이터가 통합되는 ‘공간 디바이스의 최첨단 엔드포인트’다. [자체 선단 파운드리 역량 + 압도적 초정밀 패널 기술 + 글로벌 빅테크 연합]이라는 삼각 편대를 완벽하게 리드할 수 있는 종합 ICT 그룹은 전 세계 자본시장을 통틀어 삼성 체제가 독보적입니다. 기술 격차와 거대한 에코시스템의 진입 장벽에 가로막혀 중국의 물량 밀어내기 공세도 결국 상단이 제한될 것입니다.

    그러므로 중장기 투자 전략은 ‘소재 및 소모성 부품의 국산화 성공 기업’을 바닥에서 분할 매수하여 묻어두는 전략이 유효합니다. 장비 발주 모멘텀은 공장 증설이 완료되면 신기루처럼 사라지지만, 패널 출하량이 기하급수적으로 늘어나는 구간에서는 FMM 마스크나 증착 소재, ALD 가스 관련 기업들의 소모품 매출이 누적적으로 증가하며 롱런하는 이익 구조를 만들어내기 때문입니다.

    결론: 기술의 변곡점, 타짜의 판돈에 올라타라

    디스플레이 산업 30년 역사에서 목격한 불변의 법칙이 있습니다. 새로운 세대의 디스플레이가 도래할 때 시장은 언제나 ‘스펙 과시(Specification Race) ➔ 수율 전쟁(Yield War) ➔ 단가 치킨게임(Cost Game)’의 3단계 경로를 밟아갔습니다.

    지금의 OLEDoS 시장은 화려한 스펙 과시의 무대 뒤에서, 상업적 대량 양산의 수율을 누가 먼저 잡느냐를 두고 피가 터지는 ‘수율 전쟁’의 서막에 서 있습니다. 투자자라면 당장 갤럭시 XR이나 애플 비전 프로의 분기별 출하량 몇 만 대 수치에 일희일비하며 일차원적으로 대응할 필요가 없습니다. 글로벌 빅테크 진영이 차세대 생성형 AI 서비스를 구현할 최종 정착지로 XR 글래스를 낙점한 이상, 그들은 매년 하드웨어 스펙을 극한으로 밀어붙여야만 하고 그 엄청난 기술적 판돈과 양산 리스크를 감당해 낼 수 있는 ‘진짜 타짜’는 결국 삼성디스플레이와 국내 소부장 연합군으로 귀결될 것이기 때문입니다. 자본의 흐름은 이미 거대한 기술적 필연성을 향해 도도하게 흐르기 시작했습니다.

    관련 기사:

    https://n.news.naver.com/mnews/article/030/0003437393