[태그:] 어닝서프라이즈

  • [2026.07.07] K-방산 투자 가이던스 캐나다 잠수함 탈락의 지정학적 이면과 실적 폭발 전격 해부

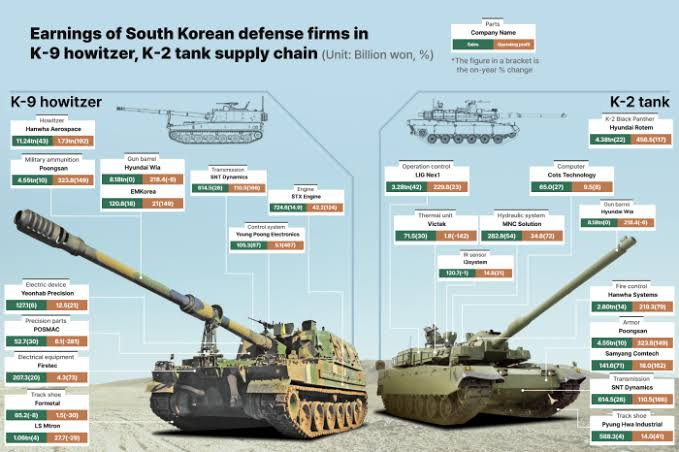
    K-방산의 심장이라고 할 수 있는 K-9 자주포(왼쪽)와 K-2 흑표 전차(오른쪽)의 공급망 네트워크 및 관련 기업들의 매출·영업이익 흐름을 영문으로 시각화한 데이터 지도입니다. 독자들에게 이 이미지를 공유할 때 아래 3가지 포인트를 함께 짚어주면 분석의 전문성이 극대화됩니다.

한화에어로스페이스 중심의 K-9 에코시스템 (Left Wing):
왼쪽의 K-9 자주포 생태계를 보면 탑티어인 한화에어로스페이스를 필두로 풍산(탄약), 현대위아(무장), SNT다이내믹스(변속기), STX엔진 등이 톱니바퀴처럼 맞물려 있습니다. 폴란드향 인도 물량이 늘어날 때 이 거대한 공급망 전체의 매출(Sales)과 영업이익(Operating Profit)이 동시에 폭발하는 '낙수효과'를 시각적으로 확인할 수 있습니다.

현대로템과 LIG넥스원의 밸류체인 시너지 (Right Wing):
오른쪽의 K-2 전차 생태계에서는 완제품을 양산하는 현대로템뿐만 아니라, 전차의 두뇌이자 사격 통제 및 작전 제어(Operation Control) 시스템을 공급하는 LIG넥스원이 깊숙이 관여하고 있음을 보여줍니다. 즉, K-2 전차가 동유럽에 수출될 때 현대로템만 돈을 버는 것이 아니라 LIG넥스원의 정밀 제어 매출도 동반 성장하는 구조입니다.

단단한 하방 체력의 근거:
하드웨어 판매에 그치지 않고 각 단계별 부품 공급망이 국내에 고도화되어 있어, 부품 교체 및 유지보수(MRO) 수요가 발생할 때마다 리레이팅이 가능한 구조적 안정성을 증명합니다.

    최근 대한민국 방위산업(K-방산)을 둘러싼 뉴스의 온도 차가 매우 흥미롭습니다. 한쪽에서는 60조 원 규모의 캐나다 차세대 잠수함 도입 사업(CPSP) 우선협상대상자로 독일의 TKMS가 선정되었다는 소식에 아쉬움이 큽니다. 그러나 고개를 돌려 지상 무기, 유도미사일, 항공우주 분야를 바라보면, 그야말로 ‘역사상 유례없는 실적 폭발 구간’에 진입하며 축포를 터뜨리고 있습니다.

    조선 분야가 ‘지정학적 동맹 장벽 극복과 해외 레퍼런스 구축’이라는 고차원 방정식을 풀어나가는 성장통을 겪고 있다면, 지상과 항공 분야의 핵심 대형주들은 이미 글로벌 무대에서 검증을 완전히 끝내고 체급을 바꾸는 중입니다.

    오늘은 캐나다 잠수함 수주전의 지정학적 본질을 날카롭게 복기하고, 해양 방산의 변동성을 완벽하게 헤지(Hedge)하면서 K-방산의 본질적 성장 밸류를 온전히 누릴 수 있는 ‘방산 주요 4사(빅4)’의 입체적인 투자 가이던스를 전해드립니다. 포트폴리오의 판도를 바꿀 그랜드 마스터플랜을 지금 시작합니다.
    1. 캐나다 잠수함(CPSP) 수주 탈락 — 지정학적 구조가 만든 벽

    방산 시장에서 60조 원이라는 상징적인 숫자가 주는 실망감은 크지만, 냉정하게 복기하면 이는 ‘기술의 패배’가 아닌 ‘국제 정치적 역학 관계의 한계’였습니다. 비(非)NATO 회원국인 대한민국이 펼칠 수 있는 최선의 전투를 치렀던 이번 수주전의 직·간접적 원인을 5가지 팩트로 요약합니다.

    ① NATO 동맹 네트워크의 한계

    독일의 티센크루프마린시스템스(TKMS)는 캐나다와 같은 NATO(북대서양조약기구) 동맹국이라는 점을 적극적으로 파고들었습니다. 러시아와 중국의 해양 위협이 고조되는 북극해와 대서양, 태평양 방위 협력에서 같은 NATO 표준 체계를 공유하는 독일 잠수함을 선택하는 것이 군사 장비의 상호 운용성(Interoperability)을 극대화할 수 있다는 논리였습니다. 이는 한국이 뛰어난 기술과 매력적인 가격을 제시하더라도 단기간에 메우기 어려운 구조적 벽이었습니다.

    ② 독일·노르웨이·캐나다 3자 안보 파트너십

    독일과 노르웨이 정부는 현재 추진 중인 북대서양 3자 전략적 파트너십의 일환으로 캐나다가 자국 연합의 ‘212CD’ 잠수함을 도입하기를 강하게 희망했습니다. 캐나다 입장에서는 무기 구매를 넘어 유럽 핵심 안보 카르텔에 깊숙이 편입되는 안보 구조적 실익을 선택한 것입니다.

    ③ 경제 패키지(절충교역) 스케일의 차이

    한화오션 역시 700억 캐나다달러 이상의 교역·투자 효과와 연간 2만 5,000개 이상의 일자리 창출을 제시하며 배수의 진을 쳤습니다. 그러나 독일은 노르웨이와의 공동 제안을 통해 캐나다 GDP에 860억 캐나다달러 규모의 경제 효과와 65만 개 이상의 고용 유발이라는 압도적인 물량 공세를 펼치며 승기를 굳혔습니다.

    ④ NATO 정상회의라는 외교적 타이밍

    카니 캐나다 총리는 튀르키예 NATO 정상회의 출국 직전에 독일 선정을 발표했습니다. 미국을 비롯한 동맹국들로부터 국방비 증액 압박을 받던 캐나다가 NATO 정상회의 무대에서 “우리는 동맹의 안보 협력과 군사 표준에 완벽히 기여하고 있다”는 명분을 세우기 위한 고도의 외교적 타이밍이 독일에 유리하게 작용했습니다.

    ⑤ 패배 속의 위대한 성과

    당초 독일에 완패할 것이라는 글로벌 시장의 예상을 깨고 막판까지 예측 불가능한 초접전 구도로 판을 뒤흔들었습니다. 기술력, 납기, 메가 패키지 외교에서 대등한 경쟁을 펼쳤다는 사실 자체가 K-잠수함의 위상을 글로벌 최고 수준으로 각인시킨 값진 자산이 되었습니다.

    2. 해양 방산 양대 산맥의 현주소와 명암

    특수선(함정·잠수함) 부문의 대표 주자인 두 기업은 이번 수주전의 여파와 다가올 국내외 모멘텀에 따라 서로 다른 주가 향방을 보이고 있습니다.

    ⚓ 한화오션 (042660)

    • 실적 및 주가 전망: 수주 발표 직전 기대감으로 급등했던 만큼 단기 실망 매물 출회는 불가피합니다. 그러나 2026년 매출액 약 13조 9,680억 원(YoY +9.3%), 영업이익 약 2,183억 원(YoY +87.0%)으로 가파른 턴어라운드 구간에 진입해 있습니다.
    • 핵심 모멘텀: 8조 원 규모의 국내 KDDX(차기 구축함) 사업 상세설계 수주 모멘텀이 살아있으며, 미 해군 MRO 시장 선점을 위한 미국 필리조선소 인수가 마무리 단계에 접어들어 중장기 체질 개선이 뚜렷합니다.

    ⚓ HD현대중공업 (329180)

    • 실적 및 주가 전망: 상선 부문(고가 LNG선 등)의 강력한 캐시카우 덕분에 방산 이슈에 대한 주가 민감도는 상대적으로 낮으며, 주가는 안정적인 흐름을 유지 중입니다.
    • 핵심 모멘텀: 페루 함정 현지 공동 건조 수주 등 중남미와 동남아 중심의 수상함 수출 레퍼런스를 꾸준히 확장하고 있으며, AI 기반 차세대 무인 함정 독자 개발에 역량을 집중하고 있습니다.

    3. 글로벌 검증 완료! 실적 폭발 구간에 진입한 ‘K-방산 빅4’ 전격 해부

    지정학적 장벽에 막힌 해양 방산의 수주 변동성을 비웃듯, 지상·유도무기·항공 분야의 K-방산 핵심 대형주들은 이미 독보적인 ‘가성비와 신속한 납기 능력’을 무기로 전 세계 영토를 점령하고 있습니다. 이들의 실적 펀더멘탈과 단기·중장기 투자 가치를 정밀 분석합니다.

    ① 한화에어로스페이스 (012450) : 지상 화력의 압도적 절대 강자

    “K9 자주포와 천무가 이끄는 경이로운 어닝 서프라이즈 사이클”
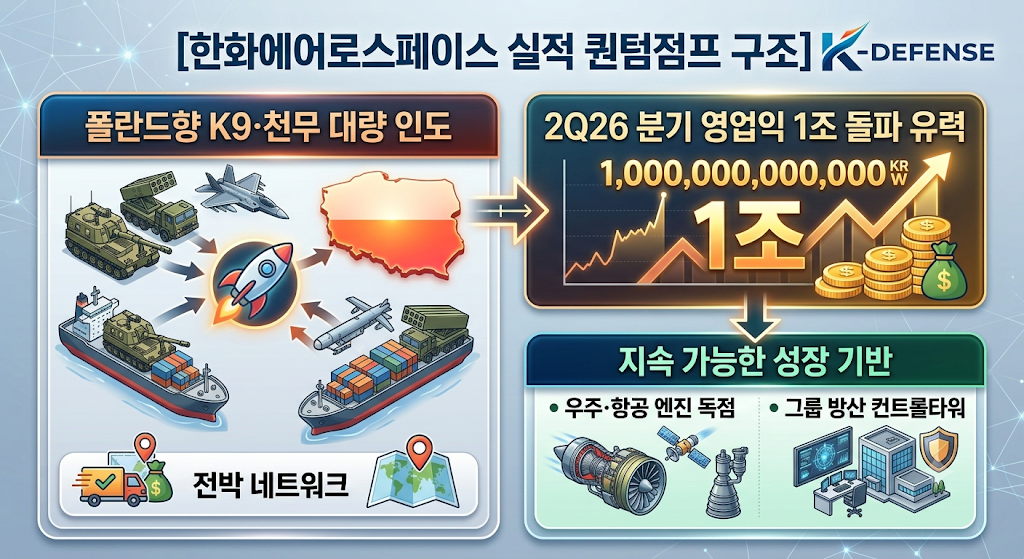
    📅 단기 관점: 2Q26 영업익 ‘1조 시대’의 개막

    1분기의 일시적인 숨고르기 양상을 보며 실망하셨다면 자본시장의 메커니즘을 오해하신 겁니다. 올해 2분기, 한화에어로스페이스는 창사 이래 최초로 분기 영업이익 1조 원 돌파라는 기념비적인 어닝 서프라이즈를 예고하고 있습니다.

    글로벌 베스트셀러로 자리 잡은 K9 자주포와 천무 다연장로켓의 폴란드향 2차 실행계약 물량이 본격적으로 인도되며 매출에 반영되기 시작한 덕분입니다. 방산 수출의 특성상 인도가 본격화되는 시점부터 마진율이 극대화되므로, 단기 실적 모멘텀은 섹터 내에서 가장 강력합니다.

    🚀 중장기 관점: 우주·항공을 아우르는 종합 방산 솔루션의 탑티어

    체급의 변화는 이미 시작되었습니다. 호주향 레드백(Redback) 장갑차의 대규모 공급이 본격 궤도에 오르며 글로벌 궤도차량 시장의 패권을 거머쥐었습니다.

    더욱 중요한 핵심은 지배구조와 포트폴리오의 고도화입니다. 한화오션, 한화시스템을 자회사로 아우르는 그룹사 방산 밸류체인의 ‘컨트롤 타워’ 역할을 수행하고 있으며, 국산 발사체 및 차세대 우주·항공 엔진 부문의 국가 독점적 지위를 확보하고 있습니다. 지상 무기에서 벌어들인 막대한 현금으로 우주 항공의 미래 성장성을 사들이는 구조이기에 장기 보유 가치가 매우 높습니다.

    ② LIG넥스원 (079550) : 미사일 디펜스와 미래 전자전의 지배자

    “중동이 선택한 천궁-II, 방산주를 넘어선 하이테크 기업”

    📅 단기 관점: 흔들림 없는 견고한 성장 궤도와 높은 실적 가시성

    회사 측이 공식 제시한 2026년 경영 가이던스는 매출액 전년 대비 15% 성장, 영업이익률 7% 수준입니다. 수주 산업의 특성상 분기별 진행률에 따라 일시적 부침은 있을 수 있으나, 정밀 유도무기 부문의 수주 잔고가 이미 수년 치 최고점을 경신하고 있어 실적의 가시성과 하방 경직성이 대단히 뛰어납니다.

    🚀 중장기 관점: 천궁-II의 중동 안착과 ‘안티드론·전자전’ 프리미엄

    사우디아라비아와 UAE향 천궁-II(M-SAM)의 수조 원대 수출 물량이 향후 수년간 장기적이고 안정적인 캐시카우 역할을 톡톡히 해낼 것입니다.

    특히 투자자들이 LIG넥스원에 주목해야 하는 진짜 이유는 ‘소프트웨어와 테크’에 있습니다. 현대전의 게임 체인저로 부각된 드론, 이를 무력화하는 Counter-Drone(안티드론) 체계, 그리고 고도화된 재밍(전파방해) 및 레이다 기술력에서 독보적인 국내 1위입니다. 일반적인 중공업 형태의 방산주를 넘어 ‘방산 테크 기업’으로서 밸류에이션 멀티플 프리미엄을 부여받기에 충분합니다.

    ③ 현대로템 (064350) : 환율 효과를 등에 업은 전차의 왕

    “1,390원 대 고환율 마진 극대화와 동유럽 재무장의 최대 수혜주”

    📅 단기 관점: 환율 수혜폭발과 단기 마진의 드라마틱한 개선

    이미 1분기 영업이익 2,242억 원(YoY +10.5%)을 기록하며 단단한 기초체력을 자본시장에 증명했습니다. 진짜 하이라이트는 2분기입니다.

    폴란드 등 해외 계약 당시 유리하게 세팅된 1,390원 대 이상의 고환율 효과가 온전히 실적에 투영되면서, 수출용 K2 흑표 전차 출하에 따른 마진 극대화가 눈으로 확인되는 구간입니다. 환율 변동성이 오히려 현대로템에게는 강력한 이익 레버리지로 작용하고 있습니다.

    🚀 중장기 관점: 동유럽 노후 전차 교체 사이클의 핵심 공급처

    폴란드향 K2 전차 잔여 물량의 안정적인 납품은 기본 베이스입니다. 현재 우크라이나 전쟁 이후 전차 노후화와 전력 공백으로 깊은 고민에 빠진 루마니아, 체코 등 동유럽 국가들의 추가 수주 모멘텀이 물밑에서 활발히 진행 중입니다.

    과거 현대로템의 발목을 잡았던 철도(레일솔루션) 부문의 저가 수주 리스크와 적자 우려를, 이제는 방산 부문의 압도적인 이익 체력이 완전히 지워버리는 완전히 다른 기업으로 재탄생했습니다.

    ④ 한국항공우주 (KAI, 047810) : 창사 이래 첫 ‘매출 5조’ 시대의 개막

    “KF-21 본격 양산 돌입, 수십 년을 보장하는 항공 MRO 비즈니스 모델”

    📅 단기 관점: 역사상 최대 규모 가이던스로 증명하는 체질 개선의 원년

    KAI는 올해 경영 목표 가이던스로 매출액 5조 7,306억 원(전년 대비 58.1% 폭증), 신규 수주 10조 4,383억 원이라는 역사상 전무후무한 수치를 시장에 던졌습니다. 단순한 목표치가 아닌, 그동안 지연되었던 대형 프로젝트들의 매출 인식이 한꺼번에 쏟아지는 구조적 턴어라운드의 신호탄입니다.

    🚀 중장기 관점: KF-21 보라매 양산 체제 돌입과 락인(Lock-in) 효과

    대한민국 항공 주권의 자존심인 4.5세대 전투기 KF-21이 본격적인 양산 단계에 진입했습니다. 기존에 수출된 폴란드(FA-50PL)와 말레이시아(FA-50M) 물량이 현지에 안착하면서 하드웨어 판매 수익이 안정화되고 있습니다.

    전투기 비즈니스의 진정한 꽃은 판매 이후에 피어납니다. 향후 수십 년간 부품 공급과 성능 개량, 정비를 책임지는 ‘항공 전 주기 후속지원(MRO)’ 구조가 공고해지면서, 경기에 구애받지 않고 고마진의 꼬박꼬박 들어오는 이익 안정성이 비약적으로 상승할 것입니다. 첫 5세대급 전투기 수출 레퍼런스가 터지는 순간, 시장의 평가는 상상 이상으로 리레이팅될 것입니다.

    4. 주요 K-방산 4사 투자 분석 매트릭스

    바쁜 투자자분들을 위해 현재 시장을 주도하는 K-방산 빅4의 핵심 요소를 단 하나의 명쾌한 테이블로 정리해 드립니다.

    기업명단기 투자 트리거 (2026년)중장기 성장 동력리스크 요인
    한화에어로스페이스
    (012450)
    • 2분기 분기 영업이익 1조 돌파 전망
    • 폴란드향 K9·천무 인도 집중
    • 글로벌 우주·항공 엔진 밸류체인 독점
    • 호주 레드백 효과 본격화
    • 단기 주가 급등에 따른
    밸류에이션 부담 및 차익 매물
    LIG넥스원
    (079550)
    • 연간 매출 15% 성장 가이던스 획득
    • 수주 잔고 기반 안정적 이익
    • 천궁-II 중동 시장 성공적 안착
    • 안티드론 및 무인·전자전 기술 선점
    • 국책 과제(신규 유도무기 개발)
    일정 지연 시 비용 발생 가능성
    현대로템
    (064350)
    • 1,390원 대 고환율 수혜 본격화
    • 2분기 마진율 역사적 고점 기대
    • K2 전차의 동유럽(루마니아 등)
    추가 수주 가시화
    • 본업인 철도 부문의
    대형 프로젝트 수주 공백 우려
    KAI (한국항공우주)
    (047810)
    • 창사 이래 최초 연 매출 5조 원 돌파
    • 가이던스 전년 대비 58.1% 증가
    • 4.5세대 전투기 KF-21 본격 양산
    • 글로벌 항공 MRO 락인 구조 구축
    • 기체 구조물 민수 부문의
    글로벌 경기 민감성

    5. 노련한 투자자를 위한 자산배분 가이던스

    “지상과 미사일로 하방을 단단히 다지고, 항공우주로 상방의 이익을 열어라”

    자본시장에서 리스크 관리를 완벽히 하면서 방산 섹터의 구조적 성장을 내 자산으로 치환하기 위한 ‘마스터 자산배분 전략’을 제안합니다.
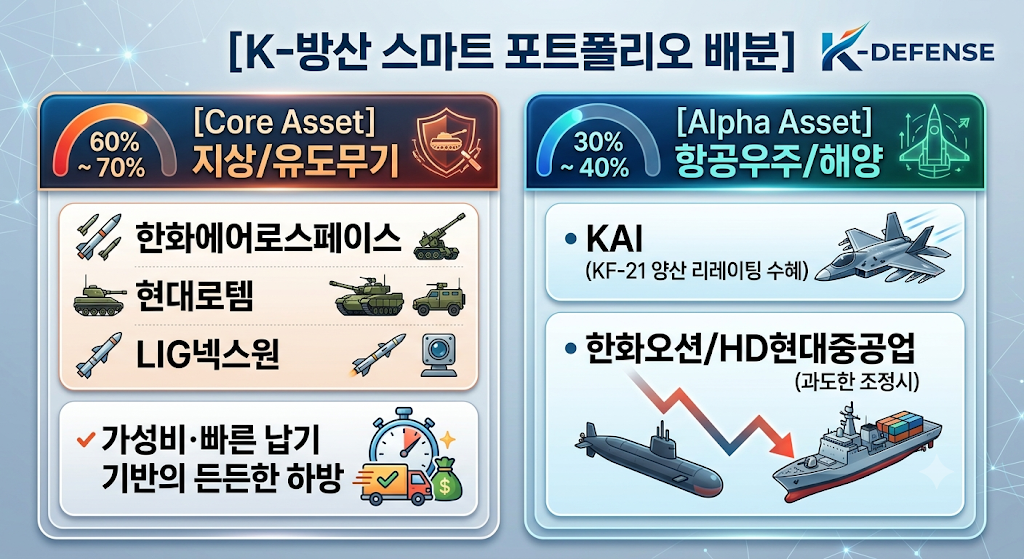
    🎯 포트폴리오의 ‘코어(Core)’는 지상·유도무기 (60~70%)

    캐나다 잠수함 사례가 증명하듯, 대형 해상 함정 분야는 안보 동맹과 지정학적 노이즈에 주가가 흔들리기 쉽습니다. 반면 한화에어로스페이스, 현대로템, LIG넥스원이 생산하는 지상 화력과 유도무기는 현대전에서 즉각적인 소모량이 가장 많고, ‘대한민국의 납기 능력’이 이미 글로벌 표준(Global Standard)으로 굳어진 분야입니다.

    지정학적 장벽의 영향을 최소화하는 이 세 기업을 포트폴리오의 중심축으로 삼으십시오. 대형 이슈로 시장이 흔들려 주가가 매력적인 자리까지 눌릴 때마다 분할 매수로 수량을 모아가는 전략이 자산을 지키며 키우는 정석입니다.

    🚀 알파(Alpha) 수익률은 항공우주 (30~40%)

    한국항공우주(KAI)의 올해는 외형과 질적 성장이 동시에 한 단계 점프하는 ‘구조적 리레이팅(Re-rating)의 원년’입니다. 체질 개선이 완벽히 확인되고, 향후 KF-21의 첫 해외 수출 잭팟 소식이 들려오는 시점에는 자본시장이 부여하는 주가수익비율(Multiple)의 층위가 달라질 것입니다. 중장기 고성장주 관점에서 포트폴리오의 상방 매력도를 높이는 ‘알파 카드’로 KAI의 비중을 점진적으로 늘려가는 전략을 강력히 추천합니다.

    💡 결론

    “캐나다 잠수함이라는 60조 원짜리 파도에 해양 방산주가 잠시 출렁였을 뿐, 지상과 하늘을 지배하는 K-방산 빅4의 엔진은 역대 최대 마진을 향해 무서운 속도로 폭발하고 있습니다. 노이즈를 걷어내고 실적 펀더멘탈에 집중하는 자만이 이번 조정 장세에서 진정한 승자가 될 것입니다.”

    관련 기사:
    https://n.news.naver.com/article/032/0003456486

  • [2026.06.25] 마이크론(MU) 역대급 실적 발표 분석: HBM4 패러다임 전환과 삼성·SK하이닉스 투자 가이드라인

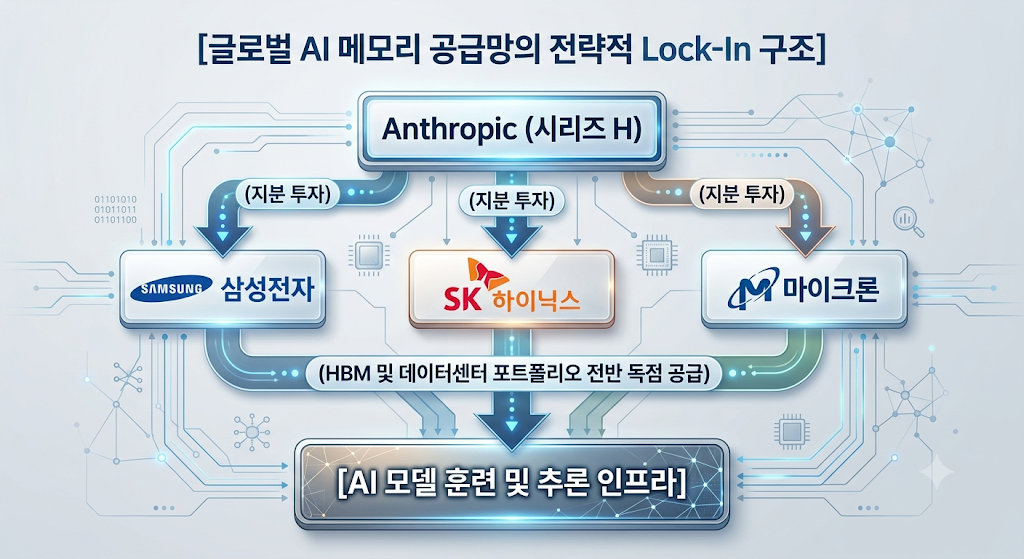
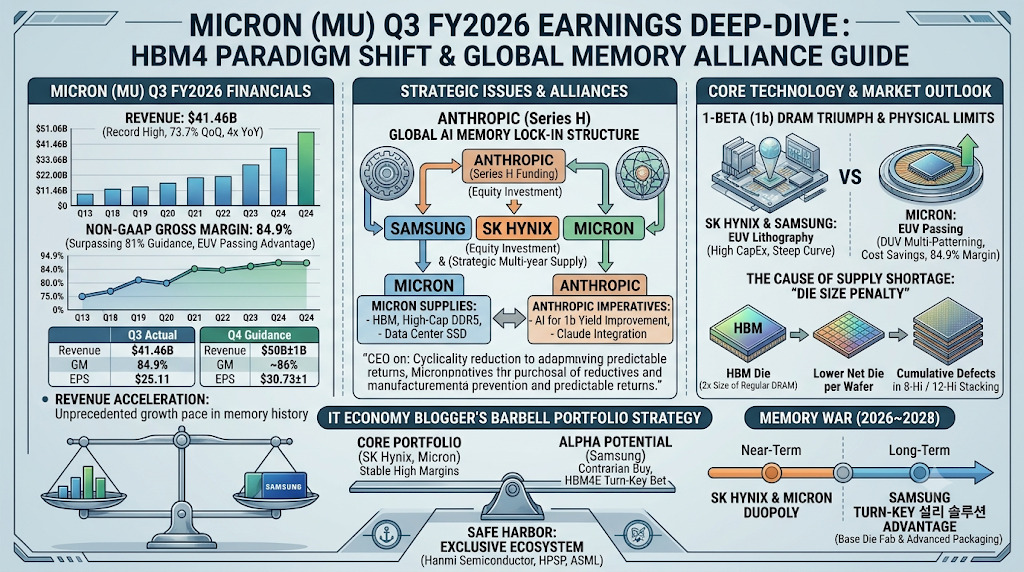
    마이크론의 2026 FY 3분기 압도적 어닝 서프라이즈(매출 414.6억 달러, 마진율 84.9%) 분석과 앤트로픽(Anthropic) 중심의 글로벌 3사 동맹 구조, EUV 패싱 및 다이 사이즈 페널티(Die Size Penalty)가 유발한 공급 부족의 본질, 그리고 국내 소부장(한미반도체, HPSP 등)을 포함한 바벨 투자 전략을 한눈에 보여주는 요약도입니다.
An English infographic titled 'MICRON (MU) Q3 FY2026 EARNINGS DEEP-DIVE: HBM4 PARADIGM SHIFT & GLOBAL MEMORY ALLIANCE GUIDE' presented by an IT economy blogger. The infographic is structured into four main sections:

1. MICRON (MU) Q3 FY2026 FINANCIALS: Features a bar chart showing Revenue reaching an all-time high of $41.46B (73.7% QoQ, 4x YoY) and a line chart showing a Non-GAAP Gross Margin of 84.9%, driven by the EUV Passing strategy. A comparison table displays Q3 Actuals (Revenue $41.46B, GM 84.9%, EPS $25.11) versus Q4 Guidance (Revenue $50B±1B, GM ~86%, EPS $30.73±1).

2. STRATEGIC ISSUES & ALLIANCE: Illustrates the Global AI Memory Lock-In Structure. A flow diagram shows Anthropic (Series H Funding) establishing a multi-year supply alliance and equity investment with Samsung, SK Hynix, and Micron. Micron supplies HBM, high-cap DDR5, and data center SSDs, while integrating Anthropic's Claude AI to improve 1b yield.

3. CORE TECHNOLOGY & MARKET OUTLOOK: Compares SK Hynix & Samsung's EUV Lithography (high CapEx) with Micron's EUV Passing using DUV Multi-Patterning to achieve cost savings. It outlines the cause of the HBM supply shortage ('Die Size Penalty') showing that HBM dies are twice the size of regular DRAM, resulting in lower net dies per wafer and cumulative defects during 8-Hi/12-Hi stacking.

4. IT ECONOMY BLOGGER'S BARBELL PORTFOLIO STRATEGY & MEMORY WAR (2026~2028): A visual scale weighs a Core Portfolio (SK Hynix, Micron) for stable high margins against Alpha Potential (Samsung) as a contrarian buy for the HBM4E turn-key solution, supported by a Safe Harbor ecosystem (Hanmi Semiconductor, HPSP, ASML). A timeline for the Memory War shows a near-term duopoly by SK Hynix & Micron, shifting long-term to Samsung's Turn-Key advantage with its base die fab and advanced packaging."

    1. 마이크론(MU) 2026 FY 3분기 실적 종합 분석: 숫자가 증명하는 공급자 우위 시장

    2026년 6월 24일(미국 현지시간) 장 마감 직후 발표된 마이크론 테크놀로지(Micron Technology, NASDAQ: MU)의 2026 회계연도 3분기(5월 28일 마감) 실적은 전 세계 반도체 업계와 여의도 증가 전반에 그야말로 거대한 ‘지각변동’을 일으켰습니다. 최근 일각에서 고개를 들던 ‘AI 거품론’이나 ‘메모리 피크아웃(Peak-out) 우려’를 완벽하게 잠재우는 압도적인 어닝 서프라이즈(Earning Surprise)입니다.

    이번 수치들은 단순한 일회성 호실적이 아닙니다. 반도체 미세공정의 물리적 한계(Scaling Limit)와 AI가 요구하는 초고대역폭(Bandwidth)의 격돌 속에서 메모리 제조사가 완벽한 가격 결정력(Pricing Power)을 쥐었다는 명백한 증거입니다.

    1) 컨센서스를 파괴한 핵심 재무 지표

    먼저 시장의 예상을 아득히 뛰어넘은 마이크론의 주요 재무 실적을 명확하게 정리해 보겠습니다.

    • 매출액 (Revenue): 414.6억 달러 기록. 이는 직전 분기(238.6억 달러) 대비 약 73.7% 급증한 수치이며, 전년 동기(93.0억 달러)와 비교하면 무려 4배 이상 폭발적으로 성장한 수치입니다. 월가 컨센서스였던 350억 달러를 18% 이상 상회했습니다.
    • GAAP 순이익 & EPS: GAAP 기준 순이익은 282.4억 달러, 희석 주당순이익(EPS)은 24.67달러를 기록했습니다.
    • Non-GAAP 순이익 & EPS: 일회성 비용을 제외한 비GAAP 기준 순이익은 288.6억 달러, 희석 EPS는 25.11달러입니다. 시장 전망치인 20달러 안팎을 25% 가까이 초월하는 괴물 같은 숫자가 찍혔습니다.

    2) 제조업의 상식을 깨뜨린 매출이익률(Gross Margin)의 비밀

    이번 발표에서 눈을 가장 의심케 한 지표는 바로 84.9%에 달하는 Non-GAAP 매출이익률(Gross Margin)입니다.

    보통 대규모 장치 산업이자 대규모 감가상각비가 수반되는 메모리 제조업에서 80%가 넘는 마진율이 나온다는 것은 불가능에 가깝다고 여겨졌습니다. 가이던스였던 81% 안팎을 가볍게 뛰어넘은 이 서프라이즈의 배경에는 제품 믹스(Product Mix)의 고도화와 후술할 공정 건너뛰기(EUV Passing)에 따른 감가상각비 절감 효과가 강력하게 작용했습니다.

    사업부 명칭3분기 매출액매출이익률(Gross Margin)핵심 성장 동력 및 특징
    클라우드 메모리 (Cloud)137.7억 달러83%글로벌 빅테크의 AI 서버향 고용량 D램 공급 폭증
    핵심 데이터센터 (Data Center)115.2억 달러87%HBM(고대역폭 메모리) 및 고성능 SSD 수요 견인
    모바일 및 클라이언트 (Mobile/Client)115.2억 달러87%온디바이스(On-Device) AI 탑재 기기 확대로 인한 스펙 상향
    차량 및 임베디드 (Automotive)46.3억 달러79%자율주행 및 인포테인먼트 시스템 고도화에 따른 주문 증가

    전 사업부가 전 분기 대비 거의 두 배 가까운 외형 성장을 이룩했으며, 특히 고부가 가치 제품군이 몰려 있는 데이터센터와 모바일 사업부의 마진율이 87%에 육박했다는 점은 전례를 찾아보기 힘든 현상입니다.

    3) 4분기 가이던스: 시장을 얼어붙게 만든 가속도의 서막

    더욱 경이로운 점은 다음 분기 전망입니다. 마이크론이 제시한 2026 회계연도 4분기 가이던스는 다음과 같습니다.

    [Micron 4Q FY2026 Guidance]

    • 매출액 전망: 500억 달러 (±10억 달러)
    • 매출이익률 전망: 약 86%
    • GAAP 희석 EPS 전망: 30.73달러 (±1달러)

    월가 전문가들은 당초 432억 달러 수준의 매출을 예상하고 있었습니다. 그러나 마이크론은 이를 비웃듯 한 분기 만에 매출을 또다시 50억 달러 이상 올리겠다는 청사진을 던졌습니다. 매출 체급이 수백억 달러 규모인 글로벌 공룡 기업이 분기마다 이 정도 속도로 가속 페달을 밟는 구조는 과거 PC나 모바일 전성기 시절에도 목격하지 못했던 역사상 전무후무한 대호황입니다.

    2. 핵심 이슈 분석: Anthropic과의 전략적 계약과 ‘빅 패키지’ 구조

    이번 마이크론 실적 발표의 공식 타이틀에는 이례적으로 “전환적인 전략적 고객 계약(Strategic Customer Agreements)”이라는 문구가 전면에 배치되었습니다. 이는 실적 발표 이틀 전인 6월 22일 전격 공개된 글로벌 탑티어 AI 거대언어모델(LLM) 개발사 앤트로픽(Anthropic)과의 계약을 정조준하고 있습니다.

    1) 계약의 골자와 엔지니어링적 이면

    계약의 핵심은 마이크론이 앤트로픽의 인프라 구축에 필요한 고성능 데이터센터 포트폴리오(HBM, 고용량 DDR5, 최첨단 SSD 등) 전반을 장기 공급(Multi-year Supply)한다는 내용입니다.

    동시에 마이크론은 자사의 핵심 반도체 설계, 제조 공정 제어, 공급망 관리 시스템 전반에 앤트로픽의 차세대 인공지능인 ‘클로드(Claude)’를 전면 도입하기로 결정했습니다. 반도체 미세화 공정에서 발생하는 수조 개의 로그 데이터를 AI를 통해 분석하여 수율(Yield) 향상 속도를 극한으로 끌어올리겠다는 정교한 계산입니다.

    2) 시리즈 H 펀딩 라운드와 3대 제조사의 동거

    주목해야 할 사실은 마이크론이 앤트로픽의 시리즈 H(Series H) 펀딩 라운드에 전략적 투자자로 참여했다는 점입니다. 흥미롭게도 이 라운드에는 마이크론뿐만 아니라 대한민국의 삼성전자, SK하이닉스, 그리고 빅테크 얼라이언스의 중심인 아마존(Amazon) 등이 대거 동참했습니다.

    이로써 글로벌 HBM 시장을 100% 점유하고 있는 3대 메모리 거인(삼성, SK하이닉스, 마이크론) 모두가 단일 AI 기업의 지분을 나누어 가지며 동시에 ‘공급사’로 들어가는 기이하고도 강력한 구조적 동맹 체제가 구축되었습니다.

    CEO 산자이 메로트라(Sanjay Mehrotra)가 언급했듯, 이러한 다개년 장기 계약은 메모리 업계의 고질적인 고통이었던 ‘경기 변동성(Cyclicality)’을 억제하고 재무 성과의 ‘지속성 및 예측 가능성’을 담보하는 강력한 록인(Lock-in) 효과를 발휘하게 됩니다.

    3. 핵심 기술 심층 비교: 마이크론 1-베타 공정의 승리와 후공정의 한계

    반도체 엔지니어의 시각에서 이번 마이크론의 호실적과 미래 비전을 매끄럽게 이해하기 위해서는, 이들이 선택한 하드웨어 공정의 특수성과 물리적인 한계 상황을 기술적으로 뜯어보아야 합니다.

    1) 1-베타(1b) D램 공정의 승리: 노광 기술의 한계를 우회하다

    현재 메모리 미세공정은 10나노급 단계에서 1x, 1y, 1z, 1alpha(1a)를 넘어 1beta(1b) 공정까지 도달해 있습니다.

    여기서 경쟁사들과 마이크론의 운명을 가른 결정적 분기점이 존재합니다. 삼성전자와 SK하이닉스는 10나노 초반의 미세 회로를 그리기 위해 대당 수천억 원에 달하는 네덜란드 ASML의 EUV(극자외선) 노광 장비를 선제적으로 도입하여 라인을 셋업했습니다.

    반면, 마이크론은 초기 투자 비용 부담과 수율 확보 실패 리스크를 회피하기 위해 1b 공정까지 EUV를 전혀 쓰지 않는 ‘EUV 패싱’ 전략을 취했습니다. 대신 기존의 DUV(심자외선) 액침(Immersion) 장비를 활용해 회로를 여러 번 겹쳐 그리는 멀티 패터닝(Multi-Patterning, Quadruple Patterning 등) 기술을 극한의 영역까지 쥐어짜 내 성공시켰습니다.

    [엔지니어 노트]

    EUV 장비를 도입하면 공정 단계(Step) 수는 줄어들지만, 천문학적인 장비 감가상각비가 매 분기 고정비로 인식됩니다. 마이크론은 DUV 기반 멀티 패터닝으로 공정 난이도는 극상으로 올라갔으나, 장비 도입에 따른 감가상각비를 대폭 절감했습니다. 이번에 양산 및 대량 출하를 시작했다는 마이크론의 HBM4가 바로 이 1-베타 D램을 기반으로 합니다. 이 영리한 우회 전략 덕분에 84.9%라는 비현실적인 마진율이 가능했던 것입니다.

    2) HBM4 시장의 조기 개막과 인터페이스 혁신

    HBM4는 이전 세대인 HBM3E와 비교했을 때 규격 자체가 완전히 리셋되는 기념비적인 세대입니다. 프로세서(GPU/TPU)와 데이터를 주고받는 통로인 인터페이스 버스 폭(Interface Bus Width)이 기존 1,024비트에서 2,048비트로 정확히 2배 넓어집니다.

    마이크론이 1b 기반의 HBM4 제품을 주요 고객 플랫폼에 대량 양산 출하하고 있다는 고백은, 차세대 초고대역폭 메모리 규격 표준화 경쟁에서 마이크론이 결코 뒤처지지 않고 시장 주도권을 완벽히 안착시켰음을 시사합니다.

    3) 공급 부족의 본질적 원인: ‘다이 사이즈 페널티(Die Size Penalty)’

    산자이 메로트라 CEO는 실적 발표 중 컨퍼런스 콜에서 “중기적으로 고객 수요의 50%에서 3분의 2 정도만 충족할 수 있다”고 엄포를 놓았습니다. 공장이 없어서가 아닙니다. 반도체 웨이퍼 위에 칩을 새길 때 발생하는 ‘물리적 한계’ 때문입니다.

    1. 공간적 페널티: HBM은 초고속 데이터 전송을 위해 내부에 거대한 제어 회로와 TSV(관통 전극) 영역을 확보해야 하므로, 동일한 용량의 일반 범용 D램 대비 칩 크기(Die Size)가 최소 2배에서 2.5배 이상 큽니다.
    2. 웨이퍼 생산량 감소: 똑같은 300mm 웨이퍼 한 장을 투입하더라도 뽑아낼 수 있는 칩의 총개수(Net Die)가 절반 이하로 수직 낙하합니다.
    3. 적층 및 패키징 수율: 그렇게 뽑아낸 D램을 8단(8-Hi), 12단(12-Hi), 나아가 16단(16-Hi)으로 위로 쌓아 올리고 구멍을 뚫는 후공정(Advanced Packaging)을 거치면서 최종 불량률이 누적됩니다.

    따라서 전 세계의 메모리 생산 라인을 24시간 풀가동하더라도, 시장에 공급되는 비트 성장률(Bit Growth)은 물리적으로 제한될 수밖에 없는 구조적 병목에 진입해 있습니다.

    4. 글로벌 메모리 3사(SK하이닉스 vs 마이크론 vs 삼성전자) 기술 수준 비교

    현재 글로벌 메모리 시장은 완벽한 3과점 체제입니다. 이 3사의 기술적 현주소와 핵심 무기를 냉정하고 정교하게 비교·분석해 드리겠습니다.

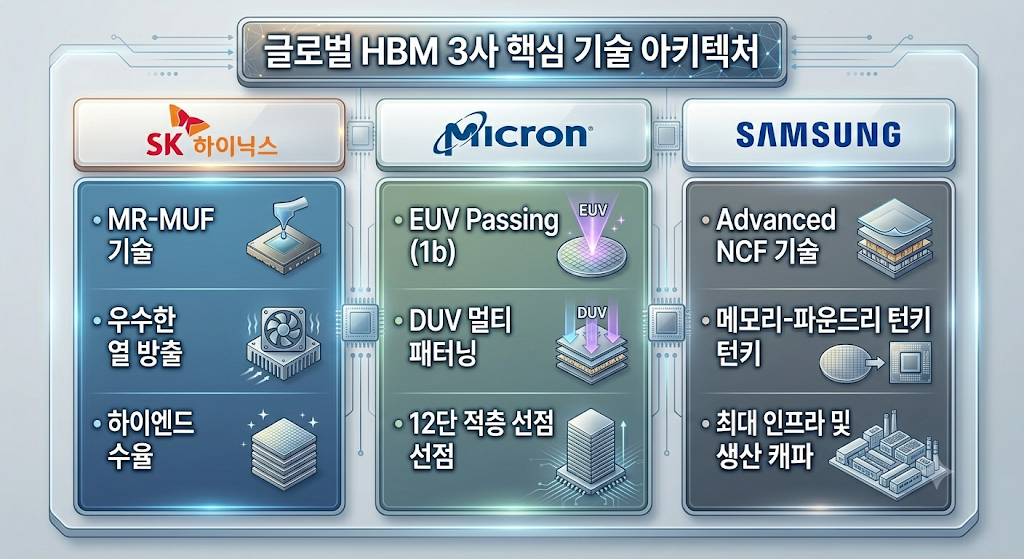
    1) SK하이닉스: 수율과 첨단 패키징(Advanced Packaging)의 독보적 강자

    • 핵심 기술 무기: MR-MUF (Mass Reflow Molded Underfill)
    • 기술 분석: SK하이닉스는 D램 칩을 쌓아 올릴 때 칩 사이에 액체 형태의 보호재를 흘려 넣어 공간을 메우고, 이를 한 번에 구워 굳히는 MR-MUF 기술을 완성했습니다. 이 방식은 경쟁사 대비 열 방출(방열) 특성이 압도적으로 우수하며, 칩 적층 시 가해지는 압력을 분산시켜 불량률을 획기적으로 낮춥니다.
    • 공정 성숙도: D램 미세공정(1b) 영역에서도 EUV 노광 장비를 가장 안정적으로 안착시켜 균일한 회로 선폭을 뽑아냅니다. 엔비디아(NVIDIA)의 AI 가속기 개발 초기 단계부터 협력해 온 덕에 ‘AI 메모리의 표준 가이드’를 쥐고 흔드는 절대적 지위를 유지하고 있습니다.

    2) 마이크론: 영리한 공정 스킵과 기민한 추격자

    • 핵심 기술 무기: EUV 패싱 기반의 원가 혁신 & HBM 12단(12-Hi) 적층 기습 선점
    • 기술 분석: 마이크론은 과거 삼성이나 하이닉스 대비 기술 리더십에서 한 세대 뒤처져 있다는 평가를 받았습니다. 그러나 HBM3E와 HBM4로 넘어오는 변곡점에서 중간 단계를 과감히 생략하고 최신 미세공정인 1-베타(1b) 공정에 모든 자원을 올인했습니다. 앞서 언급한 DUV 기반 멀티 패터닝 기술력은 타의 추종을 불허합니다.
    • 잠재적 숙제: 다만, 차세대 1-감마(1g) 공정부터는 선폭이 10나노 미만 급으로 좁혀져 마이크론 역시 결국 EUV 장비를 도입해야만 합니다. 장비 셋업 비용 증가와 초기 수율 제어 숙제를 어떻게 극복할지가 향후 2~3년 내 최대 시험대가 될 것입니다.

    3) 삼성전자: 인프라와 총량의 거인, 반격을 준비하는 IDM의 저력

    • 핵심 기술 무기: Advanced NCF (Non-Conductive Film) & 파운드리-메모리 턴키(Turn-key) 능력
    • 기술 분석: 삼성전자는 전통적으로 D램 사이에 비전도성 필름을 레이어별로 배치한 뒤 열과 압력을 가해 접착하는 NCF 방식을 고수해 왔습니다. 이 방식은 적층 단수가 12단, 16단으로 높아지고 칩 두께가 얇아질수록 필름의 두께 제어나 열 방출 측면에서 난이도가 극상으로 치솟습니다. 이 때문에 최신 HBM 검증 테스트 진입 단계에서 경쟁사 대비 다소 늦어지며 고전(苦戰)을 면치 못했습니다.
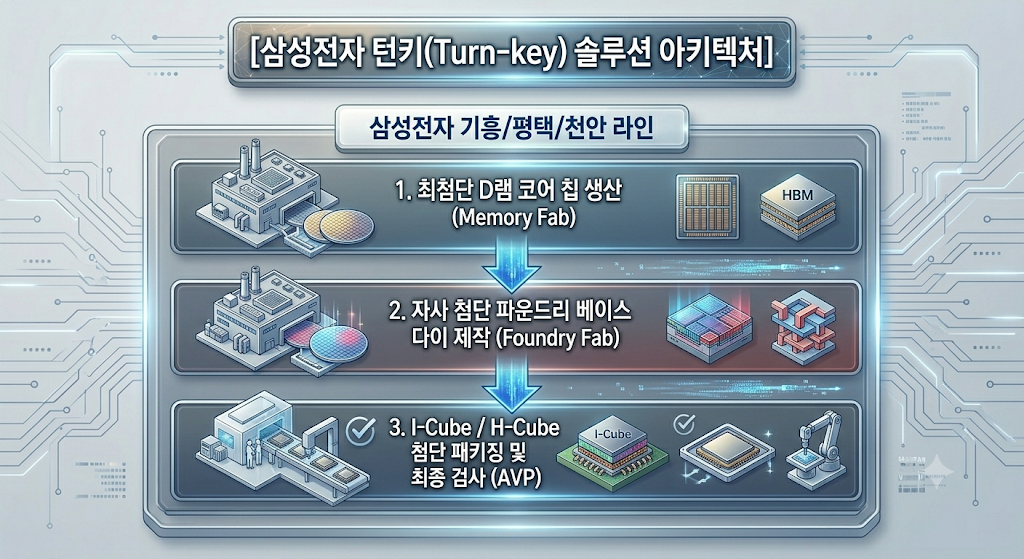
    • 반전의 열쇠: 하지만 순수 D램 미세공정 설계 역량과 평택·화성 중심의 세계 최대 규모 생산 인프라(Fab)는 타사가 감히 흉내 낼 수 없는 수준입니다. 특히 HBM의 맨 밑바닥에서 GPU와 데이터를 직접 주고받는 제어 칩인 ‘베이스 다이(Base Die)’를 자사의 첨단 파운드리(Foundry) 공정으로 직접 제작하고 패키징까지 일괄 처리할 수 있는 유일한 종합 반도체 기업(IDM)이라는 무시무시한 잠재력을 온전히 보유하고 있습니다.

    5. 향후 유사 기업 및 기술 구도 발전 속도 전망 (2026~2028)

    향후 메모리 전쟁의 패러다임은 “누가 회로를 더 미세하게 깎아 내는가”의 단편적 싸움에서 “누가 더 정밀하게 쌓고, 로직 시스템과 어떻게 커스텀(Custom) 연결을 이루어 내는가”의 고차원 패키징 싸움으로 완벽하게 전환됩니다. 특히 HBM4 세대부터는 베이스 다이를 메모리 공정이 아닌 TSMC나 삼성전자 파운드리의 5나노/4나노 이하 첨단 로직(Logic) 공정으로 제작하는 것이 표준 규격화되었습니다.

    1) 단기 ~ 중기 구도 (2026년 ~ 2027년): SK하이닉스와 마이크론의 견고한 양강 체제

    당분간 시장은 SK하이닉스와 마이크론의 굳건한 랠리가 지속될 것입니다.

    마이크론은 이번 앤트로픽과의 계약과 역대급 가이던스를 통해 확보한 302억 달러의 막대한 현금 여력을 기반으로 미국 아이다호주 보이시(Boise) 및 뉴욕주 시러큐스(Syracuse) 메가 팹 건설에 속도를 낼 것입니다. 미국 정부의 전폭적인 보조금(CHIPS Act) 지원과 빅테크들의 ‘미국산 메모리(Made in USA)’ 선호 현상이라는 강력한 지정학적 순풍을 타고 고마진 독점 체제를 유지할 가능성이 매우 높습니다.

    SK하이닉스 역시 엔비디아-TSMC-SK하이닉스로 이어지는 이른바 ‘AI 초밀착 삼각 동맹’의 결속력을 바탕으로 시장 점유율 1위를 수성할 것입니다. 오랫동안 축적된 MR-MUF 패키징 노하우는 단수가 극대화되는 16단 제품군에서도 안정적인 골든 수율을 확보하는 핵심 무기가 됩니다.

    2) 장기 구도 변곡점 (2027년 이후 ~ HBM4E 세대): 삼성전자의 턴키(Turn-key) 역습

    진짜 승부는 2027년 이후 전개될 HBM4E(HBM4 Extended) 세대에서 판가름 날 확률이 높습니다.

    HBM4E 세대에 이르면 메모리는 더 이상 범용 저장장치가 아니라 주문형 반도체(ASIC)처럼 특정 고객사의 빅 모델에 최적화된 ‘맞춤형(Custom) 반도체’의 성격을 극단적으로 띠게 됩니다. 이때 빅테크 고객사(NVIDIA, AMD, Google, Amazon 등)는 메모리는 마이크론에 발주하고, 베이스 다이는 TSMC에 넘긴 뒤, 최종 후공정을 다시 외주 패키징 업체(OSAT)에 맡기는 복잡한 공급망 관리(SCM)에 심각한 피로감을 느낄 수 있습니다. TSMC의 첨단 패키징(CoWoS) 캐파가 병목에 걸리면 제품 출하 자체가 올스톱되기 때문입니다.

    바로 이 지점이 삼성전자의 거대한 거인 아키텍처가 빛을 발하는 타이밍입니다. 삼성전자가 차세대 NCF 필름 기술의 안정화 혹은 하이닉스 방식의 장점을 흡수한 하이브리드 본딩(Hybrid Bonding) 기술을 완벽히 마스터한다면, 다음과 같은 ‘원스톱 솔루션(One-Stop Solution)’으로 판도를 단숨에 뒤집을 수 있습니다.

    반면, 자체 파운드리 팹이 없는 마이크론은 베이스 다이 제작의 100%를 TSMC에 전적으로 의존해야 합니다. 향후 지정학적 리스크나 TSMC의 로직 라인 숏티지(Shortage)가 발생할 경우, 마이크론의 질주에 치명적인 제동이 걸릴 리스크가 상존합니다.

    6. 국내외 관련 기업 밸류체인(Value Chain) 분석 및 수혜주 정리

    마이크론의 역대급 실적과 가이던스는 결국 후방 산업을 지탱하는 소재·부품·장비(소부장) 기업들에 대한 대규모 발주(CapEx) 폭발로 고스란히 연결됩니다. 투자 관점에서 반드시 포트폴리오에 편입해야 할 국내외 핵심 수혜 기업들을 정밀하게 분류해 드립니다.

    1) 후공정(Advanced Packaging) 및 첨단 본딩 장비 기업 (★최대 수혜 주축)

    D램을 정밀하게 위로 쌓아 올리는 패키징 공정은 HBM 수율의 핵심입니다. 공급 부족을 해결하기 위한 라인 증설의 낙수효과를 가장 직접적으로 흡수하는 포지션입니다.

    • 한미반도체 (042700): SK하이닉스의 MR-MUF 공정에 필수적인 ‘듀얼 TC 본더(Dual TC Bonder)’를 공급하며 독보적인 지위를 다졌습니다. 마이크론 역시 적층 단수가 12단, 16단으로 높아짐에 따라 열 압착 제어 능력이 탁월한 하이엔드 본더 장비 도입이 시급하므로, 글로벌 탑티어 장비사로서 수주 모멘텀이 극대화될 것입니다.
    • HPSP (403870): 전 세계에서 유일하게 ‘고압 수소 어닐링 장비’를 독점 공급하는 기업입니다. D램 회로 미세화 및 HBM 적층 과정에서 실리콘 표면에 발생하는 미세 결함(Interface Trap)을 줄여 전체 칩의 신뢰성과 수율을 극대화하는 데 필수적입니다. 삼성, SK하이닉스, 마이크론 3사 모두 공급망 확대를 서두르고 있어 구조적 장기 성장이 담보되어 있습니다.
    • 피에스케이홀딩스 (031980) / 디아이티 (110990): 후공정 수율 개선의 필수 관문인 ‘리플로우(Reflow)’ 장비 및 세정, 레이저 베이킹 장비를 보유한 강소 기업들로 HBM 캐파 증설에 따른 직접적인 수혜를 받습니다.

    2) 전공정 미세화 및 EUV(극자외선) 생태계 핵심 기업

    엔지니어 관점에서 짚어드렸듯 마이크론은 향후 1-감마(1g) 공정부터 EUV 노광 장비를 강제로 도입해야 하며, 삼성과 하이닉스는 이미 선단 공정 전반에 EUV 적용 비중을 크게 늘리고 있습니다.

    • ASML (ASML, 네덜란드): 반도체 초미세공정의 절대적 지배자이자 노광 장비(EUV) 독점 기업입니다. 마이크론이 이번 분기에 벌어들여 쌓아 올린 302억 달러의 거대한 현금 주머니 중 상당 부분이 향후 ASML의 EUV 장비 구매 대금으로 고스란히 흘러 들어갈 수밖에 없는 구조적 생태계가 짜여 있습니다.
    • 에스앤에스텍 (034730) / 동진쎄미켐 (005290): EUV 공정 도입 확대 시 소모량이 급증하는 핵심 소재인 EUV 펠리클(Pellicle) 및 프리미엄 포토레지스트(PR) 분야의 기술 선두 주자들입니다. 전공정 투자 재개 시 실적 턴어라운드 탄력이 가장 가파를 자산들입니다.

    3) 검사 및 계측(Inspection & Test) 장비 기업

    HBM은 여러 개의 D램 칩을 수직으로 융합하는 구조이기 때문에, 상단에 쌓인 8단 혹은 12단의 칩 중 단 하나의 D램 회로에만 불량이 발생해도 패키지 전체를 폐기해야 하는 끔찍한 비용 손실이 발생합니다. 이에 따라 전수 검사(Wafer Test) 및 중간 단계 검사의 중요성이 과거 범용 D램 시절과는 비교할 수 없을 정도로 커졌습니다.

    • 와이씨 (232140, 구 와이아이케이): 고속 메모리 웨이퍼 테스터 장비의 핵심 공급사로, 특히 삼성전자의 HBM 라인향 검사 장비 공급 모멘텀이 매우 강력하게 형성되어 있습니다. 삼성의 가시적인 HBM 캐파 확대 움직임이 포착될 때 주가가 가장 민감하게 선반영되는 특성을 지닙니다.
    • 테크윙 (089030): HBM용 고속 핸들러(검사 대상 칩을 이송하고 온도를 제어하는 장비) 및 큐브 테스터 시장에서 글로벌 기술 격차를 벌려 나가고 있는 후공정 테스트 고도화의 핵심 수혜주입니다.

    7. 투자 가이던스

    지금의 시장 상황을 관통하는 한 문장은 이렇습니다. “과거의 시클리컬(Cyclical) 공포에 갇혀, 구조적 성장주(Structural Growth)로 탈바꿈하는 메모리의 체질 개선을 몰라보지 마라.”

    과거의 반도체 사이클은 항상 제조사들의 눈먼 무모한 증설 경쟁(CapEx War)과 이로 인한 ‘공급 과잉’으로 한순간에 폭락하곤 했습니다. 그러나 지금의 AI 메모리 사이클은 공장을 짓지 않아서가 아니라, 앞서 구체적으로 짚어드린 ‘다이 사이즈 페널티’와 ‘TSV 공정 난이도’라는 물리적인 대자연의 법칙이 공급을 강제로 억제하고 있는 기이한 호황입니다. 수요는 폭발하는데 공급이 공급을 따라가지 못하는 강력한 낙관론의 근거입니다.

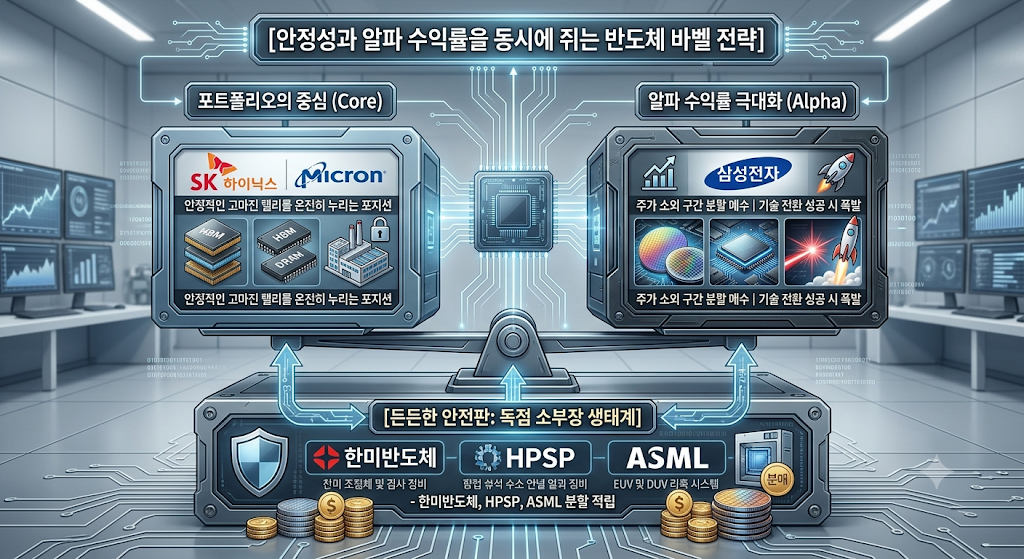
    성공적인 자산 배분을 위해 다음과 같은 ‘포트폴리오 바벨 전략(Barbel Strategy)’을 제안합니다.

    1. 포트폴리오의 중심(Core)은 이기는 말에: 이미 확고한 엔비디아 공급망과 우수한 패키징 수율로 눈에 보이는 이익을 묵직하게 뽑아내고 있는 SK하이닉스와 미국 공급망 프리미엄을 온전히 독식하며 현금을 쓸어 담는 마이크론(MU)을 중심축에 두어 단기 상승 랠리의 과실을 편안하게 누리십시오.
    2. 역발상(Contrarian) 투자 기회로서의 알파 매수: 시장의 냉정한 외면 속에서 밸류에이션 리스크가 가장 적고, 차세대 HBM4 턴키 솔루션이라는 가장 강력한 반격의 카드를 숨겨두고 있는 삼성전자를 공포의 구간마다 분할 매수하여 중장기 변곡점을 느긋하게 기다리는 전략은 영리한 투자자의 전형입니다.
    3. 고래 싸움에 웃는 독점 소부장 선점: 완제품 3사의 HBM 주도권 경쟁이 치열해지면 치열해질수록, 이들 3사 모두에게 장비를 납품할 수밖에 없는 독점적 공급망 기업들(한미반도체, HPSP, ASML)은 리스크 없이 전방 산업 성장의 과실을 고스란히 나누어 가지게 됩니다. 변동성이 두려운 투자자에게는 가장 확실한 피난처입니다.

    지금의 반도체 시장은 단순한 주식 매매의 영역을 넘어섰습니다. 인류의 인공지능 연산 능력을 무한대로 확장하는 ‘디지털 인프라 혁명’의 대서사시입니다. 단기적인 주가 호가창의 흔들림에 감정적으로 대응하지 마시고, 업황의 거대한 도도한 상방 흐름을 우직하게 믿고 포트폴리오를 유지하는 ‘엉덩이 무거운 투자자’가 결국 최후의 승리자가 될 것입니다.

    [필독 및 면책 고지]

    본 포스팅에 기술된 분석 내용은 시장의 객관적인 사실과 기술적 분석을 기반으로 작성된 개인적인 소견일 뿐입니다. 필자는 전문 투자 자문가가 아니며, 본 자료는 어떠한 경우에도 투자 결과에 대한 법적 책임 소지의 증빙 자료로 사용될 수 없습니다. 실제 투자 결정 시에는 반드시 추가적인 전문 자료를 폭넓게 검토하시고 본인의 책임하에 최종 판단을 내리시기 바랍니다.

    관련 기사

    https://www.news1.kr/world/international-economy/6207583