[카테고리:] Uncategorized

  • [2026.09.03] 2026~2030 글로벌 리튬 패권 전쟁과 공급망 재편: 밸류체인 지형도부터 한국 배터리·화학 산업의 생존 전략 및 잔여가치 평가(DCF) 관점의 투자 지도

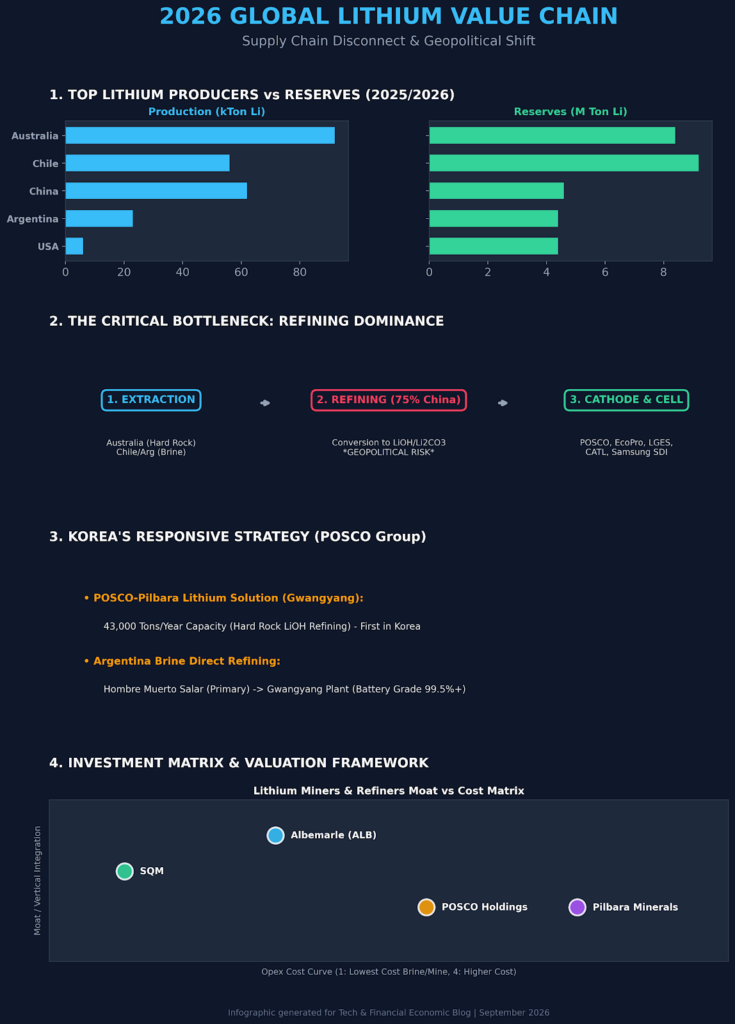
    리튬 국가별 생산량 vs 매장량의 괴리 (Top Producers vs Reserves)생산량(Production): 호주의 독주(92k Ton) 및 중국의 추격(62k Ton)매장량(Reserves): 칠레(9.2M Ton)와 호주(8.4M Ton), 그리고 상업 채굴 잠재력이 큰 미국·아르헨티나의 구도를 수평 바 차트로 비교 시각화공급망 병목 구간 (The Critical Bottleneck: Refining)채굴(Extraction) $\rightarrow$ 정제(Refining - 중국 70~80% 독점) $\rightarrow$ 소재/배터리 셀(Cell)로 이어지는 3단계 흐름 속 지정학적 리스크 지점 명시대한민국 수직계열화 대응 전략 (Korea's Strategy - POSCO)포스코필바라리튬솔루션 광양 공장(연 4.3만 톤 수산화리튬 정제) 및 아르헨티나 염호 배터리급 정제 프로세스 요약글로벌 리튬 기업 투자 매트릭스 (Investment Matrix)Opex(원가 경쟁력) 대비 수직계열화 및 경제적 해자(Moat) 관점에서 주요 메이저 기업(Albemarle, SQM, POSCO Holdings, Pilbara Minerals)의 위치 도식화

    1. 프롤로그: “석유의 시대에서 리튬의 시대”로, 왜 지금 다시 리튬인가?

    글로벌 에너지 전환(Energy Transition) 과제 속에서 과거 Industrial Era를 지배했던 ‘블랙 골드(석유)’의 지위는 빠르게 ‘화이트 골드(하얀 석유, 리튬)’로 이동하고 있습니다. 전기차(EV) 침투율의 단기적 진통(Chasm)과 글로벌 경기 둔화 우려에도 불구하고, 인공지능(AI) 데이터센터 가동을 위한 대규모 에너지저장장치(ESS) 및 차세대 모빌리티 생태계 구축은 리튬(Lithium)이라는 핵심 금속 없이는 불가능합니다.

    과거에는 “땅속에 리튬이 얼마나 매장되어 있는가?”라는 단순 자원 보유 여부가 핵심 논제였다면, 2026년 현재 글로벌 리튬 시장의 패권 경쟁은 ‘어디서 채굴하여, 누워서, 어떻게 정제(Refining)하고, 글로벌 지정학적 규제(US IRA, EU CRMA)를 어떻게 극복할 것인가’라는 멀티 복합 밸류체인 방정식으로 진화했습니다.

    본 리포트에서는 최신 Statista 및 USGS(미국 지질조사국) 데이터, 그리고 세계 광물·채굴 시장의 실시간 추정치를 기반으로 [국가별 생산량/매장량의 괴리] – [글로벌 과점 기업의 밸류체인 제어력] – [중국 중심 정제 족쇄 및 탈중국 정제 인프라 구축] – [대한민국 화학/배터리 산업의 구조적 대응방안] – [주요 기업 밸류에이션(DCF 및 잔여가치 모델)]까지 딥다이브(Deep-Dive) 분석을 제공합니다.

    2. 2024~2025 글로벌 리튬 생산량 지형도 분석

    2.1 국가별 리튬 생산량 현황 (Li 함량 기준)

    리튬 원소 함량(Li Content) 기준 최신 2025년 글로벌 리튬 생산량 추정치와 국가별 입지는 아래 표와 같이 요약됩니다.

    순위국가2025년 추정 생산량 (톤, Li 함량 기준)주요 광산/염호 및 체제 특징
    1호주약 92,000세계 최대 생산국. 스포듀민(경암) 광석 채굴 방식. 그린부시(Greenbushes), 필갱구라(Pilgangoora) 중심
    2중국약 62,0002024년 대비 2만 톤 이상 급증. 칠레를 제치고 2위 승격. 자국 내 경암 및 염수 15개 이상 광산 가동
    3칠레약 56,000아타카마(Atacama) 사막 중심의 염수 증발 방식. SQM·Albemarle 양분 체제 및 국가 리튬 전략 통제
    4아르헨티나약 23,000리튬 트라이앵글 핵심. 포스코, 리오틴토, 간펑리튬 등 글로벌 자본의 염호 개발 가속
    5짐바브웨약 21,000 ~ 28,000중국 자본(중광리튬, 화유코발트 등)의 아프리카 전진기지. 급격한 생산량 신장
    6브라질약 10,000 ~ 24,000미나스제라이스주 중심의 고순도 스포듀민 개발 본격화로 신흥 생산국 부상
    7미국비공개 (약 6,000 추정)USGS 기업 보안상의 이유로 정확한 수치 미공개. 네바다, 아칸소 스맥오버(Smackover) 등 가동 개시 단계

    2.2 메이저 생산국의 정밀 비교분석: 호주·칠레·중국의 3각 구도

    1) 호주 (Australia): 스포듀민(Spodumene) 경암 방식의 단단한 지배력

    호주는 세계 전체 리튬 공급량의 약 40% 이상을 책임지는 자타공인 1위 생산국입니다. 서호주(Western Australia)에 위치한 그린부시(Greenbushes), 필갱구라(Pilgangoora), 워지나(Wodgina), 마운트 매리언(Mt Marion) 등 대규모 경암(Hard-rock) 광산이 핵심 축을 이룹니다.

    경암 방식은 정형화된 채굴 프로세스와 제광/선광 인프라를 통해 생산 주기가 짧고, 고순도 수산화리튬(LiOH) 전환에 용이하다는 압도적 장점이 있습니다. 그러나 염호(Salare) 방식에 비해 톤당 생산 원가(Opex)가 높으며, 채굴 과정에서 탄소 배출량이 상대적으로 많다는 한계를 안고 있습니다.

    2) 칠레 (Chile): 세계 최대 매장량 보유국의 성장의 병목

    칠레는 아타카마 사막의 독보적인 고농도 염수(Brine) 리튬을 보유하고 있어 톤당 캐시코스트(Cash Cost) 측면에서 세계 최고의 가격 경쟁력을 자랑합니다. 하지만 SQM과 앨버말(Albemarle) 중심의 두 과점 구조와 칠레 정부의 ‘리튬 국가 통제권 강화 정책(국유화 파트너십)’, 그리고 염수 증발 과정에서의 수자원 depletion(고갈) 및 환경 인허가 규제 이슈가 발목을 잡으며 생산량 증대 속도가 매장량 잠재력 대비 지연되고 있습니다. 이에 따라 2025년 생산량 기준 중국에 2위 자리를 내어주는 양상을 보였습니다.

    3) 중국 (China): 자국 생산 가속화 및 아프리카/남미 지분 확장의 결실

    중국은 자국 내 자시안(Yichun) 레피돌라이트(Lepidolite, 운모) 광산 개발 강행과 티베트·칭하이 지역의 염호 정제 기술 고도화를 바탕으로 2025년 생산량을 62,000톤 수준으로 급등시켰습니다. 레피돌라이트는 채굴 원가가 높고 슬래그 폐기물 처리 등 환경 오염 부담이 크지만, 자국 내 리튬 완전 자급률을 높이려는 중국 정부의 강력한 정책 지원을 통해 칠레를 제치고 글로벌 2위 생산국으로 올라섰습니다.

    3. 글로벌 상위 Production Player 분석 및 과점 구조의 이면

    세계 리튬 채굴 및 1차 가공 시장은 상위 Top 5~6개 메이저 플레이어들이 글로벌 자원 공급망의 절반 이상을 컨트롤하는 고도의 과점(Oligopoly) 구조를 형성하고 있습니다.

    3.1 2025년 글로벌 주요 리튬 기업 생산 전망 (LCE 환산 기준)

    참고: LCE(Lithium Carbonate Equivalent, 탄산리튬 상당량) = 리튬 원소 함량(Li) × 약 5.323

    순위기업명국적2025년 LCE 생산량 전망 (톤)주요 생산 거점 및 특징
    1/3SQM칠레약 141,300 ~ 233,000칠레 아타카마 염호 독점 사업자. Codelco와의 합작 법인 전환 추진 중
    1/3앨버말 (Albemarle)미국약 165,000 ~ 210,000칠레 아타카마, 호주 그린부시/워지나 지분 소유. 글로벌 메이저 1위 다툼
    2간펑리튬 (Ganfeng)중국약 156,100호주 Mt Marion 지분, 아르헨티나 Cauchari-Olaroz 염호 등 글로벌 수직계열화
    4리오틴토 (Rio Tinto)호주/영국상업 가동 가속화아르헨티나 린콘(Rincon) 염호 대규모 확장 및 DLE(직접리튬추출) 공법 도입
    5톈치리튬 (Tianqi)중국약 70,000 ~ 100,000호주 그린부시 광산 지분 51% 합작법인(TLEA) 보유를 통한 압도적 원가 지배력
    6필바라 미네랄스 (Pilbara)호주약 75,000서호주 필갱구라 100% 소유. 한국 포스코와의 전략적 합작(POSCO-PILBARA) 추진

    3.2 호주 광산 지분 구조의 숨겨진 복합성: MinRes와 한국 포스코(POSCO)의 전략적 위치

    글로벌 리튬 생산의 핵심 축인 호주 경암 광산들은 단일 기업이 독식하는 구조가 아닌, 글로벌 대기업 간의 전략적 JV(Joint Venture) 형태로 얽혀 있습니다.
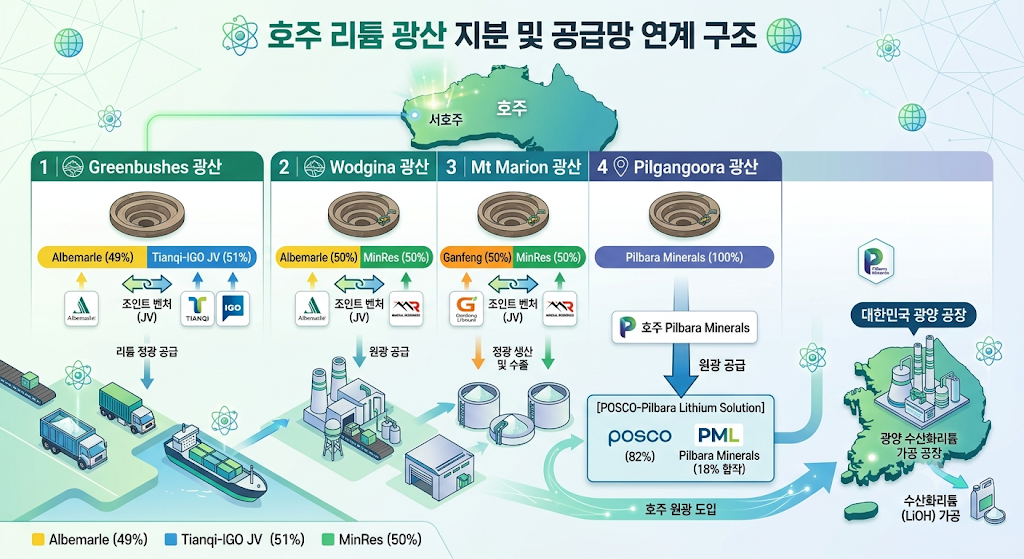
    특히 호주 최대 광산 개발사인 미네랄 리리소스(MinRes)는 Wodgina 및 Mt Marion 광산을 각각 미국 앨버말 및 중국 간펑리튬과 50:50으로 나눠 소유함으로써, 글로벌 리튬 수급의 최전선에서 캐시카우를 창출하고 있습니다.

    대한민국의 포스코그룹(POSCO Holdings)은 이러한 지형 속에서 매우 독창적이고 공격적인 수직계열화 모델을 완성했습니다. 필바라 미네랄스(Pilbara Minerals) 지분 투자와 더불어, ‘포스코필바라리튬솔루션(POSCO-Pilbara Lithium Solution)’ 합작 법인을 설립(POSCO 82%, Pilbara 18%)하여 서호주에서 채굴된 스포듀민 원광을 직접 들여와 대한민국 광양 율촌산단 정제 공장에서 배터리급 고순도 수산화리튬으로 전환하는 유일무이한 밸류체인을 가동 중입니다.

    4. [핵심] 글로벌 공급망의 아킬레스건: “채굴”과 “정제”의 지리적·구조적 불일치

    글로벌 리튬 시장을 이해하는 데 있어 가장 치명적인 핵심은 “리튬을 어디서 캐내는가”와 “누가 배터리급으로 정제하는가” 사이의 극심한 불균형입니다.

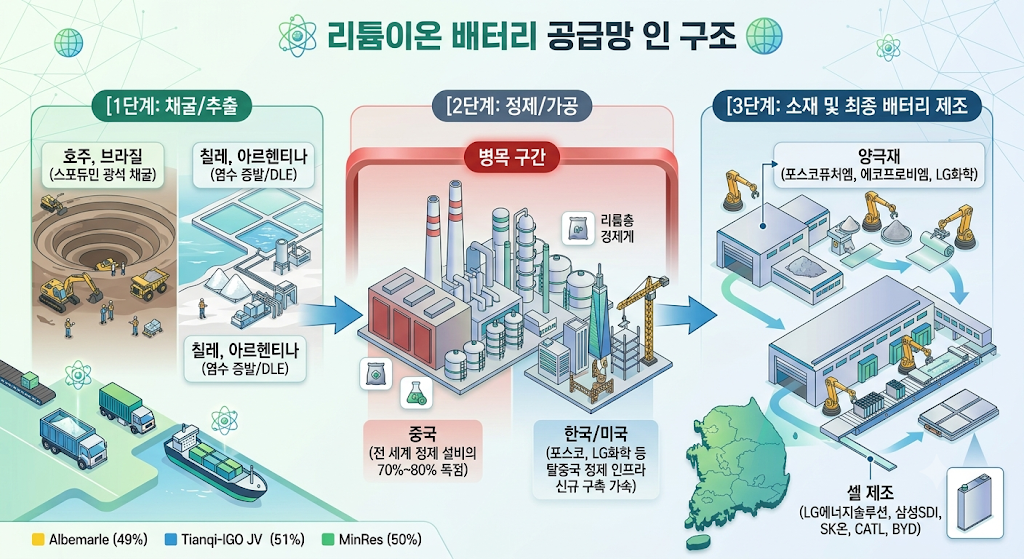
    4.1 리튬 산업 밸류체인 3단계 프로세스
    4.2 중국의 정제(Refining) 독점과 지정학적 리스크

    호주나 남미에서 채굴된 1차 원광(스포듀민 정광 또는 테크니컬 그레이드 탄산리튬)의 약 70%~80%는 물리적으로 중국으로 운송되어 화학 정제 과정을 거칩니다. 광석을 강산(Sulfuric Acid)으로 고온 배소(Roasting)하거나 침출하여 배터리급(Purity 99.5% 이상) 수산화리튬 및 탄산리튬으로 바꿀 수 있는 대규모 정제 설비와 완화된 환경 규제, 저렴한 에너지 비용 인프라를 중국이 지난 10년간 독점적으로 구축해왔기 때문입니다.

    이로 인해 미국 IRA(인플레이션 감축법)의 FEOC(외국 우려기업) 규제나 EU의 CRMA(핵심원자재법) 시행 시, “어느 나라 광산에서 캤는가”보다 “어느 나라의 정제 공장을 거쳤는가”가 배터리 보조금 수령의 승패를 결정하는 구조가 되었습니다. 따라서 글로벌 2차전지 산업의 자립은 ‘정제 능력의 탈중국화(De-China)’에 달려 있습니다.

    5. USGS 2025 기준 글로벌 매장량(Reserves)과 생산량의 극명한 괴리 분석

    2026년 발표된 최신 USGS 데이터에 따르면 전 세계 확인 리튬 매장량(Reserves)은 약 3,700만 톤(Li 함량 기준)으로, 2010년(1,300만 톤) 대비 약 3배 가까이 급증했습니다.

    5.1 국가별 리튬 매장량(Reserves) 현황 (USGS 2025)

    순위국가매장량 (백만 톤, Li)점유율 (%)리튬 존재 형태비고 및 특이사항
    1칠레9.224.9%염수 (Brine)세계 최대 매장국. 아타카마 염호
    2호주8.422.7%경암 (Spodumene)높은 기술 완성도로 생산량 1위 유지
    3중국4.612.4%경암 + 염수 + 운모자국 내 공급망 전방위 개발
    4미국4.411.9%점토(Clay) + 염수 + 퇴적암네바다 맥더밋 칼데라, 아칸소 대형 발굴
    5아르헨티나4.411.9%염수 (Brine)푸나 고원 개발 진척, 성장 잠재력 최고
    6캐나다1.64.3%경암 (Spodumene)북미 배터리 공급망 핵심 거점 추진
    7브라질0.541.5%경암 (Spodumene)고순도 광석 수출 확대 중
    8짐바브웨0.501.4%경암 (Spodumene)아프리카 핵심 생산 거점
    9말리0.371.0%경암 (Spodumene)개발 착수 단계
    –기타2.937.9%다양한 형태볼리비아, 유럽 등
    합계전 세계37.00100.0%–2010년 대비 184% 증가
    [2025 글로벌 리튬 매장량(Reserves) 국가별 비중]
    
    칠레 (24.9%)    █████████████████████████
    호주 (22.7%)    ███████████████████████
    중국 (12.4%)    █████████████
    미국 (11.9%)    ████████████
    아르헨티나(11.9%) ████████████
    캐나다 (4.3%)    ████
    기타 (11.8%)    ████████████
    

    5.2 왜 “많이 묻힌 나라”와 “많이 캐는 나라”가 다른가? (Paradox 분석)

    1. 호주 (매장량 2위 / 생산량 1위): 경암 방식은 인프라 구축 후 광산을 굴착하여 파쇄·선광하는 공정이 정형화되어 있어 상업 생산까지 걸리는 기간(Lead Time)이 3~5년으로 짧습니다. 호주는 뛰어난 광산 인프라를 바탕으로 자원을 빠르게 시장에 공급하고 있습니다.
    2. 칠레 (매장량 1위 / 생산량 2~3위): 염수 방식은 자연 증발에만 12~18개월이 소요됩니다. 또한 칠레 정부의 ESG 수자원 규제 및 국가 리튬 공사 설립을 통한 국유화 정책으로 신규 인허가가 지연되며 보유 자원 대비 생산 속도가 둔화되었습니다.
    3. 미국 (매장량 4위 / 생산량 순위권 밖): 미국은 네바다주 맥더밋 칼데라(McDermitt Caldera – 태커패스 Project) 및 아칸소주 스맥오버(Smackover) 브라인 지역에서 수백만 톤의 신규 매장량을 확정지었습니다. 그러나 환경 단체와의 소송, 주민 인허가, 인프라 공사 등으로 인해 본격적인 상업 가동 시점이 2027~2028년으로 설정되어 있어 “땅속에는 가득하나 아직 꺼내지 않은” 대표적인 국가입니다.

    5.3 매장량(Reserves) vs 자원량(Resources)의 결정적 구분

    • 매장량 (Reserves): 현재의 기술력과 광물 가격 수준에서 ‘경제적으로 당장 채굴이 가능한’ 것으로 입증된 매장량.
    • 자원량 (Resources): 지질학적으로 존재가 확인되었으나, 기술적 한계나 경제성(낮은 농도, 원가 부담) 문제로 확정 매장량에 포함되지 않은 전체 잠재량.

    볼리비아(Bolivia)의 경우 자원량(Resources) 기준으로는 전 세계 1위 수준인 2,300만 톤을 보유하고 있으나, 염호 내 마그네슘(Mg) 불순물 함량이 너무 높아 정제 난이도가 극악에 달하고, 인프라 미비 및 정치적 불안정성으로 인해 확정 매장량(Reserves) 및 상업 생산량 통계에서는 거의 소외되어 있습니다.

    6. 대한민국(K-Battery) 정제 인프라 구축 현황과 구조적 진단

    한국 배터리 산업은 수산화리튬 수입의 약 80% 이상을 중국에 의존해온 심각한 지정학적 취약점을 안고 있었습니다. 이에 포스코그룹을 중심으로 국내 독자 정제 인프라 확보가 본격화되었습니다.

    6.1 국내 수산화리튬 정제 독자 밸류체인 현황: 포스코그룹의 선도적 모델

    포스코그룹은 광양 율촌산업단지에 ‘포스코필바라리튬솔루션’ 1·2공장을 완공하며 국내 최초로 광석 리튬 기반 수산화리튬 상업 정제 시대를 열었습니다.

    • 포스코필바라리튬솔루션 (광양): 연산 4만 3,000톤 규모의 수산화리튬 생산 체제 구축. 이는 전기차 약 100만 대를 생산할 수 있는 물량입니다.
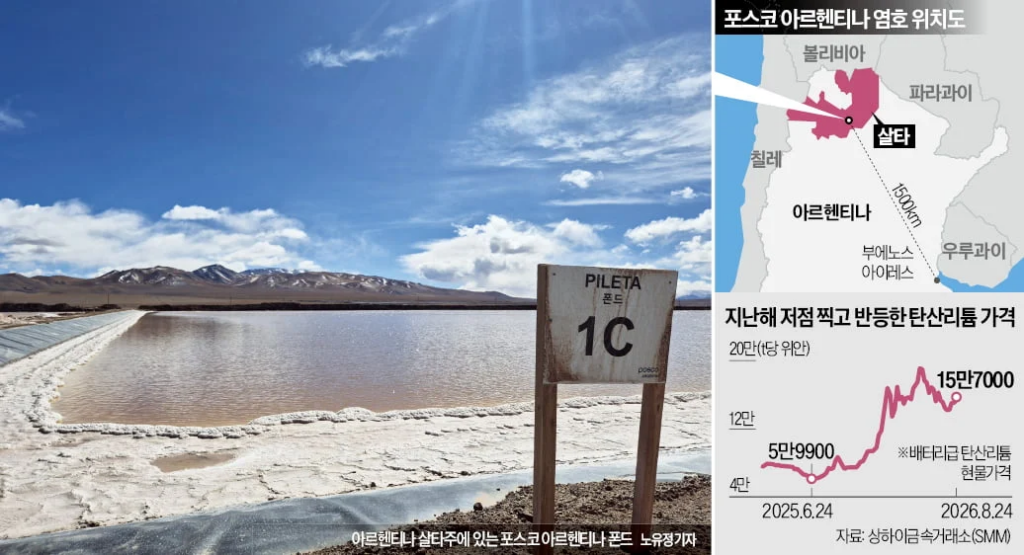
    • 아르헨티나 옴브레 무에르토(Hombre Muerto) 염호: 아르헨티나 현지에서 1차로 테크니컬 그레이드 탄산리튬/수산화리튬으로 추출한 뒤, 광양 율촌산단 내 배터리급 정제 공장으로 이송하여 불순물 0.5%를 추가 제거하는 고순도 배터리급(Purity 99.5%+) 정제를 거치게 됩니다.

    6.2 포스코그룹 생산능력(CAPA) 목표 추이 및 가동률 현실

    구분2023~2024년 초기 목표2026년 현황2030년 최종 목표
    포스코그룹 전체 리튬 CAPA연 16만 6,000톤 계획약 9만 2,000 ~ 10만 톤42만 3,000톤
    실제 판매 및 가동률–가동률 약 70% 수준 (수율 잡기 단계)100% 정상 가동 목표

    주: 리튬 가격의 급등락(2022년 톤당 $80,000 고점 대비 2024~2025년 $12,000~$15,000 선 형성)에 따라 무리한 설비 증설보다는 수율 안정화와 재무적 효율성을 고려하여 순차적 확장 방식으로 전략이 수정되었습니다.

    6.3 대한민국 정제 인프라의 종합 평가

    • 긍정적 성과: 해외 정제소에 완전히 의존하던 구조에서 탈피하여, 독자적 정제 공정 기술(광석 침출/염수 정제)을 국산화하고 수직계열화를 완비한 세계적 드문 성공 사례를 창출했습니다.
    • 구조적 한계: 현재 국내 정제 인프라는 포스코그룹 1개 사에 지나치게 편중되어 있습니다. 국내 2차전지 산업 전체의 수산화리튬 소모량을 감안할 때, 여전히 국내 배터리 3사(LGES, 삼성SDI, SK온)의 대다수 리튬 수급은 해외 장기 공급 계약(Off-take)에 의존하고 있어, ‘국가 차원의 다변화된 정제 생태계’라고 보기에는 아직 자립도가 부족합니다.

    7. 석유화학 대기업은 왜 리튬 정제에 직접 뛰어들지 않는가?

    “대규모 화학 플랜트 운영 경험, 부식성 물질 취급 노하우, 여수·울산 화학단지의 용수/폐수 인프라를 갖춘 국내 전통 석유화학 기업(LG화학, 롯데케미칼, 한화솔루션 등)이 왜 리튬 정제 사업에 직접 진출하지 않는가?”라는 의문은 산업 분석상 매우 타당하고 날카로운 질문입니다. 이에 대한 구조적 이유는 3가지로 분석됩니다.

    7.1 화학 공정 메커니즘의 근본적 차이

    석유화학(Petrochemicals)은 원유를 정제하여 에틸렌, 프로필렌 등 유기화합물을 분열 기화시키는 연속 기상/액상 반응 중심입니다. 반면, 리튬 정제는 광물 자원공학 및 무기화학(Inorganic Chemistry) 영역으로, 광석을 섭씨 1,000도 이상에서 태우는 배소(Roasting), 강산/강알칼리 침출, 이온 교환(Ion Exchange), crystallization(결정화) 등 완전히 다른 특수 기술 노하우가 요구됩니다. 기존 석유화학 설비를 전환하거나 기술을 그대로 적용하는 것이 불가능합니다.

    7.2 석유화학 업계의 구조적 불황과 재무적 여력 한계

    중국의 에틸렌 대규모 자급화 및 공급 과잉으로 인해 전통 석유화학 기업들은 극심한 업황 불황과 적자에 시달려 왔습니다. 기존 화학 플랜트에 대한 구조조정이 진행되는 상황에서, 초기 대규모 CAPEX(설비투자)와 광산 자원 확보 지분 투자(Equity Investment)가 수반되는 리튬 정제 사업에 수조 원의 자금을 투입할 재무적 여력이 부재합니다.

    7.3 화학사들의 진화 전략: ‘정제(Refining)’가 아닌 ‘스페셜티 소재(Specialty Materials)’로의 집중

    화학기업들은 자원 개발 리스크가 크고 변동성이 심한 정제 단계 대신, 정제된 리튬을 구매하여 자사의 화학 노하우를 극대화할 수 있는 다운스트림 고부가가치 소재 영역을 선택했습니다.
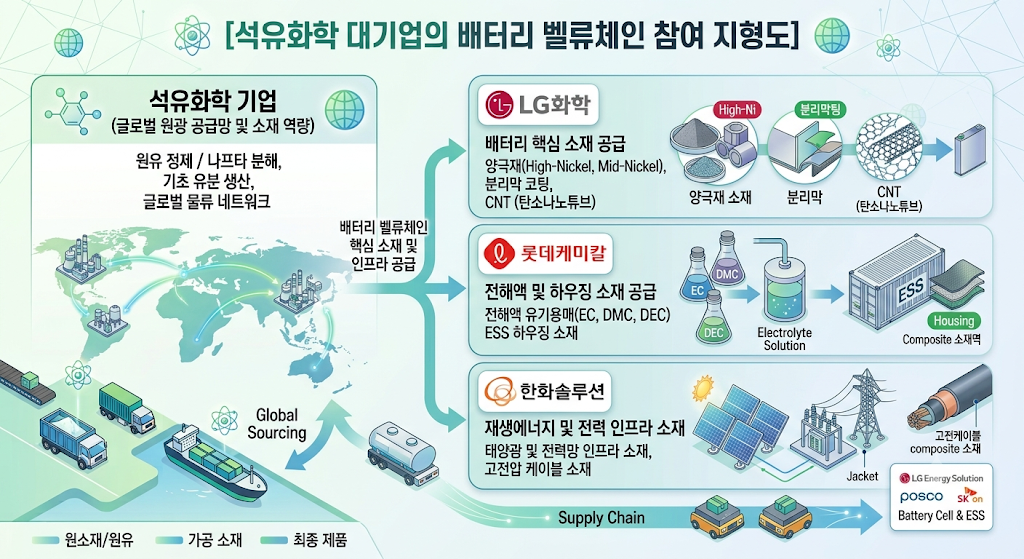
    이러한 전략은 자원 광산의 지정학적 리스크를 피하면서, 기존 정밀화학 기술 역량을 연장하여 이익률을 방어할 수 있는 현명한 위험 분산(Risk Diversification)의 결과입니다.

    8. 금융 전문 블로거의 시각: 리튬 공급망 기업의 Valuation 및 투자 지지도 (DCF / RI 관점)

    IT 및 자원 밸류체인 전문가로서, 글로벌 리튬 채굴/정제 기업 및 국내 수직계열화 기업에 대한 현명한 투자 접근법을 현금흐름할인법(DCF)과 잔여가치 모델(Residual Income Model) 프레임워크로 제시합니다.

    8.1 리튬 기업 가치 평가(Valuation)의 핵심 변수

    리튬 관련 기업의 기업가치는 다음 방정식에 의해 결정됩니다.
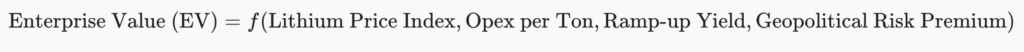
    1. 리튬 장기 타당 가격(Long-term Sustainable Price): 톤당 $15,000~$20,000 수준이 광산 개발사들의 WACC(가중평균자본비용)을 상회하는 적정 밴드로 작용합니다.
    2. 운영비용(Opex per Ton): 염수 방식(3,000~5,000/ton) vs 경암 방식(6,000~9,000/ton) vs 레피돌라이트(10,000+/ton). Opex 하단에 위치한 기업일수록 리튬 가격 폭락기에도 잔여가치(Residual Income)를 창출합니다.

    8.2 핵심 종목별 밸류에이션 및 투자 접근 전략
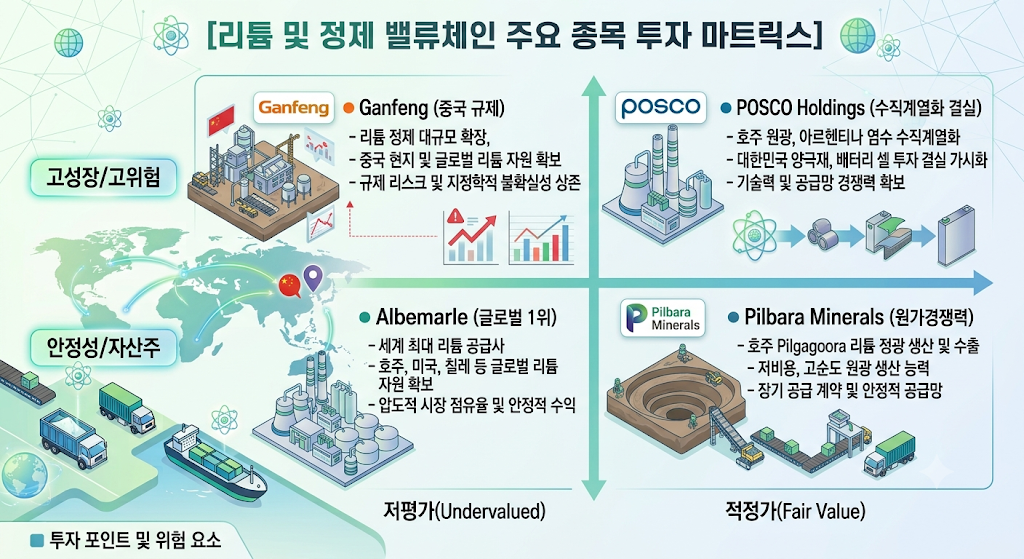
    1) POSCO홀딩스 (POSCO Holdings – 005490.KS)

    • 투자 포인트: 철강 사업의 안정적인 현금창출력(Free Cash Flow)이 리튬/이차전지 소재 CAPEX를 완벽하게 뒷받침. 광양 광석 정제 공장 및 아르헨티나 염호 상업 가동이 본격화되는 시점에서 내재가치(Intrinsic Value) 재평가 진행 예상.
    • DCF 관점: 2026~2028년 리튬 부문 EBITDA 기여도가 본격 플러스 전환됨에 따라 Terminal Value 상승 구간 진입.

    2) 앨버말 (Albemarle – NYSE: ALB)

    • 투자 포인트: 글로벌 최고 수준의 리튬 자산 포트폴리오 보유. 칠레 아타카마 및 호주 그린부시 지분을 동시에 확보하여 세계 최저 수준의 Opex 곡선(Cost Curve)을 보유.
    • 잔여가치(RI) 관점: 자본비용(Cost of Equity) 대비 높은 ROE를 장기적으로 유지할 수 있는 유일무이한 리튬 해자(Moat) 기업.

    3) 필바라 미네랄스 (Pilbara Minerals – ASX: PLS)

    • 투자 포인트: 순수 경암 리튬 채굴 기업 중 가장 우수한 재무 건전성 및 순현금 구조 보유. 필갱구라 광산의 대규모 확장 증설 완료로 톤당 고정비 절감 효과 극대화.

    9. 결론 및 요약: 2026년 이후 글로벌 리튬 시장을 관통하는 3대 핵심 키워드

    1. “Mining is Regional, Refining is Global”: 어디서 캐느냐보다 어디서 배터리급 고순도 수산화리튬으로 정제하는가가 자원 안보와 기업 밸류에이션의 판도를 가릅니다.
    2. “K-Refining의 확장을 위한 정부 지원 절실”: 포스코그룹의 외로운 분전만으로는 국가 배터리 생태계 전체의 탈중국화를 이룰 수 없습니다. 국내 정제 인프라 구축 기업에 대한 세제 혜택 및 보조금 지급 등 정책적 지원이 시급합니다.
    3. “투자자는 Opex Curve 하단 기업에 집중하라”: 리튬 가격의 cyclicity(주기성)를 견디고 주주가치를 지속 창출할 수 있는 기업은 ‘최저 채굴 원가를 확보하고 수직계열화 정제망을 완성한 자원 거인’들입니다.

    🏷️ 관련 기사:

    https://www.segye.com/newsView/20260902516714?OutUrl=naver

    Disclaimer: 본 리포트는 공공 통계 및 산업 분석 자료를 바탕으로 작성된 경제·산업 분석 포스팅이며, 특정 종목에 대한 매수/매도 추천이 아닙니다. 투자에 대한 최종 결정과 책임은 투자자 본인에게 있습니다.

    관련 글:

    https://econoel-library.com/wp-admin/post.php?post=857&action=edit
  • [2026.09.01] 3차 리튬 슈퍼사이클의 도래와 K-배터리 밸류체인 재편 전략

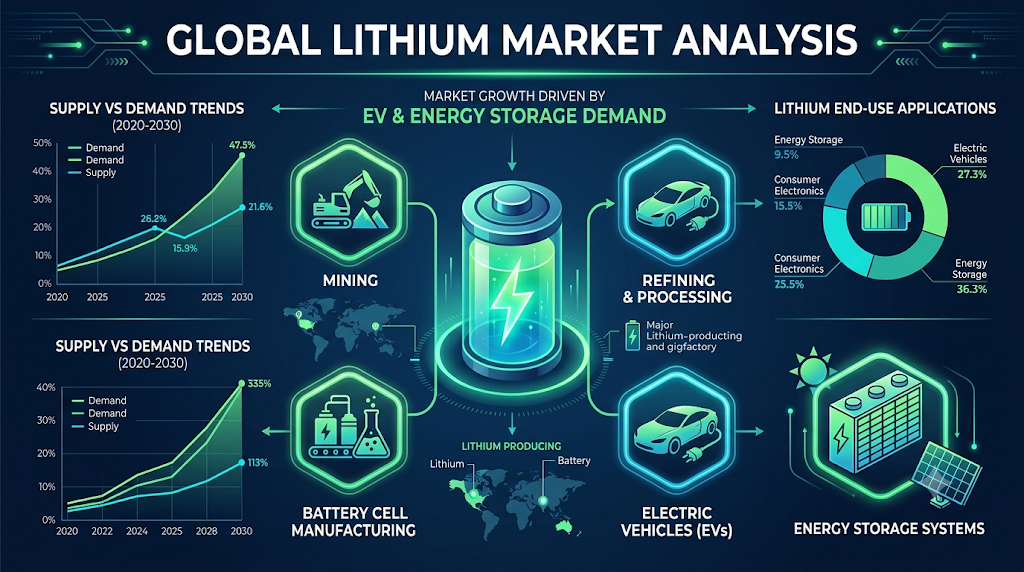
    글로벌 배터리 원료 리튬 시장 분석(Global Lithium Market Analysis)을 다룬 다크 모드 스타일의 영문 인포그래픽. 상단에는 2020년부터 2030년까지의 리튬 공급과 수요 추이를 나타내는 데이터 차트(Supply vs Demand Trends)가 위치해 있으며, 중앙의 대형 3D 리튬 배터리 그래픽을 중심으로 리튬 채굴(Mining), 배터리 셀 제조(Battery Cell Manufacturing), 가공 및 정제(Refining & Processing), 전기차(EVs) 및 에너지 저장 시스템(ESS)으로 연결되는 글로벌 밸류체인 단계가 시각화되어 있다

    Executive Summary: 핵심 요약

    2022년 호황기 전기차 배터리 시장을 지나고 2023년부터 2025년까지의 혹독한 가격 침체기(Down-cycle)를 지나 2026년 리튬 시장은 구조적 반등 초입(Early Up-cycle)에 진입했습니다. 전기차(EV) 중심이었던 리튬 수요축이 AI 데이터센터 백업전력(BBU) 및 대규모 에너지저장장치(ESS)로 다변화되고, DLE(직접리튬추출) 공법이라는 기술적 혁신이 접목되면서 리튬 시장은 제3차 슈퍼사이클을 맞이하고 있습니다.

    목차 (Table of Contents)

    1. 서론: 혹독한 겨울을 지나 대전환의 길목에 선 글로벌 리튬 시장
    2. 포스코홀딩스의 아르헨티나 옴브레 무에르토 프로젝트 심층 분석
      • 2.1 수직계열화 및 탈중국 공급망의 전략적 의의
      • 2.2 염호 매장량, 리튬 농도, 흑자 전환 및 재무 여력 평가
    3. LG에너지솔루션 & 스맥오버 리튬 장기 계약: 구매자(Off-taker)의 모범 답안
      • 3.1 15억 달러 규모 장기 구매계약의 핵심 구조
      • 3.2 북미 현지 공급망 구축과 IRA(인플레이션 감축법) 대응 효과
    4. 기술의 패러다임 전환: DLE(Direct Lithium Extraction, 직접리튬추출)의 부상
      • 4.1 전통 증발법 vs DLE 공법 메커니즘 비교
      • 4.2 ESG, 회수율, 속도 관점에서의 DLE 경제성 분석
    5. 10년 리튬 가격 역사적 궤적 및 3차 슈퍼사이클 전망 (2026~2030)
      • 5.1 10년간의 탄산리튬 가격 흐름 (2016~2026)
      • 5.2 글로벌 기관별 수급 및 가격 전망 (Canaccord, Ganfeng, J.P. Morgan, Bernstein)
    6. [Investment Guidance] K-배터리 밸류체인 투자 가이던스
      • 6.1 단기 관점 (6~18개월): 가격 반등 초기 구간의 레버리지 활용
      • 6.2 중장기 관점 (3~10년): K-배터리 톱픽 분석 및 포트폴리오 전략
    7. 결론: 자원 안보 시대, K-배터리가 나아가야 할 길

    1. 서론: 혹독한 겨울을 지나 대전환의 길목에 선 글로벌 리튬 시장

    IT 기술과 친환경 에너지의 결합이 가속화되는 현 시점에서, 하이테크 산업의 ‘하얀 석유(White Petroleum)’라 불리는 리튬(Lithium)은 단순한 원자재를 넘어 국가 산업 경쟁력을 좌우하는 핵심 전략 자원으로 자리 잡았습니다.

    지난 2023년부터 2025년까지의 기간은 배터리 및 소재 업계 전체에 지옥과도 같은 가격 대붕괴의 시기였습니다. 전기차 수요 성장세 둔화(Chasm)와 중국발 유휴 설비의 공급 과잉이 맞물리면서, 2022년 11월 톤당 약 60만 위안(약 8만 달러)에 달했던 탄산리튬 현물 가격은 2025년 초 톤당 8,000달러 선까지 궤멸적인 폭락을 겪었습니다.

    그러나 2026년 들어 리튬 시장에는 거대한 구조적 기류 변화가 감지되고 있습니다. 2026년 4월 기준 중국 탄산리튬 현물가가 연초 대비 40% 이상 급등하여 16만 위안선을 회복했으며, 9월 현재 톤당 $20,000~$23,000 선을 단단히 지지하고 있습니다.

    이러한 반등은 단순히 전기차 판매량의 회복에만 의존하는 것이 아닙니다. AI 데이터센터 확충에 따른 비상전원장치(BBU/UPS) 수요 폭발과 미국·유럽 grid 급 ESS(에너지저장장치) 시장의 급팽창이 새로운 강력한 수요 축으로 작용하고 있기 때문입니다. 캐나코드 제뉴이티(Canaccord Genuity), UBS, JP모건 등 주요 투자은행들이 “제3차 리튬 슈퍼사이클”의 개막을 선언한 이유가 바로여기에 있습니다.

    2. 포스코홀딩스의 아르헨티나 옴브레 무에르토 프로젝트 심층 분석

    2.1 수직계열화 및 탈중국 공급망의 전략적 의의

    포스코홀딩스(POSCO Holdings)는 국내에서 유일하게 광산·염호 등 자원 확보부터 리튬 추출·정제, 양극재 소재 생산까지 그룹 내에서 완결하는 전 과정 수직계열화(Vertical Integration)를 구축한 유일무이한 기업입니다.

    중국이 글로벌 리튬 정제·가공 능력의 60~70% 이상을 독점하고 있는 상황에서, 한국·미국·일본 등 주요국의 배터리 산업은 심각한 지정학적 리스크에 노출되어 있습니다. 포스코의 아르헨티나 염호 독자 확보 및 개발은 단순한 소재 확보가 아니라 국가 차원의 “자원 안보(Resource Security)”를 지켜내는 핵심 전략적 포석입니다. 자체 자원 확보는 원가 마진 보호는 물론, 향후 원자재 가격 급등락 시 가격 변동성 위협을 흡수하는 강력한 쿠션 역할을 합니다.

    2.2 염호 매장량, 리튬 농도, 흑자 전환 및 재무 여력 평가

    포스코가 보유한 아르헨티나 옴브레 무에르토(Hombre Muerto) 염호는 세계 최고 수준의 품질을 자랑합니다.

    • 매장량 규모: 염수리튬 기준 총 1,500만 톤 확보 (수율 감안 시 최소 300만 톤 이상 생산 가능 = 전기차 약 7,000만 대분)
    • 리튬 농도: ℓ당 평균 921mg (통상 ℓ당 300~400mg만 되어도 우수한 사업성을 가진 것으로 평가받는 점을 고려하면 압도적 품질)
    [염호 리튬 농도 비교 (mg/L)]
    일반적인 상업성 기준:  [■■■] 300~400 mg/L
    포스코 옴브레 무에르토: [■■■■■■■■■] 921 mg/L (2.5배 우수)

    수익성 및 재무 상태:

    1. 분기 첫 흑자 달성: 2026년 3월 상업생산을 개시한 포스코아르헨티나는 가격 침체기의 적자를 버텨내고 2026년 2분기 사상 첫 분기 흑자 전환에 성공했습니다.
    2. 1조 원 규모 유동성 확보: 미주개발은행그룹(IDB Group)으로부터 미화 7억 달러 한도의 단기 차입 승인을 획득하여 후속 2, 3단계 증설 투자를 위한 차입 재원을 원활하게 확충했습니다.
    3. 레버리지 효과 기대: 생산량 확대(Q)와 리튬 단가 상승(P)이 동시에 작용하는 상승 초입 국면에서 포스코의 영업이익 레버리지 효과는 극대화될 전망입니다.

    3. LG에너지솔루션 & 스맥오버 리튬 장기 계약: 구매자(Off-taker)의 모범 답안

    3.1 15억 달러 규모 장기 구매계약의 핵심 구조

    2026년 8월 31일, LG에너지솔루션은 스탠다드 리튬(Standard Lithium)과 노르웨이 국영 에너지기업 에퀴노르(Equinor)의 합작법인인 ‘스맥오버 리튬(Smackover Lithium)’과 구속력 있는(Binding) 대규모 장기 공급계약을 공식 발표했습니다.

    • 계약 상대방: 스맥오버 리튬 (Standard Lithium + Equinor JV)
    • 공급 물량: 연간 8,000톤의 배터리급 탄산리튬 (2029년부터 10년간 총 8만 톤)
    • 계약 가치: 10년 총계약 추정치 약 15억 달러 (약 2조 원)
    • 원산지: 미국 아칸소주 남서부 ‘스맥오버 지층(Smackover Formation)’ 염수 리스 (약 3만 에이커)
    • 적용 기술: DLE(Direct Lithium Extraction, 직접리튬추출) 공법

    3.2 북미 현지 공급망 구축과 IRA(인플레이션 감축법) 대응 효과

    LG에너지솔루션은 아칸소 현지에서 채굴부터 정제까지 완결되는 리튬을 확보함으로써 완전한 미국 현지 공급망(Integrated US Supply Chain)을 완성했습니다.

    [LG에너지솔루션의 북미 밸류체인 시너지]
    스맥오버 리튬 (아칸소 DLE 채굴·정제)
           │
           ▼ (미국산 핵심 광물 요건 100% 충족)
    LGES 북미 셀 공장 (미시간 / 테네시 Ultium Cells / 오하이오 Honda JV)
           │
           ▼
    IRA 세액공제(AMPC/소비자 보조금) 완전 수혜 & 관세 무력화

    이 계약은 LG에너지솔루션이 직접 채굴에 자본을 투자(CAPEX)하는 것이 아니라 원료 구매자(Off-taker)로서 안정적 조달권을 선점한 구조입니다. 공급 개시 시점이 2029년인 만큼, 리튬 가격 반등이 가속화되기 전에 향후 10년 치 장기 원가를 선제적으로 안착시켜 비용 변동성 리스크를 완벽히 헤지(Hedge)했습니다.

    4. 기술의 패러다임 전환: DLE(Direct Lithium Extraction)의 부상

    4.1 전통 증발법 vs DLE 공법 메커니즘 비교

    리튬 추출 공정은 기존의 자연 증발법(Evaporation Pond)에서 차세대 DLE(직접리튬추출) 기술로 급격히 이동하고 있습니다.

    구분전통적 자연 증발법 (Evaporation)DLE (Direct Lithium Extraction, 직접리튬추출)
    작동 원리지하 염수를 거대 연못에 펼쳐 햇빛·바람으로 1~1.5년 증발흡착제/이온교환수지를 이용해 리튬만 물리·화학적으로 즉시 분리
    추출 시간수개월 ~ 1.5년 (매우 느림)수 시간 ~ 며칠 (혁신적 단축)
    리튬 회수율30% ~ 50% 수준70% ~ 90%+ (높은 효율)
    환경 영향대규모 부지 훼손, 증발로 인한 수자원 depletion 리스크부지 최소화, 추출 후 남은 염수를 지하 재주입 (친환경)
    적용 지역건조하고 햇빛이 강한 고지대 (아르헨티나, 칠레 등)습윤 지역 및 지하 깊은 염수층 (미국 아칸소 등 확장 가능)

    4.2 ESG, 회수율, 속도 관점에서의 DLE 경제성 분석

    DLE 공법은 기존 증발법이 가지는 환경적 불확실성(물 사용량, 부지 파괴)을 대폭 개선할 뿐만 아니라, 리튬 가공 시설 건설 후 정상 가동까지 걸리는 시간을 획기적으로 줄여줍니다.

    스맥오버 프로젝트처럼 미국 본토의 지하 염수층에서 리튬을 빠르게 추출할 수 있는 것도 DLE 기술 덕분입니다. 포스코 그룹 역시 전통 증발법에 DLE 기술 실증 및 병행 도입을 적극적으로 추진하고 있으며, DLE는 향후 글로벌 리튬 생산 효율성을 극대화할 핵심 기술로 평가받고 있습니다.

    5. 10년 리튬 가격 역사적 궤적 및 3차 슈퍼사이클 전망

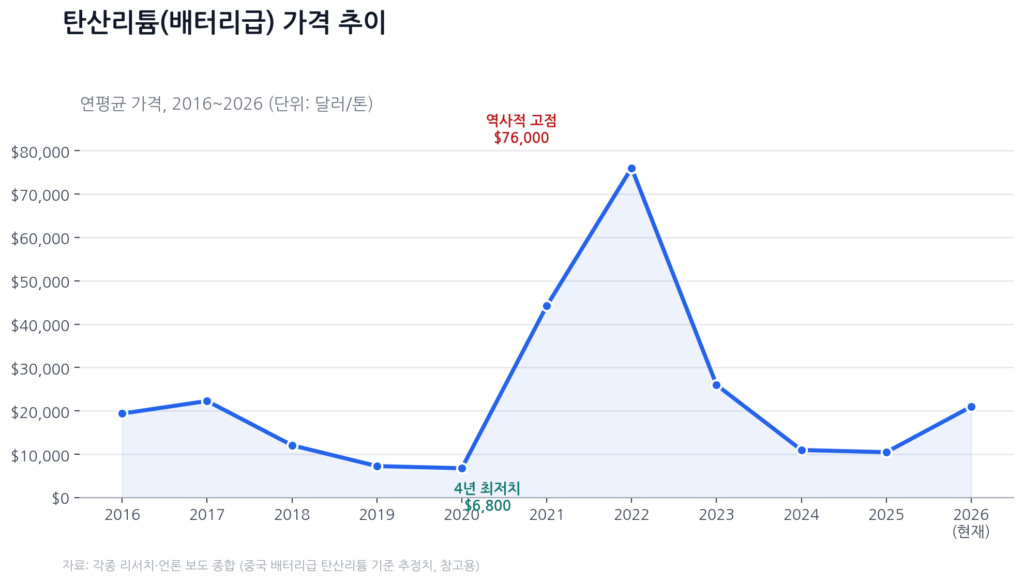
    5.1 10년간의 탄산리튬 가격 흐름 (2016~2026)

    지난 10년간 리튬 가격은 극심한 변동성을 보였습니다.

    1. 1차 사이클 (2016~2018년): 초기 전기차 붐 형성. 톤당 $19,000~$22,000 도달 후 공급 증가로 폭락.
    2. 바닥기 (2019~2020년): 글로벌 공급 과잉. 톤당 $7,000~$8,000선 형성.
    3. 2차 슈퍼사이클 (2021~2022년): EV 수요 폭발. 2022년 11월 역사적 고점인 톤당 ~60만 위안 (약 $79,637) 치솟음.
    4. 대붕괴기 (2023~2025년): LFP 배터리 침투 및 전기차 성장 둔화. 2025년 초 톤당 $8,000 수준까지 붕괴.
    5. 3차 슈퍼사이클 반등 초입 (2026년 현재): AI 데이터센터 백업전력 및 ESS 수요가 결합하며 톤당 $20,000~$23,000으로 급반등.

    5.2 글로벌 기관별 수급 및 가격 전망 (2027~2030)

    주요 투자기관들은 리튬 수요가 2024년 94만 톤에서 2026년 129만 톤, 2030년 218만 톤으로 가파르게 성장할 것으로 예측하고 있습니다.

    • Canaccord Genuity: 2026년 본격 공급부족 진입, 슈퍼사이클이 2035년까지 장기 지속될 가능성 제시.
    • Ganfeng Lithium: 2026년 수요 30~40% 급증 시 톤당 $21,000~$28,000 구간 안착 전망.
    • J.P. Morgan: AI 산업 및 전력 인프라 투자 가속화로 2027년까지 현재 대비 60% 이상 추가 상승 가능성 언급.
    • Bernstein: 2026년 수요 성장률(29%)이 공급 성장률(17%)을 크게 상회하면서 광산 가동률 대폭 상승 예측.

    6. [Investment Guidance] K-배터리 밸류체인 투자 가이던스

    6.1 단기 관점 (6~18개월): 가격 반등 초기 구간의 레버리지 활용

    • 재고평가손실 충당금 환입 모멘텀: 리튬 현물가 하락기에 발생했던 양극재 및 셀 업체들의 고가 재고평가손실 충당금이 리튬 가격 반등에 따라 영업이익으로 환입됩니다. 이는 강력한 실적 턴어라운드 동력이 됩니다.
    • Q(수량)와 P(가격)의 동시 상승: 포스코아르헨티나의 상업생산 물량 증대($Q$)와 리튬 현물 단가 반등($P$)이 마주치는 현시점이 밸류에이션 리레이팅(Re-rating)의 최적기입니다.
    • 단기 체크포인트: 중국 유휴 생산 능력(약 19만 톤 LCE)의 재가동 속도 및 탄산리튬 현물가의 톤당 18~20만 위안선 안착 여부.

    6.2 중장기 관점 (3~10년): K-배터리 톱픽 분석 및 포트폴리오 전략

    📊 포스코홀딩스 (POSCO Holdings) — [비중확대 / Overweight]

    [포스코홀딩스 투자 요약]
    - 목표: 2033년까지 연 17.3만 톤 체제 구축 -> 글로벌 Top 5 리튬 기업 진입
    - 강점: 광산/염호 직접 보유로 업스트림 광전 마진 독점 (내년 리튬 마진율 40% 육박 전망)
    - 전략: 리튬 가격 반등 초입 구간에서 분할 매수 적기. 10월 준공 예정인 리튬 2공장 모멘텀 주목.
    

    📊 LG에너지솔루션 (LG Energy Solution) — [매수 / Buy]

    [LG에너지솔루션 투자 요약]
    - 목표: 스맥오버 DLE 리튬 등 북미 공급망 완전 체계화로 원가율 안정화
    - 강점: IRA 세액공제(AMPC) 요건 완벽 충족 + AI 데이터센터 BBU 및 ESS향 고마진 제품 비중 확대
    - 전략: 단기 업황 변동성보다는 4~5년 뒤 북미 독점적 공급망 프리미엄을 반영한 긴 호흡의 투자 유효.
    

    7. 결론: 자원 안보 시대, K-배터리가 나아가야 할 길

    포스코홀딩스와 LG에너지솔루션이 보여준 행보는 단순한 원자재 조달을 뛰어넘는 미래 에너지 패권 전쟁에서의 생존 전략입니다.

    포스코는 “자원 개발자(Developer)”로서 상류(Upstream) 밸류체인을 직접 장악하여 광전 마진을 극대화하는 길을 가고 있으며, LG에너지솔루션은 “원료 구매자(Off-taker)”로서 북미 현지 DLE 자원과 10년 장기 계약을 맺어 IRA 세액공제 확보 및 원가 리스크 헤지를 완벽히 달성하고 있습니다.

    3차 리튬 슈퍼사이클의 초입인 지금, 탈중국 수직계열화와 친환경 DLE 기술을 선제적으로 확보한 K-배터리 기업들에 장기적인 관점에서 적극적이고 지속적인 관심이 필요한 시점입니다.

    관련 기사:

    https://n.news.naver.com/mnews/article/001/0016281291

    https://n.news.naver.com/mnews/hotissue/article/366/0001188951?cid=1087841

  • [2026.08.28] 글로벌 빅파마의 선택을 받은 K-바이오의 핵심 승부처와 섹터별 투자 지도

    💻 프롤로그: IT 밸류에이션 프레임워크로 바라본 K-바이오의 구조적 대전환

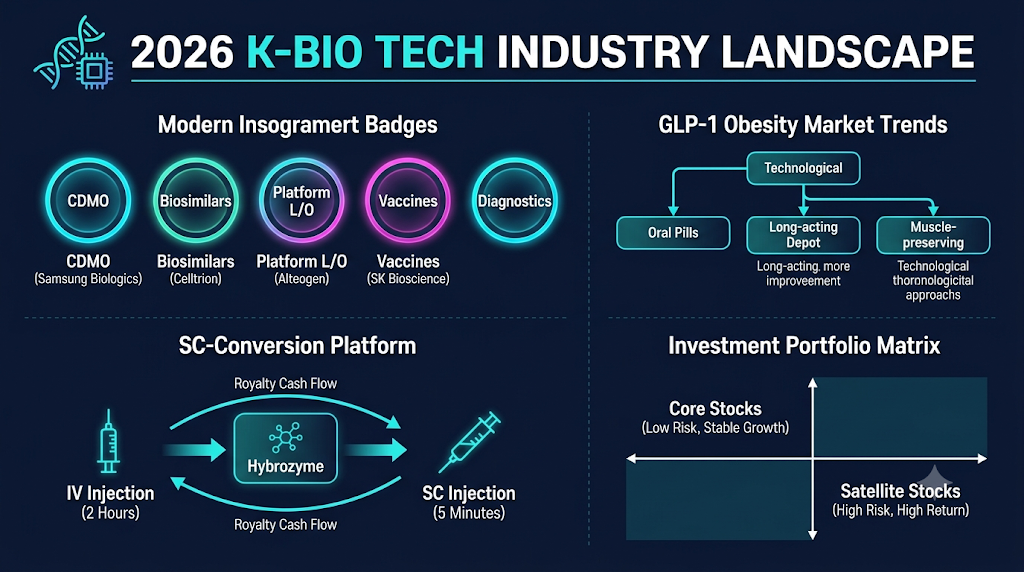
    2026 K-바이오 Tech Industry Landscape 인포그래픽 이미지

다크 네이비 배경에 네온 시안, 틸, 마젠타 컬러 아이콘과 타이포그래피가 적용된 기술·투자 인포그래픽입니다.

상단 헤더: DNA 이중나선 및 마이크로칩 아이콘과 함께 "2026 K-BIO TECH INDUSTRY LANDSCAPE" 제목 표시

좌측 상단 (5대 핵심 축): CDMO(삼성바이오로직스), Biosimilars(셀트리온), Platform L/O(알테오젠), Vaccines(SK바이오사이언스), Diagnostics 5개 원형 발광 배지 배치

우측 상단 (GLP-1 비만치료제 트렌드): "Technological" 하위 항목으로 "Oral Pills", "Long-acting Depot", "Muscle-preserving" 3가지 기술적 접근 방식을 연결한 순서도

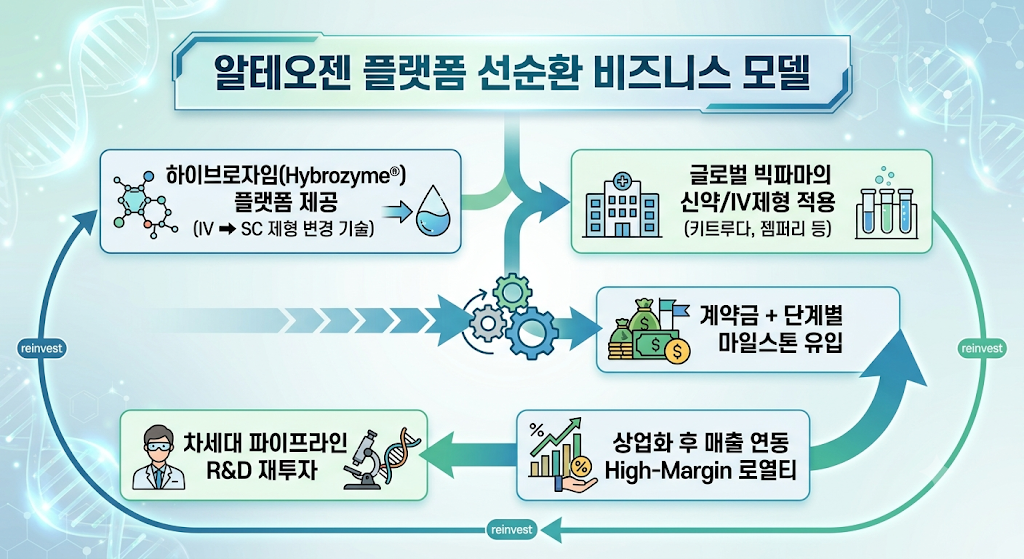
좌측 하단 (SC 전환 플랫폼): "IV Injection (2 Hours)"이 Hybrozyme 플랫폼 및 로열티 현금 흐름 화살표를 거쳐 "SC Injection (5 Minutes)"으로 전환되는 다이어그램

우측 하단 (투자 포트폴리오 매트릭스): "Core Stocks (Low Risk, Stable Growth)"와 "Satellite Stocks (High Risk, High Return)" 영역으로 구분된 2x2 매트릭스 그래프

    2026년 현재, 우리가 가장 주목해야 할 뜨거운 기술 혁신의 전장은 뜻밖에도 K-바이오 ‘대한민국 제약·바이오(Bio-Tech)’ 섹터입니다.

    과거 바이오 산업은 막연한 ‘꿈’과 ‘단순 기대감’만으로 주가가 폭등한 뒤, 임상 실패 공시 하나에 거품처럼 꺼져버리는 대표적인 고위험 테마주 영역이었습니다. 그러나 지금의 K-바이오 생태계는 완전히 달라졌습니다. IT 산업이 Simple Software 개발을 넘어 SaaS(Software as a Service), PaaS(Platform as a Service), 원가 절감형 팹리스(Fabless) 및 파운드리(Foundry) 모델로 고도화된 것처럼, 국내 제약·바이오 기업들 역시 ‘플랫폼 기술 라이선싱’, ‘글로벌 초격차 CDMO(위탁개발생산)’, ‘차세대 바이오시밀러 및 독점적 신약 파이프라인’을 무기로 실질적인 글로벌 현금흐름(Cash Flow)을 창출해내고 있습니다.

    2026년 상반기 동안 제약·바이오 업종은 고금리 기조의 잔상과 글로벌 투자심리 위축으로 다소 시장에서 외면받는 흐름을 보였습니다. 그러나 하반기에 들어서며 글로벌 기술이전(L/O), CDMO의 압도적 실적 신기록, ADC(항체-약물 접합체) 및 비만치료제(GLP-1) 플랫폼의 잇따른 글로벌 빅파마 인수·계약 체결 등을 바탕으로 본격적인 가치 재평가(Re-rating) 구간에 진입하고 있습니다.

    대한민국 제약·바이오 산업의 핵심 카테고리별 생태계, 2026년 최신 시장 트렌드, 그리고 핵심 대표 종목들의 펀더멘털과 중단기/장기 투자 전략을 직관적이고 밀도 있게 파헤쳐 보겠습니다.

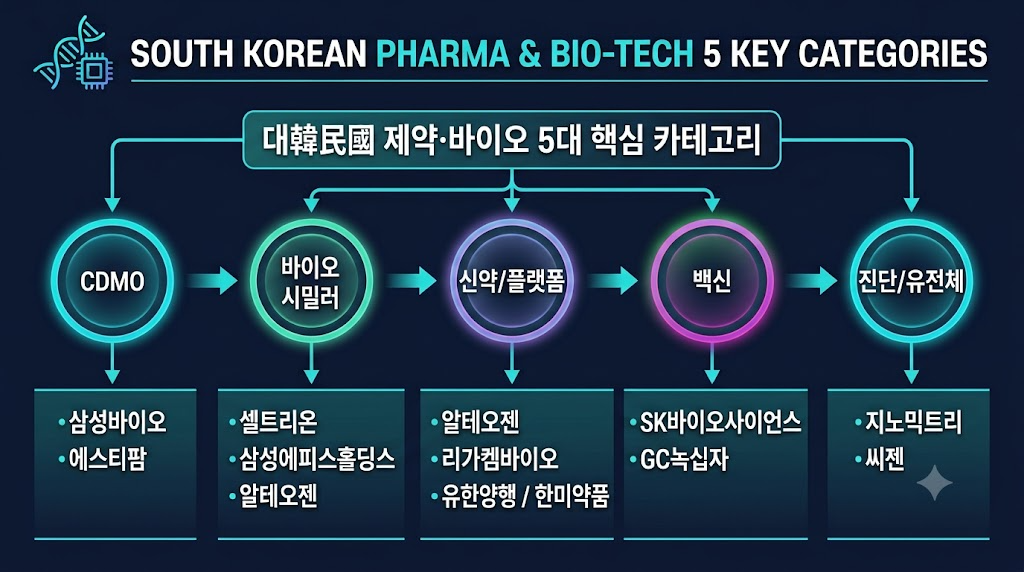
    1. 대한민국 K-바이오 산업의 5대 핵심 카테고리 분석

    국내 제약·바이오 시장은 사업 모델과 수익 구조에 따라 매우 뚜렷하게 구분됩니다. 각 카테고리의 펀더멘털을 이해하는 것이 바이오 투자의 첫 걸음입니다.

    ① CDMO (위탁개발생산: Contract Development & Manufacturing Organization)

    바이오의약품의 개발부터 임상 시약 생산, 상업화 대량 생산까지 전 과정을 대행하는 사업 구조입니다. IT 반도체 산업의 ‘파운드리(TSMC 등)’와 매우 유사합니다.

    • 삼성바이오로직스: 글로벌 최고 수준의 생산 캡파(Capacity)를 바탕으로 고성장을 지속하고 있으며, 연간 영업이익 1조 원, 매출 4조 원을 돌파하며 대한민국 CDMO의 독보적 지위를 확립했습니다.
    • 에스티팜: RNA 치료제(siRNA, mRNA 등)의 핵심 원료인 올리고뉴클레오타이드(Oligo) CDMO 분야에서 글로벌 독점적 경쟁력을 확보하고 있는 강자입니다.

    ② 바이오시밀러 (Bio-similar: 바이오의약품 복제약)

    오리지널 바이오의약품의 특허 만료 시점에 맞춰 동등한 효능과 안전성을 입증하여 개발·판매하는 사업입니다.

    • 셀트리온: 바이오시밀러의 글로벌 선구자로, 유럽(맙테라, 허셉틴, 아바스틴, 휴미라 등)과 미국(인플렉트라, 트룩시마, 허쥬마 등)에서 잇따라 승인을 받으며 글로벌 직판망을 구축했습니다. 최근 매출 3조 5,573억 원(전년 대비 63.5% 증가)이라는 역대 최대 실적을 달성했습니다.
    • 삼성에피스홀딩스: 삼성바이오로직스 자회사로 시작해 자가면역질환 및 항암제 바이오시밀러 라인업을 세계 시장에 적극 공급하고 있습니다.
    • 알테오젠: 바이오시밀러 자체 파이프라인과 함께 피하주사(SC) 제형 변경 플랫폼을 결합하여 차별화된 가치를 창출합니다.

    ③ 신약 개발 및 플랫폼 기술 (합성 / 항암 / ADC / SC 전환)

    자체 파이프라인을 통한 혁신 신약 개발 및 독자적인 플랫폼 기술을 글로벌 빅파마에 기술이전(L/O)하는 R&D 중심 바이오텍입니다.

    • 알테오젠: 정맥주사(IV)를 피하주사(SC)로 바꾸는 하이브로자임(Hybrozyme®) 플랫폼으로 글로벌 시장을 석권하고 있습니다.
    • 리가켐바이오: 항체-약물 접합체(ADC) 분야에서 독보적인 플랫폼 기술을 보유하며 수조 원대 기술수출 성과를 이어가고 있습니다.
    • 유한양행: 비소세포폐암 치료제 ‘렉라자(레이저티닙)’의 글로벌 임상 성공과 상업화를 이끌어낸 한국형 오픈 이노베이션의 대표 모델입니다.

    ④ 백신 (Vaccine)

    전염성 질환 예방 및 치료를 위한 백신 R&D 및 위탁생산입니다.

    • SK바이오사이언스: 자체 독감, 대상포진 백신 및 코로나19 백신 개발 노하우를 바탕으로 글로벌 백신 허브로 거듭나고 있습니다.
    • GC녹십자: 전통의 혈액제제 및 백신 강자로, 최근 북미 시장 혈액제제 진출 등을 통해 체질 개선을 도모하고 있습니다.

    ⑤ 진단 및 유전체 분석 (Diagnostics)

    분자 진단, 액체 생검, 정밀 의료 데이터 분석을 수행합니다.

    • 지노믹트리: 액체생검 기반 암 조기진단 기술 전문 기업입니다.
    • 씨젠: 독자적인 시약 개발 기술과 자동화 검사 장비를 바탕으로 한 분자진단 글로벌 기업입니다.

    💡 전통 제약사의 바이오 사업 확장 트렌드

    과거 한미약품, GC녹십자, 유한양행, 종근당 등 전통 제약사들은 케미컬(합성) 의약품 중심이었으나, 최근 자체 R&D 투자와 바이오텍과의 오픈 이노베이션을 통해 신약 파이프라인을 바이오 영역으로 급격히 확장하고 있습니다. 대형 바이오 전문 기업들의 기록적인 실적 성장에 발맞추어 기존 전통 제약사 역시 체질 개선 없이는 미래 경쟁력을 담보할 수 없음을 인지했기 때문입니다.

    2. K-바이오 시장을 관통하는 2대 핵심 트렌드

    [트렌드 A] 비만치료제(GLP-1) ‘7파전’과 기술 다변화 전쟁

    2026년 글로벌 바이오 시장에서 가장 뜨거운 화두는 단연 GLP-1(글루카곤 유사 펩타이드-1) 계열 비만치료제입니다. 글로벌 비만치료제 시장 규모는 지난해 약 128억 달러(약 18조 원) 수준에서 연평균 22% 이상 고성장하여 2030년에는 1,000억 달러(약 130조 원)라는 폭발적인 규모로 확대될 전망입니다.

    세계보건기구(WHO)가 성인 장기 비만 치료에 GLP-1 사용을 권고하는 첫 글로벌 가이드라인을 발표함에 따라, 국내 제약·바이오 업계 역시 최근 JW중외제약의 가세로 ‘7파전’의 치열한 경쟁 구도가 구축되었습니다.

    1) 경구용(먹는 약) 전환 기술 — 디앤디파마텍, 일동제약

    주사제의 번거로움을 극복하기 위한 경구제형 개발이 최대 승부처로 떠올랐습니다.

    • 디앤디파마텍: 독자적인 ORALINK(경구화 플랫폼) 기술을 보유하고 있습니다. 펩타이드 약물의 낮은 체내 흡수율을 획기적으로 개선하여, 전임상에서 노보노디스크의 경구제(리벨서스) 대비 월등한 흡수율을 입증했습니다.
      • 파이프라인: DD01(GLP-1/GCG 이중작용제, MASH 치료제로 미국 임상 2상 진행 중), DD02S(경구용 비만약), DD03(삼중작용제).
      • 글로벌 M&A 성과: 미국 멧세라(Metsera)와 1조 2,000억 원 규모의 기술수출 계약을 체결하였고, 이후 멧세라가 글로벌 빅파마 화이자(Pfizer)에 인수되면서 디앤디파마텍의 기술 가치가 세계적 주목을 받게 되었습니다.
    • 일동제약 / 유노비아: 저분자 경구용 GLP-1 후보물질 ‘ID110521156’의 임상 1상에서 4주 투여 기준 명확한 체중 감량 효과를 확인하였으며, 글로벌 파트너십 강화를 추진 중입니다.

    2) 장기 지속형 주사제(Depot) & RNA 기술 — 펩트론, 올릭스

    투여 주기를 주 1회에서 월 1회, 분기 1회로 늘려 환자 편의성을 극대화하는 전략입니다.

    • 펩트론: 약물 지속형 ‘Smart Depot’ 플랫폼 기술을 바탕으로 글로벌 빅파마들과 독점적 제휴 및 라이선스 협의를 진행하고 있습니다.
    • 올릭스: 펩타이드 방식이 아닌 세포 내 유전자 발현을 직접 억제하는 siRNA(RNA 간섭) 기술을 기반으로 차세대 장기 지속형 비만 치료제를 개발 중입니다.

    3) 근육 보존형 차세대 기전 — 한미약품

    기존 GLP-1 계열 약물의 치명적 단점인 ‘근육량 감소(Muscle Loss)’를 방지하는 차별화 신약입니다.

    • 한미약품: 미국당뇨병학회(ADA 2026)에서 근육량은 유지·증가시키면서 지방만 선택적으로 감량하는 혁신 신약 후보물질 ‘HM17321’ 및 ‘HM500197’ 등 총 8건의 연구 데이터를 공개하여 뜨거운 반응을 얻었습니다.

    4) 틈새 진단 및 모니터링 — 엔젠바이오

    • 엔젠바이오: 비만약 자체 개발이 아닌, GLP-1 투약 전후 환자의 치료 반응성 및 부작용 위험성을 평가하는 유전자·혈액 진단 솔루션과 ‘한국인 GLP-1 코호트’ 데이터를 구축하며 간접 수혜 생태계를 확장하고 있습니다.

    📢 ADA 2026 학회 시사점 및 투자 주의사항

    2026년 글로벌 비만 학회의 핵심 축은 “누가 더 많이 빼는가”에서 “어떤 안전한 방식으로, 근육을 보존하며, 복약 편의성(경구제/장기 지속형)을 제공하는가”로 이동했습니다. 전문가들은 “모든 비만 관련주가 수혜를 보는 단계는 끝났으며, 독보적인 플랫폼 기술을 지닌 실질적 리더 기업과 단순 테마성을 엄격히 가려내는 옥석 가리기가 필수적”이라고 조언합니다.

    [트렌드 B] 플랫폼 기술 라이선스 아웃(L/O) 시장의 대호황

    신약 개발의 낮은 성공 확률(10% 미만)을 극복하는 바이오 비즈니스 모델이 바로 ‘플랫폼 기술 라이선싱’입니다. 대표적으로 정맥주사(IV) 제형을 피하주사(SC)로 전환하는 기술은 글로벌 빅파마들의 ‘특허 장벽 연장(Patent Cliff 방어)’과 ‘환자 편의성 증대’라는 절박한 니즈와 완벽히 부합합니다.

    기업명핵심 플랫폼기술의 본질 및 메커니즘글로벌 파트너사 및 주요 성과
    알테오젠Hybrozyme® (ALT-B4)IV 제형을 5분 이내의 SC 제형으로 전환하는 인간 히알루로니다제 효소 기술MSD(키트루다 SC), GSK(젬퍼리 SC), 바이오젠 등. 누적 L/O 12조 원 돌파
    리가켐바이오ConjuAll®항체와 약물을 정밀하게 결합시키는 차세대 ADC(항체-약물 접합체) 플랫폼얀센, 얀센 바이오텍 등과 다수의 수조 원대 글로벌 기술수출 체결
    에이비엘바이오Grabody-B뇌혈관 장벽(BBB)을 효율적으로 통과시키는 이중항체 셔틀 플랫폼사노피(Sanofi) 파킨슨병 치료제 기술수출 및 글로벌 임상 진행

    3. 심층 분석: K-바이오 대표 종목 6선 펀더멘털 분석

    1) 알테오젠 (196170): ‘플랫폼 기술 수출’의 글로벌 챔피언

    ① 기업 개요 및 비즈니스 모델

    알테오젠은 직접 위험을 안고 완제 신약을 임상 3상까지 끌고 가기보다, 글로벌 빅파마의 기존 블록버스터 의약품에 적용되는 플랫폼 기술(Hybrozyme™, NexP™, NexMab™)을 라이선스 아웃(L/O)하여 안정적인 마일스톤과 로열티를 확보하는 사업 구조를 가집니다.

    ② 핵심 기술: 하이브로자임(Hybrozyme® / ALT-B4)

    • 기술적 메커니즘: 정맥주사(IV)로 2~3시간 동안 맞아야 하는 항암제를 환자가 집이나 병원에서 5분 이내에 피하주사(SC)로 스스로 투여할 수 있게 만듭니다.
    • 킬러 애플리케이션: 세계 매출 1위 면역항암제인 MSD ‘키트루다(Keytruda)’의 SC 제형(Keytruda Qlex™)에 알테오젠 기술이 적용되었습니다. 키트루다 전체 매출 내 SC 제형 비중은 1분기 1.6%에서 2분기 5.5%로 가파르게 상승하며 시장 정착 가능성을 증명했습니다.

    ③ 2026년 기술수출 및 실적 현황

    • 2026년 주요 신규 계약:
      • 1월: GSK 자회사 테사로와 면역항암제 ‘젬퍼리’ SC 제형 개발 계약 (2억 8,500만 달러)
      • 3월: 바이오젠과 2개 품목 SC 개발 계약 (5억 7,900만 달러)
      • 상반기 추가 5,200억 원 규모 계약 달성으로 누적 기술수출 총액 12조 원 돌파
    • 2026년 1분기 실적: 매출액 716억 원, 영업이익 393억 원(영업이익률 54.9%), 순이익 713억 원 기록. (마일스톤 수령 시점 차이로 전년 동기 대비 실적 수치는 다소 감소했으나 기술 라이선스 특유의 일시적 변동성에 해당함).

    ④ SWOT 분석

    • Strength (강점): 키트루다 SC를 통해 글로벌 시장에서 완벽히 검증된 기술력, 50%를 상회하는 압도적 영업이익률.
    • Weakness (약점): 파트너사의 임상 일정 및 공시 타이밍에 따른 분기별 실적 변동성.
    • Opportunity (기회): 항암제를 넘어 면역질환, 이중항체, ADC 제형으로의 플랫폼 확장성.
    • Threat (위협): 특정 대형 파트너사(MSD) 판매 실적에 대한 초기 높은 의존도.

    2) 삼성바이오로직스 (207940): 글로벌 CDMO ‘압도적 초격차 생산력’

    ① 주요 사업 및 핵심 경쟁력

    세계 최대 규모의 바이오의약품 위탁개발생산(CDMO) 기업으로, 자회사 삼성바이오에피스를 통해 바이오시밀러 개발·판매를 병행하고 있습니다.

    • 단기 관점: 5공장의 본격 가동 및 기존 1~4공장의 가동률 최댓값 유지로 연간 매출 4조 원, 영업이익 1조 원 상회 기조를 견고하게 유지 중입니다.
    • 중장기 관점: 인구 고령화에 따른 글로벌 바이오의약품 수요 증가와 함께 대규모 캡파(Capacity)에 기반한 ‘규모의 경제’를 구현합니다. ADC 전용 생산 시설 확충 등으로 미래 먹거리를 조기 선점했습니다.

    3) 셀트리온 (068270): 바이오시밀러의 거인에서 ‘통합 헬스케어 신약사’로

    ① 주요 사업 및 핵심 경쟁력

    자가면역질환 및 항암 치료제 바이오시밀러(램시마, 트룩시마, 허쥬마, 유플라이마 등)의 세계적 강자입니다.

    • 단기 관점: 셀트리온헬스케어 합병에 따른 재고자산 평가 및 통합 법인 안정화 단계를 거쳐 영업이익률이 본격적인 정상화 궤도에 진입하고 있습니다.
    • 중장기 관점: 미국 시장 내 직접 판매(Direct Sales) 망 안정화와 피하주사 제형 자가면역질환 신약인 ‘짐펜트라(RAMSIMA SC)’의 미국 점유율 확대가 핵심 승부처입니다. 향후 면역항암제 바이오시밀러 및 ADC 신약 파이프라인 결실 시 가치 재평가가 기대됩니다.

    4) 유한양행 / 한미약품: ‘오픈 이노베이션’과 ‘R&D’ 전통 제약 강자

    ① 유한양행 (000100)

    • 핵심 성장 동력: 비소세포폐암 신약 ‘렉라자(레이저티닙)’가 존슨앤드존슨(J&J)의 리브리반트와 병용요법으로 글로벌 허가를 받아 상업화됨에 따라 지속적인 로열티 수입이 유입되고 있습니다.
    • 투자 포인트: 수령한 로열티 현금을 바탕으로 제2, 제3의 바이오텍 오픈 이노베이션 투자를 이어나가는 선순환 구조를 확립했습니다.

    ② 한미약품 (128940)

    • 핵심 성장 동력: 자체 개량·복합신약의 탄탄한 내수 매출을 기반으로, 비만·대사질환 치료제 파이프라인에서 글로벌 경쟁력을 갖추고 있습니다.
    • 투자 포인트: MSD에 기술이전한 MASH 치료제(에피노페그듀타이드)의 글로벌 임상 가속화 및 ADA 2026에서 공개된 ‘근육 보존형 비만 신약(HM17321)’ 연구 성과가 중장기 핵심 모멘텀입니다.

    5) 에이비엘바이오 (298380): ‘뇌혈관 장벽(BBB) 통과’ 이중항체 독보적 바이오텍

    ① 주요 사업 및 핵심 경쟁력

    체내 약물 전달의 최대 장벽인 BBB(Blood-Brain Barrier)를 효과적으로 통과하는 플랫폼 기술 ‘Grabody-B’를 보유한 이중항체 전문 바이오텍입니다.

    • 단기/중장기 관점: 글로벌 빅파마 사노피(Sanofi)와의 파킨슨병 치료제 글로벌 임상진척에 따른 마일스톤 유입과 함께, 알츠하이머 등 퇴행성 뇌질환 시장 성장에 따라 이중항체 플랫폼의 가치가 지속적으로 상승하고 있습니다.

    4. 총평 및 성향별 투자 전략

    [금융 관점 요약]

    관점핵심 요약 및 시장 대응 전략
    단기 관점 (6개월~1년)금리 환경 및 글로벌 M&A 기조에 민감하게 반응합니다. 실적 기반이 갖춰진 삼성바이오로직스·셀트리온이 하방 안정성을 지지하는 가운데, 확실한 기술이전(L/O) 및 임상 발표 모멘텀을 보유한 알테오젠, 디앤디파마텍 중심의 이벤트 드리븐 장세가 연출될 것입니다.
    중장기 관점 (3년 이상)바이오 산업은 ‘확률 게임’입니다. 단일 파이프라인 임상 성공에만 목을 매는 기업보다는 반복 재현이 가능한 ‘플랫폼 기술 보유 기업’과 자체 상업화 및 대량 생산 인프라를 입증한 대형주 위주로 포트폴리오를 구성해야 위험 대비 수익률을 극대화할 수 있습니다.

    🎯 투자 성향별 맞춤 포트폴리오 가이드

    1) 안정성 및 복리 성장 중시형 🛡️

    • 추천 종목: 삼성바이오로직스, 셀트리온
    • 전략: CDMO 생산 능력 및 바이오시밀러 글로벌 직판망을 통한 확실한 매출/영업이익 창출. 폭발적인 단기 급등보다는 잔파도에 흔들리지 않는 포트폴리오의 탄탄한 ‘안전판(Core)’ 역할을 수행합니다.

    2) 검증된 기술력 + 고마진 로열티 선호형 ⚖️

    • 추천 종목: 알테오젠
    • 전략: 키트루다 SC 승인 및 상업화로 이미 기술적 검증이 끝난 상태입니다. 지속적인 추가 기술수출 공시 흐름이 단기 모멘텀을 제공함과 동시에, 상업화에 따른 로열티 유입으로 고마진 실적이 뒷받침되는 가장 균형 잡힌 선택지입니다.

    3) 고위험 고수익(High Risk, High Return) 모멘텀 추구형 🚀

    • 추천 종목: 디앤디파마텍, 한미약품, 펩트론, 올릭스
    • 전략: 2030년 130조 원 규모로 폭성장하는 GLP-1 비만치료제 시장의 핵심 수혜주입니다.
      • 디앤디파마텍: 경구용 비만약 플랫폼(ORALINK) 및 화이자/멧세라 파트너십이라는 강력한 스토리가 있으나, 임상 데이터 공개 및 공시 일정에 따라 주가 변동성이 극심하므로 임상 학회 일정(EASL, ADA 등)을 사전에 점검하는 캘린더 매매 전략이 유효합니다.

    💡 실전 매매 전 반드시 점검해야 할 체크리스트

    1. 캐탈리스트(Catalyst) 캘린더 작성: 학회 발표일(EASL, ADA, ESMO 등), FDA 승인 예정일, 마일스톤 수령 시점 등 호재/악재가 될 수 있는 이벤트 날짜를 사전 확인하세요.
    2. 현금 소진율(Burn Rate) 및 지분 희석 리스크: 순수 바이오텍 기업의 경우 R&D 자금 조달을 위한 추가 전환사채(CB) 발행이나 유상증자 가능성이 있는지 재무제표를 필히 체크하세요.
    3. 체크리스트 기반 분산 투자: ‘대형 실적주(코어) 60% + 플랫폼/비만 모멘텀주(위성) 40%’와 같이 비중을 배분하여 특정 단일 파이프라인 임상 실패에 따른 리스크를 방어하세요.

    ⚠️ 책임 한계 고지 (Disclaimer)

    본 포스팅은 IT 및 경제 분석 블로거로서 시장 현황과 공개된 기업 데이터를 바탕으로 작성한 참고용 정보이며, 특정 종목에 대한 투자 권유나 추천이 아닙니다. 바이오 주식은 임상 결과 및 정책 변화에 따라 극심한 변동성을 동반하므로, 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.

    관련 기사:

    https://economist.co.kr/article/view/ecn202608260047

  • [2026.08.11] AI시대의 에너지, 핵심광물 심층 분석

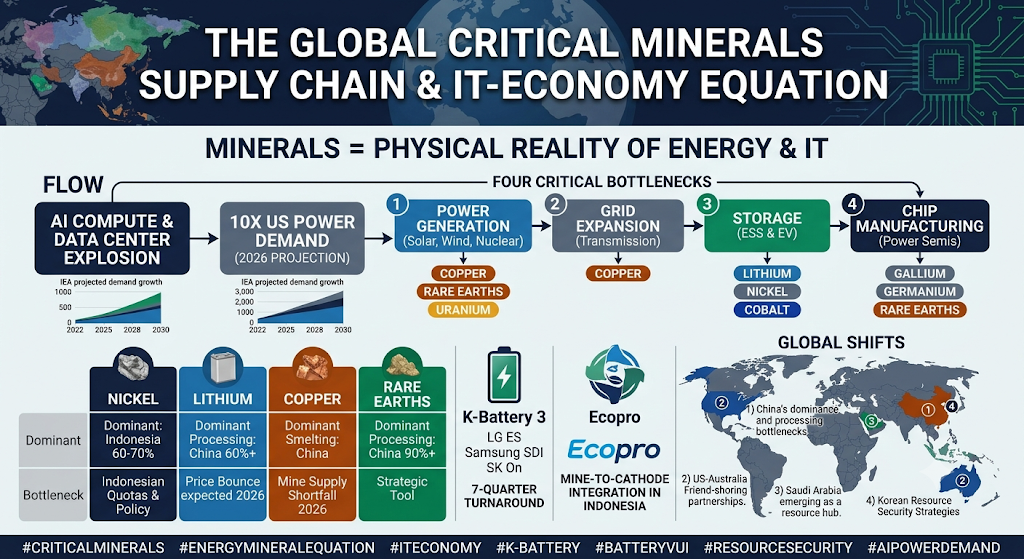
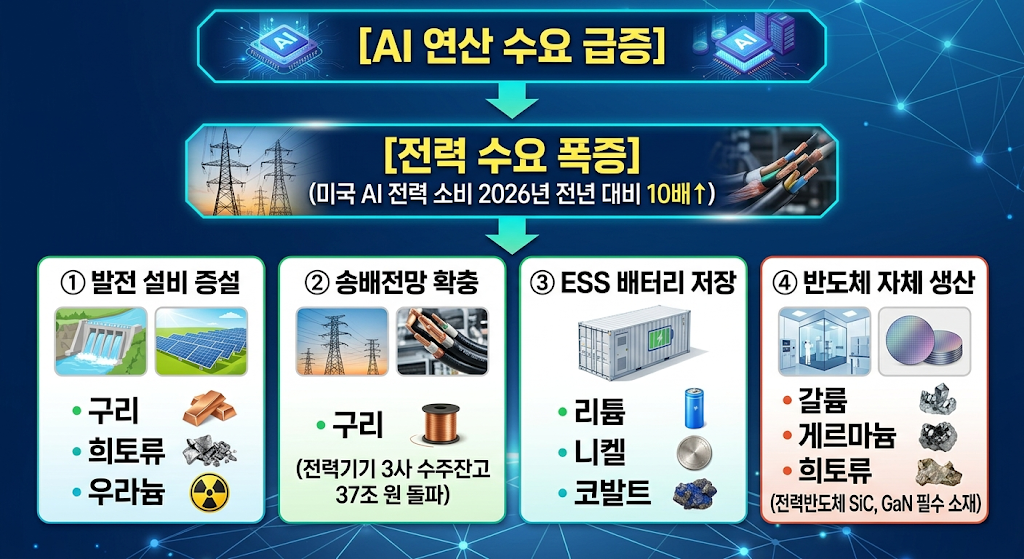
    에너지 공급과 주요 광물 공급,AI 인프라폭발과 전력 수요: AI 연산 수요 폭증이 북미 데이터센터 중심의 전력 수요 10배 증가(2026년 전망)로 이어지는 흐름을 시각화했습니다.

4대 물리적 병목 구간: 전력을 만들고, 옮기고, 저장하고, 반도체를 생산하는 모든 단계에서 구리, 희토류, 우라늄, 니튬, 니켈, 갈륨 등의 광물이 본질적인 병목임을 도식화했습니다.

K-배터리와 에코프로의 변신: 배터리 3사의 '7분기 만의 흑자 전환'과 에코프로의 '인도네시아 통합 모델(Mine-to-Cathode)' 성과를 하이라이트했습니다.

글로벌 공급망 지각변동: 중국의 독점적 위상과 이에 대응한 미국-호주의 파트너십, 사우디의 부상, 한국의 자원 안보 전략을 지도로 정리했습니다.

    오늘은 이차전지 산업의 턴어라운드 소식과 함께, AI 혁명의 진정한 물리적 실체인 ‘핵심광물 공급망(Critical Minerals Supply Chain)’ 및 글로벌 자원 안보 지형을 심층 분석해 드립니다.

    1. 7분기 만의 대반전: K-배터리 및 소재기업 실적 턴어라운드의 실체

    글로벌 이차전지 산업을 짙게 드리웠던 ‘캐즘(Chasm·일시적 수요 정체)’의 암운이 마침내 걷히고 있습니다. 국내 배터리 3사인 LG에너지솔루션, 삼성SDI, SK온이 2분기 실적 발표에서 일제히 흑자 전환에 성공했습니다. 배터리 3사가 동반 흑자를 기록한 것은 전기차 캐즘이 본격화되었던 2024년 3분기 이후 무려 7분기(1년 9개월) 만의 쾌거입니다.

    이러한 턴어라운드는 단순한 단기 반등이 아닙니다. 지난 2년간 혹독한 업황 속에서 추진해 온 고정비 절감, 수율 안정화, 수주 잔고의 실질적 매출 전환, 그리고 북미 첨단제조생산 세액공제(AMPC) 효과가 복합적으로 작용한 결과입니다. 하반기에도 유럽의 탄소 배출 규제 강화 및 신규 전기차 라인업 확대에 힘입어 실적 개선세는 지속될 전망입니다.

    에코프로: 소재 제조사에서 ‘자원·제련 통합기업’으로의 대변신

    배터리 셀 완제품 제조사뿐만 아니라, 양극재 핵심 소재 기업인 에코프로의 흑자 전환은 산업 구조적으로 훨씬 더 중요한 시사점을 제공합니다. 에코프로는 지난해 매출 약 3조 4,315억 원, 영업이익 2,332억 원을 기록하며 업황 악화를 완벽히 극복했습니다.

    에코프로 실적 회복을 이끈 3대 주역은 다음과 같습니다:

    1. 전기차용 고니켈 양극재 판매 회복: NCM·NCA 프리미엄 양극재의 출하량 재개.
    2. 메탈 트레이딩 수익성 확대: 원자재 가격 변동성을 활용한 적극적인 트레이딩 수익 창출.
    3. 인도네시아 니켈 제련 투자 결실: 현지 제련소 투자로 저렴한 중간재(MHP)를 확보하여 원가율을 획기적으로 낮춘 전략적 성과.

    2. 니켈 전쟁: 인도네시아의 자원민족주의와 고니켈 전략의 향방

    배터리 성능과 원가를 결정짓는 핵심은 리튬, 니켈, 코발트 등 원재료입니다. 특히 니켈(Ni)은 고에너지 밀도 양극재(NCM, NCA)를 만드는 데 핵심 원료입니다. 주행거리가 500km 이상인 고성능 전기차일수록 니켈 함량이 80~90% 이상인 배터리를 사용하므로, 니켈 수급은 국가 및 기업의 배터리 경쟁력을 좌우합니다.

    인도네시아의 자원 통제 정책 4가지

    현재 글로벌 니켈 공급의 약 60~70%는 인도네시아가 주도하고 있습니다. 중국 기업들의 과도한 현지 제련소 투자와 증산으로 2024~2026년 니켈 시장은 공급 과잉 상태를 유지해 왔습니다. LFP(리튬인산철) 배터리 확대와 하이브리드(HEV) 차량 증가가 니켈 수요 성장 속도를 일부 느리게 만든 것도 사실입니다.

    그러나 인도네시아 정부가 급속도로 자원민족주의를 강화하며 시장 흐름을 완전히 바꾸고 있습니다:

    1. 생산 쿼터(RKAB) 30% 감축: 2025년 3억 7,900만 톤에서 2026년 2억 5,000만~2억 6,000만 톤 수준으로 대폭 감축하여 가격 폭락을 막고 시장 통제권을 행사.
    2. 1년 단위 허가제 도입: 기존 3년 단위 광산 허가를 1년으로 단축하여 매년 생산량을 정밀 조절.
    3. 로열티 및 가격 체계 개편: 원광 가격 산정 방식을 개정하고 로열티를 인상하여 현지 제련업체의 생산 비용 증가 유도.
    4. 고부가가치화 및 환경 규제: 단순 원광 수출을 금지하고 현지에서 황산니켈·전구체까지 가공하도록 강제.

    LG엔솔·삼성SDI·SK온 등 국내 배터리 제조사는 고니켈 NCM/NCA 전략을 고수하고 있습니다. 최근의 니켈 가격 하락은 배터리 원가 절감과 전기차 가격 경쟁력 향상으로 이어졌으나, 2030년 이후 장거리 전기차 수요가 재폭발할 경우 니켈 확보 전쟁이 다시 뜨겁게 달아오를 것입니다.

    3. 에코프로의 인도네시아 진출: K-배터리 구조적 한계의 돌파구

    국내 배터리 소재 기업들은 그동안 니켈을 국제 시장에서 단순히 구매해 전구체와 양극재를 만드는 수동적 구조였습니다. 그러나 에코프로의 인도네시아 진출은 한국 배터리 산업이 소재 제조국에서 ‘자원·소재 통합국’으로 도약하는 계기를 만들었습니다.

    • 소재에서 자원으로의 전환: 인도네시아 제련소 4곳에 대한 지분 투자를 통해 [광산 → 제련(MHP) → 황산니켈 → 전구체 → 양극재]로 이어지는 완벽한 수직 계열화를 달성했습니다. 이는 일본 스미토모 마이닝, 중국 GEM·CATL이 주도하던 통합 모델에 한국 기업이 본격 진입했음을 뜻합니다.
    • 압도적 원가 경쟁력: 배터리 원가의 약 40%를 차지하는 양극재에서 니켈 조달 비용을 낮춰 가격 변동 위험을 최소화했습니다.
    • 공급망 안정성: 2022년 니켈 가격 급등과 같은 지정학적 숏티지 파동 속에서도 안정적인 중간재를 확보할 수 있는 강력한 방어선을 구축했습니다.

    4. 핵심 광물 7대 공급망 지형도 및 글로벌 밸류체인 분석

    핵심 광물 공급망은 배터리, 반도체, AI, 방위산업, 신재생에너지의 기반입니다. 주요 광물별 글로벌 공급망 현황은 아래와 같습니다:

    광물주요 생산국정제·가공 주도국핵심 기업2026년 주요 이슈 및 비고
    니켈 (Ni)인도네시아 (60~70%)인도네시아 내 중국계 제련소中 GEM·CATL, 日 스미토모, 韓 에코프로인니 정부 2026년 생산쿼터 30% 감축 및 자원민족주의 강화
    리튬 (Li)호주, 칠레, 중국, 아르헨티나중국 (60%+ 독점)美 알버말, 칠레 SQM, 中 CATL, 韓 POSCOCATL 대형 광산 재가동 등 공급 조절. 2026년 가격 반등 국면
    코발트 (Co)콩고민주공화국 (DRC 70%+)중국 집중中 CMOC, 화유코발트미국 국방부의 비축용 코발트 입찰 재개 등 전략비축 확대
    희토류 (REE)중국 중심중국 (60~90% 독점)중국국영기업 중심중국의 라이선스 지연 및 수출 통제 카드화. 서방 대체선 모색
    구리 (Cu)칠레, 페루, 미국 등중국 비중 높음칠레 코델코, 美 프리포트, 韓 고려아연대형 광산(그래스버그 등) 사고 및 차질로 2026년 공급 부족 우려
    흑연중국 (천연/인조 압도적)중국 집중중국 국영·민영 다수음극재 원료로 탈중국 대체 공급망 확보가 가장 어려운 품목
    우라늄 (U)카자흐스탄, 나미비아, 캐나다러시아, 프랑스, 중국카자톰프롬, 佛 오라노, 캐머코전 세계 원자로 50~60기 신규 건설로 향후 장기 수요 가시성 높음

    글로벌 공급망의 4대 공통 흐름

    1. 중국 의존도 다변화를 위한 M&A 폭발: 정제·가공을 중국이 독점(희토류 90%, 리튬 60%+)함에 따라 2026년 글로벌 광업계는 탈중국을 위한 M&A가 폭발하고 있습니다.
    2. 우방국 중심 공급망 재편 (Friend-shoring): 미국은 미-호주 핵심광물 프레임워크(10억 달러 투입) 및 사우디·말레이시아·태국과의 다자 협정을 통해 탈중국망을 구축 중입니다.
    3. 새로운 자원 강국의 부상: 사우디아라비아가 ‘비전 2030’ 하에 5만㎢ 규모의 탐사 허가를 내주며 신흥 광물 거점으로 급부상했습니다.
    4. 수요 폭증: IEA 전망에 따르면 핵심광물 수요는 2022년 470만 톤에서 2030년 3,000만 톤으로 6배 이상 증가할 것입니다.

    5. 한국의 대비 현황과 냉정한 한계

    한국은 전기차 배터리 핵심 광물의 대중국 수입 의존도가 80~90%에 달합니다. 이에 대응해 정부와 민간은 다음과 같이 움직이고 있습니다:

    1. 국가자원안보 특별법 시행: 자원안보위기 대응 체계 정립, 핵심자원 비축 의무화 및 민간기업 자원 탐사·지분 투자 지원.
    2. 희토류 공급망 종합대책: 희토류 17종 전체를 핵심광물로 지정, 해외자원개발 융자 예산 확대(2026년 675억 원).
    3. 한미 협력 채널 및 FORGE 참가: 미국 내 정제 인프라 공동 투자 및 다자 협력 강화.
    4. 기업의 민간 공격 투자: 에코프로(인니 니켈 수직계열화), POSCO홀딩스(리튬·니켈 자산 확대), 고려아연(구리·아연 및 희소금속 제련 확장).

    냉정한 한계점

    인도네시아 등 제3국에 투자하더라도 현지 제련 인프라 자본의 상당수가 중국계(CATL, Tsingshan 등)로 얽혀 있어 완전한 탈중국은 구조적으로 불가능에 가깝습니다. 또한 국가 전략 비축 물량도 갑작스러운 수출 통제 시 즉각 견뎌낼 수 있는 기간에는 아직 한계가 존재합니다.

    6. 통찰: ‘에너지 = 광물’ 등식과 AI 인프라의 잔혹한 생존 방정식

    AI 시대를 관통하는 가장 본질적인 시각은 “AI 연산 수요 폭증 → 전력 수요 폭증 → 광물 수요 폭증”이라는 선순환 체계입니다. 전기를 만들고, 옮기고, 저장하는 모든 물리적 실체가 곧 광물이기 때문입니다.

    AI 데이터센터 전력망 구축과 맞물려 국내 AI 전력 핵심설비 ETF가 2026년 들어 폭발적인 수익률을 기록한 것도 이러한 매크로 흐름이 시장 가격에 반영된 결과입니다.

    7. 최종 투자 전략: 단기 전술과 중장기 포트폴리오

    단기적 관점 (Tactical View)

    • 턴어라운드 확인: 배터리 셀 메이커의 흑자 전환과 인도네시아의 생산 쿼터 감축(30%)은 광물 및 소재 가격의 강력한 하방 방어선 역할을 합니다.
    • 디커플링 수혜주: 완성품 셀 제조사보다, 자원-소재 수직계열화를 완성하여 확실한 이익률을 챙기는 에코프로, POSCO홀딩스와 같은 소재 기업 중심의 접근이 유효합니다.

    중장기적 관점 (Strategic View)

    • 발전 & 송배전 (최상): 북미 전력망 교체 및 데이터센터 수요와 직접 연동되는 구리, 우라늄, 전력기기 관련주(HD현대일렉트릭, 고려아연, 우라늄 ETF).
    • 에너지 저장 / ESS (중상): 광산-제련 수직계열화를 구축한 양극재 및 셀 메이커(에코프로, POSCO홀딩스, LG에너지솔루션).
    • 반도체 & 칩 소재 (상): 중국 수출 통제에 맞서 차세대 전력반도체(SiC, GaN) 국산화 및 대체 소재 기술을 보유한 첨단 소재 기업.

    관련 기사:

    https://n.news.naver.com/mnews/article/053/0000060602

  • [2026.06.08] 젠슨 황 방한 잔혹사와 피지컬 AI 혁명: 시장의 이면과 테마의 옥석

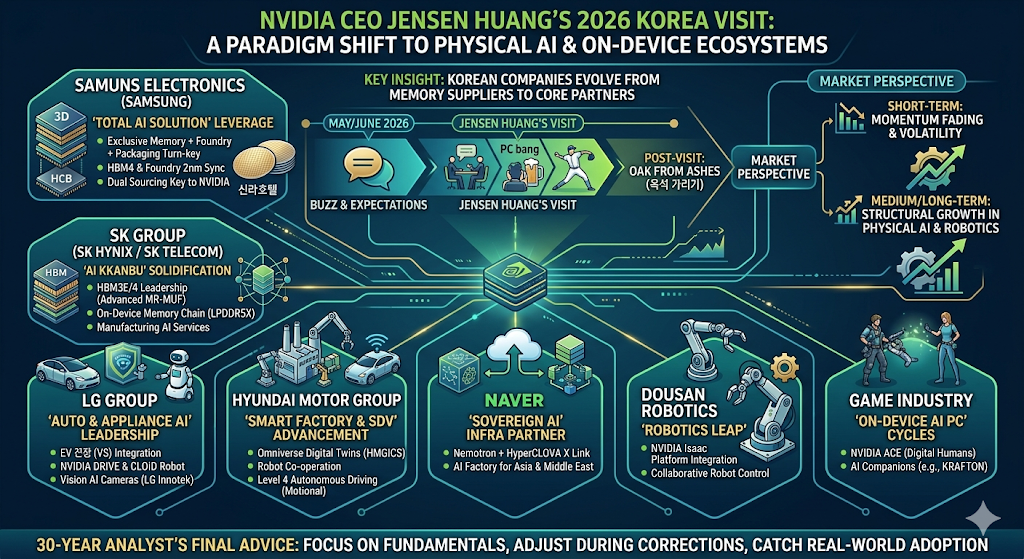
    [Main Title]
"젠슨 황 NVIDIA CEO JENSEN HUANG’S 2026 KOREA VISIT: A PARADIGM SHIFT TO PHYSICAL AI & ON-DEVICE ECOSYSTEMS"
(중앙 상단에 위치한 메인 타이틀로, 젠슨 황의 2026년 방한이 피지컬 AI 및 온디바이스 생태계로의 패러다임 시프트를 의미함을 명시)

[Key Insight]
"KOREAN COMPANIES EVOLVE FROM MEMORY SUPPLIERS TO CORE PARTNERS"
(한국 기업들이 단순한 메모리 공급처에서 핵심 파트너로 진화했다는 애널리스트의 핵심 통찰 제시)

[Section 1: Timeline of Jensen Huang's Visit]
이미지 중앙에는 5월부터 6월까지의 시간 흐름과 방한 행보를 나타내는 화살표 형태의 타임라인 플로우 차트가 시각화되어 있습니다.

May/June 2026 - Buzz & Expectations: 방한 전 수혜주에 대한 시장의 뜨거운 기대감과 대중적 관심(말풍선 아이콘).

Jensen Huang's Visit: 방한 기간 중 이루어진 파격적인 행보들을 아이콘으로 묘사. 성수동 삼겹살 회동(테이블에 둘러앉은 인물들), 홍대 PC방 방문(맥주와 모니터 아이콘), 야구장 시구(투구하는 야구선수 일러스트).

Post-Visit - Oak from Ashes (옥석 가리기): 방한 이후 진짜 실적주와 테마주를 분별하는 시장의 조정기 및 필터링 단계 진입.

[Section 2: Market Perspective (Market Analysis)]
타임라인 우측에서 이어지는 흐름으로, 투자자가 직면한 두 가지 시장 관점을 상하 구조로 분석합니다.

Short-Term (단기적 관점): "Momentum Fading & Volatility" - 재료 소멸에 따라 주가가 하락하는 꺾인 그래프 아이콘과 함께 단기 변동성 경고.

Medium/Long-Term (중장기적 관점): "Structural Growth in Physical AI & Robotics" - 톱니바퀴와 우상향하는 계단식 그래프 아이콘과 함께 피지컬 AI 및 로봇 공학의 구조적 성장 선언.

[Section 3: Core Participating Companies & Technology Deep Dive]
이미지 하단과 좌측에는 엔비디아 가속기 칩셋 아이콘(중앙 부근)을 중심으로 거미줄처럼 회로가 연결된 6개 핵심 참여 기업의 기술 분석 박스가 배치되어 있습니다.

① SAMSUNG ELECTRONICS (SAMSUNG) - 'Total AI Solution' Leverage
Visuals: 신라호텔 아이콘, 3D 구조의 반도체 다이 및 HCB(Hybrid Copper Bonding) 패키징 레이어 일러스트, 반도체 웨이퍼 칩.

Core Tech Bullet Points:

Exclusive Memory + Foundry + Packaging Turn-key (메모리, 파운드리, 패키징을 아우르는 전 세계 유일의 원스톱 턴키 인프라 보유)

HBM4 & Foundry 2nm Sync (차세대 HBM4와 파운드리 2나노 공정의 결합)

Dual Sourcing Key to NVIDIA (TSMC 독점을 깨기 위한 엔비디아의 필수 듀얼 소싱 카드)

② SK GROUP (SK HYNIX / SK TELECOM) - 'AI Kkanbu' Solidification
Visuals: HBM 적층 칩 일러스트 및 촘촘하게 연결된 글로벌 네트워크 노드 아이콘.

Core Tech Bullet Points:

HBM3E/4 Leadership (Advanced MR-MUF) (독보적인 MR-MUF 공정 노하우 기반의 HBM 시장 지배력)

On-Device Memory Chain (LPDDR5X) (RTX 스파크 등 에지 컴퓨팅용 초저전력 모바일 메모리 체인 선점)

Manufacturing AI Services (제조 분야의 AI 인프라 서비스 협력 고도화)

③ LG GROUP - 'Auto & Appliance AI' Leadership
Visuals: 가전용 스마트 로봇(CLOiD 형태), 전기차(EV) 세단 일러스트, 방패 모양의 테크 보안 아이콘.

Core Tech Bullet Points:

EV 전장 (VS) Integration (엔비디아 드라이브 토르 기반의 차량용 중앙 집중형 컴퓨터 시스템 통합 기술)

NVIDIA DRIVE & CLOiD Robot (엔비디아 자율주행 및 Isaac 로봇 플랫폼을 이식한 휴머노이드 로봇)

Vision AI Cameras (LG Innotek) (야간·역광 등 로우 그레이드 환경에서 노이즈를 제어하는 고성능 비전 카메라 모듈)

④ HYUNDAI MOTOR GROUP - 'Smart Factory & SDV' Advancement
Visuals: 컨베이어 벨트와 로봇 팔이 가동 중인 자동화 공장 빌딩, 와이파이 센서가 부착된 자율주행 차량.

Core Tech Bullet Points:

Omniverse Digital Twins (HMGICS) (싱가포르 혁신센터에서 검증된 가상 공간 1:1 디지털 트윈 공정 최적화)

Robot Co-operation (생산 인프라 내에서 스스로 판단하고 움직이는 로봇 협업 시스템)

Level 4 Autonomous Driving (Motional) (모셔널 플랫폼에 엔비디아 소프트웨어를 이식한 레벨 4 자율주행 양산화)

⑤ NAVER - 'Sovereign AI' Infra Partner
Visuals: 정육면체 형태의 데이터 알고리즘 블록, 클라우드 서버 인프라에서 위로 뻗어나가는 업로드 화살표 아이콘.

Core Tech Bullet Points:

Nemotron + HyperCLOVA X Link (엔비디아 오픈 LLM 네모트론과 네이버 하이퍼클로바X의 이종 모델 최적화)

AI Factory for Asia & Middle East (비영어권 국가의 문화와 규제에 맞춘 소버린 AI 및 클라우드 패키지 공동 수출)

⑥ DOUSAN ROBOTICS - 'Robotics Leap'
Visuals: 정밀하게 꺾이는 다관절 산업용 로봇 팔(Manipulator)과 구동 톱니바퀴 일러스트.

Core Tech Bullet Points:

NVIDIA Isaac Platform Integration (엔비디아 로봇 특화 플랫폼 아이작과의 소프트웨어 연동)

Collaborative Robot Control (1mm 이하의 오차 범위 내에서 실시간으로 반응하는 로우레벨 펌웨어 및 정밀 토크 제어)

⑦ GAME INDUSTRY - 'On-Device AI PC' Cycles
Visuals: 총기를 들고 미래형 전투 슈트를 입은 남녀 게임 캐릭터 일러스트(크래프톤의 배틀그라운드 오마주).

Core Tech Bullet Points:

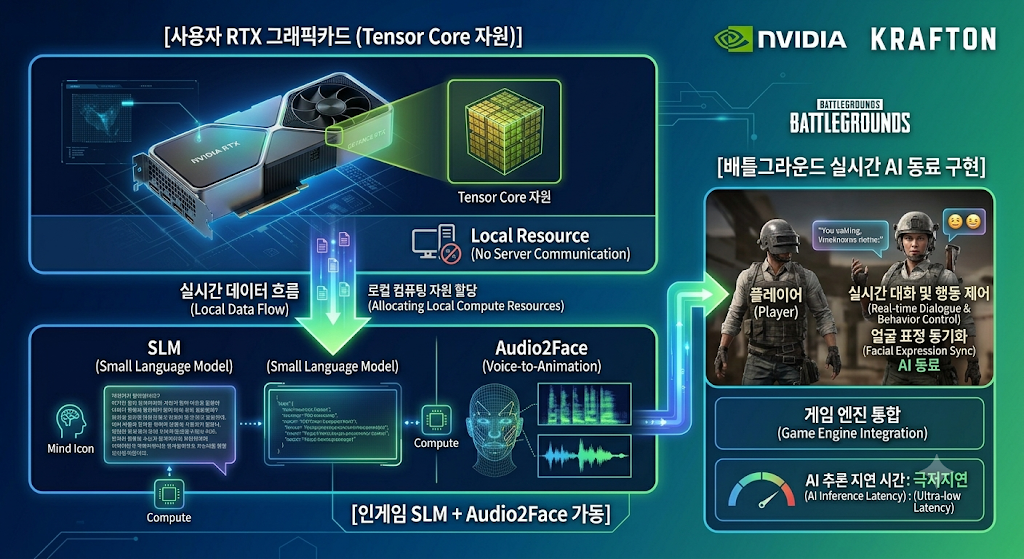
NVIDIA ACE (Digital Humans) (사용자 그래픽카드의 텐서 코어를 활용한 로컬 단에서의 디지털 휴먼 구동)

AI Companions (e.g., KRAFTON) (서버 지연 없는 온디바이스 SLM 기반의 실시간 대화형 AI 동료 시스템 구현)

[Footer - Analyst's Final Advice]
"30-YEAR ANALYST’S FINAL ADVICE: FOCUS ON FUNDAMENTALS, ADJUST DURING CORRECTIONS, CATCH REAL-WORLD ADOPTION"
(이미지 최하단을 가로지르는 짙은 그린색 바의 문구로, 테마성 소음에 흔들리지 말고 기업의 펀더멘털에 집중하며, 시장 조정기를 이용해 비중을 조절하고, 현실 세계에 AI 하드웨어가 실제로 적용 및 채택되는 시점을 포착하라는 30년 차 애널리스트의 최종 조언)

    2026년 6월, 대한민국 테크 씬을 가장 뜨겁게 달군 사건은 단연 엔비디아(NVIDIA) 젠슨 황 CEO의 전격 방한이었습니다. 성수동 삼겹살 소맥 회동부터 야구장 시구, 홍대 PC방 깜짝 방문까지 그야말로 파격적인 행보의 연속이었습니다. 대중 매체와 커뮤니티는 그의 일거수일투족을 가십거리로 소비하기 바빴고, 여의도 증권가는 관련 수혜주 타이틀을 달기 위해 급급했습니다.

    이번 방한은 단순한 비즈니스 미팅이나 친목 도모가 아닙니다. 과거 한국 기업들이 엔비디아의 단순한 ‘메모리 공급처(Supplier)’에 불과했다면, 이제는 현실 세계를 지배하려는 엔비디아의 ‘피지컬 AI(Physical AI) 및 온디바이스(On-device) 생태계의 핵심 파트너’로 지위가 격상되었음을 알리는 명확한 패러다임 시프트(Paradigm Shift)입니다.

    동시에 시장은 무서운 변동성을 보여주며 개미들을 혼란에 빠뜨리고 있습니다. 오늘 포스팅에서는 기술 엔지니어링 관점의 깊이와 애널리스트의 냉철한 시각을 결합하여, 단기 변동성 진단, 삼성을 둘러싼 오해와 진실, 그리고 중장기 메가 트렌드에 따른 기업별 발전 방향을 해부해 드리겠습니다.

    1. 단기적 관점: ‘재료 소멸’ 잔혹사와 옥석 가리기의 시작

    “소문에 사서 뉴스에 팔아라 (Buy the rumor, sell the news).”

    투자 시장의 이 오랜 격언은 이번에도 한 치의 오차 없이 증시를 관통했습니다. 젠슨 황 CEO의 방한 소식이 구체화되던 5월 말부터 국내 증시는 피지컬 AI, 로보틱스, 온디바이스 AI 수혜주라는 타이틀을 단 기업들의 주가가 가파르게 달아올랐습니다.

    그러나 막상 젠슨 황 CEO가 입국한 6월 5일을 기점으로 LG, 네이버, 두산로보틱스 등 주요 기업들의 주가는 일제히 차익실현 매물이 쏟아지며 단기 조정을 겪고 있습니다. 전형적인 ‘모멘텀 소멸’이자 ‘재료 소멸’ 국면입니다.

    단기 시장 진단: 스마트 머니는 이동하고 있다

    이번 방한은 과거 그 어느 때보다 대중적 관심이 극대화되었습니다. 4대 그룹 총수 및 네이버 의장과의 성수동 회동, 예능 출연, 게이머들과의 스킨십 등 광폭 행보가 이어지며 기대감은 정점을 찍었습니다.

    하지만 기관과 외국인 등 ‘스마트 머니(Smart Money)’의 시계는 대중보다 한발 빠릅니다. 그들은 이미 가치(Value)에 선반영된 밸류에이션 리스크를 털어내며, 이제는 막연한 ‘기대감’의 영역에서 ‘확인된 실적(숫자)’의 영역으로 넘어가길 원하고 있습니다.

    냉정한 단기 투자 전략

    현재 구간에서의 섣부른 추격 매수는 대단히 위험합니다. 주가의 높은 변동성을 경계해야 하는 구간입니다. 실질적인 공급 계약 공시, 구체적인 R&D 합작 법인(JV) 설립, 혹은 정부 및 과학기술정보통신부와의 구체적인 GPU 밸류체인 구축 등 ‘숫자와 계약서로 증명되는 모멘텀’이 나오기 전까지는 철저히 관망하거나, 조정기를 활용한 분할 매수(Accumulation) 접근이 유효합니다. 이제는 진짜와 가짜를 가려내는 ‘옥석 가리기’의 시간입니다.

    2. 중장기적 관점: 가상 세계를 넘어 ‘피지컬 AI’와 ‘로보틱스’로

    엔비디아가 바라보는 컴퓨팅의 다음 종착지는 명확합니다. 거대언어모델(LLM)이 거주하는 모니터 속 가상 세계를 넘어, 우리가 발을 디디고 있는 현실 세계와 실시간으로 상호작용하는 ‘피지컬 AI(Physical AI)’와 ‘로보틱스’입니다.

    젠슨 황 CEO는 방한 일성으로 이렇게 공언했습니다.

    “한국은 세계 최고 수준의 하이테크 제조 역량, 정밀 메카트로닉스, 그리고 독자적인 AI 인프라를 모두 갖춘 전 세계에서 몇 안 되는 완벽한 로보틱스 허브(Hub)다.”

    이 발언의 행간을 읽어야 합니다. 텍스트를 생성하고 이미지를 그리는 AI 소프트웨어는 전력과 인프라 비용의 한계(Infra Cost Bottleneck)에 직면해 있습니다. 이를 돌파하기 위해 엔비디아는 AI에게 ‘육체’를 부여하고 전력, 물리적 역학(Physics), 지연 시간(Latency)을 통제하는 시스템을 구축하고자 합니다.

    그리고 그 육체(하드웨어 디바이스)를 가장 잘 만드는 나라가 바로 대한민국입니다. 이는 국내 IT, 반도체, 자동차, 로봇 생태계 전반에 단순 부품 납품을 넘어선 거대한 중장기적 구조적 성장(Structural Growth)과 막대한 낙수효과를 예고하는 대전환점입니다.

    3. 삼성을 둘러싼 오해와 진실: ‘패싱론’인가, ‘진짜 게임’의 시작인가?

    이번 방한 기간 중 대중 매체와 소셜 미디어를 가장 뜨겁게 달군 논란은 “왜 삼성이 보이지 않는가?”였습니다. 첫날 성수동 삼겹살 소맥 회동에 최태원 SK 회장, 정의선 현대차 회장, 구광모 LG 회장, 이해진 네이버 의장 등 거물들이 총출동했음에도 불구하고 이재용 삼성전자 회장의 모습은 보이지 않았기 때문입니다. 이를 두고 언론에서는 “삼성이 엔비디아 생태계에서 소외되거나 패싱당한 것 아니냐”는 자극적인 분석을 쏟아냈습니다.

    결론부터 말씀드리겠습니다. 삼성은 ‘빠진 것’이 아니라 미팅의 성격과 스케줄의 우선순위가 완전히 달랐을 뿐이며, 무대 뒤 물밑에서는 가장 거대하고 냉혹한 판이 짜이고 있습니다. 전면에서 보이지 않았던 진짜 이유를 완벽히 알려 드리겠습니다.

    ① 이재용 회장의 부재와 탑다운 전략의 미공개 이면

    일부 지라시나 루머에서는 “이재용 회장이 방한 수주일 전 캘리포니아에서 젠슨 황과 단독 만찬을 가졌고 이를 젠슨 황이 직접 밝혔다”고 떠돌아다니지만, 이는 완전한 사실무근(Fact Check Fail)입니다.

    진짜 팩트는 이번 젠슨 황 방한 기간에 이재용 회장은 사전에 계획된 중요한 글로벌 해외 출장 스케줄을 소화 중이었다는 점입니다. 오너가 자리를 비운 상황에서, 엔비디아와의 핵심 협상은 비즈니스 실무를 총괄하는 사령탑에게 자연스럽게 위임된 것입니다.

    ② 실무 사령탑의 교체: 전영현 부회장 체제와의 냉혹한 ‘독대’

    친목 도모 성격이 짙었던 첫날 단체 회동에 삼성이 참여하지 않은 진짜 실무적 이유는, 최근 삼성전자 반도체(DS) 부문의 사령탑이 전영현 부회장 체제로 전격 교체된 시점과 맞물려 있습니다. 지금 삼성 DS부문은 친목을 다질 여유가 없습니다. 철저하게 실리와 기술적 돌파구를 찾아야 하는 엄중한 시기입니다.

    젠슨 황 CEO는 월요일(6월 8일) 신라호텔에서 전영현 삼성전자 DS부문장(부회장)을 비롯한 고위 실무진과 별도의 비공개 독대 및 기술 회동을 가졌습니다. 시장 분위기에 휩쓸리는 파티 참석보다, 양사에게 가장 시급한 현안인 차세대 AI 가속기 ‘베라 루빈(Vera Rubin)’ 플랫폼에 탑재될 HBM 공급선 다변화, 퀄 테스트(Quality Test) 통과 시점 조율, 그리고 파운드리 및 첨단 패키징을 아우르는 핵심 비즈니스를 테이블 위에 올려놓고 밤새 도면을 보며 주판알을 튕긴 것입니다.

    ③ 공급망 진입의 팩트: 3사 모두 HBM4 퀄 통과 완료

    이번 방한에서 가장 강력한 팩트는 젠슨 황 CEO가 입국 직후 기자회견에서 “삼성전자, SK하이닉스, 마이크론 등 메모리 3사 모두 우리의 차세대 HBM4 퀄리피케이션(수용성 테스트)을 통과하여 양산 및 공급 단계에 진입했다”고 공식 선언한 점입니다.

    그동안 시장을 지배했던 “삼성이 퀄 테스트에서 고전하고 있다”는 우려를 엔비디아 수장이 직접 불식시킨 것입니다. 이제 시장의 프레임은 ‘삼성 패싱론’이 아니라 ‘삼성이 본격적으로 공급 경쟁 체제에 진입했다’로 완전히 수정되어야 마땅합니다.

    ④ 엔비디아의 생존 전략: TSMC 독점 타파를 위한 ‘거대한 고래’ 삼성

    엔비디아 입장에서도 현재 대만의 TSMC에만 파운드리와 패키징을 전적으로 의존하는 구조는 거대한 지정학적 리스크이자 공급 부족(Shortage)의 원인입니다. 엔비디아는 이 독점 체제를 깨뜨릴 강력한 카드가 절대적으로 필요하며, 전 세계에서 그 대안이 될 수 있는 유일한 기업이 바로 삼성전자입니다.

    구분SK하이닉스 체인삼성전자 체인
    HBM 공급HBM3E 독점적 지위 확보 및 HBM4 고도화HBM4 퀄 통과 완료로 본격적인 물량 경쟁 진입
    공정 구조메모리 설계 전문 + 베이스 다이는 TSMC 협력메모리 + 파운드리 + 패키징 원스톱 턴키(Turn-key)
    엔비디아 전략견고한 ‘깐부’ 동맹 유지 (First Vendor)공급망 다변화 및 가격 협상력 확보 (Dual Sourcing)

    삼성은 전 세계에서 유일하게 Memory(HBM4) + Foundry(첨단 로직 공정) + Advanced Packaging을 한 지붕 아래에서 원스톱으로 제공할 수 있는 IDM(종합 반도체 기업)입니다. 최근 GTC 무대에서도 젠슨 황이 삼성 부스를 직접 찾아 HBM4 웨이퍼에 사인을 남기며 극찬한 이유가 여기에 있습니다.

    결론적으로 지금의 공백은 패싱이 아니라 ‘철저히 계산된 기술 실무 집중’입니다. 하반기 공급 계약의 구체적인 숫자가 찍히는 순간, 시장의 평가는 180도 뒤바뀔 것입니다.

    4. 핵심 참여 기업별 기술적 내면 및 중장기 발전 방향

    “하드웨어 없는 소프트웨어는 허상(Ghost)이고, 소프트웨어 없는 하드웨어는 고철(Iron)에 불과하다.”

    엔지니어 출신인 제가 늘 가슴에 새기는 격언입니다. 엔비디아라는 거대한 가상 세계의 ‘운영체제(OS)’가 현실 세계라는 하드웨어 하체에 이식되는 과정에서, 국내 핵심 기업들이 어떤 기술적 칼자루를 쥐고 있는지 현미경 분석해 드리겠습니다.

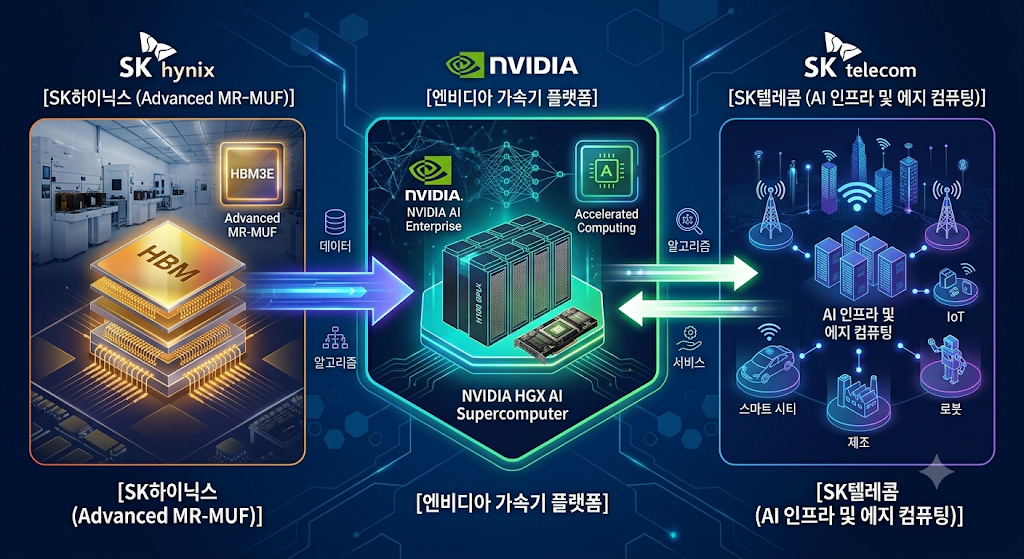
    ① SK그룹 (SK하이닉스 / SK텔레콤) — 완벽한 ‘AI 깐부’의 기술적 굳히기

    ⚙️ 핵심 기술 분석: MR-MUF 공정 노하우와 초고속 인터커넥트

    SK하이닉스가 HBM3E 시장을 지배하고 HBM4에서도 강력한 지위를 유지할 수 있는 일등 공신은 Advanced MR-MUF(Mass Reflow Molded Underfill) 공정 기술입니다. 반도체 칩을 쌓을 때 열을 가해 수천 개의 미세 돌기(범프)를 한 번에 연결하고, 칩 사이의 공극을 액체 형태의 보호재로 채워 굳히는 기술입니다. 경쟁사들의 NCF(비전도성 필름) 방식에 비해 열 방출 효율이 2.5배 이상 뛰어나며, 공정 압력도 낮아 칩의 휘어짐(Warpage) 현상을 완벽하게 제어합니다. 엔비디아 가속기가 뿜어내는 무시무시한 열 밀도(Thermal Density) 문제를 하드웨어 단에서 해결해 준 핵심 열쇠입니다.

    🚀 중장기 발전 방향 및 기대 요소

    하반기 본격화될 차세대 가속기 물량 공급은 물론, 엔비디아가 노트북 및 모바일 에지 단을 겨냥해 내놓은 초소형 칩 ‘RTX 스파크(Spark)’ 생태계에서 초저전력·고대역폭 모바일 메모리(LPDDR5X, LPCAMM2) 수요가 폭증할 것입니다. SK텔레콤 역시 엔비디아의 AI 인프라를 국내 및 아시아 지역의 제조·물류 피지컬 AI 실증 기지에 이식하는 핵심 서비스 파트너로서 협력을 심화하며 실적의 장기 우상향 궤도를 그릴 것으로 전망됩니다.

    ② LG그룹 — 자율주행 및 가전 피지컬 AI의 탑티어 하드웨어 파트너

    ⚙️ 핵심 기술 분석: Zonal ECU 통합 아키텍처 및 로우 그레이드 비전 AI

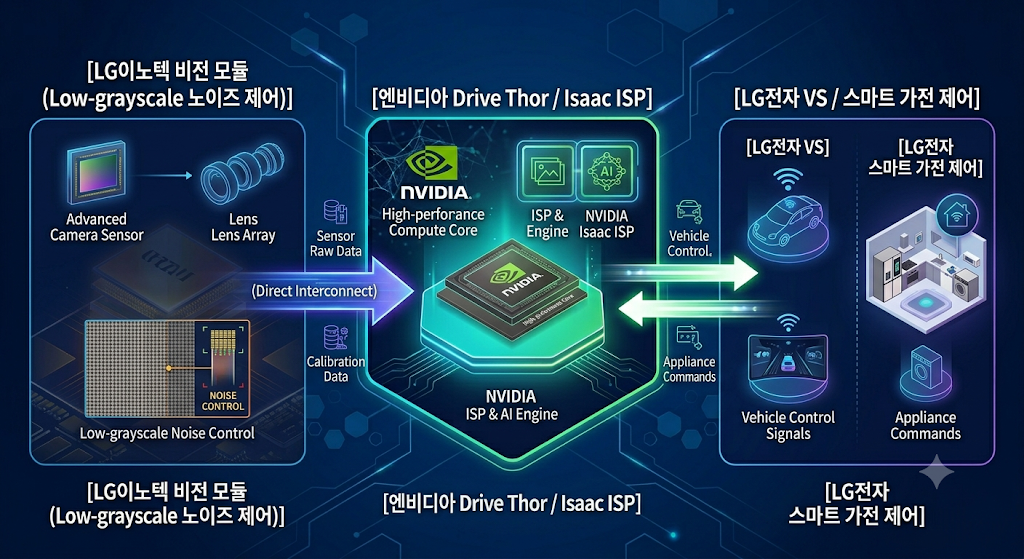
    LG전자는 더 이상 단순한 세탁기, 냉장고 제조사가 아닙니다. 미래 모빌리티와 스마트 홈을 관통하는 전장(VS) 및 AI 가전의 핵심 하드웨어 아키텍처를 쥐고 있습니다. 미래의 자동차와 로봇은 수십 개의 독립된 ECU(전자제어유닛) 대신, 하나의 강력한 중앙 집중형 컴퓨터가 차량 전체를 제어하는 SDV(소프트웨어 중심 자동차) 구조로 진화합니다. LG전자는 엔비디아의 드라이브 토르(Drive Thor) 고성능 칩셋을 받아 실제 가전과 차량의 로우레벨 통신(CAN/LIN) 및 오토사(AUTOSAR) OS 레이어와 결합하는 시스템 통합(SI) 기술력에서 글로벌 탑티어 수준입니다.

    또한, 자율주행과 로보틱스의 눈 역할을 하는 LG이노텍의 비전 AI 카메라 시스템을 주목해야 합니다. 단순히 이미지를 캡처하는 것을 넘어, 야간이나 어두운 터널 등 로우 그레이드(Low-grayscale) 이미지 데이터 환경에서도 노이즈를 극한으로 제어하고 엔비디아의 이미지 처리 장치(ISP)와 다이렉트로 연동되는 고성능 패키징 기술을 보유하고 있습니다.

    🚀 중장기 발전 방향 및 기대 요소

    구광모 회장과의 연쇄 회동을 통해 협력은 더욱 구체화되었습니다. 특히 LG그룹이 최근 공개한 휴머노이드 로봇 ‘CLOiD(클로이드)’가 엔비디아의 로봇 개발 플랫폼인 ‘아이작(Isaac)’을 통해 가상 시뮬레이션 학습을 거치고 엔비디아의 최신 로봇 전용 칩셋을 탑재하고 있다는 사실이 확인되었습니다. 단기 주가는 테마성 수급으로 출렁였으나, 엔비디아의 로봇·모빌리티 생태계에 LG의 하드웨어 제조 역량이 깊숙이 이식되면서 전장 부문의 리레이팅(가치 재평가)이 중장기적으로 진행될 것입니다.

    ③ 현대자동차그룹 — 스마트 팩토리 ‘디지털 트윈’과 자율주행의 고도화

    ⚙️ 핵심 기술 분석: 옴니버스(Omniverse) 기반 가상 공장 실증 및 SDV 전환

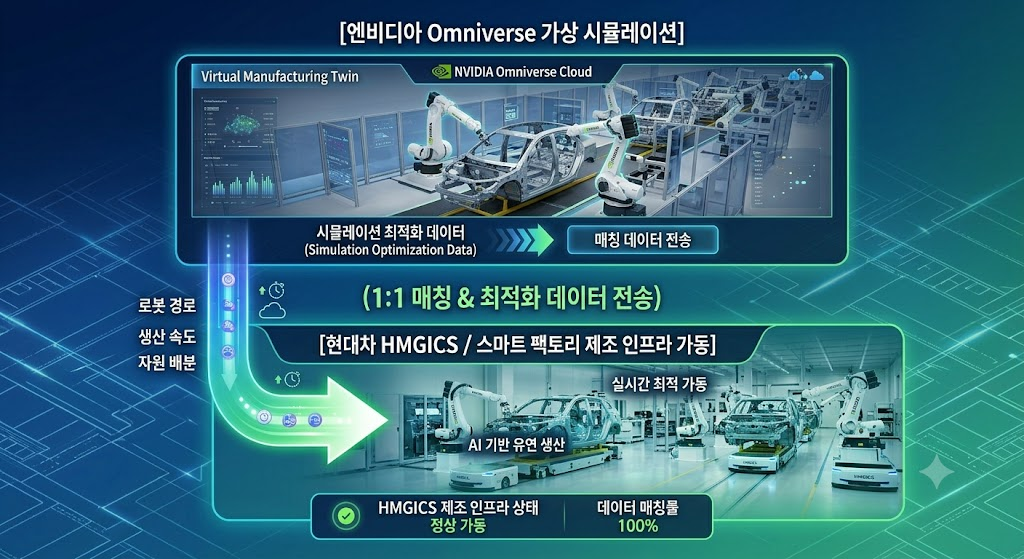
    정의선 회장과의 성수동 삼겹살 회동에서 논의된 핵심 이면은 단순히 차량에 AI 칩을 몇 개 넣느냐의 수준이 아닙니다. 제조 공장 자체를 하나의 거대한 AI 로봇으로 진화시키는 ‘디지털 트윈(Digital Twin)’과 자율주행 하이퍼 컴퓨팅의 결합입니다.

    현대차그룹은 이미 싱가포르 글로벌 혁신센터(HMGICS)에서 가상 공간에 실제 공장과 1:1로 매칭되는 디지털 트윈을 구축하고, 엔비디아의 옴니버스(Omniverse) 플랫폼을 통해 AI 시뮬레이션으로 공정 최적화 및 로봇 동선을 테스트하는 아키텍처를 세계 최초 수준으로 실증해 냈습니다.

    🚀 중장기 발전 방향 및 기대 요소

    일부에서는 이번 방한을 두고 새로운 대규모 투자 발표를 기대했으나, 현대차그룹이 엔비디아와 맺은 3조 원 규모의 자율주행 및 스마트 팩토리 하이퍼 컴퓨팅 인프라 투자 MOU는 이미 지난 2025년 10월에 체결되어 가동 중인 사안(Fact Check)입니다. 이번 만남은 해당 프로젝트의 중간 점검 및 양산 차량으로의 소프트웨어 이식 속도를 높이기 위한 다지기 단계입니다. 현대차의 자율주행 합작법인 모셔널(Motional)의 하드웨어 플랫폼 위에 엔비디아의 풀스택 소프트웨어를 결합하여 레벨 4 자율주행의 상용화 시점을 글로벌 경쟁사보다 앞당기는 발판이 마련되었습니다.

    ④ 네이버(NAVER) — 빅테크 독점에 맞서는 ‘소버린(Sovereign) AI’ 동맹

    ⚙️ 핵심 기술 분석: 네모트론(Nemotron)과 하이퍼클로바X의 이종(Heterogeneous) 모델 최적화

    미국 빅테크 중심의 AI 생태계가 전 세계를 잠식하는 가운데, 국가별 문화, 종교, 법적 규제와 언어 장벽을 방어하려는 ‘소버린 AI(Sovereign AI)’ 열풍은 네이버에게 거대한 독점적 기회입니다. 젠슨 황 CEO가 이해진 의장과 심야 회동을 가진 본질적인 이유도 여기에 있습니다.

    기술적으로는 엔비디아의 가벼운 오픈 LLM인 ‘네모트론(Nemotron)’ 아키텍처 인프라 위에, 네이버가 독자적으로 구축한 한국어 및 아랍어 등 비영어권 특화 고품질 데이터셋과 정렬(Alignment) 기술을 하이브리드 파이프라인으로 결합하는 전략입니다. 또한, AI 모델을 칩에 올리기 위해 필수적인 모델 경량화(Quantization) 및 하이바인딩 소프트웨어 최적화 기술이 핵심입니다.

    🚀 중장기 발전 방향 및 기대 요소

    엔비디아의 초대형 AI 가속기 클러스터(DGX SuperPOD)를 중동이나 아시아 국가에 수출할 때, 이를 효율적으로 제어하고 분산 학습(Distributed Training)을 최적화하는 거대 플랫폼 소프트웨어를 네이버클라우드가 패키지 형태로 결합하여 공동 진출하는 비즈니스 모델이 가시화되고 있습니다. 네이버는 이를 통해 국내 내수 기업이라는 한계를 극복하고, 글로벌 소버린 AI 동맹의 중추적인 소프트웨어 파트너로 도약할 모멘텀을 확보했습니다.

    ⑤ 두산로보틱스 — 로봇 공학의 비약적 도약과 실시간 토크 제어

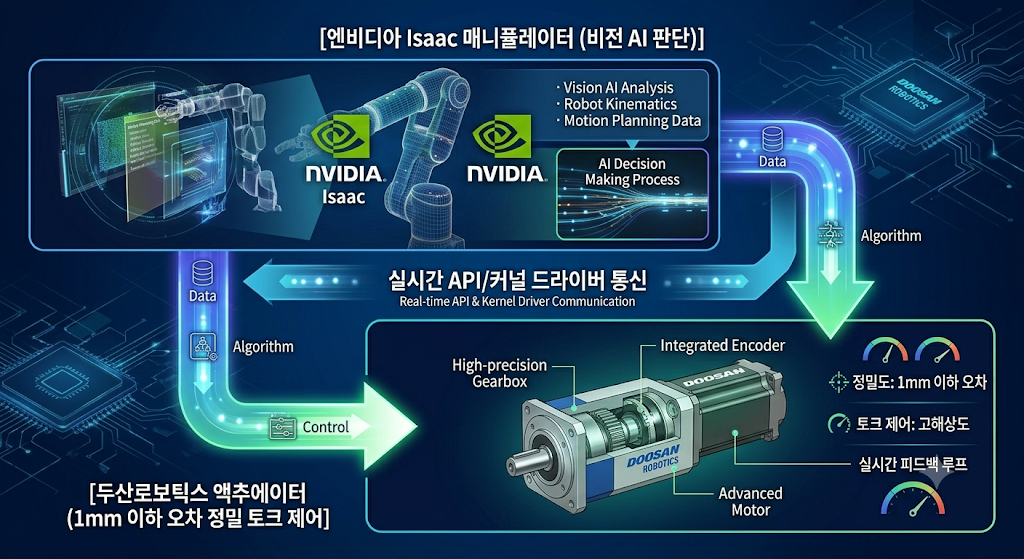
    ⚙️ 핵심 기술 분석: 아이작 매니퓰레이터(Isaac Manipulator)와 로우레벨 펌웨어 정렬

    젠슨 황 CEO의 장녀이자 엔비디아 로보틱스 부문의 핵심 임원인 매니 황(Madison Huang)이 두산 연구소를 직접 찾고, 뒤이어 박정원 회장과의 야구장 회동으로 이어진 동선은 대단히 상징적입니다. 가상 세계에서 아무리 강력한 AI 인공지능이 판단을 내려도, 현실 세계에서 물건을 정밀하게 잡고(Grasping) 부드럽게 옮기는 ‘물리적 액추에이터 및 감속기 제어 기술’이 없으면 피지컬 AI는 미완성에 그치기 때문입니다.

    엔비디아의 로봇 가속 플랫폼인 ‘Isaac’의 비전 AI 알고리즘이 내린 고차원 명령을 받아, 두산로보틱스의 정밀 감속기 및 모터 제어 보드가 1mm 이하의 오차 범위 내에서 실시간(Real-time)으로 반응하도록 로우레벨 펌웨어 레이어를 통합하는 작업이 핵심 기술 협력의 본질입니다.

    🚀 중장기 발전 방향 및 기대 요소

    단순히 공장에서 지정된 궤적만 반복하는 1세대 협동로봇을 넘어, 변화하는 환경을 스스로 인식하고 사람과 안전하게 협업하는 ‘지능형 서비스 및 휴머노이드 로봇’ 시장의 개막을 앞당길 것입니다. 엔비디아의 강력한 소프트웨어 우산 아래에서 두산의 하드웨어 경쟁력이 결합되며 글로벌 표준(Standard)을 선점할 수 있는 기회입니다.

    ⑥ 게임 업계 (크래프톤 / 엔씨소프트) — 온디바이스 AI PC 시장의 개막과 인게임 SLM

    ⚙️ 핵심 기술 분석: 엔비디아 ACE(Avatar Cloud Engine)의 로컬 런타임 최적화

    젠슨 황 CEO가 홍대와 강남의 PC방을 직접 순회하며 게이머들과 만난 행보는 단순한 쇼맨십이 아닙니다. 막대한 클라우드 서버 비용(Infra Cost)을 절감하기 위해 사용자 PC에 장착된 지포스(RTX) 그래픽카드의 텐서 코어(Tensor Core) 자원을 활용하려는 ‘온디바이스 AI 에이전트’ 생태계 확산을 위한 철저한 계산입니다.

    게임 개발 과정에서 엔비디아의 ACE(Avatar Cloud Engine) 및 Audio2Face(음성 기반 안면 애니메이션 생성 기술)를 이식하면, 게임 프레임을 뽑아내는 메인 렌더링 루프(Rendering Loop)를 방해하지 않으면서도 사용자의 그래픽카드 여유 자원을 활용해 경량 인게임 소형언어모델(SLM)을 서버 통신 지연(Latency) 없이 완전히 로컬(Local) 단에서 구동할 수 있게 됩니다.

    🚀 중장기 발전 방향 및 기대 요소

    크래프톤이 데모로 선보인 것처럼, 배틀그라운드 게임 내에서 유저와 실시간 음성으로 전술을 짜고 상황에 맞춰 유기적으로 반응하는 ‘AI 동료(Co-playable character)’ 기술이 본격 도입될 것입니다. 이는 유저들에게 완전히 새로운 차원의 몰입감을 선사하며, 고사양 게이밍 기어 하드웨어 교체 주기와 맞물려 게임 타이틀 및 소프트웨어 매출의 거대한 새로운 업사이클(Up-cycle)을 견인할 것입니다.

    5. 결론: 포트폴리오를 재편하라

    “축제(Event)의 소음은 끝났습니다. 그러나 진짜 자본의 낙수효과는 하반기 공급망 가동과 함께 시작됩니다.”

    대중들이 뉴스 헤드라인과 총수들의 회동 장소, 단기 주가 등락에 일희일비하며 패닉 셀(Panic Sell)이나 포모(FOMO)에 빠져 있을 때, 현명한 투자자는 차분하게 포트폴리오의 파이프라인을 정비해야 합니다. 이번 젠슨 황 엔비디아 CEO의 방한은 한국 IT·제조업이 단순한 하청 구조에서 벗어나 체질 개선(Structural Re-rating)을 이루는 명확한 신호탄입니다.

    마지막으로 자산 배분 관점에서의 날카로운 바이블 전략을 제안해 드립니다.

    • 포트폴리오의 닻(Anchor)은 대형 반도체주로: 단기적인 ‘퀄 테스트 논란’이나 소외론 등 노이즈로 인해 주가가 과도하게 눌리는 구간이 있다면, 이를 강력한 매수 기회로 삼아야 합니다. 엔비디아 공급망 다변화의 최대 수혜가 될 삼성전자와 확고한 독점적 지위를 다진 SK하이닉스라는 두 거대한 고래를 포트폴리오의 중심 축에 균형 있게 배치하십시오.
    • 조정기마다 비중을 확대할 섹터: 엔비디아가 공언한 국내 R&D 센터 설립 및 과기부와의 핵심 밸류체인 구축 과정에서 실질적인 수혜를 입을 로보틱스(하드웨어 액추에이터, 감속기) 섹터와 현실 세계 데이터를 처리할 비전 AI 및 전장용 하드웨어 핵심 부품 섹터를 주목하십시오. 막연한 테마주가 아닌, 글로벌 리더들과 실제 협력 프로젝트 레퍼런스를 가진 기업들로 좁혀야 합니다.

    가상 세계에만 갇혀 있던 인공지능이 우리의 삶과 산업 현장이라는 물리적 공간으로 쏟아져 나오는 ‘피지컬 AI 혁명’은 이제 막 서막을 올렸을 뿐입니다. 단기 수급 노이즈에 흔들리지 않고 기술의 본질과 실적 숫자를 추적하는 자만이 이 위대한 자본의 흐름 위에서 거대한 자산을 거머쥘 수 있을 것입니다.

    관련 기사:

    https://n.news.naver.com/mnews/article/030/0003435130